


Inhaltsverzeichnis

1.2k

11 Min.

18.06.2026
14 Stunden pro Woche „die Finanzen prüfen" — und trotzdem überrascht

Sergiy Shuldik
Financial Expert at Finmap
"Ich hatte meine Banking-App öfter offen als meine E-Mails. Ich kannte jede Lieferantenzahlung, jede Kundenrechnung, jeden wöchentlichen Kontostand — und trotzdem habe ich das Loch von ₴280.000 nicht gesehen, das uns im September getroffen hat."
Sie führt ein IT-Beratungsunternehmen. Sechs Jahre alt. Zwölf Mitarbeiter. Jahresumsatz: ₴6.000.000. Von außen betrachtet eine erfolgreiche Firma mit einem stabilen Kundenstamm.
Nach eigener Zählung verbringt sie außerdem etwa zwei Stunden täglich mit der Finanzüberwachung. Banking-Apps am Morgen. Tabellenkontrolle in der Mittagspause. Schneller Blick auf die Kasse vor dem Schlafengehen. Gedankliche Simulationen am Wochenende. Insgesamt: etwa 14 Stunden pro Woche — fast ein Teilzeitjob — der dem „Beobachten der Finanzen" gewidmet ist.
Und Ende September letzten Jahres übersah sie eine Liquiditätslücke von ₴280.000 volle 30 Tage lang. Ein einziger großer Kunde verzögerte seine Zahlung um 6 Wochen. Zwei neue Deals verschoben sich von August auf Oktober. ЄСВ-Zahlungen wurden fällig. Diese Kombination hätte bereits Mitte Juli sichtbar sein müssen. Doch ihre 14 Stunden pro Woche wurden mit Beobachten verbracht, nicht mit Kontrolle — und der Unterschied zwischen diesen beiden Wörtern ist der Kern dieses Artikels.
Das Paradox ist unangenehm. Mehr Stunden für Finanzen bedeuten nicht mehr Kontrolle. Oft bedeuten sie mehr Angst bei weniger umsetzbarem Signal. Dies ist die Geschichte dessen, was sich änderte, als sie ängstliches Beobachten durch ein echtes System ersetzte — und dabei mehr als 50 Stunden im Monat zurückgewann.
Das Paradox: Beobachten ist nicht Kontrollieren
Die meisten Gründer entwickeln, sobald ihr Unternehmen groß genug wird, um sich finanziell komplex anzufühlen, eine Gewohnheit, die sie „die Finanzen genau im Auge behalten" nennen. In der Praxis sieht diese Gewohnheit so aus:
- Die Banking-App mehrmals täglich öffnen
- Während der Fahrt gedanklich Kassensimulationen durchspielen
- Einen Blick auf die neueste P&L werfen, sobald die Buchhaltung sie verschickt
- Die Tabelle öffnen, sobald ein Kunde zahlt oder ein Lieferant eine Rechnung schickt
- Manche Nächte wach liegen und den nächsten Monat kalkulieren
Das ist keine Kontrolle. Das ist ängstliches Monitoring. Es erzeugt Stress, frisst Stunden und liefert kaum brauchbares Signal — weil die beobachteten Daten (der heutige Kontostand, die Zahlungseingänge dieser Woche) größtenteils Rauschen sind, während die Signale, die wirklich zählen (90-Tage-Cashflow-Prognose, Deckungsbeitrag pro Kunde, Entwicklung der Fixkosten), gar nicht erst auf dem Bildschirm erscheinen.
"Ich habe das Falsche beobachtet. Der heutige Kassenbestand sagt nichts über den Oktober aus. Wenn der Kontostand ein Problem zeigt, besteht das Problem schon seit Wochen."
Echte Finanzkontrolle unterscheidet sich strukturell vom ängstlichen Beobachten. Sie hat Kadenzen. Sie hat klare Entscheidungsrechte. Sie hat definierte Signale. Und — kontraintuitiv — sie braucht deutlich weniger Zeit, weil jede Zeiteinheit auf die richtige Frage verwendet wird, nicht auf das, was gerade Angst auslöst.
In diesem Artikel geht es darum, wie man sie einführt.
Der Vier-Kadenzen-Kontrollzyklus
Finanzkontrolle ist keine einzelne Aktivität. Es sind vier Aktivitäten in vier verschiedenen Kadenzen, jede mit einem anderen Zweck, jede mit einem anderen Zeitaufwand. Zusammen bilden sie einen Kontrollzyklus, der Probleme 30–90 Tage erkennt, bevor sie eintreten.
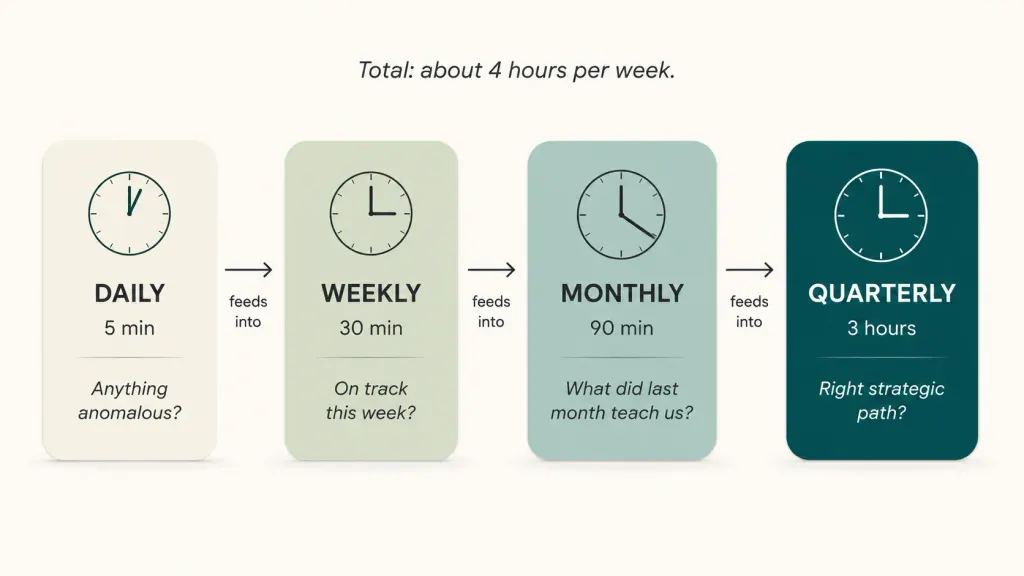
Täglich — 5 Minuten — „Sind wir operativ heute sicher?"
Die einzige legitime tägliche Frage ist, ob in den letzten 24 Stunden etwas Ungewöhnliches passiert ist. Ein Blick auf die konsolidierte Kassenposition. Ein kurzer Scan auffälliger Transaktionen. Das war's. Alles, was mehr als 5 Minuten täglich für Finanzen in Anspruch nimmt, ist Angst, nicht Kontrolle.
Wöchentlich — 30 Minuten — „Sind wir diese Woche im Plan?"
Einmal pro Woche, idealerweise Montagmorgen, den 14-Tage-Zahlungskalender ansehen. Gibt es diese Woche erwartete Kundenzahlungen, die noch nicht eingegangen sind? Sind Lieferantenzahlungen fällig? Ist etwas, wozu man sich letzte Woche verpflichtet hat, inzwischen problematisch? So werden Probleme 1–2 Wochen erkannt, bevor sie kritisch werden.
Monatlich — 90 Minuten — „Was sagt uns der letzte Monat?"
Am ersten Sonntag oder Montag jedes Monats ein 90-minütiges strukturiertes Review. Vollständige P&L für den abgeschlossenen Monat. Abweichung gegenüber der Prognose — was budgetiert war, was tatsächlich geschah, warum die Lücke entstand. Die 90-Tage-Cashflow-Prognose auf Basis der Realität dieses Monats aktualisieren. Kennzahlen aktualisieren: Deckungsbeitrag pro Kunde, Entwicklung der Fixkosten, Reichweite (Runway) in Monaten.
Vierteljährlich — 3 Stunden — „Sind wir auf dem richtigen strategischen Kurs?"
Einmal pro Quartal eine halbtägige Sitzung — idealerweise mit dem Buchhalter oder einem Finanzberater. Die großen Fragen: Entspricht das saisonale Muster noch unseren Annahmen? Sollten sich die Preise ändern? Sollte sich die Mitarbeiterzahl ändern? Ist die Dividendenformel noch angemessen? Gibt es strukturelle Verschiebungen im Kundenmix, bei den Kosten, den Margen? Das ist die Ebene, auf der die eigentlichen strategischen Entscheidungen getroffen werden.
Gesamter Zeitaufwand: etwa 4 Stunden pro Woche — einschließlich der täglichen Blicke. Weniger als ein Drittel dessen, was ängstliches Beobachten verschlingt. Bei einem deutlich nützlicheren Ergebnis.
Die Entscheidungsrechte-Matrix — Wer entscheidet was
Das zweite Standbein echter Kontrolle ist Klarheit darüber, wer bei welcher Schwelle was entscheidet. Die meisten Gründer greifen standardmäßig auf „ich entscheide alles" zurück — was verantwortungsbewusst klingt, aber tatsächlich das Gegenteil von Kontrolle ist. Das schafft Engpässe. Es bedeutet, dass kleine Entscheidungen die gleiche Prüfung erhalten wie große. Es garantiert, dass der Gründer im Detail steckt, wenn er eigentlich strategisch arbeiten sollte.
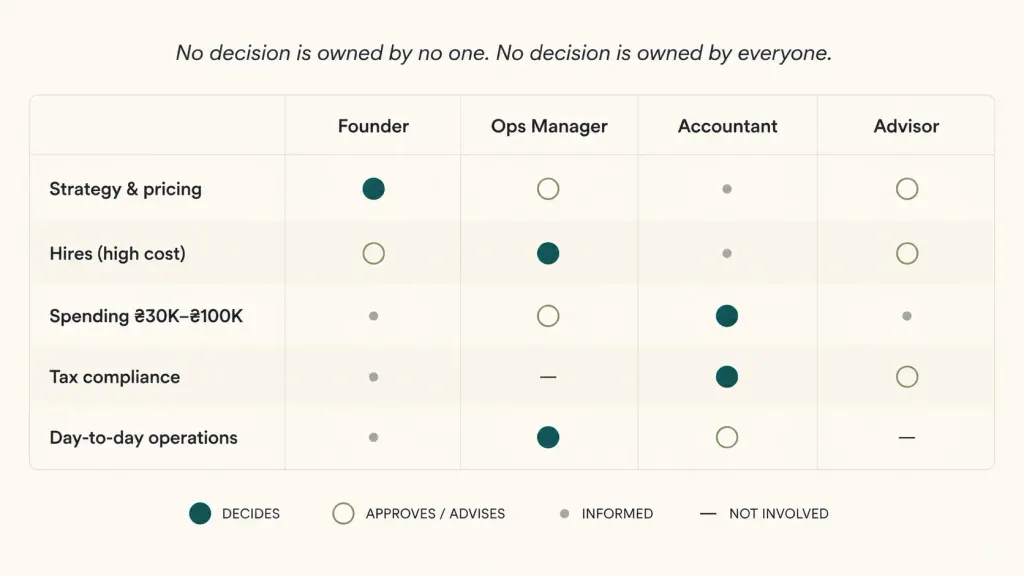
Eine funktionierende Entscheidungsrechte-Matrix für ein ukrainisches Dienstleistungsunternehmen mit ₴3–10 Mio. sieht etwa so aus:
| Entscheidungsart | Gründer | Ops Manager | Buchhalter | Berater |
|---|---|---|---|---|
| Strategische Ausrichtung, Preisgestaltung, Markt | Entscheidet | Informiert | Informiert | Berät |
| Einstellungen > ₴50K monatliche Kosten | Entscheidet | Berät | Informiert | – |
| Einstellungen < ₴50K monatliche Kosten | Genehmigt | Entscheidet | – | – |
| Ausgaben < ₴30K, wiederkehrend oder einmalig | Informiert | Entscheidet | – | – |
| Ausgaben ₴30K–₴100K | Genehmigt | Schlägt vor | Prüft | – |
| Ausgaben > ₴100K | Entscheidet | Schlägt vor | Prüft | Berät |
| Steuer-Compliance, Berichtswesen | Informiert | – | Entscheidet | – |
| Entnahmen und Dividenden | Entscheidet | – | Prüft | Berät |
| Tagesgeschäft | – | Entscheidet | – | – |
Die genauen Schwellenwerte sind weniger wichtig als das Prinzip. Jede Entscheidungsart hat eine Person, die „entscheidet" — einen einzigen Verantwortlichen — und andere, die genehmigen, informiert werden oder beraten. Keine Entscheidung gehört niemandem. Keine Entscheidung gehört allen.
Sobald diese Matrix existiert, hört „die Finanzen beobachten" auf, eine ständige Gründertätigkeit zu sein, und wird zu einer Reihe strukturierter Momente. Der 5-minütige tägliche Blick beantwortet „etwas Ungewöhnliches?". Das 30-minütige wöchentliche Review beantwortet „etwas in den nächsten 14 Tagen, das meine Entscheidung braucht?". An den meisten Tagen lauten die Antworten „nein" und „nichts" — und der Gründer kehrt zum Aufbau des Unternehmens zurück.
Die vier Anti-Muster ängstlicher Kontrolle
In Beratungsgesprächen mit Dutzenden ukrainischen Unternehmern wiederholen sich immer wieder dieselben vier Anti-Muster. Die Gründerin des IT-Beratungsunternehmens hatte alle vier begangen.
Anti-Muster eins. Die tägliche Kontostandprüfung. Die Banking-App mehrmals täglich öffnen, um „zu sehen, wo wir stehen". Diese Aktivität kostet Stunden pro Woche und liefert fast kein brauchbares Signal — weil tägliche Schwankungen größtenteils Rauschen sind. Die einzige legitime tägliche Frage ist „etwas Ungewöhnliches?" — und das braucht 90 Sekunden, nicht 90 Minuten.
Anti-Muster zwei. Die P&L-Betrachtung als Einheitswert. Auf eine monolithische Gewinn-und-Verlust-Zahl schauen und sich beruhigt (oder beunruhigt) fühlen, ohne Segmentierung. Ein echtes Review erfordert eine Aufschlüsselung: nach Kunde, nach Service-Linie, nach Monat, nach Kostenkategorie. Die Gesamtzahl kann gesund aussehen, während der zugrunde liegende Mix verfault. Das Anti-Muster besteht darin, sich die Komponenten nie anzusehen.
Anti-Muster drei. Die Falle „ich schaue mir das an, wenn ich Zeit habe". Monats- und Quartalsreviews auf „wenn es ruhiger wird" verschieben. Es wird nie ruhiger — das liegt in der Natur eines Unternehmens. Das monatliche Review muss ein Kalendertermin mit festem Slot sein, wie ein Lohnlauf. Es einmal auszulassen bedeutet, es dreimal hintereinander auszulassen — und sechs Monate später zu bemerken, dass sich etwas Wesentliches verschoben hat.
Anti-Muster vier. Die Falle „alles ist eine Gründerentscheidung". Sich weigern, irgendeine Ausgaben- oder operative Entscheidung zu delegieren, weil „was, wenn es falsch ist?". Das Ergebnis: Der Gründer verbringt Stunden pro Woche mit ₴2.000-Entscheidungen, während die strategischen ₴200.000-Entscheidungen weniger Aufmerksamkeit bekommen, als sie brauchen. Die Lösung ist die Entscheidungsrechte-Matrix — konsequent gepflegt, nicht improvisiert.
Diese vier Muster erklären, warum Gründer 14 Stunden pro Woche für Finanzen aufwenden können und trotzdem überrascht werden. Die Aktivitäten fühlen sich produktiv an, erzeugen aber keine Kontrolle.
Was das Beratungsunternehmen in 90 Tagen änderte
Nach dem September-Engpass — den sie durch die Inanspruchnahme einer persönlichen Kreditlinie zu unangenehmen Zinsen deckte — nahm die Gründerin drei Änderungen vor.
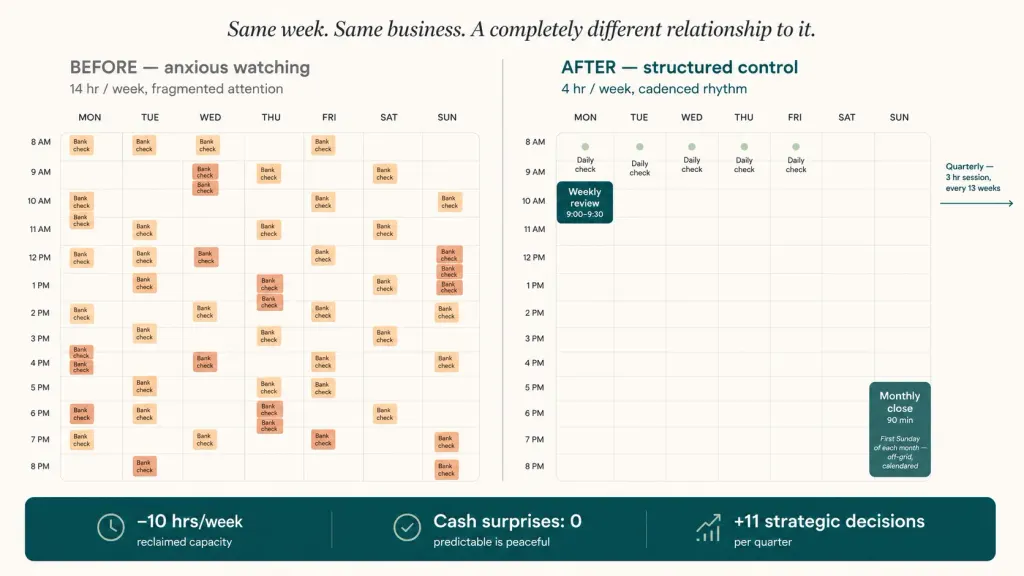
Sie führte den Vier-Kadenzen-Zyklus ein. Täglicher 5-Minuten-Blick um 8:30 Uhr, bevor sie ihre E-Mails checkt. Wöchentliches 30-Minuten-Review jeden Montagmorgen. Monatlicher 90-Minuten-Abschluss am ersten Sonntag jedes Monats, wobei ihr Buchhalter für 30 der 90 Minuten hinzustößt. Vierteljährliche 3-Stunden-Sitzung mit Buchhalter und einem externen Finanzberater. Die Kadenzen wurden zu Kalenderterminen mit eigenen Meeting-Blöcken — nicht verhandelbar, nicht verschiebbar für „dringende" Angelegenheiten.
Sie erstellte gemeinsam mit dem Operations Manager die Entscheidungsrechte-Matrix. Ausgabeentscheidungen unter ₴30K wanderten vollständig zum Operations Manager. Einstellungsentscheidungen unter ₴50K monatlichen Kosten: Operations Manager entscheidet, Gründerin genehmigt. Oberhalb dieser Schwellen entscheidet die Gründerin. Die Matrix lag als ausgedrucktes Blatt auf ihrem Schreibtisch und auf einer Notion-Seite, auf die das Team zugreifen konnte.
Sie hörte auf, die Banking-App außerhalb der Kadenzmomente zu öffnen. Eine konkrete Verbotsregel. Die App auf ihrem Handy wurde in einen Ordner verschoben, den sie nicht besuchte. Die Prüfung um 8:30 Uhr war der einzige Moment, in dem sie hinsah. Wenn der Angstimpuls kam — und das geschah in den ersten drei Wochen oft — notierte sie ihn auf einer Liste „Themen für das montägliche Wochenreview".
Zwölf Wochen später:
- Zeit für Finanzen pro Woche: gesunken von ~14 Stunden auf ~4 Stunden (nur die kadenzierte Zeit)
- Angst-Checks pro Tag: gesunken von 6+ auf 0 bis Woche 5
- Tatsächlich getroffene strategische Entscheidungen: 11 im ersten Quartal gegenüber 4 im Vorquartal (weil sie nicht mehr von taktischen Mikroentscheidungen verdrängt wurden)
- Kassenüberraschungen: null. Die Pipeline-Schwachstelle für Oktober-November wurde Mitte August erkannt und proaktiv gemanagt (Skonto auf drei Rechnungen, zwei Ausrüstungskäufe verschoben, Kreditlinie unangetastet gelassen).
- Nettogewinn: für das Quartal in etwa unverändert (∼₴380K) — die Wirkung des Systems zeigt sich über mehrere Quartale, nicht in 12 Wochen. Aber die mehr als 50 Stunden pro Monat, die sie zurückgewann, flossen in die Gewinnung von zwei neuen Kunden in Q4, die das Geschäft um 18 % im Jahresvergleich wachsen ließen.
"Das Erstaunliche war nicht, dass ich mehr Kontrolle hatte. Es war, dass ich mehr Kontrolle hatte, während ich weniger von dem tat, was ich vorher getan hatte. Angst ist keine Kontrolle. Es ist nur Angst mit einem Finanz-Etikett."
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie fange ich an, wenn ich mich gerade im Muster des „ängstlichen Beobachtens" befinde?

Beginnen Sie mit der 5-Minuten-Tagesregel, plus einer Verbotsregel für die Banking-App außerhalb dieses Zeitfensters. Nur diese zwei Änderungen für zwei Wochen. Sie bringen sofortige Stressentlastung und zeigen, dass nichts zusammenbricht. Dann das 30-minütige wöchentliche Review hinzufügen. Über ein Quartal hinweg zum monatlichen und vierteljährlichen Rhythmus ausbauen.
Brauche ich einen Finanzberater für das vierteljährliche Review?
Für Unternehmen mit einem Jahresumsatz über ₴3 Mio. dringend empfohlen. Ein externer Berater in der vierteljährlichen Kadenz — jemand, der viele Unternehmen sieht, benchmarken kann und sich nicht um Ihre konkrete Situation sorgt — bringt eine Perspektive ein, die der Blick von innen nicht liefert. Bei kleineren Unternehmen kann die Kombination Gründer plus Buchhalter das ersetzen, aber der Gründer muss sich verpflichten, wirklich strategische Fragen zu stellen, keine operativen.
Was, wenn mein Operations Manager noch nicht bereit ist, ₴30K-Ausgabeentscheidungen zu verantworten?
Die Schwelle zunächst senken. Bei ₴10K anfangen, einen Monat lang beobachten, wie Entscheidungen getroffen werden, dann anheben. Es geht um die Struktur, nicht um die konkrete Zahl. Eine klare ₴5K-Entscheidungsschwelle, die von jemand anderem als dem Gründer verantwortet wird, ist besser als gar keine Schwelle.
Kann sich die Entscheidungsrechte-Matrix ändern?
Ja, bewusst — in der Regel wird sie in der vierteljährlichen Kadenz überprüft. Vermeiden Sie es, sie mitten im Quartal ad hoc zu ändern, das zerstört ihre Verlässlichkeit und Vorhersehbarkeit. Behandeln Sie sie wie ein Grundlagendokument — stabil, gelegentlich durch einen bewussten Prozess angepasst.
Was, wenn ein Problem außerhalb der Kadenz auftaucht — einfach warten?
Echte Probleme werden trotzdem angegangen, sobald sie auftreten. Bei der Kadenz geht es nicht darum, Brände zu ignorieren; es geht darum, keine Brände durch ängstliches Beobachten zu erzeugen. Wenn wirklich etwas Dringendes auftaucht — ein großer Kunde geht verloren, eine unerwartete ₴500K-Rechnung — handeln Sie. Aber ₴1.200 unerwartete Hosting-Gebühren sind nicht dringend; sie kommen in die Warteschlange des wöchentlichen Reviews.
Wie lange dauert es, bis es sich real anfühlt?
Bei den meisten Gründern: Der tägliche Angstabbau setzt in Woche 2 ein. Das Gefühl „ich vertraue dem System" stellt sich um Woche 6 ein. Die quantitativen Ergebnisse — bessere Entscheidungen, weniger Überraschungen, mehr strategische Zeit — werden ab Quartal zwei sichtbar. Das System wird mit jedem Quartal stärker, da die zugrunde liegenden Daten reichhaltiger werden.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



