


Tartalomjegyzék

1.2k

11 perc

18.06.2026
Heti 14 óra „a pénzügyek ellenőrzésével” — és mégis érte meglepetés

Sergiy Shuldik
Financial Expert at Finmap
„Gyakrabban volt nyitva a banki alkalmazásom, mint az e-mail-fiókom. Ismertem minden beszállítói kifizetést, minden ügyfélszámlát, minden heti egyenleget — és mégsem láttam meg azt a 280 000 ₴-os lyukat, amely szeptemberben eltalált minket.”
IT-tanácsadó szolgáltató vállalkozást vezet. Hatéves cég. Tizenkét munkatárs. Éves bevétel: 6 000 000 ₴. Külső szemmel nézve sikeres cég, stabil ügyfélkörrel.
Saját számítása szerint napi mintegy két órát tölt pénzügyi megfigyeléssel. Reggel a banki alkalmazások. Ebédidőben a táblázat átnézése. Lefekvés előtt gyors pillantás a pénzügyi egyenlegre. Hétvégén mentális szimulációk. Összesen: heti körülbelül 14 óra — majdnem egy részmunkaidős állásnyi — a „pénzügyek figyelésére” fordítva.
Tavaly szeptember végén pedig egy teljes 30 nappal korábban kellett volna észrevennie egy 280 000 ₴-os likviditási hiányt. Egy nagy ügyfél 6 héttel késleltette a fizetést. Két új üzlet csúszott augusztusról októberre. Esedékessé váltak az ЄСВ-befizetések. Ennek a kombinációnak július közepére láthatónak kellett volna lennie. De heti 14 óráját figyeléssel töltötte, nem kontrollal — és a két szó közötti különbség adja e cikk lényegét.
A paradoxon kényelmetlen. A pénzügyekre fordított több óra nem jelent nagyobb kontrollt. Sokszor csak több szorongást jelent, kevesebb cselekvésre alkalmas jellel. Ez annak a története, hogyan változott meg minden, amikor a szorongó figyelést egy valódi rendszerre cserélte — és eközben havi 50+ órát nyert vissza.
A paradoxon: a figyelés nem kontroll
A legtöbb alapító, amikor a vállalkozása elér egy méretet, ahol a pénzügyek már bonyolultnak érződnek, kialakít egy szokást, amelyet úgy hív: „szemmel tartani a pénzügyeket”. A gyakorlatban ez a szokás a következőkből áll:
- Naponta többször megnyitni a banki alkalmazást
- Mentálisan lefuttatni pénzáramlás-szimulációkat útközben
- Rápillantani a legfrissebb eredménykimutatásra, amint a könyvelő elküldi
- Előhúzni a táblázatot, valahányszor egy ügyfél fizet vagy egy beszállító számlát küld
- Éjszakánként ébren feküdni és a következő hónapot becsülgetni
Ez nem kontroll. Ez szorongó megfigyelés. Stresszt okoz, órákat emészt fel, és alig ad hasznos jelet — mert a megfigyelt adatok (a mai banki egyenleg, az e heti bejövő fizetés) többnyire zaj, miközben a valóban fontos jelek (a 90 napos cash flow előrejelzés, az ügyfelenkénti fedezeti hányad, a fix költségek trendje) meg sem jelennek a képernyőn.
„Amit figyeltem, az rossz dolog volt. A mai rendelkezésre álló pénz nem mond semmit októberről. Mire a banki egyenleg problémát mutat, a probléma már hetek óta ott van.”
A valódi pénzügyi kontroll szerkezetileg más, mint a szorongó figyelés. Van ritmusa. Vannak világos döntési jogkörei. Vannak meghatározott jelei. És — ellentmondásosnak tűnhet — sokkal kevesebb időt igényel, mert minden időegység a megfelelő kérdésre fordítódik, nem arra, amelyik éppen szorongást okoz.
Ez a cikk arról szól, hogyan lehet ezt bevezetni.
A négyütemű kontrollciklus
A pénzügyi kontroll nem egyetlen tevékenység. Négy tevékenység négy különböző ritmusban, mindegyiknek más a célja, más az időigénye. Együtt egy olyan kontrollciklust alkotnak, amely 30–90 nappal korábban jelzi a problémákat, mielőtt azok bekövetkeznének.
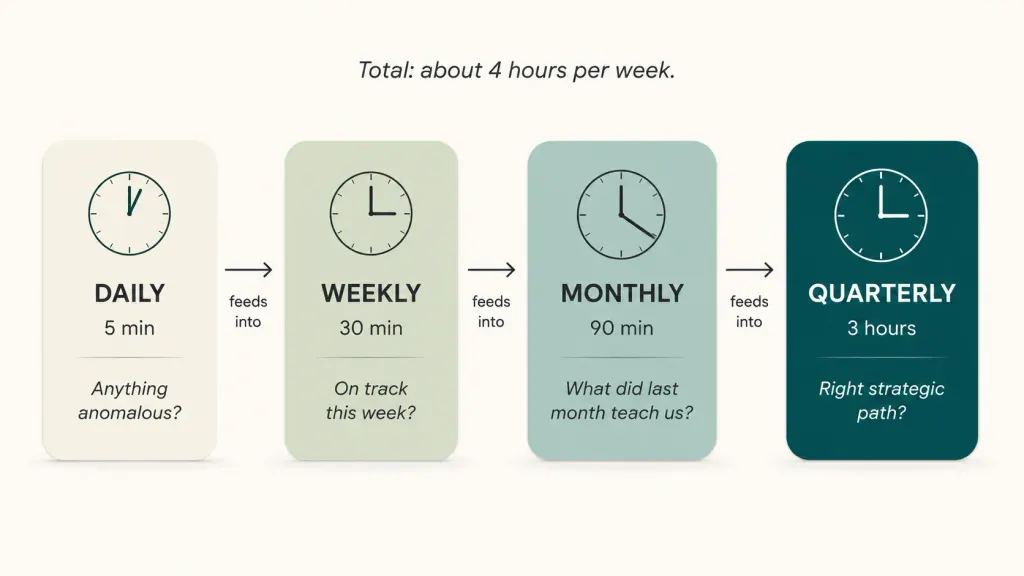
Napi — 5 perc — „Operatívan biztonságban vagyunk ma?”
Az egyetlen jogos napi kérdés az, hogy történt-e valami szokatlan az elmúlt 24 órában. Egy pillantás az összesített pénzügyi pozícióra. Egy gyors átnézés a szokatlan tranzakciókról. Ennyi. Ami ennél több mint napi 5 perc a pénzügyekre, az már szorongás, nem kontroll.
Heti — 30 perc — „Jó úton haladunk ezen a héten?”
Hetente egyszer, lehetőleg hétfő reggel, tekintse át a 14 napos fizetési naptárt. Vannak-e ügyféltől várt kifizetések erre a hétre, amelyek még nem érkeztek meg? Esedékesek-e beszállítói kifizetések? Problémás-e valami, amit múlt héten vállalt? Ez 1–2 héttel korábban kiszűri a problémákat, mielőtt kritikussá válnának.
Havi — 90 perc — „Mit mond el nekünk az elmúlt hónap?”
Minden hónap első vasárnapján vagy hétfőjén egy 90 perces strukturált áttekintés. Teljes eredménykimutatás a lezárt hónapra. Eltérés a tervhez képest — mi volt betervezve, mi történt valójában, mi az eltérés oka. Frissítse a 90 napos cash flow előrejelzést a hónap valós adatai alapján. Frissítse a fő mutatókat: ügyfelenkénti fedezeti hányad, fix költségek trendje, a rendelkezésre álló likviditás hónapokban.
Negyedéves — 3 óra — „A helyes stratégiai úton haladunk?”
Negyedévente egyszer egy félnapos ülés — lehetőleg a könyvelővel vagy egy pénzügyi tanácsadóval. A nagy kérdések: Még mindig olyan a szezonalitás, amilyennek gondoljuk? Kell-e változtatni az árazáson? Kell-e változtatni a létszámon? Még mindig megfelelő-e az osztalékformula? Vannak-e strukturális elmozdulások az ügyfélösszetételben, a költségekben, a margókban? Ez az a szint, ahol a valódi stratégiai döntések születnek.
Teljes időbefektetés: hetente körülbelül 4 óra — beleértve a napi pillantásokat is. Kevesebb, mint egyharmada annak, amit a szorongó figyelés felemészt. Drámaian hasznosabb eredménnyel.
A döntési jogkörök mátrixa — ki miről dönt
A valódi kontroll második pillére az egyértelműség afelől, hogy ki miről dönt, milyen küszöbértéknél. A legtöbb alapító alapértelmezésben „mindenről én döntök” — ez felelősségteljesnek hangzik, valójában viszont a kontroll ellentéte. Szűk keresztmetszeteket teremt. Azt jelenti, hogy a kis döntések ugyanolyan alapos vizsgálaton mennek át, mint a nagyok. És garantálja, hogy az alapító apró részletekben vész el, amikor stratégiai munkát kellene végeznie.
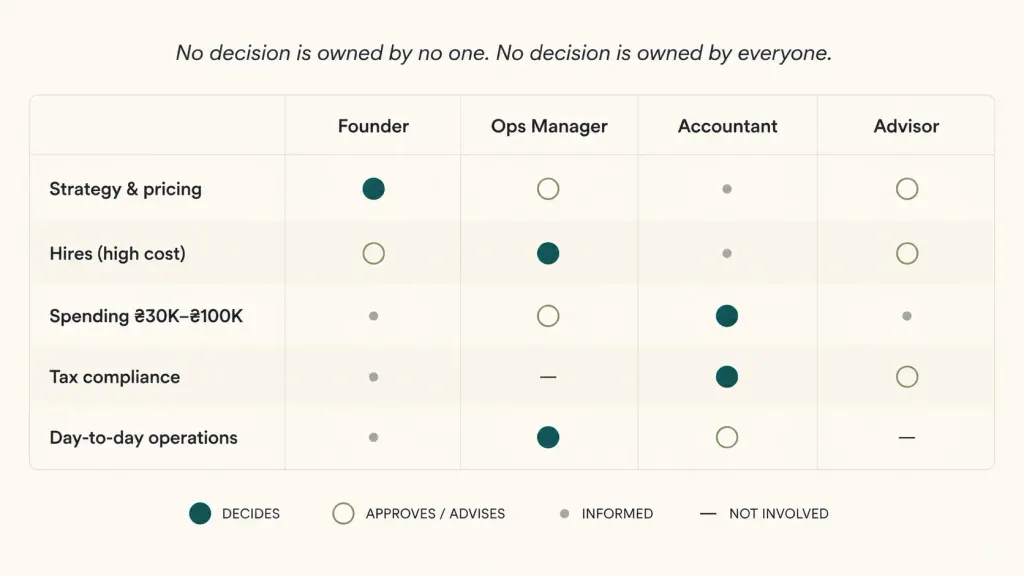
Egy 3–10 millió ₴ bevételű ukrán szolgáltató vállalkozás esetében egy működő döntési jogkör-mátrix nagyjából így néz ki:
| Döntéstípus | Alapító | Operatív vezető | Könyvelő | Tanácsadó |
|---|---|---|---|---|
| Stratégiai irány, árazás, piac | Dönt | Tájékoztatva | Tájékoztatva | Tanácsot ad |
| Felvételek > 50 000 ₴ havi költség | Dönt | Tanácsot ad | Tájékoztatva | – |
| Felvételek < 50 000 ₴ havi költség | Jóváhagy | Dönt | – | – |
| Kiadás < 30 000 ₴, ismétlődő vagy egyszeri | Tájékoztatva | Dönt | – | – |
| Kiadás 30 000–100 000 ₴ | Jóváhagy | Javasol | Felülvizsgál | – |
| Kiadás > 100 000 ₴ | Dönt | Javasol | Felülvizsgál | Tanácsot ad |
| Adómegfelelés, jelentés | Tájékoztatva | – | Dönt | – |
| Tulajdonosi kivét és osztalék | Dönt | – | Felülvizsgál | Tanácsot ad |
| Napi operatív ügyek | – | Dönt | – | – |
A pontos küszöbértékek kevésbé fontosak, mint maga az elv. Minden döntéstípusnak van egy embere, aki „dönt” — egyetlen felelősségi pont —, és mások, akik jóváhagynak, tájékoztatást kapnak vagy tanácsot adnak. Egyetlen döntésnek sincs gazdátlan felelőse. Egyetlen döntés felelőse sem mindenki egyszerre.
Miután ez a mátrix létezik, a „pénzügyek figyelése” megszűnik folyamatos alapítói tevékenységnek lenni, és strukturált pillanatok sorozatává válik. A napi 5 perces pillantás arra válaszol: „történt-e valami szokatlan?” A heti 30 perces áttekintés arra válaszol: „van-e a következő 14 napban valami, ami az én döntésemet igényli?” A legtöbb napon a válasz „nem” és „semmi” — az alapító pedig visszatér a vállalkozás építéséhez.
A szorongó kontroll négy antimintája
Több tucat ukrán vállalkozóval folytatott tanácsadói beszélgetés során ugyanez a négy antiminta ismétlődik. Az IT-tanácsadó cég alapítója mind a négyet elkövette.
Első antiminta: a napi banki egyenleg-ellenőrzés. A banki alkalmazás naponta többszöri megnyitása, hogy „lássuk, hol állunk”. Ez a tevékenység hetente órákba kerül, és szinte semmilyen hasznos jelet nem ad — mert a napi ingadozások többnyire zajok. Az egyetlen jogos napi kérdés az, hogy „történt-e valami szokatlan?” — és ehhez 90 másodperc kell, nem 90 perc.
Második antiminta: az egyetlen összevont eredménykimutatás-áttekintés. Egyetlen monolitikus eredmény-szám nézegetése, és ettől megnyugvás (vagy riadalom) érzése bontás nélkül. A valódi áttekintéshez le kell bontani: ügyfél szerint, szolgáltatás szerint, hónap szerint, költségkategória szerint. Az összesített szám lehet egészséges, miközben az alatta lévő összetétel romlik. Az antiminta lényege, hogy sosem néznek rá az összetevőkre.
Harmadik antiminta: az „akkor nézem át, ha lesz rá időm” csapda. A havi és negyedéves áttekintések halogatása arra, „amíg minden lecsendesedik”. Sosem csendesedik le — ez a vállalkozásvezetés természete. A havi áttekintésnek naptári eseménynek kell lennie, rögzített időponttal, akárcsak a béreknek. Egyszer kihagyni azt jelenti, hogy háromszor egymás után kihagyják, majd hat hónappal később veszik észre, hogy valami jelentős megváltozott.
Negyedik antiminta: a „minden alapítói döntés” csapda. Bármely kiadási vagy operatív döntés delegálásának megtagadása, mert „mi van, ha rossz döntés?” Az eredmény, hogy az alapító hetente órákat tölt 2000 ₴-os döntésekkel, miközben a 200 000 ₴-os stratégiai döntések kevesebb figyelmet kapnak, mint amennyit igényelnének. A megoldás a döntési jogkörök mátrixa — következetesen alkalmazva, nem improvizálva.
Ez a négy minta magyarázza, hogy az alapítók miért tölthetnek heti 14 órát a pénzügyekkel, és lehetnek mégis meglepve. A tevékenységek termelékenynek tűnnek, de nem hoznak létre kontrollt.
Mit változtatott a tanácsadó cég 90 nap alatt
A szeptemberi likviditási hiány után — amelyet kellemetlenül magas kamatozású személyes hitelkeret terhére fedezett — az alapító három változtatást hajtott végre.
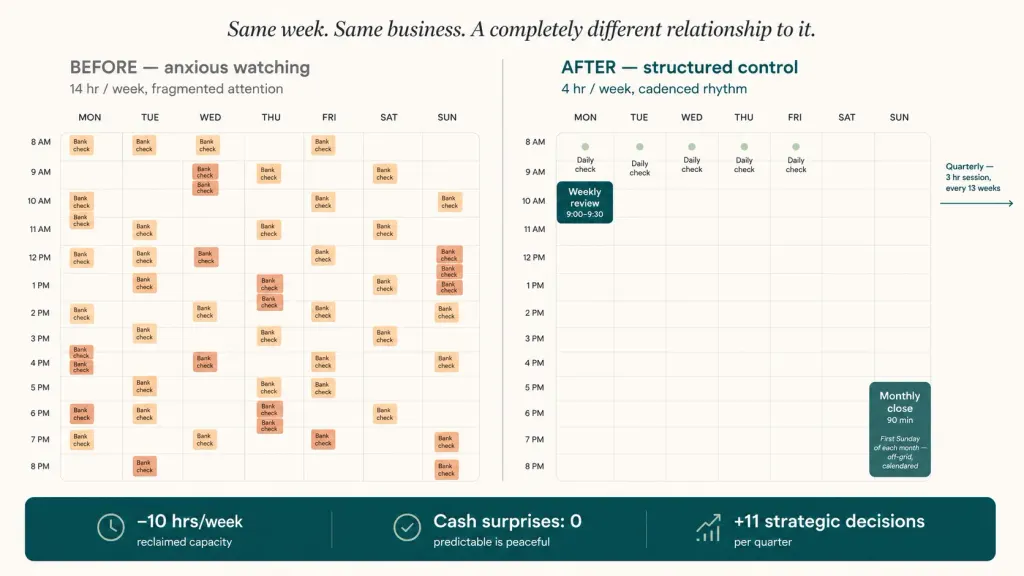
Bevezette a négyütemű ciklust. Napi 5 perces pillantás 8:30-kor, az e-mailek ellenőrzése előtt. Heti 30 perces áttekintés minden hétfő reggel. Havi 90 perces zárás minden hónap első vasárnapján, amelyből 30 percre a könyvelője is csatlakozik. Negyedéves 3 órás ülés a könyvelővel és egy külső pénzügyi tanácsadóval együtt. A ritmusok saját naptári eseményekké és megbeszélés-blokkokká váltak — nem alkuképesek, nem mozdíthatók el „sürgős” ügyek miatt sem.
Az operatív vezetővel közösen felépítette a döntési jogkörök mátrixát. A 30 000 ₴ alatti kiadási döntések teljes egészében az operatív vezetőhöz kerültek. Az 50 000 ₴ havi költség alatti felvételi döntéseknél: az operatív vezető dönt, az alapító jóváhagy. E küszöbök felett az alapító dönt. A mátrix egy nyomtatott lapon élt az íróasztalán, valamint egy Notion-oldalon, amelyre a csapat hivatkozhatott.
Abbahagyta a banki alkalmazás megnyitását a ritmusidőn kívül. Egy konkrét tiltott viselkedési szabály. A telefonján az alkalmazást egy olyan mappába helyezte, amelyet nem látogatott. A 8:30-as ellenőrzés volt az egyetlen alkalom, amikor belenézett. Amikor jött a szorongás késztetése — és ez gyakran megtörtént az első három hétben —, feljegyezte egy listára: „megbeszélendő a hétfői heti áttekintésen”.
Tizenkét héttel később:
- Heti pénzügyekre fordított idő: ~14 óráról ~4 órára csökkent (csak a ritmusidő)
- Napi szorongásos ellenőrzések: 6+-ról 0-ra csökkent az 5. hétre
- Ténylegesen meghozott stratégiai döntések: 11 az első negyedévben, szemben az előző negyedévi 4-gyel (mert már nem szorították ki őket a taktikai mikro-döntések)
- Pénzügyi meglepetések: nulla. Az október-novemberi bevétel-kiesést augusztus közepén észrevették, és proaktívan kezelték (korai fizetési kedvezmény három számlán, két eszközbeszerzés elhalasztása, a hitelkeret érintetlenül hagyása).
- Nettó nyereség: a negyedévben nagyjából változatlan (~380 000 ₴) — a rendszer hatása több negyedéven keresztül mutatkozik meg, nem 12 hét alatt. De a havonta visszanyert 50+ óra abba fektetődött, hogy a negyedik negyedévben két új ügyfelet szerzett, ami 18%-kal növelte a vállalkozást éves szinten.
„A csodálatos dolog nem az volt, hogy több kontrollom lett. Hanem hogy több kontrollom lett úgy, hogy közben kevesebbet csináltam abból, amit korábban csináltam. A szorongás nem kontroll. Csak szorongás, pénzügyi címkével ellátva.”
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Hogyan kezdjem el, ha jelenleg a „szorongó figyelés” mintázatában vagyok?

Kezdje a napi 5 perces szabállyal, valamint egy tiltott viselkedési szabállyal a banki alkalmazásra vonatkozóan az adott időablakon kívül. Csak ez a két változtatás két hétig. Ezek azonnali stresszcsökkenést hoznak, és bebizonyítják, hogy semmi sem omlik össze. Ezután adja hozzá a heti 30 perces áttekintést. Egy negyedév alatt építse fel a havi és negyedéves szintet is.
Szükségem van pénzügyi tanácsadóra a negyedéves áttekintéshez?
3 millió ₴ feletti éves bevétellel rendelkező vállalkozásoknak erősen ajánlott. Egy külső tanácsadó a negyedéves ritmusban — valaki, aki sok vállalkozást lát, tud viszonyítani, és nem szorong az Ön konkrét helyzete miatt — olyan perspektívát ad hozzá, amelyet a vállalkozáson belüli szemlélet nem lát. Kisebb vállalkozásoknál az alapító + könyvelő kombináció helyettesítheti ezt, de az alapítónak valóban stratégiai kérdésekre kell koncentrálnia, nem operatívakra.
Mi van, ha az operatív vezetőm még nem áll készen arra, hogy 30 000 ₴-os kiadási döntéseket vállaljon?
Kezdetben csökkentse a küszöbértéket. Kezdje 10 000 ₴-nál, figyelje egy hónapig, hogyan hozzák a döntéseket, majd emelje meg. A lényeg a struktúra, nem a konkrét szám. Egy világos, 5000 ₴-os döntési küszöb, amelynek gazdája nem az alapító, jobb, mint ha egyáltalán nincs küszöb.
Változhat a döntési jogkörök mátrixa?
Igen, tudatosan — jellemzően negyedéves ritmusban vizsgálják felül. Kerülje az ad hoc módosítását a negyedév közepén, mert ez aláássa a bizalmat és a kiszámíthatóságot. Kezelje alkotmányos dokumentumként — stabil, amelyet időnként, átgondolt folyamaton keresztül módosítanak.
Mi van, ha egy probléma a ritmuson kívül jelenik meg — csak várjak?
A valódi problémákat így is kezelik, amint felmerülnek. A ritmus nem arról szól, hogy figyelmen kívül hagyjuk a tüzeket; arról szól, hogy ne gyújtsunk tüzeket a szorongó figyeléssel. Ha valami valóban sürgős dolog merül fel — egy nagy ügyfél elvesztése, egy váratlan 500 000 ₴-os számla —, akkor cselekedjen. De egy váratlan 1200 ₴-os tárhelyszámla nem sürgős; az bekerül a heti áttekintés sorába.
Mennyi idő alatt válik ez valóságossá?
A legtöbb alapítónál: a napi szorongás csökkenése a 2. héten következik be. A „megbízom a rendszerben” érzés kb. a 6. héten alakul ki. A számszerű eredmények — jobb döntések, kevesebb meglepetés, több stratégiai idő — a második negyedévre válnak láthatóvá. A rendszer minden negyedévben erősebbé válik, ahogy az alatta lévő adatok egyre gazdagabbak lesznek.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



