


Tabla de contenidos

1.2k

11 min

18.06.2026
14 horas a la semana "controlando las finanzas" — y aun así sorprendida

Sergiy Shuldik
Financial Expert at Finmap
"Tenía la app del banco abierta más que el correo electrónico. Conocía cada pago a proveedores, cada factura de cliente, cada saldo semanal — y aun así no vi el agujero de ₴280.000 que nos golpeó en septiembre."
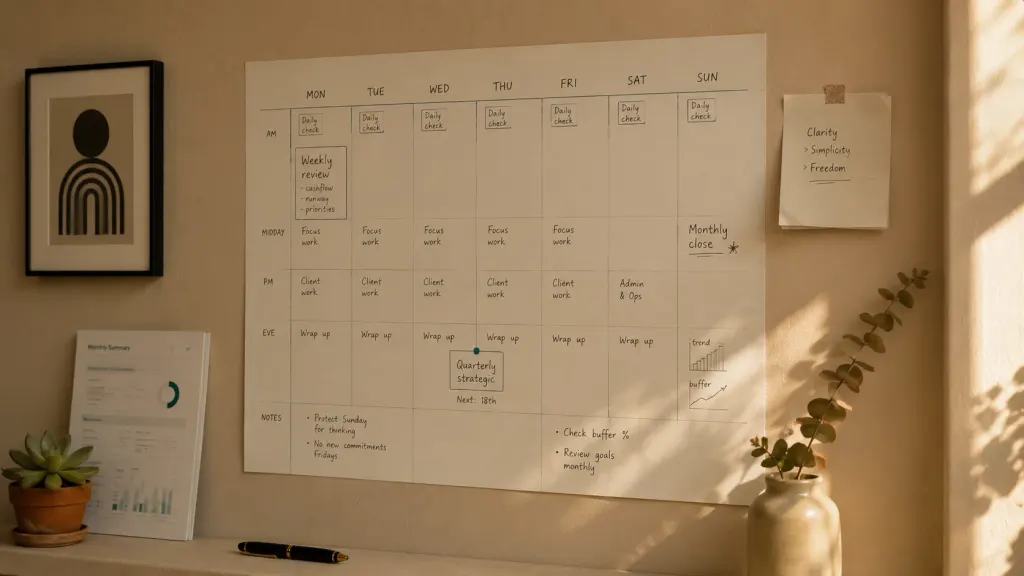
Dirige una empresa de consultoría de TI. Seis años de trayectoria. Doce personas. Ingresos anuales: ₴6.000.000. Según indicadores externos, una firma exitosa con una cartera de clientes estable.
Según su propio cálculo, dedica también unas dos horas diarias al seguimiento financiero. La app del banco por la mañana. Revisión de la hoja de cálculo al mediodía. Un vistazo rápido a la caja antes de dormir. Simulaciones mentales el fin de semana. Total: unas 14 horas a la semana — casi un trabajo a tiempo parcial — dedicadas a "vigilar las finanzas".
Y a fines de septiembre del año pasado, no vio venir una brecha de caja de ₴280.000 con nada menos que 30 días de anticipación. Un solo cliente grande retrasó su pago 6 semanas. Dos nuevos contratos se corrieron de agosto a octubre. Vencieron los pagos del ЄСВ. La combinación debería haber sido visible a mediados de julio. Pero sus 14 horas a la semana se dedicaban a vigilar, no a controlar — y la diferencia entre esas dos palabras es, en esencia, este artículo.
La paradoja es incómoda. Más horas dedicadas a las finanzas no equivalen a más control. A menudo equivalen a más ansiedad con menos señales accionables. Esta es la historia de lo que cambió cuando reemplazó la vigilancia ansiosa por un sistema real — y en el proceso recuperó más de 50 horas al mes.
La paradoja: vigilar no es controlar
La mayoría de los fundadores, cuando su negocio crece lo suficiente como para sentirse financieramente complejo, desarrollan un hábito que llaman "estar encima de las finanzas". En la práctica, ese hábito consiste en:
- Abrir la app del banco varias veces al día
- Hacer simulaciones mentales de caja durante el trayecto al trabajo
- Echar un vistazo al último estado de pérdidas y ganancias en cuanto lo envía el contador
- Abrir la hoja de cálculo cada vez que un cliente paga o un proveedor envía una factura
- Pasar algunas noches en vela calculando el mes siguiente
Esto no es control. Es monitoreo ansioso. Produce estrés, consume horas y aporta poca señal útil — porque los datos que se vigilan (el saldo bancario de hoy, el cobro de esta semana) son en su mayoría ruido, mientras que las señales que realmente importan (la previsión de flujo de caja a 90 días, el margen de contribución por cliente, la trayectoria de los costos fijos) ni siquiera aparecen en pantalla.
"Lo que estaba vigilando era lo equivocado. El efectivo disponible hoy no dice nada sobre octubre. Para cuando el saldo bancario muestra un problema, ese problema ya lleva semanas ahí."
El control financiero real es estructuralmente distinto de la vigilancia ansiosa. Tiene cadencias. Tiene derechos de decisión claros. Tiene señales definidas. Y — de forma contraintuitiva — lleva mucho menos tiempo, porque cada unidad de tiempo se dedica a la pregunta correcta, no a la que genera ansiedad en ese momento.
Este artículo trata sobre cómo instalarlo.
El ciclo de control de cuatro cadencias
El control financiero no es una sola actividad. Son cuatro actividades en cuatro cadencias distintas, cada una con un propósito diferente y una inversión de tiempo diferente. Juntas forman un ciclo de control que detecta los problemas entre 30 y 90 días antes de que lleguen.
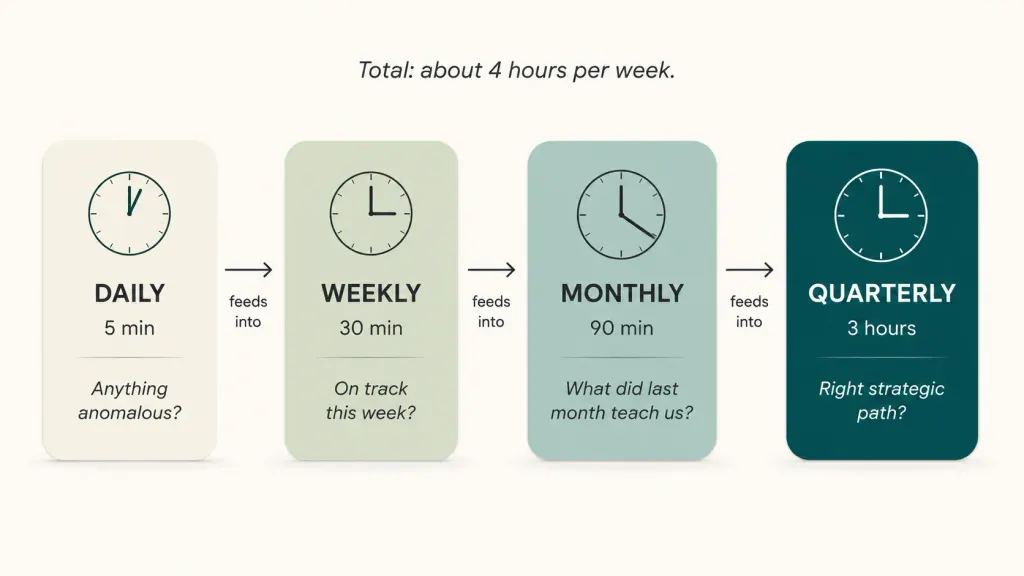
Diario — 5 minutos — "¿Estamos operativamente a salvo hoy?"
La única pregunta diaria legítima es si ocurrió algo anómalo en las últimas 24 horas. Un vistazo a la posición de caja consolidada. Una revisión rápida de transacciones inusuales. Eso es todo. Cualquier cosa que supere los 5 minutos diarios dedicados a las finanzas es ansiedad, no control.
Semanal — 30 minutos — "¿Vamos bien encaminados esta semana?"
Una vez por semana, idealmente el lunes por la mañana, revise el calendario de pagos a 14 días. ¿Hay pagos de clientes previstos para esta semana que todavía no llegaron? ¿Hay pagos a proveedores por vencer? ¿Algo de lo comprometido la semana pasada se volvió problemático? Esto detecta los problemas entre 1 y 2 semanas antes de que se vuelvan críticos.
Mensual — 90 minutos — "¿Qué nos dice el mes pasado?"
El primer domingo o lunes de cada mes, una revisión estructurada de 90 minutos. Estado de pérdidas y ganancias completo del mes cerrado. Desviación frente al presupuesto — qué se había previsto, qué ocurrió realmente, por qué la diferencia. Actualizar la previsión de flujo de caja a 90 días con la realidad de este mes. Actualizar los indicadores clave: margen de contribución por cliente, trayectoria de costos fijos, meses de runway.
Trimestral — 3 horas — "¿Vamos por el camino estratégico correcto?"
Una vez por trimestre, una sesión de medio día — idealmente con el contador o un asesor financiero. Las grandes preguntas: ¿El patrón estacional sigue siendo el que creemos? ¿Debería cambiar el precio? ¿Debería cambiar la plantilla? ¿La fórmula de dividendos sigue siendo adecuada? ¿Hay cambios estructurales en la mezcla de clientes, los costos, los márgenes? Esta es la capa donde se toman las decisiones estratégicas reales.
Inversión de tiempo total: unas 4 horas por semana — incluidos los vistazos diarios. Menos de un tercio de lo que consume la vigilancia ansiosa. Con un resultado muchísimo más útil.
La matriz de derechos de decisión: quién decide qué
El segundo pilar del control real es la claridad sobre quién decide qué y a partir de qué umbral. La mayoría de los fundadores, por defecto, opta por "decido yo todo" — lo cual suena responsable pero en realidad es lo contrario del control. Genera cuellos de botella. Significa que las decisiones pequeñas reciben el mismo escrutinio que las grandes. Garantiza que el fundador esté metido en el detalle cuando debería estar haciendo trabajo estratégico.
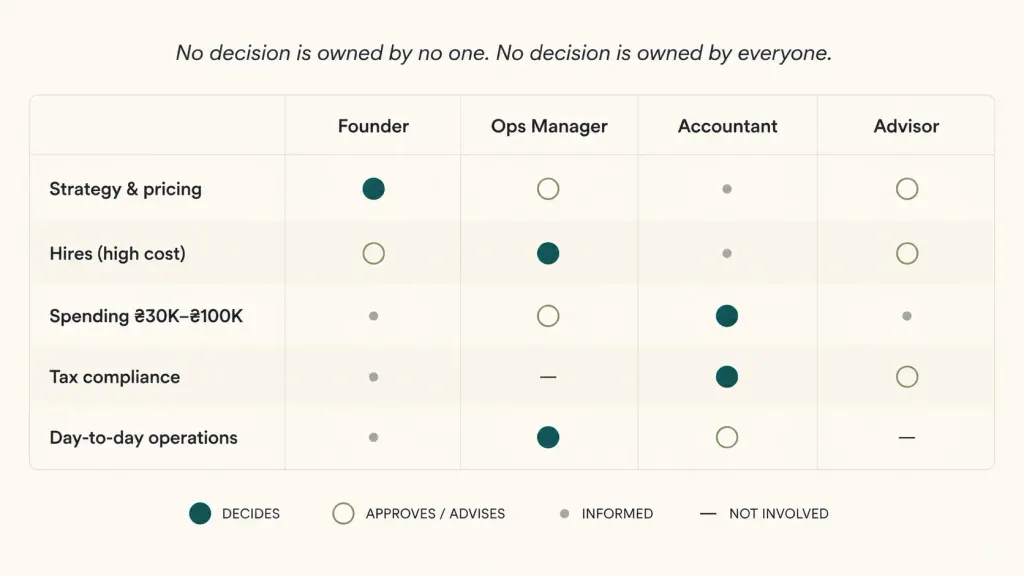
Una matriz de derechos de decisión funcional para una empresa de servicios ucraniana de ₴3–10M se ve más o menos así:
| Tipo de decisión | Fundador | Gerente de Operaciones | Contador | Asesor |
|---|---|---|---|---|
| Dirección estratégica, precios, mercado | Decide | Informado | Informado | Asesora |
| Contrataciones > ₴50K de costo mensual | Decide | Asesora | Informado | – |
| Contrataciones < ₴50K de costo mensual | Aprueba | Decide | – | – |
| Gastos < ₴30K, recurrentes o puntuales | Informado | Decide | – | – |
| Gastos ₴30K–₴100K | Aprueba | Propone | Revisa | – |
| Gastos > ₴100K | Decide | Propone | Revisa | Asesora |
| Cumplimiento fiscal, reportes | Informado | – | Decide | – |
| Retiros del propietario y dividendos | Decide | – | Revisa | Asesora |
| Operaciones diarias | – | Decide | – | – |
Los umbrales exactos importan menos que el principio. Cada tipo de decisión tiene una persona que "decide" — un único punto de responsabilidad — y otras que aprueban, son informadas o asesoran. Ninguna decisión queda sin dueño. Ninguna decisión es de todos a la vez.
Una vez que existe esta matriz, "vigilar las finanzas" deja de ser una actividad continua del fundador y pasa a ser una serie de momentos estructurados. El vistazo diario de 5 minutos responde "¿algo inusual?". La revisión semanal de 30 minutos responde "¿hay algo en los próximos 14 días que necesite mi decisión?". La mayoría de los días, las respuestas son "no" y "nada" — y el fundador vuelve a construir el negocio.
Los cuatro antipatrones del control ansioso
En decenas de llamadas de consultoría con dueños de negocios ucranianos, se repiten los mismos cuatro antipatrones. La fundadora de la consultora de TI había caído en los cuatro.
Antipatrón uno. La revisión diaria del saldo bancario. Abrir la app del banco varias veces al día para "ver cómo estamos". Esta actividad cuesta horas a la semana y produce casi ninguna señal útil — porque las fluctuaciones diarias son en su mayoría ruido. La única pregunta diaria legítima es "¿algo anómalo?" — y eso requiere 90 segundos, no 90 minutos.
Antipatrón dos. La revisión de pérdidas y ganancias en un solo bloque. Mirar una cifra monolítica de pérdidas y ganancias y sentirse tranquilo (o alarmado) sin segmentar. Una revisión real exige desglosar: por cliente, por línea de servicio, por mes, por categoría de costo. La cifra agregada puede estar sana mientras la mezcla subyacente se está pudriendo. El antipatrón es no mirar nunca los componentes.
Antipatrón tres. La trampa de "lo reviso cuando tenga tiempo". Postergar las revisiones mensuales y trimestrales para "cuando las cosas se calmen". Nunca se calman — esa es la naturaleza de llevar un negocio. La revisión mensual debe ser un evento fijo en el calendario, como un ciclo de nómina. Saltearla una vez significa saltearla tres veces seguidas, y recién seis meses después notar que algo importante cambió.
Antipatrón cuatro. La trampa de "todo es una decisión del fundador". Negarse a delegar cualquier decisión de gasto u operativa por "¿y si sale mal?". El resultado es que el fundador dedica horas por semana a decisiones de ₴2.000, mientras que las decisiones estratégicas de ₴200.000 reciben menos atención de la que necesitan. La solución es la matriz de derechos de decisión — aplicada de forma consistente, no improvisada.
Estos cuatro patrones explican por qué los fundadores pueden dedicar 14 horas a la semana a las finanzas y aun así llevarse sorpresas. Las actividades se sienten productivas, pero no producen control.
Qué cambió la consultora en 90 días
Después de la brecha de septiembre — que cubrió recurriendo a una línea de crédito personal con un interés incómodo — la fundadora hizo tres cambios.
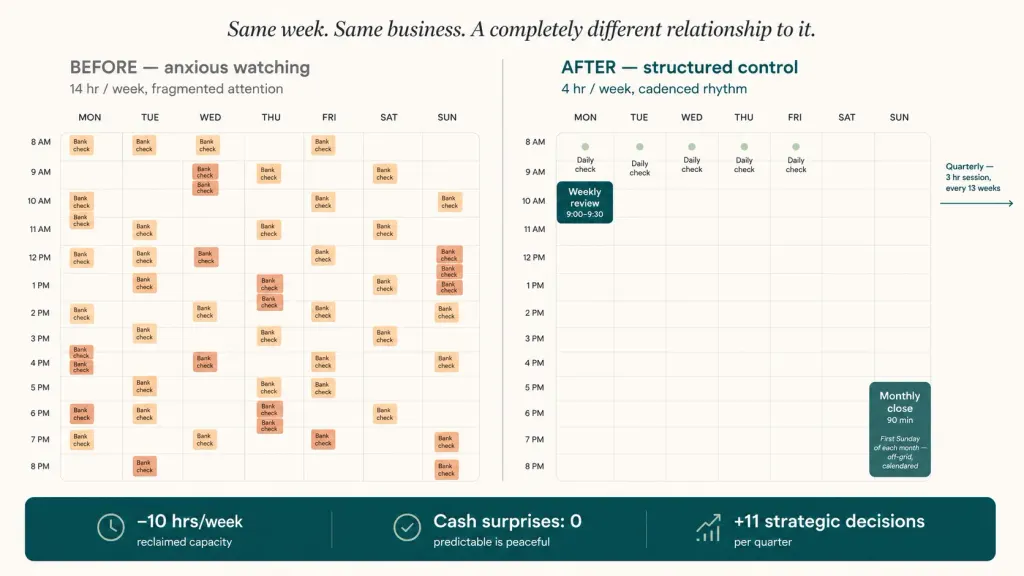
Instaló el ciclo de cuatro cadencias. Vistazo diario de 5 minutos a las 8:30 a. m., antes de revisar el correo. Revisión semanal de 30 minutos cada lunes por la mañana. Cierre mensual de 90 minutos el primer domingo de cada mes, con su contador sumándose durante 30 de esos 90 minutos. Sesión trimestral de 3 horas con el contador y un asesor financiero externo. Las cadencias se convirtieron en eventos de calendario con su propio bloque de reunión — innegociables, no movibles por asuntos "urgentes".
Construyó la matriz de derechos de decisión junto con el gerente de operaciones. Las decisiones de gasto por debajo de ₴30K pasaron por completo al gerente de operaciones. Decisiones de contratación por debajo de ₴50K de costo mensual: decide el gerente de operaciones, aprueba la fundadora. Por encima de esos umbrales, decide la fundadora. La matriz vivía en una hoja impresa sobre su escritorio y en una página de Notion que el equipo podía consultar.
Dejó de abrir la app del banco fuera de los momentos cadenciados. Una regla específica de comportamiento prohibido. La app en su teléfono se movió a una carpeta que no visitaba. El chequeo de las 8:30 a. m. era el único momento en que la miraba. Cuando surgía el impulso de ansiedad — y surgió, con frecuencia, durante las primeras tres semanas — lo anotaba en una lista de "temas para discutir en la revisión semanal del lunes".
Doce semanas después:
- Tiempo dedicado a las finanzas por semana: bajó de ~14 horas a ~4 horas (solo el tiempo cadenciado)
- Chequeos por ansiedad al día: bajaron de 6+ a 0 hacia la semana 5
- Decisiones estratégicas realmente tomadas: 11 en el primer trimestre, frente a 4 en el trimestre anterior (porque ya no eran desplazadas por microdecisiones tácticas)
- Sorpresas de caja: cero. El bache de la cartera de octubre-noviembre se detectó a mediados de agosto y se gestionó de forma proactiva (descuento por pronto pago en tres facturas, dos compras de equipamiento postergadas, línea de crédito intacta).
- Beneficio neto: prácticamente estable en el trimestre (∼₴380K) — el impacto del sistema se manifiesta a lo largo de varios trimestres, no en 12 semanas. Pero las más de 50 horas mensuales que recuperó se invirtieron en cerrar dos nuevos clientes en el cuarto trimestre, que hicieron crecer el negocio un 18 % interanual.
"Lo asombroso no fue tener más control. Fue tener más control haciendo menos de lo que hacía antes. La ansiedad no es control. Es solo ansiedad con etiqueta de finanzas."
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cómo empiezo si actualmente estoy en el patrón de "vigilancia ansiosa"?

Empiece con la regla diaria de 5 minutos, más una regla de comportamiento prohibido para la app del banco fuera de esa ventana. Solo esos dos cambios durante dos semanas. Producen un alivio inmediato del estrés y demuestran que nada se rompe. Luego agregue la revisión semanal de 30 minutos. Vaya sumando la mensual y la trimestral a lo largo de un trimestre.
¿Necesito un asesor financiero para la revisión trimestral?
Muy recomendable para negocios con ingresos anuales superiores a ₴3M. Un asesor externo en la cadencia trimestral — alguien que ve muchos negocios, puede comparar y no está ansioso por su situación particular — aporta una perspectiva que la mirada interna del negocio no capta. Para negocios más pequeños, la combinación fundador + contador puede sustituirlo, pero el fundador debe comprometerse a plantear preguntas genuinamente estratégicas, no operativas.
¿Qué pasa si mi gerente de operaciones no está listo para asumir decisiones de gasto de ₴30K?
Baje el umbral al principio. Empiece en ₴10K, observe cómo se toman las decisiones durante un mes y luego súbalo. Lo importante es la estructura, no la cifra específica. Un umbral de decisión claro de ₴5K, propiedad de alguien que no sea el fundador, es mejor que ningún umbral.
¿Puede cambiar la matriz de derechos de decisión?
Sí, de forma intencional — normalmente se revisa en la cadencia trimestral. Evite cambiarla de improviso en medio de un trimestre, porque eso destruye su confianza y previsibilidad. Trátela como un documento constitucional — estable, modificado ocasionalmente mediante un proceso deliberado.
¿Qué pasa si surge un problema fuera de la cadencia? ¿Simplemente espero?
Los problemas reales se atienden en cuanto surgen. La cadencia no consiste en ignorar incendios; consiste en no generar incendios por la vigilancia ansiosa. Si aparece algo genuinamente urgente — la pérdida de un cliente importante, una factura inesperada de ₴500K — usted actúa. Pero ₴1.200 en gastos inesperados de hosting no es urgente; eso va a la cola de la revisión semanal.
¿Cuánto tiempo tarda en sentirse real?
Para la mayoría de los fundadores: la baja en la ansiedad diaria ocurre en la semana 2. La sensación de "confío en el sistema" llega alrededor de la semana 6. Los resultados cuantitativos — mejores decisiones, menos sorpresas, más tiempo estratégico — se vuelven visibles hacia el segundo trimestre. El sistema se fortalece cada trimestre a medida que los datos que lo sustentan se vuelven más ricos.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



