


Sommaire

1.2k

11 min

18.06.2026
14 heures par semaine à « surveiller les finances » — et pourtant prise au dépourvu

Sergiy Shuldik
Financial Expert at Finmap
« J'avais mon appli bancaire ouverte plus souvent que mes e-mails. Je connaissais chaque paiement fournisseur, chaque facture client, chaque solde hebdomadaire — et je n'ai quand même pas vu le trou de 280 000 ₴ qui nous a frappés en septembre. »
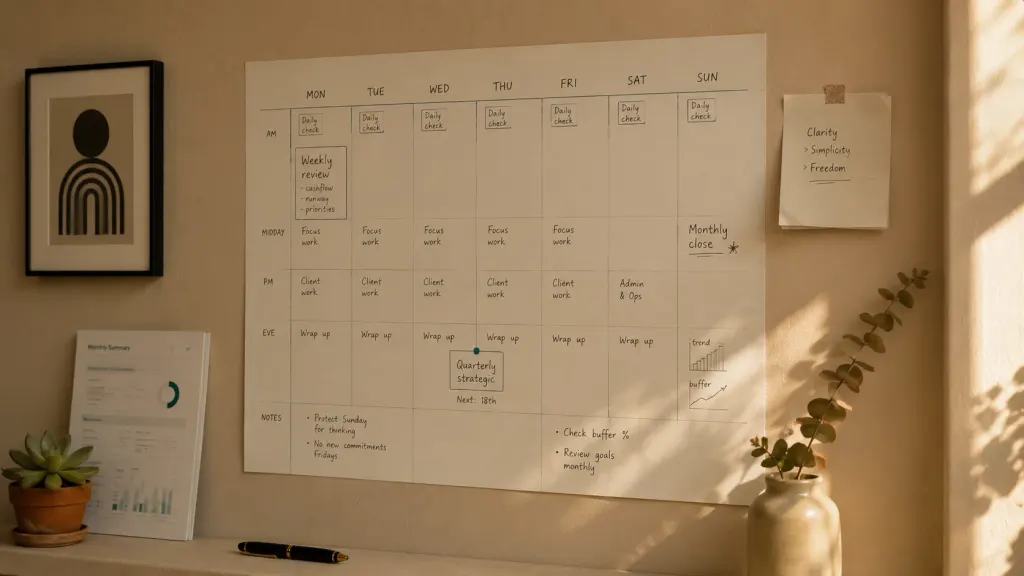
Elle dirige une entreprise de conseil en informatique. Six ans d'existence. Douze personnes. Chiffre d'affaires annuel : 6 000 000 ₴. Vue de l'extérieur, une entreprise prospère avec un portefeuille de clients stable.
Elle passe aussi, selon ses propres calculs, environ deux heures par jour à surveiller ses finances. Applications bancaires le matin. Révision du tableur à midi. Coup d'œil rapide sur la trésorerie avant de dormir. Simulations mentales le week-end. Total : environ 14 heures par semaine — presque un mi-temps — consacrées à « surveiller les finances ».
Et fin septembre l'an dernier, elle a manqué un trou de trésorerie de 280 000 ₴ pendant 30 jours entiers. Un gros client a retardé son paiement de 6 semaines. Deux nouveaux contrats ont glissé d'août à octobre. Les paiements ЄСВ (cotisations sociales) sont arrivés à échéance. La combinaison aurait dû être visible dès mi-juillet. Mais ses 14 heures par semaine étaient consacrées à surveiller, pas à contrôler — et la différence entre ces deux mots constitue l'essentiel de cet article.
Le paradoxe est inconfortable. Plus d'heures passées sur les finances n'égale pas plus de contrôle. Souvent, cela égale plus d'anxiété avec moins de signal exploitable. Voici l'histoire de ce qui a changé quand elle a remplacé la surveillance anxieuse par un vrai système — et récupéré au passage plus de 50 heures par mois.
Le paradoxe : surveiller n'est pas contrôler
La plupart des fondateurs, quand leur entreprise devient assez grande pour paraître financièrement complexe, développent une habitude qu'ils appellent « garder un œil attentif sur les finances ». En pratique, cette habitude consiste à :
- Ouvrir l'application bancaire plusieurs fois par jour
- Faire mentalement des simulations de trésorerie pendant les trajets
- Jeter un œil au dernier compte de résultat dès que le comptable l'envoie
- Ouvrir le tableur chaque fois qu'un client paie ou qu'un fournisseur envoie une facture
- Rester éveillée certaines nuits à estimer le mois suivant
Ce n'est pas du contrôle. C'est de la surveillance anxieuse. Elle produit du stress, dévore des heures et fournit peu de signal utile — car les données surveillées (le solde bancaire du jour, l'encaissement de la semaine) sont surtout du bruit, tandis que les signaux qui comptent réellement (prévision de trésorerie à 90 jours, marge de contribution par client, trajectoire des coûts fixes) ne sont même pas à l'écran.
« Ce que je surveillais, ce n'était pas la bonne chose. La trésorerie disponible aujourd'hui ne vous dit rien sur octobre. Le temps que le solde bancaire montre un problème, le problème est là depuis des semaines. »
Le vrai contrôle financier est structurellement différent de la surveillance anxieuse. Il a des cadences. Il a des droits de décision clairs. Il a des signaux définis. Et — contre-intuitivement — il prend beaucoup moins de temps, car chaque unité de temps est consacrée à la bonne question, et non à celle qui déclenche l'anxiété sur le moment.
Cet article explique comment le mettre en place.
La boucle de contrôle à quatre cadences
Le contrôle financier n'est pas une seule activité. Ce sont quatre activités à quatre cadences différentes, chacune avec un objectif différent, chacune avec un investissement en temps différent. Ensemble, elles forment une boucle de contrôle qui détecte les problèmes 30 à 90 jours avant leur arrivée.
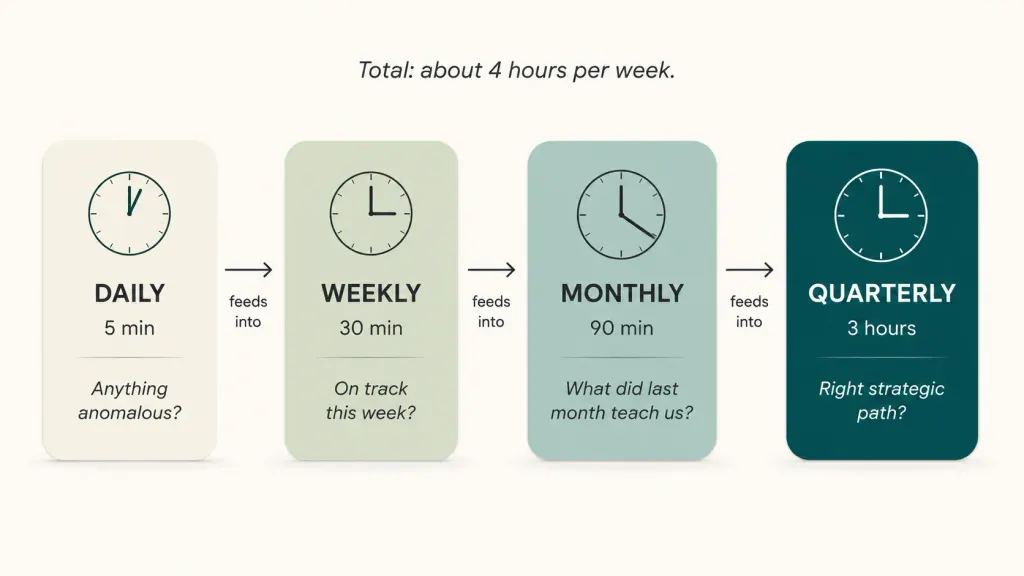
Quotidien — 5 minutes — « Sommes-nous opérationnellement en sécurité aujourd'hui ? »
La seule question quotidienne légitime est de savoir si quelque chose d'anormal s'est produit au cours des 24 dernières heures. Un coup d'œil à la position de trésorerie consolidée. Un scan des transactions inhabituelles. C'est tout. Tout ce qui dépasse 5 minutes par jour sur les finances relève de l'anxiété, pas du contrôle.
Hebdomadaire — 30 minutes — « Sommes-nous sur la bonne voie cette semaine ? »
Une fois par semaine, idéalement le lundi matin, examinez le calendrier des paiements à 14 jours. Y a-t-il des paiements clients attendus cette semaine qui ne sont pas arrivés ? Y a-t-il des paiements fournisseurs à échéance ? Y a-t-il quelque chose auquel vous vous êtes engagée la semaine dernière qui devient problématique ? Cela détecte les problèmes 1 à 2 semaines avant qu'ils ne deviennent critiques.
Mensuel — 90 minutes — « Que nous apprend le mois dernier ? »
Le premier dimanche ou lundi de chaque mois, une revue structurée de 90 minutes. Compte de résultat complet du mois clôturé. Écart par rapport à la prévision — ce qui était budgété, ce qui s'est réellement passé, pourquoi l'écart. Actualisez la prévision de trésorerie à 90 jours selon la réalité du mois. Mettez à jour les indicateurs clés : marge de contribution par client, trajectoire des coûts fixes, trésorerie disponible en mois.
Trimestriel — 3 heures — « Sommes-nous sur la bonne trajectoire stratégique ? »
Une fois par trimestre, une session d'une demi-journée — idéalement avec le comptable ou un conseiller financier. Les grandes questions : le schéma saisonnier est-il toujours celui que nous pensions ? Faut-il changer les prix ? Faut-il changer les effectifs ? La formule de dividendes est-elle toujours appropriée ? Y a-t-il des changements structurels dans le mix clients, les coûts, les marges ? C'est le niveau où se prennent les vraies décisions stratégiques.
Investissement total en temps : environ 4 heures par semaine — coups d'œil quotidiens inclus. Moins d'un tiers de ce que consomme la surveillance anxieuse. Avec un résultat considérablement plus utile.
La matrice des droits de décision — qui décide quoi
Le deuxième pilier du vrai contrôle est la clarté sur qui décide quoi et à quel seuil. La plupart des fondateurs se rabattent par défaut sur « je décide de tout » — ce qui semble responsable mais est en réalité l'opposé du contrôle. Cela crée des goulots d'étranglement. Cela signifie que les petites décisions reçoivent le même examen que les grandes. Cela garantit que la fondatrice est dans les détails alors qu'elle devrait faire du travail stratégique.
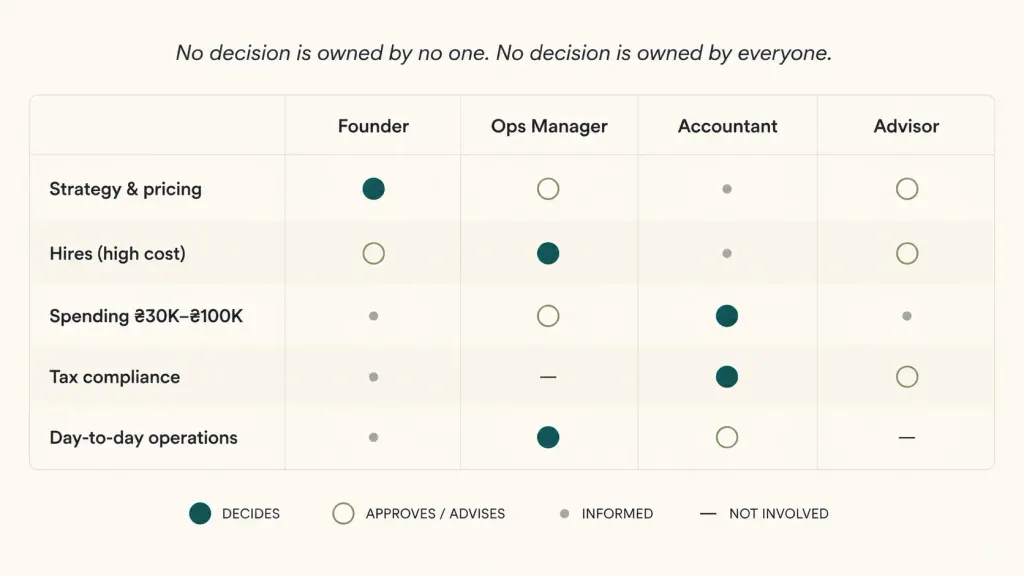
Une matrice des droits de décision fonctionnelle pour une entreprise de services ukrainienne de 3 à 10 millions ₴ ressemble à peu près à ceci :
| Type de décision | Fondateur | Responsable opérations | Comptable | Conseiller |
|---|---|---|---|---|
| Orientation stratégique, prix, marché | Décide | Informé | Informé | Conseille |
| Recrutements > 50 K ₴ de coût mensuel | Décide | Conseille | Informé | – |
| Recrutements < 50 K ₴ de coût mensuel | Approuve | Décide | – | – |
| Dépenses < 30 K ₴, récurrentes ou ponctuelles | Informé | Décide | – | – |
| Dépenses 30 K ₴–100 K ₴ | Approuve | Propose | Révise | – |
| Dépenses > 100 K ₴ | Décide | Propose | Révise | Conseille |
| Conformité fiscale, reporting | Informé | – | Décide | – |
| Prélèvements et dividendes du propriétaire | Décide | – | Révise | Conseille |
| Opérations quotidiennes | – | Décide | – | – |
Les seuils exacts importent moins que le principe. Chaque type de décision a une personne qui « décide » — un point unique de responsabilité — et d'autres qui approuvent, sont informés ou conseillent. Aucune décision n'appartient à personne. Aucune décision n'appartient à tout le monde.
Une fois cette matrice en place, « surveiller les finances » cesse d'être une activité continue de la fondatrice et devient une série de moments structurés. Le coup d'œil quotidien de 5 minutes répond à « quelque chose d'inhabituel ? ». La revue hebdomadaire de 30 minutes répond à « quelque chose dans les 14 prochains jours qui nécessite ma décision ? ». La plupart des jours, les réponses sont « non » et « rien » — et la fondatrice retourne construire son entreprise.
Les quatre anti-modèles du contrôle anxieux
Au fil de dizaines d'appels de conseil avec des dirigeants d'entreprise ukrainiens, les quatre mêmes anti-modèles reviennent. La fondatrice du cabinet de conseil informatique les avait tous les quatre.
Anti-modèle un. La vérification quotidienne du solde bancaire. Ouvrir l'application bancaire plusieurs fois par jour pour « voir où on en est ». Cette activité coûte des heures par semaine et produit presque aucun signal utile — car les fluctuations quotidiennes sont surtout du bruit. La seule question quotidienne légitime est « quelque chose d'anormal ? » — et cela demande 90 secondes, pas 90 minutes.
Anti-modèle deux. La lecture du compte de résultat en un seul bloc. Regarder un chiffre de profits et pertes monolithique et se sentir rassurée (ou alarmée) sans segmentation. Une vraie revue exige de décomposer : par client, par ligne de service, par mois, par catégorie de coûts. Le chiffre agrégé peut être sain alors que le mix sous-jacent se dégrade. L'anti-modèle consiste à ne jamais regarder les composantes.
Anti-modèle trois. Le piège du « je regarderai quand j'aurai le temps ». Repousser les revues mensuelles et trimestrielles à « quand les choses se calmeront ». Elles ne se calment jamais — c'est la nature même de diriger une entreprise. La revue mensuelle doit être un événement au calendrier avec un créneau fixe, comme un cycle de paie. La sauter une fois, c'est la sauter trois fois de suite, puis constater six mois plus tard que quelque chose de majeur a changé.
Anti-modèle quatre. Le piège du « tout est une décision de la fondatrice ». Refuser de déléguer toute décision de dépense ou opérationnelle par crainte que « et si c'était une erreur ? ». Résultat : la fondatrice passe des heures par semaine sur des décisions de 2 000 ₴, tandis que les décisions stratégiques de 200 000 ₴ reçoivent moins d'attention qu'elles n'en ont besoin. La solution est la matrice des droits de décision — appliquée de façon cohérente, pas improvisée.
Ces quatre schémas expliquent pourquoi les fondateurs peuvent passer 14 heures par semaine sur les finances et être quand même surpris. Les activités donnent une impression de productivité mais ne produisent pas de contrôle.
Ce que le cabinet de conseil a changé en 90 jours
Après le trou de trésorerie de septembre — qu'elle a comblé en puisant dans une ligne de crédit personnelle à un taux inconfortable — la fondatrice a apporté trois changements.
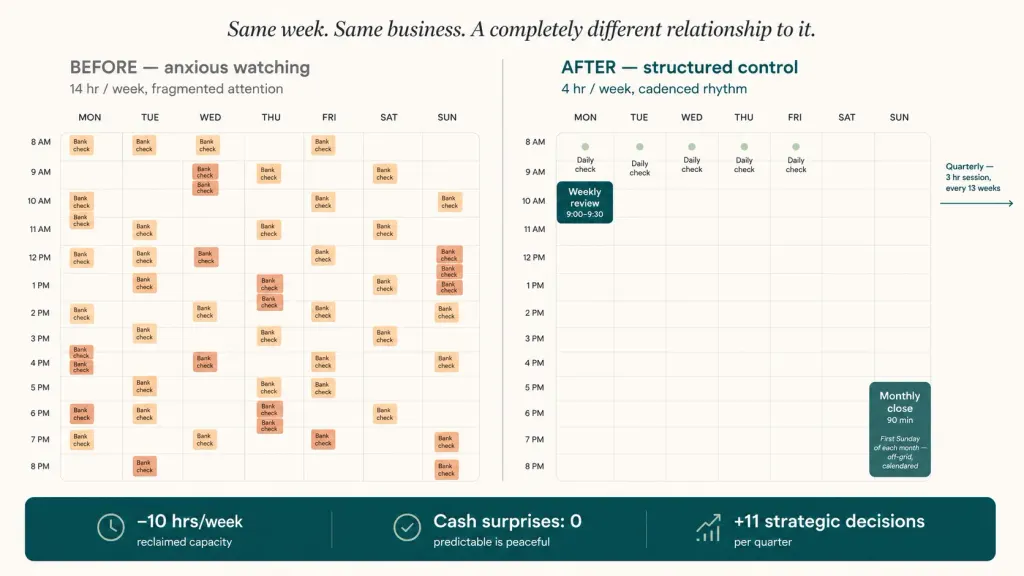
Elle a mis en place la boucle à quatre cadences. Coup d'œil quotidien de 5 minutes à 8h30, avant de consulter les e-mails. Revue hebdomadaire de 30 minutes chaque lundi matin. Clôture mensuelle de 90 minutes le premier dimanche de chaque mois, avec son comptable présent pour 30 des 90 minutes. Session trimestrielle de 3 heures avec le comptable et un conseiller financier externe. Les cadences sont devenues des événements de calendrier avec leurs propres créneaux de réunion — non négociables, non déplaçables pour des affaires « urgentes ».
Elle a construit la matrice des droits de décision avec le responsable des opérations. Les décisions de dépenses sous 30 K ₴ sont passées entièrement au responsable des opérations. Décisions de recrutement sous 50 K ₴ de coût mensuel : le responsable des opérations décide, la fondatrice approuve. Au-delà de ces seuils, la fondatrice décide. La matrice vivait sur une page imprimée posée sur son bureau et sur une page Notion que l'équipe pouvait consulter.
Elle a arrêté d'ouvrir l'application bancaire en dehors des moments cadencés. Une règle spécifique de comportement interdit. L'application sur son téléphone a été déplacée dans un dossier qu'elle ne visitait pas. La vérification de 8h30 était le seul moment où elle regardait. Quand l'envie anxieuse la prenait — et cela arrivait, souvent, durant les trois premières semaines — elle la notait sur une liste de « choses à discuter à la revue hebdomadaire du lundi ».
Douze semaines plus tard :
- Temps consacré aux finances par semaine : passé de ~14 heures à ~4 heures (uniquement le temps cadencé)
- Vérifications anxieuses par jour : passées de 6+ à 0 dès la semaine 5
- Décisions stratégiques réellement prises : 11 au premier trimestre, contre 4 au trimestre précédent (car elles n'étaient plus éclipsées par des micro-décisions tactiques)
- Surprises de trésorerie : zéro. Le creux de pipeline octobre-novembre a été repéré mi-août et géré de façon proactive (remise pour paiement anticipé sur trois factures, deux achats d'équipement reportés, ligne de crédit non touchée).
- Bénéfice net : à peu près stable sur le trimestre (∼380 K ₴) — l'impact du système se manifeste sur plusieurs trimestres, pas en 12 semaines. Mais les plus de 50 heures par mois qu'elle a récupérées ont servi à décrocher deux nouveaux clients au T4, ce qui a fait croître l'entreprise de 18 % en glissement annuel.
« Ce qui est étonnant, ce n'est pas que j'avais plus de contrôle. C'est que j'avais plus de contrôle en faisant moins de ce que je faisais avant. L'anxiété n'est pas du contrôle. C'est juste de l'anxiété avec une étiquette financière. »
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Comment démarrer si je suis actuellement dans le schéma de « surveillance anxieuse » ?

Commencez par la règle quotidienne de 5 minutes, plus une règle de comportement interdit pour l'application bancaire en dehors de cette fenêtre. Seulement ces deux changements pendant deux semaines. Ils produisent un soulagement immédiat du stress et démontrent que rien ne casse. Ajoutez ensuite la revue hebdomadaire de 30 minutes. Construisez vers le mensuel et le trimestriel sur un trimestre.
Ai-je besoin d'un conseiller financier pour la revue trimestrielle ?
Fortement recommandé pour les entreprises au-dessus de 3 M ₴ de chiffre d'affaires annuel. Un conseiller externe à la cadence trimestrielle — quelqu'un qui voit de nombreuses entreprises, peut comparer, et n'est pas anxieux au sujet de votre situation particulière — apporte une perspective qu'une vue de l'intérieur de l'entreprise ne peut pas donner. Pour les plus petites entreprises, la combinaison fondatrice + comptable peut suffire, mais la fondatrice doit s'engager sur des questions véritablement stratégiques, et non opérationnelles.
Et si mon responsable des opérations n'est pas prêt à prendre en charge des décisions de dépenses de 30 K ₴ ?
Abaissez le seuil au départ. Commencez à 10 K ₴, observez comment les décisions sont prises pendant un mois, puis augmentez. L'important est la structure, pas le chiffre précis. Un seuil de décision clair de 5 K ₴ détenu par quelqu'un d'autre que la fondatrice vaut mieux que pas de seuil du tout.
La matrice des droits de décision peut-elle changer ?
Oui, de manière intentionnelle — généralement révisée à la cadence trimestrielle. Évitez de la modifier au coup par coup en plein milieu d'un trimestre, ce qui détruit sa fiabilité et sa prévisibilité. Traitez-la comme un document constitutionnel — stable, occasionnellement amendé par un processus délibéré.
Et si un problème apparaît en dehors de la cadence — dois-je simplement attendre ?
Les vrais problèmes sont toujours traités dès qu'ils surviennent. La cadence ne consiste pas à ignorer les incendies ; elle consiste à ne pas en créer par une surveillance anxieuse. Si quelque chose de véritablement urgent survient — la perte d'un client majeur, une facture inattendue de 500 K ₴ — vous agissez. Mais 1 200 ₴ de frais d'hébergement imprévus n'est pas urgent ; cela part dans la file de la revue hebdomadaire.
Combien de temps faut-il pour que cela devienne concret ?
Pour la plupart des fondateurs : la baisse de l'anxiété quotidienne se produit en semaine 2. Le sentiment « je fais confiance au système » arrive vers la semaine 6. Les résultats quantitatifs — de meilleures décisions, moins de surprises, plus de temps stratégique — deviennent visibles dès le deuxième trimestre. Le système se renforce chaque trimestre à mesure que les données sous-jacentes s'enrichissent.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



