


Inhoudsopgave

1.2k

11 min

18.06.2026
14 Uur per Week "de Financiën Checken" — en Toch Verrast

Sergiy Shuldik
Financial Expert at Finmap
"Ik had mijn bank-app vaker open dan mijn e-mail. Ik kende elke leveranciersbetaling, elke klantfactuur, elk wekelijks saldo — en toch zag ik het gat van ₴280.000 niet aankomen dat ons in september raakte."
Zij runt een IT-consultancybedrijf. Zes jaar oud. Twaalf mensen. Jaaromzet: ₴6.000.000. Van buitenaf gezien een succesvol bedrijf met een stabiel klantenbestand.
Ze besteedt ook, naar eigen zeggen, ongeveer twee uur per dag aan financiële monitoring. 's Ochtends de bank-app. Tijdens de lunch de spreadsheet doornemen. Een snelle blik op de kas voor het slapengaan. Mentale simulaties in het weekend. Totaal: ongeveer 14 uur per week — bijna een parttime baan — besteed aan "de financiën in de gaten houden."
En eind september vorig jaar miste ze een kastekort van ₴280.000, een volle 30 dagen van tevoren. Eén grote klant betaalde 6 weken te laat. Twee nieuwe deals schoven op van augustus naar oktober. De ESV-afdrachten vielen samen. Deze combinatie had al medio juli zichtbaar moeten zijn. Maar haar 14 uur per week gingen op aan kijken, niet aan sturen — en het verschil tussen die twee woorden vormt de kern van dit artikel.
De paradox is ongemakkelijk. Meer uren aan financiën besteden staat niet gelijk aan meer controle. Vaak levert het juist meer onrust op, met minder bruikbaar signaal. Dit is het verhaal van wat er veranderde toen zij angstig toezicht verving door een écht systeem — en er 50+ uur per maand mee terugkreeg.
De Paradox: Kijken Is Geen Sturen
De meeste ondernemers ontwikkelen, zodra hun bedrijf financieel complex genoeg aanvoelt, een gewoonte die ze "de financiën scherp in de gaten houden" noemen. In de praktijk komt die gewoonte hierop neer:
- Meerdere keren per dag de bank-app openen
- Tijdens de reis mentaal kassimulaties doorlopen
- Direct naar de laatste winst-en-verliesrekening kijken zodra de boekhouder die stuurt
- De spreadsheet erbij pakken zodra een klant betaalt of een leverancier een factuur stuurt
- Sommige nachten wakker liggen om de volgende maand in te schatten
Dit is geen sturing. Dit is angstig toezicht. Het levert stress op, kost uren, en geeft weinig bruikbaar signaal — omdat de gegevens waarnaar gekeken wordt (het banksaldo van vandaag, de inkomende betaling van deze week) grotendeels ruis zijn, terwijl de signalen die er echt toe doen (kasstroomprognose voor 90 dagen, dekkingsbijdrage per klant, ontwikkeling van de vaste kosten) niet eens in beeld zijn.
"Waar ik naar keek, was het verkeerde. Het kassaldo van vandaag zegt niets over oktober. Tegen de tijd dat het banksaldo een probleem toont, speelt dat probleem al weken."
Echte financiële sturing verschilt structureel van angstig toezicht. Het heeft ritmes. Het heeft duidelijke beslissingsbevoegdheden. Het heeft vastgelegde signalen. En — tegen de intuïtie in — het kost veel minder tijd, omdat elke tijdseenheid wordt besteed aan de juiste vraag, niet aan wat op dat moment toevallig onrust veroorzaakt.
Dit artikel gaat over hoe je dat invoert.
De Vierslags Controlecyclus
Financiële sturing is geen losse activiteit. Het bestaat uit vier activiteiten op vier verschillende ritmes, elk met een ander doel en een andere tijdsinvestering. Samen vormen ze een controlecyclus die problemen 30–90 dagen voordat ze zich voordoen opvangt.
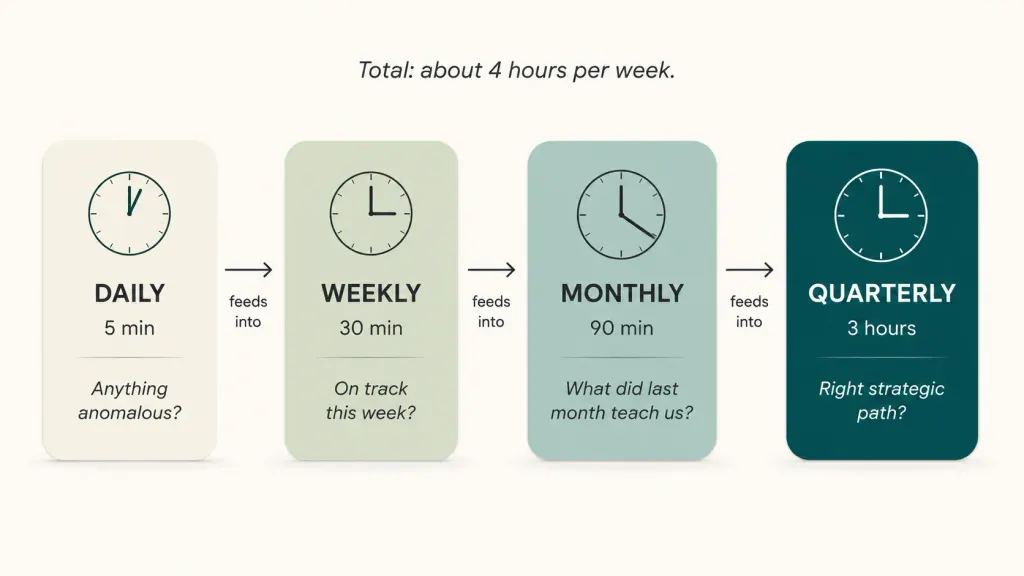
Dagelijks — 5 minuten — "Zijn we vandaag operationeel veilig?"
De enige legitieme dagelijkse vraag is of er in de afgelopen 24 uur iets afwijkends is gebeurd. Een blik op de geconsolideerde kaspositie. Een scan van ongewone transacties. Dat is alles. Meer dan 5 minuten per dag aan financiën is onrust, geen sturing.
Wekelijks — 30 minuten — "Liggen we deze week op koers?"
Eén keer per week, idealiter maandagochtend, de betaalkalender voor 14 dagen bekijken. Zijn er klantbetalingen verwacht deze week die nog niet zijn binnengekomen? Zijn er leveranciersbetalingen die vervallen? Is er iets waar je vorige week een toezegging voor deed dat nu problematisch wordt? Dit vangt problemen op 1–2 weken voordat ze kritiek worden.
Maandelijks — 90 minuten — "Wat vertelt vorige maand ons?"
Eerste zondag of maandag van elke maand, een gestructureerde review van 90 minuten. Volledige winst-en-verliesrekening voor de afgesloten maand. Afwijking ten opzichte van de prognose — wat was begroot, wat gebeurde er werkelijk, waarom het verschil. De kasstroomprognose voor 90 dagen bijwerken op basis van de realiteit van deze maand. Kernstatistieken updaten: dekkingsbijdrage per klant, ontwikkeling van de vaste kosten, runway in maanden.
Per kwartaal — 3 uur — "Zitten we op het juiste strategische pad?"
Eén keer per kwartaal een halve dag sessie — idealiter samen met de boekhouder of een financieel adviseur. De grote vragen: Is het seizoenspatroon nog wat we denken dat het is? Moet de prijsstelling veranderen? Moet de personeelsbezetting veranderen? Is de formule voor dividenduitkering nog passend? Zijn er structurele verschuivingen in klantenmix, kosten, marges? Dit is het niveau waarop de echte strategische beslissingen worden genomen.
Totale tijdsinvestering: ongeveer 4 uur per week — inclusief de dagelijkse blikken. Minder dan een derde van wat angstig toezicht kost. Met aanzienlijk bruikbaardere output.
De Matrix van Beslissingsbevoegdheden — Wie Beslist Wat
De tweede pijler van echte sturing is duidelijkheid over wie wat beslist bij welke drempel. De meeste ondernemers vallen terug op "ik beslis alles" — dat klinkt verantwoordelijk, maar is in feite het tegenovergestelde van sturing. Het creëert knelpunten. Het betekent dat kleine beslissingen dezelfde aandacht krijgen als grote. Het garandeert dat de ondernemer in de details zit terwijl die eigenlijk strategisch werk zou moeten doen.
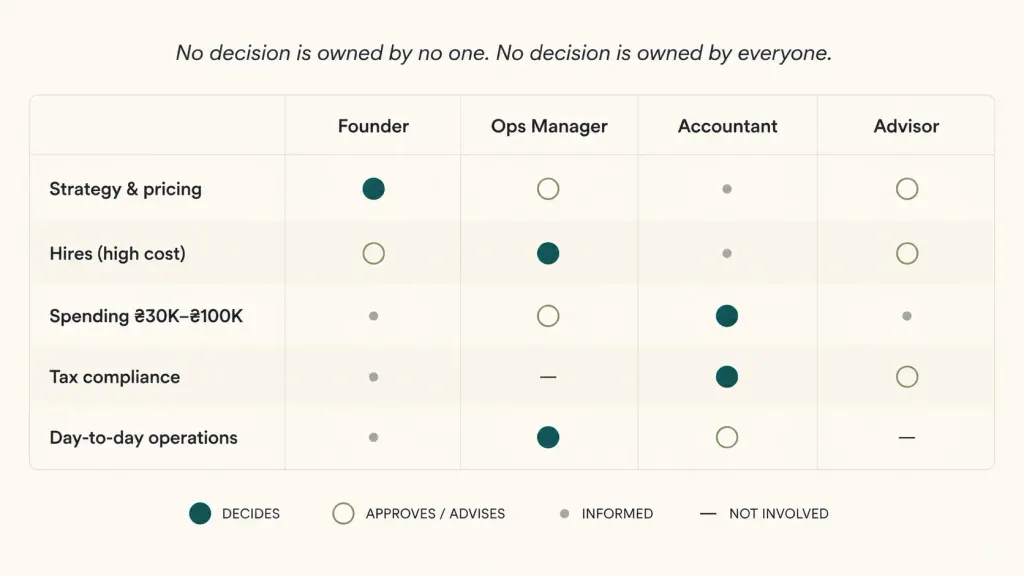
Een werkende matrix van beslissingsbevoegdheden voor een Oekraïens dienstenbedrijf van ₴3–10 miljoen ziet er ongeveer zo uit:
| Type beslissing | Eigenaar | Operations Manager | Boekhouder | Adviseur |
|---|---|---|---|---|
| Strategische richting, prijsstelling, markt | Beslist | Geïnformeerd | Geïnformeerd | Adviseert |
| Aanwervingen > ₴50K maandelijkse kosten | Beslist | Adviseert | Geïnformeerd | – |
| Aanwervingen < ₴50K maandelijkse kosten | Keurt goed | Beslist | – | – |
| Uitgaven < ₴30K, terugkerend of eenmalig | Geïnformeerd | Beslist | – | – |
| Uitgaven ₴30K–₴100K | Keurt goed | Stelt voor | Beoordeelt | – |
| Uitgaven > ₴100K | Beslist | Stelt voor | Beoordeelt | Adviseert |
| Belastingnaleving, rapportage | Geïnformeerd | – | Beslist | – |
| Opnames en dividenden voor de eigenaar | Beslist | – | Beoordeelt | Adviseert |
| Dagelijkse operaties | – | Beslist | – | – |
De exacte drempels zijn minder belangrijk dan het principe. Elk type beslissing heeft één persoon die "beslist" — één aanspreekpunt — en anderen die goedkeuren, geïnformeerd worden of adviseren. Geen enkele beslissing is van niemand. Geen enkele beslissing is van iedereen.
Zodra deze matrix bestaat, stopt "de financiën in de gaten houden" een continue activiteit van de ondernemer te zijn en wordt het een reeks gestructureerde momenten. De dagelijkse blik van 5 minuten beantwoordt "iets ongewoons?" De wekelijkse review van 30 minuten beantwoordt "is er iets in de komende 14 dagen dat mijn beslissing nodig heeft?" Op de meeste dagen zijn de antwoorden "nee" en "niets" — en gaat de ondernemer weer verder met het bouwen van het bedrijf.
De Vier Valkuilen van Angstige Sturing
Uit tientallen consultgesprekken met Oekraïense ondernemers komen steeds dezelfde vier valkuilen naar voren. De oprichtster van het IT-consultancybedrijf ging in alle vier de fout in.
Valkuil één. Het dagelijkse checken van het banksaldo. Meerdere keren per dag de bank-app openen om "te zien waar we staan." Deze activiteit kost uren per week en levert vrijwel geen bruikbaar signaal op — omdat dagelijkse schommelingen grotendeels ruis zijn. De enige legitieme dagelijkse vraag is "iets afwijkends?" — en dat kost 90 seconden, geen 90 minuten.
Valkuil twee. De winst-en-verliesrekening als één geheel bekijken. Naar een monolithisch winst-en-verliescijfer kijken en je gerustgesteld (of juist alarmerend) voelen zonder segmentatie. Een echte review vereist opsplitsing: per klant, per dienst, per maand, per kostencategorie. Het totaalcijfer kan gezond ogen terwijl de onderliggende mix wegrot. De valkuil is nooit naar de onderdelen te kijken.
Valkuil drie. De val van "ik bekijk het wel als er tijd is." Maandelijkse en kwartaalreviews doorschuiven tot "het rustiger wordt." Het wordt nooit rustiger — dat is nu eenmaal het wezen van een bedrijf runnen. De maandelijkse review moet een vast agendapunt zijn met een vaste tijdslot, net als een salariscyclus. Eén keer overslaan betekent al snel drie keer op rij overslaan, en pas zes maanden later merken dat er iets belangrijks is verschoven.
Valkuil vier. De val van "alles is een beslissing van de eigenaar." Weigeren om enige uitgave- of operationele beslissing te delegeren, uit angst "wat als het fout gaat?" Het resultaat: de ondernemer besteedt uren per week aan beslissingen van ₴2.000, terwijl de strategische beslissingen van ₴200.000 minder aandacht krijgen dan nodig. De oplossing is de matrix van beslissingsbevoegdheden — consequent toegepast, niet geïmproviseerd.
Deze vier patronen verklaren waarom ondernemers 14 uur per week aan financiën kunnen besteden en toch verrast worden. De activiteiten voelen productief, maar leveren geen sturing op.
Wat het Consultancybedrijf in 90 Dagen Veranderde
Na het tekort van september — dat ze opving door een privé-kredietlijn aan te spreken tegen ongemakkelijke rente — voerde de oprichtster drie veranderingen door.
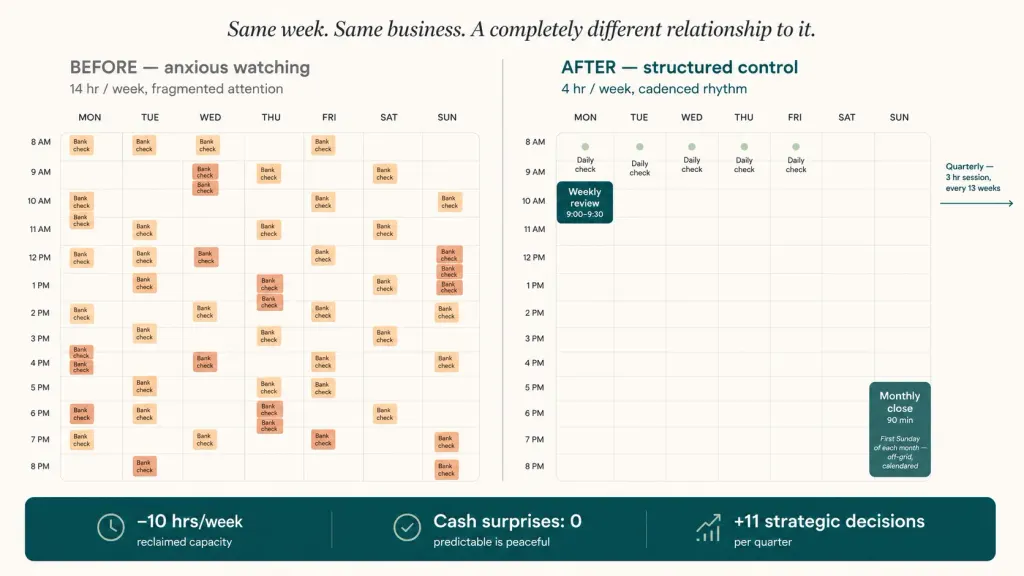
Ze voerde de vierslags controlecyclus in. Dagelijks 5 minuten om 8:30 uur, vóór het checken van de e-mail. Wekelijkse review van 30 minuten elke maandagochtend. Maandelijkse afsluiting van 90 minuten op de eerste zondag van elke maand, waarbij haar boekhouder 30 van de 90 minuten aansloot. Kwartaalsessie van 3 uur met zowel de boekhouder als een externe financieel adviseur. De ritmes werden vaste agendapunten met hun eigen tijdsblok — niet onderhandelbaar, niet te verzetten voor "urgente" zaken.
Ze bouwde samen met de operations manager de matrix van beslissingsbevoegdheden. Uitgavenbeslissingen onder ₴30K gingen volledig naar de operations manager. Aanwervingsbeslissingen onder ₴50K maandelijkse kosten: operations manager beslist, eigenaar keurt goed. Boven die drempels beslist de eigenaar. De matrix hing op papier op haar bureau en stond op een Notion-pagina die het team kon raadplegen.
Ze stopte met het openen van de bank-app buiten de vaste momenten. Een specifieke regel voor verboden gedrag. De app op haar telefoon verhuisde naar een map die ze nooit bezocht. De check om 8:30 uur was het enige moment dat ze keek. Wanneer de aandrang toesloeg — en dat gebeurde, vaak, de eerste drie weken — noteerde ze het op een lijst met "onderwerpen voor de wekelijkse review van maandag."
Twaalf weken later:
- Tijd besteed aan financiën per week: gedaald van ~14 uur naar ~4 uur (alleen de vaste momenten)
- Angstchecks per dag: gedaald van 6+ naar 0 tegen week 5
- Daadwerkelijk genomen strategische beslissingen: 11 in het eerste kwartaal, tegenover 4 het kwartaal daarvoor (omdat ze niet langer werden verdrongen door tactische microbeslissingen)
- Kasverrassingen: nul. De zwakke plek in de pijplijn voor oktober-november werd medio augustus opgemerkt en proactief beheerd (vroegbetalingskorting op drie facturen, twee apparatuuraankopen uitgesteld, kredietlijn onaangeroerd gehouden).
- Nettowinst: ongeveer gelijk gebleven voor het kwartaal (∼₴380K) — de impact van het systeem laat zich over meerdere kwartalen zien, niet in 12 weken. Maar de 50+ uur per maand die ze terugkreeg, ging naar het binnenhalen van twee nieuwe klanten in Q4, waardoor het bedrijf 18% YoY groeide.
"Het bijzondere was niet dat ik meer controle had. Het was dat ik meer controle had terwijl ik minder deed van wat ik voorheen deed. Onrust is geen sturing. Het is gewoon onrust met een financieel etiket erop."
Deel waardevolle content — word een bron van inzichten






Veelgestelde Vragen
Hoe begin ik als ik nu in het patroon van "angstig toezicht" zit?

Begin met de dagelijkse 5-minutenregel, plus een verbod op de bank-app buiten dat tijdslot. Alleen die twee veranderingen, twee weken lang. Ze leveren meteen minder stress op en laten zien dat er niets misgaat. Voeg daarna de wekelijkse review van 30 minuten toe. Bouw over een kwartaal verder naar het maandelijkse en kwartaalritme.
Heb ik een financieel adviseur nodig voor de kwartaalreview?
Sterk aanbevolen voor bedrijven met een jaaromzet boven ₴3 miljoen. Een externe adviseur op kwartaalbasis — iemand die veel bedrijven ziet, kan benchmarken en niet emotioneel betrokken is bij jouw specifieke situatie — voegt een perspectief toe dat je van binnenuit het bedrijf mist. Voor kleinere bedrijven kan de combinatie eigenaar + boekhouder volstaan, maar de eigenaar moet zich dan wel committeren aan echt strategische vragen, niet aan operationele.
Wat als mijn operations manager nog niet klaar is om uitgavenbeslissingen tot ₴30K te dragen?
Verlaag de drempel in eerste instantie. Begin bij ₴10K, bekijk een maand lang hoe beslissingen worden genomen, en verhoog daarna. Het gaat om de structuur, niet om het specifieke bedrag. Een duidelijke drempel van ₴5K bij iemand anders dan de eigenaar is beter dan helemaal geen drempel.
Kan de matrix van beslissingsbevoegdheden veranderen?
Ja, bewust — meestal herzien op kwartaalritme. Vermijd het ad hoc aanpassen midden in een kwartaal, dat ondermijnt het vertrouwen en de voorspelbaarheid ervan. Behandel het als een soort grondwet — stabiel, af en toe aangepast via een weloverwogen proces.
Wat als er buiten het ritme om een probleem opduikt — wacht ik dan gewoon?
Echte problemen worden nog steeds aangepakt zodra ze zich voordoen. Het ritme gaat niet over branden negeren; het gaat over geen branden veroorzaken door angstig toezicht. Als er iets echt urgents opduikt — een grote klant verloren, een onverwachte factuur van ₴500K — dan onderneem je actie. Maar ₴1.200 aan onverwachte hostingkosten is niet urgent; dat gaat in de wachtrij van de wekelijkse review.
Hoe lang duurt het voordat het echt voelt?
Voor de meeste ondernemers: de dagelijkse onrust neemt af in week 2. Het gevoel van "ik vertrouw het systeem" ontstaat rond week 6. De meetbare resultaten — betere beslissingen, minder verrassingen, meer strategische tijd — worden zichtbaar tegen het tweede kwartaal. Het systeem wordt elk kwartaal sterker naarmate de onderliggende data rijker wordt.
Nog vragen?
We beantwoorden ze graag.


Finmap support



