



Índice

1.3k

11 min

18.06.2026
14 horas por semana “vendo as finanças” — e ainda assim sendo pego de surpresa

Sergiy Shuldik
Especialista financeiro na Finmap
"Eu deixava o app do banco aberto mais do que o e-mail. Sabia cada pagamento de fornecedor, cada fatura de cliente, cada saldo semanal — e mesmo assim não enxerguei o rombo de ₴280.000 que nos atingiu em setembro."
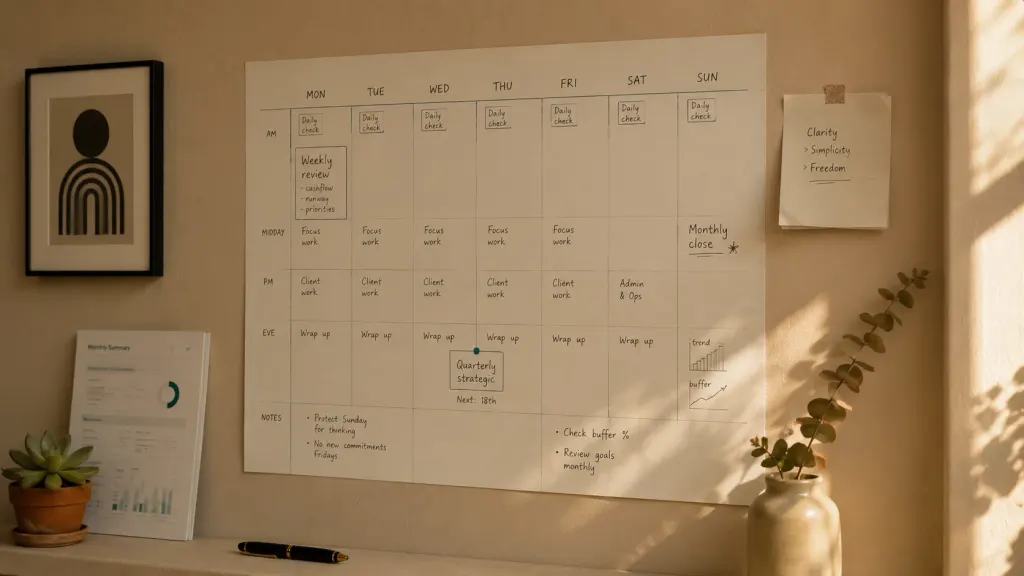
Ela toca uma empresa de consultoria em TI. Seis anos de mercado. Doze pessoas. Receita anual: ₴6.000.000. Olhando de fora, uma empresa bem-sucedida, com uma carteira estável de clientes.
Ela também gastava, pelas próprias contas, cerca de duas horas por dia monitorando as finanças. Apps de banco pela manhã. Revisão de planilha no almoço. Uma olhada rápida no caixa antes de dormir. Simulações mentais no fim de semana. Total: aproximadamente 14 horas por semana — quase um trabalho de meio período — dedicadas a “ficar de olho nas finanças”.
E, no fim de setembro do ano passado, ela deixou passar por 30 dias inteiros um déficit de caixa de ₴280.000. Um cliente grande atrasou o pagamento em 6 semanas. Dois novos contratos escorregaram de agosto para outubro. Os pagamentos de ЄСВ venceram. A combinação já deveria estar visível em meados de julho. Mas aquelas 14 horas por semana eram gastas observando, não controlando — e a diferença entre essas duas palavras é boa parte deste artigo.
O paradoxo é desconfortável. Mais horas gastas com finanças não significam mais controle. Muitas vezes, significam mais ansiedade e menos sinal útil para agir. Esta é a história do que mudou quando ela trocou a vigilância ansiosa por um sistema de verdade — e, no processo, recuperou mais de 50 horas por mês.
O paradoxo: observar não é controlar
A maioria dos fundadores, quando a empresa cresce a ponto de as finanças começarem a parecer complexas, desenvolve um hábito que costuma chamar de “acompanhar de perto as finanças”. Na prática, esse hábito é:
- Abrir o app do banco várias vezes ao dia
- Fazer simulações mentais de caixa no caminho para o trabalho
- Dar uma olhada no DRE assim que o contador envia
- Abrir a planilha sempre que um cliente paga ou um fornecedor manda uma fatura
- Ficar acordado algumas noites tentando estimar o mês seguinte
Isso não é controle. Isso é monitoramento ansioso. Gera estresse, consome horas e entrega pouco sinal útil — porque os dados observados, como o saldo bancário de hoje ou o pagamento que deve entrar esta semana, são em grande parte ruído, enquanto os sinais que realmente importam, como previsão de caixa de 90 dias, margem de contribuição por cliente e trajetória dos custos fixos, nem aparecem na tela.
"Eu estava olhando para a coisa errada. O caixa disponível hoje não diz nada sobre outubro. Quando o saldo do banco mostra um problema, esse problema já existe há semanas."
Controle financeiro de verdade é estruturalmente diferente de vigilância ansiosa. Ele tem ritmos. Tem direitos de decisão claros. Tem sinais definidos. E, contra a intuição, toma muito menos tempo, porque cada minuto é gasto com a pergunta certa, não com qualquer preocupação que esteja causando ansiedade naquele momento.
Este artigo é sobre como implementar isso.
O ciclo de controle em quatro ritmos
Controle financeiro não é uma atividade única. São quatro atividades em quatro ritmos diferentes, cada uma com um objetivo distinto e um investimento de tempo específico. Juntas, elas formam um ciclo de controle capaz de identificar problemas de 30 a 90 dias antes que eles cheguem.
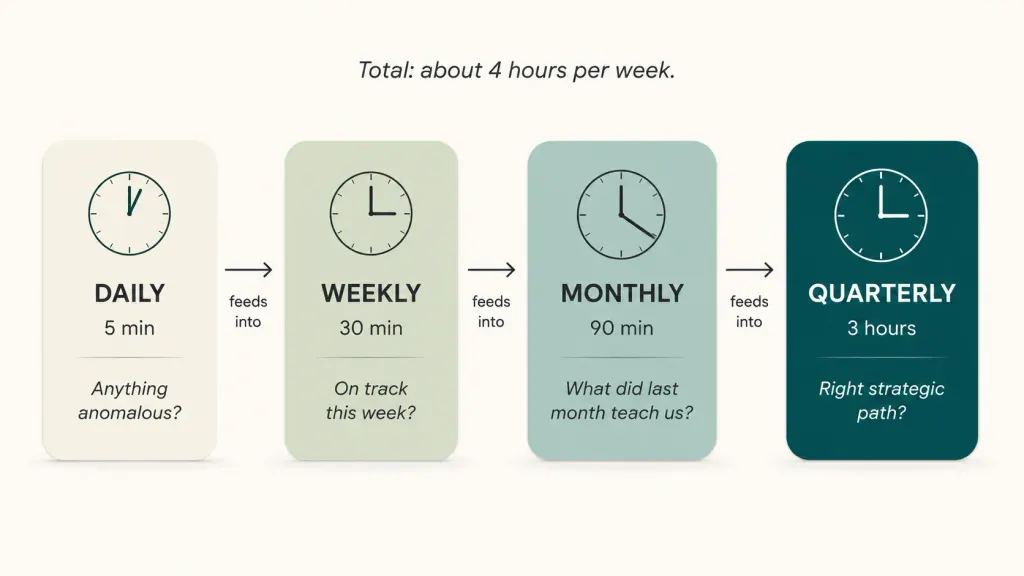
Diário — 5 minutos — “Estamos operacionalmente seguros hoje?”
A única pergunta diária legítima é se algo anormal aconteceu nas últimas 24 horas. Uma olhada na posição consolidada de caixa. Uma varredura em transações incomuns. Só isso. Qualquer coisa além de 5 minutos por dia em finanças é ansiedade, não controle.
Semanal — 30 minutos — “Estamos no caminho certo esta semana?”
Uma vez por semana, idealmente na segunda-feira de manhã, olhe o calendário de pagamentos dos próximos 14 dias. Há pagamentos de clientes previstos para esta semana que ainda não entraram? Há pagamentos a fornecedores vencendo? Algo que você assumiu na semana passada virou um problema agora? Isso identifica questões 1 a 2 semanas antes de se tornarem críticas.
Mensal — 90 minutos — “O que o mês passado nos mostra?”
No primeiro domingo ou na primeira segunda-feira de cada mês, faça uma revisão estruturada de 90 minutos. DRE completo do mês fechado. Variação em relação à previsão — o que estava orçado, o que aconteceu de fato e por que houve diferença. Atualização da previsão de caixa de 90 dias com base na realidade do mês. Revisão dos indicadores-chave: margem de contribuição por cliente, trajetória dos custos fixos, runway em meses.
Trimestral — 3 horas — “Estamos no caminho estratégico certo?”
Uma vez por trimestre, uma sessão de meio período — idealmente com o contador ou um consultor financeiro. As grandes perguntas: o padrão sazonal continua sendo o que imaginamos? Os preços deveriam mudar? O quadro de pessoas deveria mudar? A fórmula de distribuição de dividendos ainda faz sentido? Há mudanças estruturais no mix de clientes, custos ou margens? É nesta camada que as decisões estratégicas de verdade são tomadas.
Investimento total de tempo: cerca de 4 horas por semana — incluindo as olhadas diárias. Menos de um terço do que a vigilância ansiosa consome. Com uma entrega muito mais útil.
A matriz de direitos de decisão — quem decide o quê
A segunda base do controle de verdade é ter clareza sobre quem decide o quê e a partir de qual limite. A maioria dos fundadores funciona no automático do “eu decido tudo” — o que parece responsável, mas na prática é o oposto de controle. Isso cria gargalos. Faz decisões pequenas receberem o mesmo nível de atenção que decisões grandes. E garante que o fundador fique preso no operacional quando deveria estar trabalhando no estratégico.
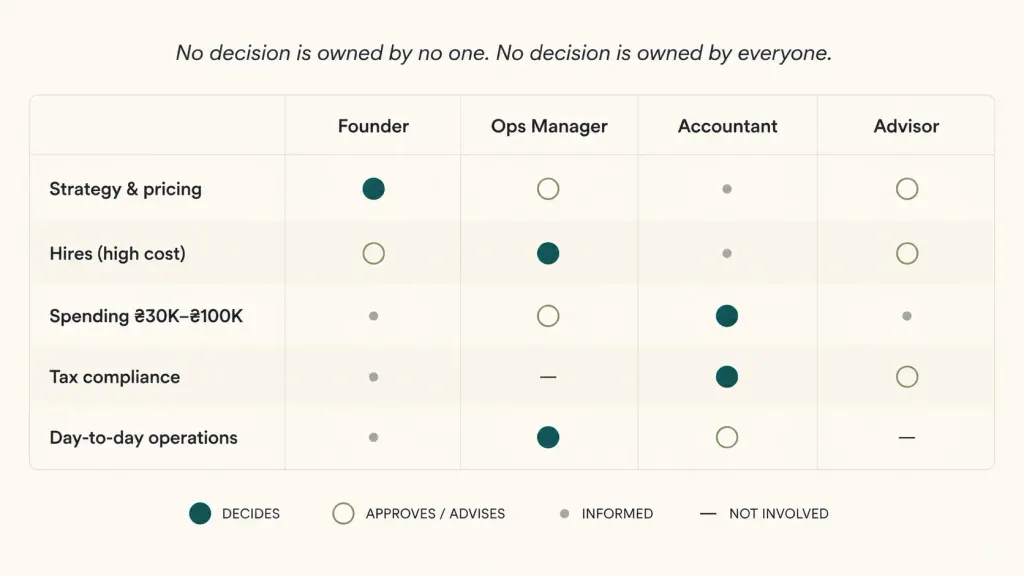
Uma matriz funcional de direitos de decisão para uma empresa ucraniana de serviços com receita entre ₴3 milhões e ₴10 milhões se parece mais ou menos com isto:
| Tipo de decisão | Fundador | Gerente de operações | Contador | Consultor |
|---|---|---|---|---|
| Direção estratégica, preços, mercado | Decide | Informado | Informado | Aconselha |
| Contratações > ₴50 mil de custo mensal | Decide | Aconselha | Informado | – |
| Contratações < ₴50 mil de custo mensal | Aprova | Decide | – | – |
| Gastos < ₴30 mil, recorrentes ou pontuais | Informado | Decide | – | – |
| Gastos entre ₴30 mil e ₴100 mil | Aprova | Propõe | Revisa | – |
| Gastos > ₴100 mil | Decide | Propõe | Revisa | Aconselha |
| Conformidade fiscal, relatórios | Informado | – | Decide | – |
| Retiradas dos sócios e dividendos | Decide | – | Revisa | Aconselha |
| Operações do dia a dia | – | Decide | – | – |
Os limites exatos importam menos do que o princípio. Cada tipo de decisão tem uma pessoa que “decide” — um ponto único de responsabilidade — e outras que aprovam, são informadas ou aconselham. Nenhuma decisão fica sem dono. Nenhuma decisão pertence a todo mundo.
Depois que essa matriz existe, “ficar de olho nas finanças” deixa de ser uma atividade contínua do fundador e passa a ser uma sequência de momentos estruturados. A olhada diária de 5 minutos responde: “algo fora do normal?”. A revisão semanal de 30 minutos responde: “existe algo nos próximos 14 dias que precisa da minha decisão?”. Na maioria dos dias, as respostas são “não” e “nada” — e o fundador volta a construir o negócio.
Os quatro antipadrões do controle ansioso
Em conversas de consultoria com dezenas de empresários ucranianos, os mesmos quatro antipadrões se repetem. A fundadora da consultoria de TI cometia todos eles.
Antipadrão um. Checar o saldo bancário todos os dias. Abrir o app do banco várias vezes ao dia para “ver onde estamos”. Essa atividade custa horas por semana e gera quase nenhum sinal útil — porque as oscilações diárias são, em grande parte, ruído. A única pergunta diária legítima é “algo anormal aconteceu?” — e isso exige 90 segundos, não 90 minutos.
Antipadrão dois. Revisar o DRE como um bloco único. Olhar para um número monolítico de lucro e prejuízo e se sentir tranquilo ou alarmado sem segmentação. Uma revisão real exige quebrar por cliente, por linha de serviço, por mês, por categoria de custo. O número agregado pode parecer saudável enquanto a composição por baixo está se deteriorando. O antipadrão é nunca olhar os componentes.
Antipadrão três. A armadilha do “eu reviso quando der tempo”. Empurrar as revisões mensais e trimestrais para “quando as coisas acalmarem”. Elas nunca acalmam — essa é a natureza de tocar uma empresa. A revisão mensal precisa ser um compromisso de agenda com horário fixo, como o ciclo da folha de pagamento. Pular uma vez significa pular três vezes seguidas e, então, perceber seis meses depois que algo importante mudou.
Antipadrão quatro. A armadilha do “tudo é decisão do fundador”. Recusar delegar qualquer gasto ou decisão operacional porque “e se estiver errado?”. O resultado é o fundador gastar horas por semana em decisões de ₴2.000, enquanto decisões estratégicas de ₴200.000 recebem menos atenção do que precisam. A correção é a matriz de direitos de decisão — usada de forma consistente, não improvisada.
Esses quatro padrões explicam por que fundadores podem gastar 14 horas por semana com finanças e ainda assim serem pegos de surpresa. As atividades parecem produtivas, mas não produzem controle.
O que a consultoria mudou em 90 dias
Depois do déficit de setembro — que ela cobriu usando uma linha de crédito pessoal com juros desconfortáveis — a fundadora fez três mudanças.
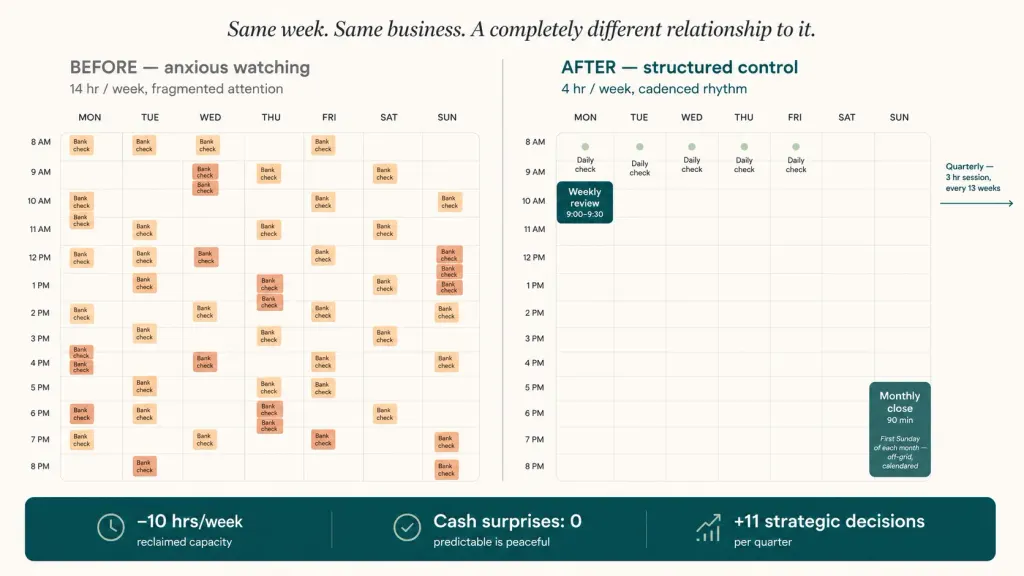
Ela implementou o ciclo de quatro ritmos. Olhada diária de 5 minutos às 8h30, antes de checar o e-mail. Revisão semanal de 30 minutos toda segunda-feira de manhã. Fechamento mensal de 90 minutos no primeiro domingo de cada mês, com a participação da contadora em 30 desses 90 minutos. Sessão trimestral de 3 horas com a contadora e um consultor financeiro externo. Os ritmos viraram compromissos de agenda com blocos próprios — inegociáveis, não remarcáveis por causa de assuntos “urgentes”.
Ela construiu a matriz de direitos de decisão com a gerente de operações. Decisões de gastos abaixo de ₴30 mil passaram totalmente para a gerente de operações. Contratações com custo mensal abaixo de ₴50 mil: a gerente de operações decide, a fundadora aprova. Acima desses limites, a fundadora decide. A matriz ficava impressa na mesa dela e também em uma página do Notion que a equipe podia consultar.
Ela parou de abrir o app do banco fora dos momentos definidos. Uma regra específica de comportamento proibido. O app no celular foi movido para uma pasta que ela não acessava. A checagem das 8h30 era o único momento em que ela olhava. Quando vinha o impulso de ansiedade — e ele veio, muitas vezes, nas três primeiras semanas — ela anotava em uma lista de “pontos para discutir na revisão semanal de segunda-feira”.
Doze semanas depois:
- Tempo gasto com finanças por semana: caiu de cerca de 14 horas para aproximadamente 4 horas, apenas o tempo dos ritmos definidos
- Checagens por ansiedade por dia: caíram de 6+ para 0 até a 5ª semana
- Decisões estratégicas realmente tomadas: 11 no primeiro trimestre, contra 4 no trimestre anterior, porque elas não estavam mais sendo engolidas por microdecisões táticas
- Surpresas de caixa: zero. O ponto fraco no pipeline de outubro-novembro foi identificado em meados de agosto e gerenciado de forma proativa: desconto por pagamento antecipado em três faturas, adiamento de duas compras de equipamentos e linha de crédito mantida intacta.
- Lucro líquido: praticamente estável no trimestre, cerca de ₴380 mil — o impacto do sistema aparece ao longo de vários trimestres, não em 12 semanas. Mas as mais de 50 horas por mês que ela recuperou foram usadas para fechar dois novos clientes no 4º trimestre, o que fez a empresa crescer 18% ano contra ano.
"O mais impressionante não foi ter mais controle. Foi ter mais controle fazendo menos do que eu fazia antes. Ansiedade não é controle. É só ansiedade com uma etiqueta financeira em cima."
Base do tema: Gestão financeira para pequenas empresas: quando o negócio já não cabe mais na sua cabeça
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Como eu começo se hoje estou no padrão de “ficar olhando ansiosamente”?

Comece com a regra diária dos 5 minutos, junto com uma regra de comportamento proibido: nada de abrir o app do banco fora desse intervalo. Faça só essas duas mudanças por duas semanas. Elas já aliviam o estresse de imediato e mostram que nada vai desandar. Depois, acrescente a revisão semanal de 30 minutos. Ao longo de um trimestre, evolua para as revisões mensais e trimestrais.
Preciso de um consultor financeiro para a revisão trimestral?
É altamente recomendável para empresas com faturamento anual acima de ₴3 milhões. Um consultor externo nesse ritmo trimestral — alguém que acompanha várias empresas, consegue comparar indicadores e não está emocionalmente envolvido com a sua situação específica — traz uma perspectiva que quem está dentro do negócio não consegue ter. Para empresas menores, a dupla fundador + contador pode cumprir esse papel, mas o fundador precisa se comprometer de verdade com perguntas estratégicas, não operacionais.
E se meu gerente de operações ainda não estiver pronto para assumir decisões de gastos de ₴30 mil?
Reduza o limite no início. Comece com ₴10 mil, observe por um mês como as decisões são tomadas e depois aumente. O ponto principal é a estrutura, não o número exato. Um limite claro de ₴5 mil para decisões sob responsabilidade de alguém que não seja o fundador é melhor do que não ter limite nenhum.
A matriz de direitos de decisão pode mudar?
Sim, de forma intencional — normalmente revisada a cada trimestre. Evite mudá-la de maneira improvisada no meio do trimestre, porque isso destrói a confiança e a previsibilidade do processo. Trate a matriz como um documento constitucional: estável, com ajustes ocasionais feitos por um processo deliberado.
E se surgir um problema fora do ciclo definido — eu simplesmente espero?
Problemas reais continuam sendo tratados quando aparecem. O ciclo não serve para ignorar incêndios; ele serve para não criar incêndios por ficar monitorando tudo com ansiedade. Se algo realmente urgente surgir — a perda de um cliente importante, uma fatura inesperada de ₴500 mil — você age. Mas ₴1.200 em custos inesperados de hospedagem não é urgente; isso entra na fila da revisão semanal.
Quanto tempo leva para o sistema parecer real?
Para a maioria dos fundadores: a queda da ansiedade diária acontece na segunda semana. A sensação de “eu confio no sistema” chega por volta da sexta semana. Os resultados quantitativos — decisões melhores, menos surpresas, mais tempo estratégico — ficam visíveis no segundo trimestre. O sistema se fortalece a cada trimestre, conforme os dados por trás dele ficam mais ricos.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



