


Indice

1.2k

11 min

18.06.2026
14 ore a settimana per «controllare le finanze» — e sorpresa lo stesso

Sergiy Shuldik
Financial Expert at Finmap
"Avevo l'app della banca aperta più della mail. Conoscevo ogni pagamento ai fornitori, ogni fattura ai clienti, il saldo settimanale — eppure non ho visto il buco di ₴280.000 che ci ha colpito a settembre."
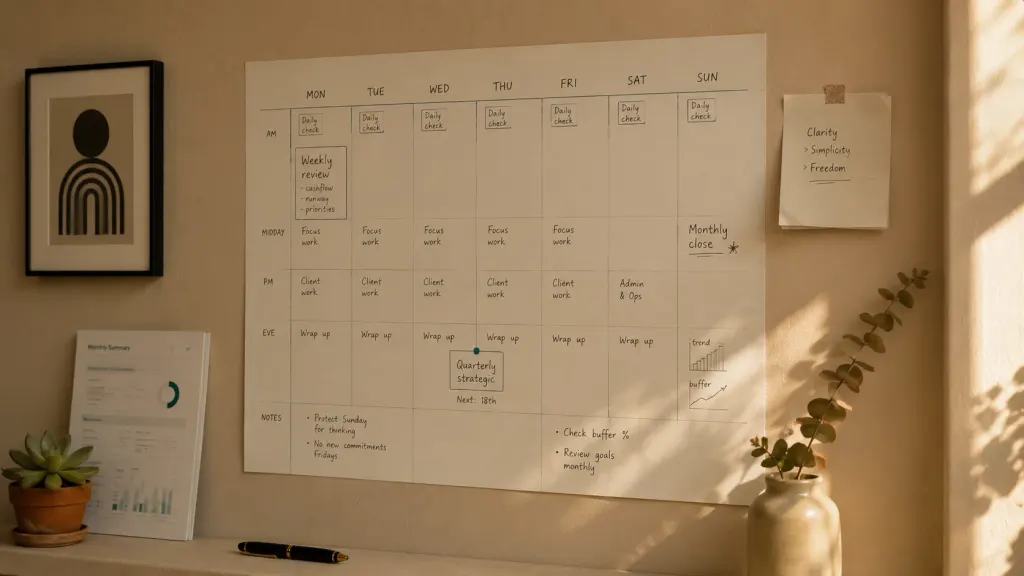
Gestisce un'azienda di consulenza IT. Sei anni di attività. Dodici persone. Ricavi annuali: ₴6.000.000. Vista dall'esterno, un'azienda solida con un portafoglio clienti stabile.
Secondo il suo stesso conteggio, dedica anche circa due ore al giorno al monitoraggio finanziario. App bancaria al mattino. Controllo del foglio di calcolo a pranzo. Occhiata rapida alla cassa prima di dormire. Simulazioni mentali nel weekend. Totale: circa 14 ore a settimana — quasi un lavoro part-time — dedicate a "tenere d'occhio le finanze".
E alla fine di settembre dell'anno scorso, non ha visto arrivare un buco di cassa di ₴280.000 con ben 30 giorni di anticipo mancato. Un grande cliente ha ritardato il pagamento di 6 settimane. Due nuovi contratti sono slittati da agosto a ottobre. Sono arrivate le scadenze dei contributi ЄСВ. La combinazione sarebbe dovuta essere visibile già a metà luglio. Ma le sue 14 ore a settimana venivano spese a guardare, non a controllare — e la differenza tra questi due termini è il tema centrale di questo articolo.
Il paradosso è scomodo. Più ore dedicate alle finanze non significano più controllo. Spesso significano più ansia e meno segnali utili su cui agire. Questa è la storia di cosa è cambiato quando ha sostituito l'osservazione ansiosa con un sistema vero — recuperando oltre 50 ore al mese.
Il paradosso: guardare non è controllare
La maggior parte degli imprenditori, quando l'azienda diventa abbastanza grande da sembrare finanziariamente complessa, sviluppa un'abitudine che chiama "tenere d'occhio le finanze". In pratica, questa abitudine consiste nel:
- Aprire l'app bancaria più volte al giorno
- Fare mentalmente simulazioni di cassa durante il tragitto
- Dare un'occhiata all'ultimo conto economico non appena il commercialista lo invia
- Aprire il foglio di calcolo ogni volta che un cliente paga o un fornitore invia una fattura
- Restare svegli alcune notti a stimare il mese successivo
Questo non è controllo. È monitoraggio ansioso. Produce stress, consuma ore e fornisce pochissimi segnali utili — perché i dati osservati (il saldo bancario di oggi, il pagamento in arrivo questa settimana) sono per lo più rumore, mentre i segnali che contano davvero (la previsione del flusso di cassa a 90 giorni, il margine di contribuzione per cliente, la traiettoria dei costi fissi) non compaiono nemmeno sullo schermo.
"Guardavo la cosa sbagliata. Il contante disponibile oggi non ti dice nulla su ottobre. Quando il saldo bancario mostra un problema, il problema è lì da settimane."
Il vero controllo finanziario è strutturalmente diverso dall'osservazione ansiosa. Ha delle cadenze. Ha diritti decisionali chiari. Ha segnali definiti. E — controintuitivamente — richiede molto meno tempo, perché ogni unità di tempo viene spesa sulla domanda giusta, non su qualunque domanda stia causando ansia in quel momento.
Questo articolo parla di come installarlo.
Il ciclo di controllo a quattro cadenze
Il controllo finanziario non è un'unica attività. Sono quattro attività con quattro cadenze diverse, ciascuna con uno scopo diverso, ciascuna con un investimento di tempo diverso. Insieme formano un ciclo di controllo che intercetta i problemi 30–90 giorni prima che si presentino.
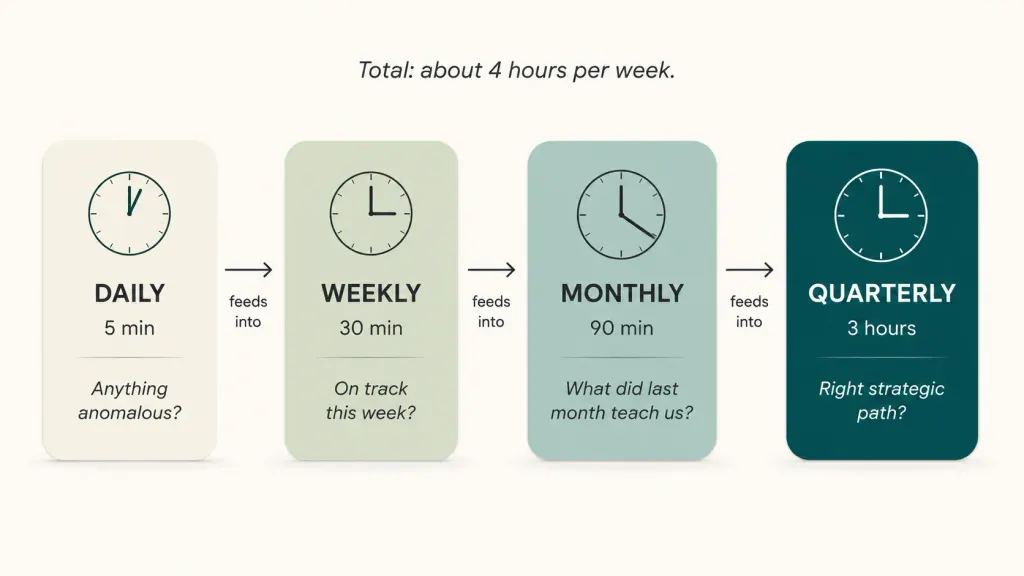
Giornaliera — 5 minuti — "Siamo operativamente al sicuro oggi?"
L'unica domanda quotidiana legittima è se nelle ultime 24 ore è successo qualcosa di anomalo. Un'occhiata alla posizione di cassa consolidata. Una scansione di eventuali transazioni insolite. Tutto qui. Qualsiasi cosa oltre 5 minuti al giorno dedicati alle finanze è ansia, non controllo.
Settimanale — 30 minuti — "Siamo in linea questa settimana?"
Una volta a settimana, idealmente il lunedì mattina, si guarda il calendario dei pagamenti a 14 giorni. Ci sono pagamenti dei clienti previsti questa settimana che non sono ancora arrivati? Ci sono pagamenti ai fornitori in scadenza? C'è qualcosa a cui ti sei impegnato la settimana scorsa che ora è diventato un problema? Questo intercetta i problemi 1–2 settimane prima che diventino critici.
Mensile — 90 minuti — "Cosa ci dice il mese scorso?"
La prima domenica o lunedì di ogni mese, una revisione strutturata di 90 minuti. Conto economico completo del mese chiuso. Scostamento rispetto alla previsione — cosa era stato budgetizzato, cosa è realmente successo, perché lo scarto. Aggiorna la previsione del flusso di cassa a 90 giorni sulla base della realtà di questo mese. Aggiorna i parametri chiave: margine di contribuzione per cliente, traiettoria dei costi fissi, liquidità disponibile in mesi.
Trimestrale — 3 ore — "Siamo sulla strada strategica giusta?"
Una volta al trimestre, una sessione di mezza giornata — idealmente con il commercialista o un consulente finanziario. Le grandi domande: la stagionalità è ancora quella che pensiamo? Il pricing deve cambiare? L'organico deve cambiare? La formula dei dividendi è ancora adeguata? Ci sono cambiamenti strutturali nel mix clienti, nei costi, nei margini? È a questo livello che si prendono le vere decisioni strategiche.
Investimento di tempo totale: circa 4 ore a settimana — controlli quotidiani inclusi. Meno di un terzo di quanto consuma l'osservazione ansiosa. Con un risultato utile nettamente superiore.
La matrice dei diritti decisionali — chi decide cosa
Il secondo pilastro del controllo reale è la chiarezza su chi decide cosa e a quale soglia. La maggior parte degli imprenditori ricade di default su "decido io su tutto" — che suona responsabile ma è in realtà l'opposto del controllo. Crea colli di bottiglia. Fa sì che le piccole decisioni ricevano lo stesso livello di attenzione di quelle grandi. Garantisce che il fondatore resti impantanato nei dettagli quando dovrebbe fare lavoro strategico.
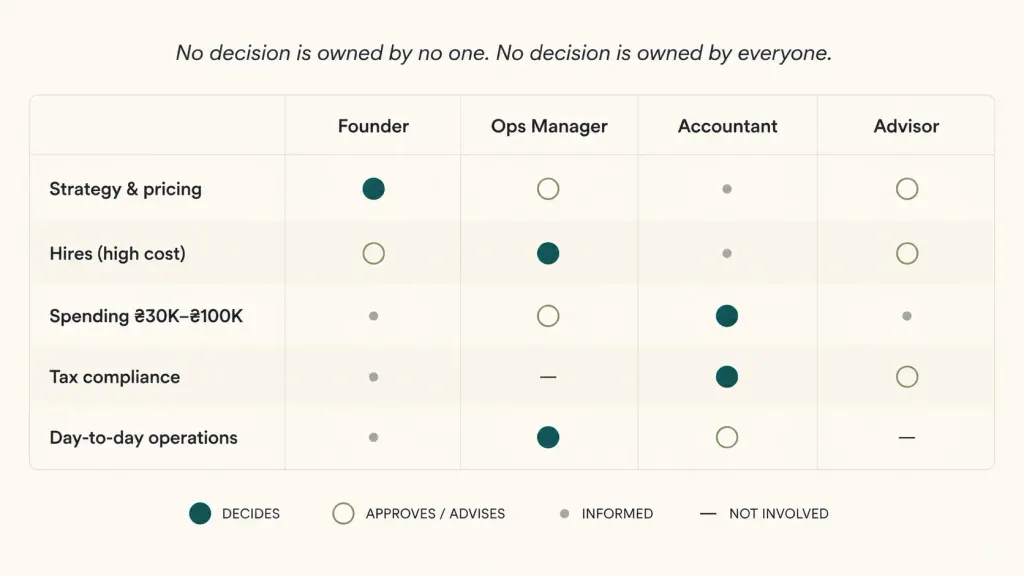
Una matrice dei diritti decisionali funzionante per un'azienda di servizi ucraina da ₴3–10 milioni assomiglia più o meno a questa:
| Tipo di decisione | Fondatore | Responsabile operativo | Commercialista | Consulente |
|---|---|---|---|---|
| Direzione strategica, pricing, mercato | Decide | Informato | Informato | Consiglia |
| Assunzioni > ₴50K di costo mensile | Decide | Consiglia | Informato | – |
| Assunzioni < ₴50K di costo mensile | Approva | Decide | – | – |
| Spese < ₴30K, ricorrenti o una tantum | Informato | Decide | – | – |
| Spese ₴30K–₴100K | Approva | Propone | Verifica | – |
| Spese > ₴100K | Decide | Propone | Verifica | Consiglia |
| Conformità fiscale, reporting | Informato | – | Decide | – |
| Prelievi del titolare e dividendi | Decide | – | Verifica | Consiglia |
| Operatività quotidiana | – | Decide | – | – |
Le soglie esatte contano meno del principio. Ogni tipo di decisione ha una persona che "decide" — un unico punto di responsabilità — e altri che approvano, sono informati o consigliano. Nessuna decisione è di nessuno. Nessuna decisione è di tutti.
Una volta che questa matrice esiste, "tenere d'occhio le finanze" smette di essere un'attività continua del fondatore e diventa una serie di momenti strutturati. L'occhiata giornaliera di 5 minuti risponde a "c'è qualcosa di insolito?". La revisione settimanale di 30 minuti risponde a "c'è qualcosa nei prossimi 14 giorni che richiede una mia decisione?". Nella maggior parte dei giorni, le risposte sono "no" e "niente" — e il fondatore torna a costruire l'azienda.
I quattro anti-pattern del controllo ansioso
Nelle chiamate di consulenza con decine di imprenditori ucraini, si ripetono sempre gli stessi quattro anti-pattern. La fondatrice della società di consulenza IT li aveva commessi tutti e quattro.
Anti-pattern uno. Il controllo giornaliero del saldo bancario. Aprire l'app della banca più volte al giorno per "vedere a che punto siamo". Questa attività costa ore alla settimana e produce un segnale utile quasi nullo — perché le fluttuazioni giornaliere sono per lo più rumore. L'unica domanda quotidiana legittima è "c'è qualcosa di anomalo?" — e questo richiede 90 secondi, non 90 minuti.
Anti-pattern due. La revisione del conto economico a un solo blocco. Guardare un numero di utile/perdita monolitico e sentirsi rassicurati (o allarmati) senza segmentazione. Una revisione vera richiede di scomporre: per cliente, per linea di servizio, per mese, per categoria di costo. Il numero aggregato può essere sano mentre il mix sottostante sta marcendo. L'anti-pattern è non guardare mai le componenti.
Anti-pattern tre. La trappola del "rivedo quando avrò tempo". Rimandare le revisioni mensili e trimestrali a "quando le cose si calmano". Non si calmano mai — è la natura stessa di gestire un'azienda. La revisione mensile deve essere un appuntamento fisso in agenda, come un ciclo paghe. Saltarla una volta significa saltarla tre volte di fila, per poi accorgersi sei mesi dopo che qualcosa di importante è cambiato.
Anti-pattern quattro. La trappola del "ogni decisione è del fondatore". Rifiutarsi di delegare qualsiasi decisione di spesa o operativa perché "e se sbaglio?". Il risultato è il fondatore che spende ore alla settimana su decisioni da ₴2.000, mentre le decisioni strategiche da ₴200.000 ricevono meno attenzione di quanta ne servirebbe. La soluzione è la matrice dei diritti decisionali — applicata con costanza, non improvvisata.
Questi quattro pattern spiegano perché i fondatori possono dedicare 14 ore a settimana alle finanze e restare comunque sorpresi. Le attività sembrano produttive ma non generano controllo.
Cosa ha cambiato l'azienda di consulenza in 90 giorni
Dopo il buco di settembre — che ha coperto attingendo a una linea di credito personale a un tasso scomodo — la fondatrice ha fatto tre cambiamenti.
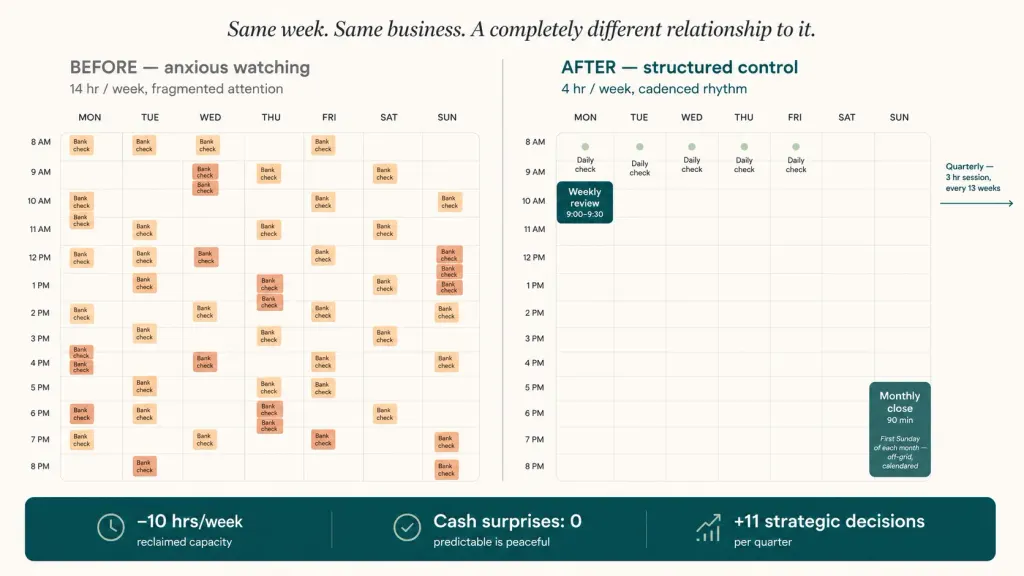
Ha installato il ciclo a quattro cadenze. Occhiata giornaliera di 5 minuti alle 8:30, prima di controllare la mail. Revisione settimanale di 30 minuti ogni lunedì mattina. Chiusura mensile di 90 minuti la prima domenica di ogni mese, con il commercialista che partecipa per 30 dei 90 minuti. Sessione trimestrale di 3 ore con commercialista e consulente finanziario esterno. Le cadenze sono diventate appuntamenti in agenda con i propri blocchi dedicati — non negoziabili, non spostabili per questioni "urgenti".
Ha costruito la matrice dei diritti decisionali con il responsabile operativo. Le decisioni di spesa sotto i ₴30K sono passate interamente al responsabile operativo. Decisioni di assunzione sotto i ₴50K di costo mensile: decide il responsabile operativo, il fondatore approva. Sopra quelle soglie, decide il fondatore. La matrice viveva su un foglio stampato sulla sua scrivania e su una pagina Notion consultabile dal team.
Ha smesso di aprire l'app bancaria fuori dai momenti previsti dalle cadenze. Una regola specifica di comportamento vietato. L'app sul telefono è stata spostata in una cartella che non visitava. Il controllo delle 8:30 era l'unico momento in cui la guardava. Quando arrivava l'impulso ansioso — e succedeva, spesso, nelle prime tre settimane — lo annotava in una lista di "cose da discutere alla revisione settimanale del lunedì".
Dodici settimane dopo:
- Tempo dedicato alle finanze a settimana: sceso da ~14 ore a ~4 ore (solo il tempo delle cadenze)
- Controlli ansiosi al giorno: scesi da 6+ a 0 entro la quinta settimana
- Decisioni strategiche effettivamente prese: 11 nel primo trimestre, contro le 4 del trimestre precedente (perché non venivano più soffocate dalle micro-decisioni tattiche)
- Sorprese di cassa: zero. Il punto debole della pipeline di ottobre-novembre è stato individuato a metà agosto e gestito in modo proattivo (sconto per pagamento anticipato su tre fatture, rinvio di due acquisti di attrezzature, linea di credito lasciata intatta).
- Utile netto: sostanzialmente stabile nel trimestre (∼₴380K) — l'impatto del sistema si manifesta su più trimestri, non in 12 settimane. Ma le oltre 50 ore al mese recuperate sono servite ad acquisire due nuovi clienti nel Q4, che hanno fatto crescere l'azienda del 18% su base annua.
"La cosa incredibile non era avere più controllo. Era avere più controllo facendo meno di quello che facevo prima. L'ansia non è controllo. È solo ansia con l'etichetta della finanza."
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Da dove comincio se attualmente sono nel pattern dell'"osservazione ansiosa"?

Inizia con la regola dei 5 minuti giornalieri, più una regola di comportamento vietato per l'app bancaria al di fuori di quella finestra. Solo questi due cambiamenti per due settimane. Producono un sollievo immediato dallo stress e dimostrano che niente va in pezzi. Poi aggiungi la revisione settimanale di 30 minuti. Costruisci quella mensile e trimestrale nell'arco di un trimestre.
Mi serve un consulente finanziario per la revisione trimestrale?
Fortemente consigliato per le aziende con ricavi annuali sopra i ₴3M. Un consulente esterno alla cadenza trimestrale — qualcuno che vede molte aziende, può fare benchmark e non è ansioso riguardo alla tua situazione specifica — aggiunge una prospettiva che una visione interna all'azienda non coglie. Per le aziende più piccole, la combinazione fondatore + commercialista può sostituirlo, ma il fondatore deve impegnarsi a porre domande realmente strategiche, non operative.
E se il mio responsabile operativo non è pronto a gestire decisioni di spesa da ₴30K?
Abbassa inizialmente la soglia. Parti da ₴10K, osserva come vengono prese le decisioni per un mese, poi alza la soglia. Il punto è la struttura, non il numero specifico. Una soglia decisionale chiara di ₴5K affidata a qualcuno diverso dal fondatore è meglio di nessuna soglia.
La matrice dei diritti decisionali può cambiare?
Sì, intenzionalmente — di norma viene rivista con cadenza trimestrale. Evita di modificarla in modo estemporaneo a metà trimestre, perché questo ne distrugge l'affidabilità e la prevedibilità. Trattala come un documento costituzionale — stabile, modificato occasionalmente attraverso un processo deliberato.
E se un problema emerge fuori dalla cadenza — devo semplicemente aspettare?
I problemi reali vengono comunque affrontati quando si presentano. La cadenza non riguarda l'ignorare gli incendi; riguarda il non creare incendi attraverso l'osservazione ansiosa. Se emerge qualcosa di realmente urgente — la perdita di un cliente importante, una fattura imprevista da ₴500K — agisci. Ma ₴1.200 di spese di hosting impreviste non sono urgenti; finiscono nella coda della revisione settimanale.
Quanto tempo ci vuole perché sembri reale?
Per la maggior parte dei fondatori: il calo dell'ansia quotidiana avviene alla settimana 2. La sensazione di "mi fido del sistema" arriva intorno alla settimana 6. I risultati quantitativi — decisioni migliori, meno sorprese, più tempo strategico — diventano visibili entro il secondo trimestre. Il sistema diventa più solido ogni trimestre man mano che i dati sottostanti diventano più ricchi.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



