


Cuprins

1.2k

11 min

18.06.2026
Am „verificat finanțele" 14 ore pe săptămână — și tot am fost surprinsă
Sergiy Shuldik
Financial Expert at Finmap
"Aveam aplicația bancară deschisă mai mult decât emailul. Știam fiecare plată către furnizori, fiecare factură de la clienți, soldul săptămânal — și tot nu am văzut gaura de 280.000 ₴ care ne-a lovit în septembrie."
Ea conduce o firmă de consultanță IT. Șase ani de activitate. Doisprezece angajați. Venit anual: 6.000.000 ₴. Din exterior, o firmă de succes cu un portofoliu stabil de clienți.
Tot ea petrece, după propria estimare, aproximativ două ore pe zi la monitorizarea financiară. Aplicația bancară dimineața. Verificarea foii de calcul la prânz. O privire rapidă asupra cash-ului înainte de culcare. Simulări mentale în weekend. Total: circa 14 ore pe săptămână — aproape o normă part-time — dedicate „supravegherii finanțelor".
Și la sfârșitul lunii septembrie anul trecut, i-a scăpat un deficit de lichiditate de 280.000 ₴ cu 30 de zile întârziere în observare. Un client mare a întârziat plata cu 6 săptămâni. Două contracte noi au alunecat din august în octombrie. Au venit la termen plățile ЄСВ (contribuții sociale). Combinația trebuia să fie vizibilă încă de la jumătatea lui iulie. Dar cele 14 ore pe săptămână erau petrecute supraveghind, nu controlând — iar diferența dintre aceste două cuvinte este esența acestui articol.
Paradoxul e incomod. Mai multe ore petrecute pe finanțe nu înseamnă mai mult control. Adesea înseamnă mai multă anxietate cu mai puțin semnal util. Aceasta este povestea a ceea ce s-a schimbat când ea a înlocuit supravegherea anxioasă cu un sistem real — și a recâștigat peste 50 de ore pe lună în proces.
Paradoxul: a supraveghea nu înseamnă a controla
Majoritatea antreprenorilor, când afacerea lor devine suficient de mare încât să pară complexă financiar, dezvoltă un obicei pe care îl numesc „țin un ochi atent pe finanțe". În practică, acest obicei înseamnă:
- Deschiderea aplicației bancare de mai multe ori pe zi
- Rularea mentală a unor simulări de cash în timpul navetei
- O privire pe ultimul P&L de îndată ce contabilul îl trimite
- Deschiderea foii de calcul de fiecare dată când un client plătește sau un furnizor trimite o factură
- Nopți nedormite estimând luna următoare
Acesta nu este control. Este monitorizare anxioasă. Produce stres, consumă ore și oferă puțin semnal util — pentru că datele urmărite (soldul bancar de azi, plata săptămânii curente) sunt în mare parte zgomot, în timp ce semnalele care contează cu adevărat (prognoza de flux de numerar pe 90 de zile, marja de contribuție pe client, traiectoria costurilor fixe) nici măcar nu apar pe ecran.
"Ceea ce urmăream era lucrul greșit. Cash-ul disponibil azi nu îți spune nimic despre octombrie. Până când soldul bancar arată o problemă, problema există deja de săptămâni."
Controlul financiar real este structural diferit de supravegherea anxioasă. Are cadențe. Are drepturi decizionale clare. Are semnale definite. Și — contraintuitiv — necesită mult mai puțin timp, pentru că fiecare unitate de timp este dedicată întrebării corecte, nu oricărei întrebări care generează anxietate în acel moment.
Acest articol este despre cum se instalează acest sistem.
Bucla de control cu patru cadențe
Controlul financiar nu este o singură activitate. Este patru activități la patru cadențe diferite, fiecare cu un scop diferit, fiecare cu o investiție de timp diferită. Împreună formează o buclă de control care prinde problemele cu 30–90 de zile înainte să apară.
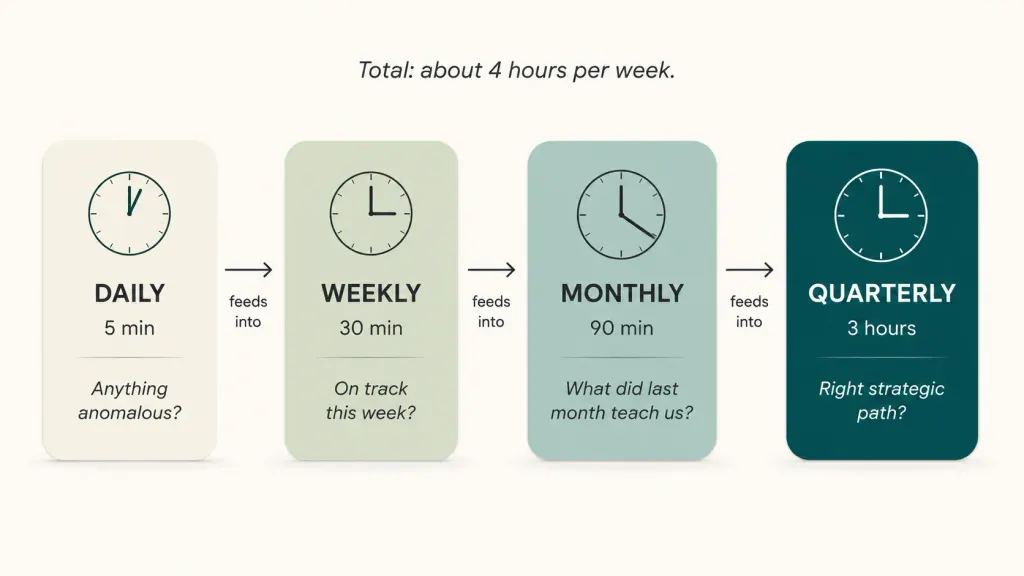
Zilnic — 5 minute — „Suntem operațional în siguranță azi?"
Singura întrebare legitimă zilnică este dacă s-a întâmplat ceva anormal în ultimele 24 de ore. O privire pe poziția de cash consolidată. O trecere în revistă a tranzacțiilor neobișnuite. Atât. Orice depășește 5 minute pe zi dedicate finanțelor este anxietate, nu control.
Săptămânal — 30 de minute — „Suntem pe drumul bun săptămâna aceasta?"
O dată pe săptămână, ideal luni dimineața, se analizează calendarul de plăți pe 14 zile. Există plăți de la clienți așteptate săptămâna aceasta care nu au sosit? Există plăți către furnizori scadente? Ceva la care te-ai angajat săptămâna trecută devine acum problematic? Aceasta prinde probleme cu 1–2 săptămâni înainte să devină critice.
Lunar — 90 de minute — „Ce ne spune luna trecută?"
În prima duminică sau luni a fiecărei luni, o revizuire structurată de 90 de minute. P&L complet pentru luna închisă. Abatere față de prognoză — ce s-a bugetat, ce s-a întâmplat de fapt, de ce diferența. Actualizarea prognozei de flux de numerar pe 90 de zile pe baza realității lunii curente. Actualizarea indicatorilor-cheie: marja de contribuție per client, traiectoria costurilor fixe, runway în luni.
Trimestrial — 3 ore — „Suntem pe traiectoria strategică corectă?"
O dată pe trimestru, o sesiune de jumătate de zi — ideal cu contabilul sau un consultant financiar. Întrebările mari: Modelul sezonier este încă cel la care ne așteptăm? Ar trebui să se schimbe prețurile? Ar trebui să se schimbe numărul de angajați? Formula de dividende mai este adecvată? Există schimbări structurale în mixul de clienți, costuri, marje? Acesta este nivelul la care se iau deciziile strategice reale.
Investiție totală de timp: circa 4 ore pe săptămână — inclusiv verificările zilnice. Mai puțin de o treime din ce consumă supravegherea anxioasă. Cu un rezultat semnificativ mai util.
Matricea drepturilor decizionale — cine decide ce
A doua componentă a controlului real este claritatea privind cine decide ce, la ce prag. Majoritatea antreprenorilor recurg implicit la „decid eu totul" — ceea ce sună responsabil, dar este de fapt opusul controlului. Creează blocaje. Înseamnă că deciziile mici primesc aceeași atenție ca cele mari. Garantează că fondatorul este prins în detalii operaționale când ar trebui să facă muncă strategică.
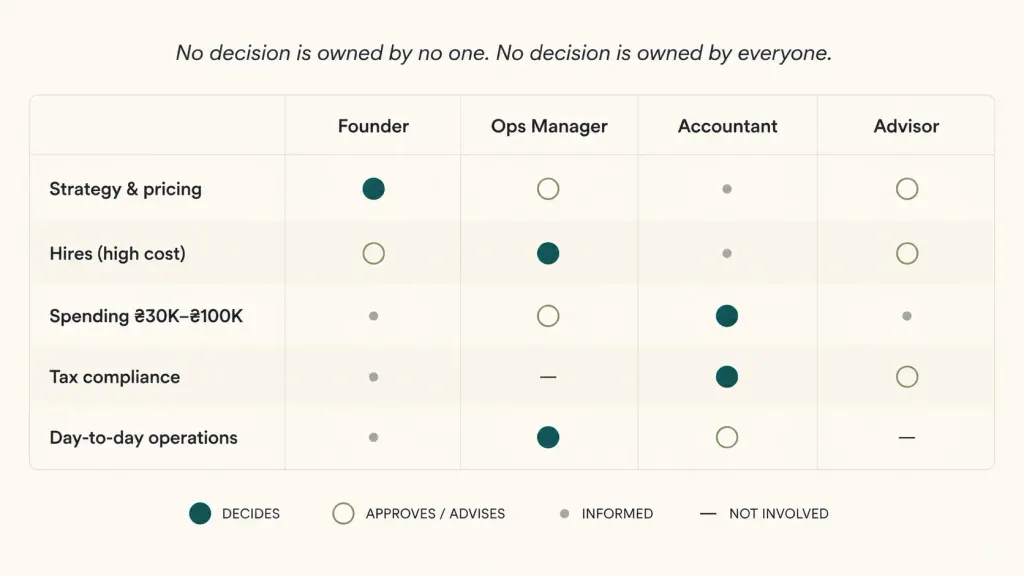
O matrice funcțională a drepturilor decizionale pentru o afacere de servicii ucraineană de 3–10 milioane ₴ arată cam așa:
| Tip de decizie | Fondator | Manager operațional | Contabil | Consultant |
|---|---|---|---|---|
| Direcție strategică, prețuri, piață | Decide | Informat | Informat | Consiliază |
| Angajări > 50.000 ₴ cost lunar | Decide | Consiliază | Informat | – |
| Angajări < 50.000 ₴ cost lunar | Aprobă | Decide | – | – |
| Cheltuieli < 30.000 ₴, recurente sau punctuale | Informat | Decide | – | – |
| Cheltuieli 30.000 ₴–100.000 ₴ | Aprobă | Propune | Revizuiește | – |
| Cheltuieli > 100.000 ₴ | Decide | Propune | Revizuiește | Consiliază |
| Conformitate fiscală, raportare | Informat | – | Decide | – |
| Retrageri și dividende ale proprietarului | Decide | – | Revizuiește | Consiliază |
| Operațiuni curente | – | Decide | – | – |
Pragurile exacte contează mai puțin decât principiul. Fiecare tip de decizie are o singură persoană care „decide" — un singur punct de responsabilitate — și alții care aprobă, sunt informați sau consiliază. Nicio decizie nu aparține nimănui. Nicio decizie nu aparține tuturor.
Odată ce această matrice există, „supravegherea finanțelor" încetează să mai fie o activitate continuă a fondatorului și devine o serie de momente structurate. Verificarea zilnică de 5 minute răspunde la „ceva neobișnuit?". Revizuirea săptămânală de 30 de minute răspunde la „este ceva în următoarele 14 zile care necesită decizia mea?". În majoritatea zilelor, răspunsurile sunt „nu" și „nimic" — iar fondatorul revine la construirea afacerii.
Cele patru tipare greșite ale controlului anxios
În zeci de sesiuni de consultanță cu proprietari de afaceri ucraineni, aceleași patru tipare greșite se repetă. Fondatoarea firmei de consultanță IT le comisese pe toate patru.
Tiparul greșit unu. Verificarea zilnică a soldului bancar. Deschiderea aplicației bancare de mai multe ori pe zi ca să „vezi unde ești". Această activitate costă ore pe săptămână și produce aproape zero semnal util — pentru că fluctuațiile zilnice sunt în mare parte zgomot. Singura întrebare legitimă zilnică este „ceva anormal?" — și asta necesită 90 de secunde, nu 90 de minute.
Tiparul greșit doi. Revizuirea P&L dintr-o singură bucată. Privirea unui număr monolitic de profit și pierdere și simțirea liniștii (sau alarmei) fără segmentare. O revizuire reală necesită defalcare: pe client, pe linie de servicii, pe lună, pe categorie de costuri. Numărul agregat poate fi sănătos în timp ce mixul de dedesubt putrezește. Tiparul greșit este să nu privești niciodată componentele.
Tiparul greșit trei. Capcana „revizuiesc când am timp". Amânarea revizuirilor lunare și trimestriale până „se mai liniștesc lucrurile". Nu se liniștesc niciodată — asta e natura afacerii. Revizuirea lunară trebuie să fie un eveniment fix în calendar, ca un ciclu de salarii. A o sări o dată înseamnă a o sări de trei ori la rând, iar apoi observi peste șase luni că s-a schimbat ceva major.
Tiparul greșit patru. Capcana „totul e decizia fondatorului". Refuzul de a delega orice decizie de cheltuială sau operațională pentru că „dacă e greșită?". Rezultatul este fondatorul petrecând ore pe săptămână pe decizii de 2.000 ₴, în timp ce deciziile strategice de 200.000 ₴ primesc mai puțină atenție decât ar avea nevoie. Soluția este matricea drepturilor decizionale — aplicată consecvent, nu improvizată.
Aceste patru tipare explică de ce fondatorii pot petrece 14 ore pe săptămână pe finanțe și tot să fie luați prin surprindere. Activitățile par productive, dar nu produc control.
Ce a schimbat firma de consultanță în 90 de zile
După deficitul din septembrie — pe care l-a acoperit trăgând dintr-o linie de credit personală cu dobândă incomodă — fondatoarea a făcut trei schimbări.
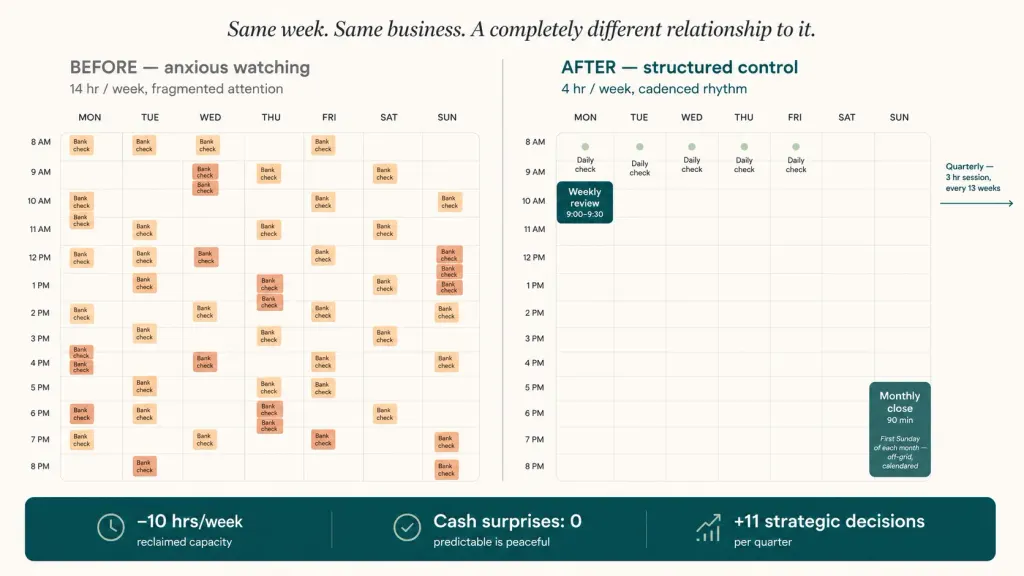
A instalat bucla cu patru cadențe. Verificare zilnică de 5 minute la 8:30, înainte de a verifica emailul. Revizuire săptămânală de 30 de minute în fiecare luni dimineață. Închidere lunară de 90 de minute în prima duminică a fiecărei luni, cu contabilul alăturându-se pentru 30 din cele 90 de minute. Sesiune trimestrială de 3 ore cu contabilul și un consultant financiar extern. Cadențele au devenit evenimente în calendar cu propriile blocuri de întâlnire — nenegociabile, nu mutabile pentru chestiuni „urgente".
A construit matricea drepturilor decizionale împreună cu managerul operațional. Deciziile de cheltuieli sub 30.000 ₴ au trecut integral la managerul operațional. Deciziile de angajare sub 50.000 ₴ cost lunar: managerul operațional decide, fondatoarea aprobă. Peste aceste praguri, decide fondatoarea. Matricea a fost afișată pe o pagină printată pe biroul ei și pe o pagină Notion la care echipa putea face referire.
A încetat să mai deschidă aplicația bancară în afara momentelor stabilite de cadență. O regulă specifică de comportament interzis. Aplicația de pe telefon a fost mutată într-un folder pe care nu îl vizita. Verificarea de la 8:30 era singurul moment în care se uita. Când impulsul de anxietate lovea — și a lovit, des, în primele trei săptămâni — îl nota pe o listă „de discutat la revizuirea săptămânală de luni".
Douăsprezece săptămâni mai târziu:
- Timp petrecut pe finanțe pe săptămână: a scăzut de la ~14 ore la ~4 ore (doar timpul cadențat)
- Verificări din anxietate pe zi: au scăzut de la 6+ la 0 până în săptămâna 5
- Decizii strategice luate efectiv: 11 în primul trimestru, față de 4 în trimestrul anterior (pentru că nu mai erau eclipsate de micro-decizii tactice)
- Surprize de cash: zero. Punctul slab din pipeline pentru octombrie-noiembrie a fost depistat la mijlocul lui august și gestionat proactiv (discount de plată anticipată la trei facturi, amânarea a două achiziții de echipamente, linia de credit rămasă neatinsă).
- Profit net: aproximativ constant pentru trimestru (∼380.000 ₴) — impactul sistemului se vede pe parcursul mai multor trimestre, nu în 12 săptămâni. Dar cele peste 50 de ore pe lună recâștigate s-au dus în atragerea a doi clienți noi în T4, care au crescut afacerea cu 18% YoY.
"Lucrul uimitor nu a fost că am avut mai mult control. A fost că am avut mai mult control făcând mai puțin din ce făceam înainte. Anxietatea nu este control. E doar anxietate cu etichetă de finanțe."
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Cum încep dacă mă aflu acum în tiparul de „supraveghere anxioasă"?

Începe cu regula celor 5 minute zilnice, plus o regulă de comportament interzis pentru aplicația bancară în afara acelei ferestre. Doar aceste două schimbări timp de două săptămâni. Produc o ameliorare imediată a stresului și demonstrează că nimic nu se strică. Apoi adaugă revizuirea săptămânală de 30 de minute. Construiește treptat spre cadența lunară și trimestrială pe parcursul unui trimestru.
Am nevoie de un consultant financiar pentru revizuirea trimestrială?
Recomandat puternic pentru afacerile cu venit anual peste 3.000.000 ₴. Un consultant extern la cadența trimestrială — cineva care vede multe afaceri, poate face benchmarking și nu este anxios în privința situației tale specifice — adaugă o perspectivă pe care o privire din interiorul afacerii nu o are. Pentru afaceri mai mici, combinația fondator + contabil poate substitui, dar fondatorul trebuie să se angajeze la întrebări cu adevărat strategice, nu operaționale.
Ce fac dacă managerul meu operațional nu e pregătit să dețină deciziile de cheltuieli de 30.000 ₴?
Coboară pragul inițial. Începe la 10.000 ₴, urmărește cum se iau deciziile timp de o lună, apoi ridică pragul. Ideea este structura, nu cifra specifică. Un prag clar de decizie de 5.000 ₴, deținut de altcineva decât fondatorul, este mai bun decât niciun prag.
Se poate schimba matricea drepturilor decizionale?
Da, intenționat — de regulă revizuită la cadența trimestrială. Evită schimbarea ei ad-hoc în mijlocul unui trimestru, ceea ce îi distruge încrederea și predictibilitatea. Tratează-o ca pe un document constituțional — stabil, modificat ocazional printr-un proces deliberat.
Ce se întâmplă dacă apare o problemă în afara cadenței — aștept pur și simplu?
Problemele reale sunt tratate în continuare când apar. Cadența nu înseamnă ignorarea incendiilor; înseamnă a nu crea incendii prin supraveghere anxioasă. Dacă apare ceva cu adevărat urgent — pierderea unui client important, o factură neașteptată de 500.000 ₴ — acționezi. Dar 1.200 ₴ în taxe de hosting neașteptate nu este urgent; intră în coada revizuirii săptămânale.
Cât durează până se simte real?
Pentru majoritatea fondatorilor: scăderea anxietății zilnice apare în săptămâna 2. Sentimentul „am încredere în sistem" se instalează în jurul săptămânii 6. Rezultatele cantitative — decizii mai bune, mai puține surprize, mai mult timp strategic — devin vizibile până în al doilea trimestru. Sistemul devine mai puternic în fiecare trimestru pe măsură ce datele de dedesubt devin mai bogate.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



