


Daftar isi
Beranda
/
Blog
/
₴480 Ribu Ditarik, ₴0 Bantalan Tersisa: Keputusan Dividen Pemilik yang Salah Diambil Para Pendiri

1.3k

10 mnt

17.06.2026
₴480 Ribu Ditarik, ₴0 Bantalan Tersisa: Keputusan Dividen Pemilik yang Salah Diambil Para Pendiri

Sergiy Shuldik
Financial Expert at Finmap
"Saya mengambil ₴40.000 sebulan dari bisnisnya. Itulah yang terasa pas. Pada Januari saya menyadari: bisnisnya punya ₴0 cadangan, dan saya tidak dapat mengatakan kepada Anda dengan tepat kapan itu terjadi."
Ia menjalankan agensi pemasaran kecil. Umur tiga tahun. Enam orang di timnya. Pendapatan tahunan: ₴3.600.000. Margin laba bersih: 20%. Menurut tiap ukuran dari luar, bisnis yang sehat.
Sepanjang dua belas bulan tahun sebelumnya, ia menarik ₴40.000 tiap bulan sebagai penarikan pemiliknya. Totalnya ₴480.000. Itu terasa kira-kira pas — bisnisnya mantap, klien membayar, tidak ada krisis besar.
Pekan pertama Januari, saat mengerjakan tinjauan tahunannya, ia membuka saldo yang disatukan di seluruh rekening bisnisnya. ₴0 di cadangan strategisnya. ₴84.000 di rekening operasionalnya. ₴0 di bantalan pajaknya.
Setahun sebelumnya, angka itu masing-masing ₴320 ribu, ₴180 ribu, dan ₴120 ribu. Bisnisnya tidak kehilangan uang — laba bersihnya ₴720 ribu. Ia sekadar mengambil hampir semuanya keluar, dan sedikit lebih.
Ini bukan kisah tentang pendiri yang buruk. Ini kisah tentang satu pertanyaan yang hampir tiap pemilik salah menjawabnya karena tak seorang pun mengajari mereka cara memikirkannya: berapa sebenarnya yang sebaiknya Anda bayarkan kepada diri sendiri, dan kapan?
Paradoksnya: Dividen Terasa seperti Imbalan, tetapi Ia Sebuah Sistem
Sebagian besar pendiri memikirkan dividen pemilik secara emosional. "Saya bekerja keras bulan ini, saya berhak atasnya." "Pendapatannya kuat, saya dapat mengambil lebih banyak." "Keadaannya ketat, saya akan melewatkan bulan ini." Ia terasa seperti imbalan yang adil atas kepemilikan dan upaya.
Model emosional ini masalahnya. Dividen bukan imbalan. Ia keputusan keuangan yang memengaruhi kesehatan jangka panjang bisnisnya sebanyak keputusan lain mana pun. Mengambil terlalu banyak, terlalu cepat, atau pada waktu yang salah perlahan-lahan menguras modal perusahaannya — dan pemiliknya biasanya orang terakhir yang menyadarinya.
Disiplin dividen yang sejati adalah kebalikan dari emosional. Ia terjadwal, berumus, dan terbatas. Pendirinya tidak memutuskan tiap bulan berapa yang diambil — ia memutuskan sekali setahun aturan apa yang mengatur penarikannya, dan mengikutinya.
Alasan ini sulit: rekening banknya tidak melawan. Tidak ada apa pun dalam operasi sehari-hari Anda yang menghentikan Anda dari mengambil ₴100.000 bulan ini. Kerusakannya muncul enam bulan kemudian, ketika bantalan yang seharusnya menyerap kuartal yang lambat tidak ada lagi.
"Kas di tangan terasa seperti milik saya untuk diambil. Ia bukan. Separuhnya sudah dijanjikan kepada pajak, pemasok, bulan-bulan lambat, dan pertumbuhan — saya sekadar belum memisahkan wadah-wadah itu."
Gaji Pemilik dibanding Dividen — Garis yang Paling Sering Dikaburkan Para Pendiri
Sebelum membicarakan berapa banyak, kita harus memisahkan dua hal berbeda yang sebagian besar pemilik mencampurnya.
Gaji pemilik adalah upah bulanan yang rutin Anda ambil untuk pekerjaan yang Anda lakukan dalam menjalankan bisnisnya. Ia beban operasional — satu baris dalam P&L. Ia ada karena jika Anda tidak menjalankan bisnis ini, orang lain harus dibayar untuk mengerjakan pekerjaan Anda. Ia dapat diperkirakan, tetap, dan dibayar sebelum labanya bahkan dihitung.
Dividen pemilik adalah pembagian laba. Ia datang setelah bisnisnya membayar semua biayanya (termasuk gaji Anda), mencadangkan pajaknya, membiayai kebutuhan pertumbuhannya, dan mengisi bantalannya. Ia variabel, terjadwal (biasanya kuartalan), dan adalah apa yang tersisa ketika bisnisnya sehat.
Pendiri yang paling bergumul adalah mereka yang mengambil satu "penarikan pemilik" yang mencampur keduanya — mereka membayar diri sendiri ₴40 ribu/bulan dan menyebutnya biaya operasional, tetapi di kepalanya memperlakukannya sebagai bagi hasil. Akibatnya: bisnisnya tidak pernah tahu berapa sebenarnya biaya menjalankannya, dan pemiliknya tidak pernah tahu laba yang sebenarnya ada.
Langkah satu disiplin dividen adalah menarik garis ini dengan jelas. Tetapkan gaji bulanan untuk diri Anda yang dapat dipertahankan dan dekat dengan tarif pasar untuk pekerjaan yang Anda lakukan. Segala yang di luar itu adalah keputusan tersendiri — pertanyaan dividennya.
Empat Gerbang: Pertanyaan Sebelum Penarikan Apa Pun
Sebelum Anda menarik satu hryvnia pun dividen, empat gerbang semuanya harus terbuka. Jika satu saja tertutup, jawabannya "belum".
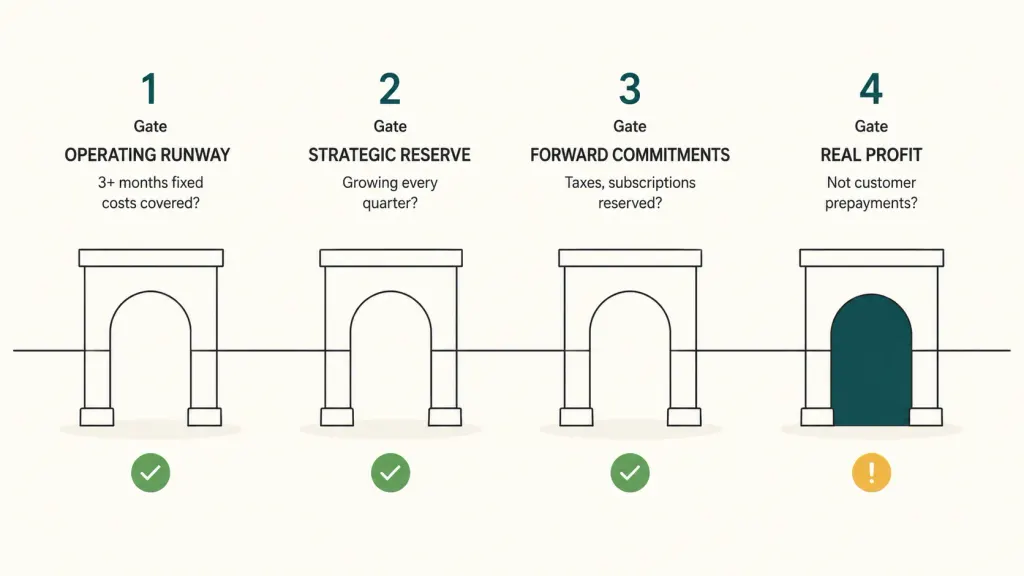
Gerbang 1 — Masa hidup operasional. Apakah bisnisnya punya setidaknya 3 bulan biaya tetap di bantalan operasionalnya? Biaya tetap berarti sewa, gaji (termasuk gaji Anda), langganan berulang, akuntan — belanja yang terjadi entah pendapatannya kuat atau lemah. Jika Anda punya kurang dari 3 bulan yang tertutup, tidak ada dividen. Isi bantalannya lebih dahulu.
Gerbang 2 — Cadangan strategis. Apakah ada cadangan strategis tersendiri yang bertumbuh tiap kuartal? Ini "bantalan yang dalam" — uang yang disisihkan untuk peluang (merekrut orang yang tepat dengan cepat, bertahan dari kehilangan klien besar, melewati rentang lambat 6 bulan). Bisnis yang sehat menambahkan sesuatu ke ini tiap kuartal, meski kecil. Jika ia mandek atau menyusut, dividennya bukan benar-benar laba — ia penarikan dari keselamatan Anda di masa depan.
Gerbang 3 — Komitmen ke depan. Apakah semua kewajiban yang akan datang yang diketahui sudah dicadangkan? Pajak kuartal berikutnya. Langganan tahunan yang jatuh tempo dalam 90 hari. Peralatan baru yang Anda komitmenkan. Bonus tim yang Anda janjikan. Jika itu belum dipisahkan ke wadahnya masing-masing, dividen apa pun yang Anda ambil dipinjam dari itu.
Gerbang 4 — Laba yang sebenarnya, bukan saldo bank. Apakah Anda menarik dari laba yang sebenarnya — uang yang sungguh milik Anda untuk dibagikan — atau Anda menarik dari kas yang ada di rekening hanya karena pelanggannya belum ditagih untuk pekerjaan bulan depan? Perbedaannya besar. Bisnis dengan ₴500 ribu di rekening dan ₴400 ribu pendapatan yang belum dihasilkan (jasa yang dibayar di muka tetapi belum diberikan) hanya punya ₴100 ribu laba yang sebenarnya.
Hanya ketika keempat gerbangnya terbuka, jawaban atas pertanyaan dividennya adalah "ya". Pertanyaan jumlahnya datang berikutnya.
Rumus Dividen yang Sehat
Begitu gerbangnya terbuka, matematikanya sendiri lebih sederhana daripada yang dianggap sebagian besar pendiri.
Dividen kuartalan yang sehat = (Laba bersih kuartalan − Alokasi cadangan strategis − Pengisian komitmen ke depan) × 60–70%
Dua hal yang perlu diperhatikan. Pertama, Anda hanya membagikan 60–70% dari yang tersedia — bukan 100%. Sisa 30–40%-nya menjadi bantalan operasional tambahan, kelonggaran untuk biaya tak terduga, atau pengisian cadangan strategis. Aturan ini sendiri memisahkan pendiri yang menguras modal bisnisnya dari pendiri yang membangun bisnis yang tahan lama.
Kedua, perhitungannya kuartalan, bukan bulanan. Dividen bulanan menimbulkan dua masalah: ia menguras bantalannya lebih cepat daripada kemampuan bantalannya terisi kembali dari bulan yang lambat, dan ia menggoda Anda menyandarkan jumlahnya pada perasaan alih-alih pada kinerja kuartalan yang sebenarnya. Irama kuartalan memaksa Anda menunggu, menatap tiga bulan data, dan mengambil satu keputusan yang matang.
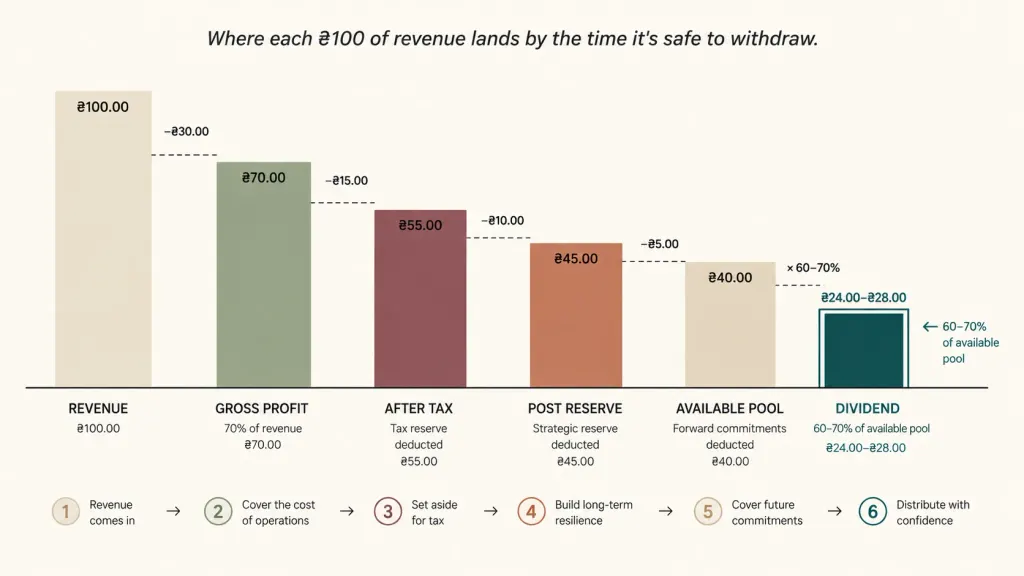
Bagi pendiri agensi di pembukaan tadi, menerapkan disiplin ini akan tampak seperti ini:
- Laba bersih kuartalan (rata-rata): ₴180.000
- Alokasi cadangan strategis: −₴27.000 (15%)
- Pengisian komitmen ke depan: −₴18.000 (10%)
- Kolam yang tersedia: ₴135.000
- Dividen yang sehat: ₴81.000–₴94.500 per kuartal (60–70% dari kolamnya)
- Total dividen tahunan: ₴324.000–₴378.000
Bandingkan itu dengan ₴480.000 yang sebenarnya ia tarik. Kerangkanya akan menyisakan antara ₴100.000 dan ₴156.000 di dalam bisnisnya — cukup untuk membangun kembali cadangan strategisnya dan tidak pernah mencapai ₴0.
5 Kesalahan yang Dilakukan Para Pendiri soal Upah Pemilik
Di sepanjang panggilan konsultansi dengan puluhan pemilik bisnis Ukraina, lima pola yang sama berulang.
Satu. Menarik berdasarkan saldo bank, bukan berdasarkan laba yang sebenarnya. Rekening banknya menunjukkan ₴300 ribu. Pemiliknya mengambil ₴50 ribu. Tetapi ₴300 ribu itu memuat ₴80 ribu pembayaran di muka pelanggan untuk pekerjaan bulan depan, ₴40 ribu pajak yang jatuh tempo kuartal depan, dan ₴60 ribu yang perlu mengisi bantalan operasionalnya. Laba yang sebenarnya dapat dibagikan lebih dekat ke ₴70 ribu — dan penarikan ₴50 ribu itu 70% darinya, jauh di atas panduan 60%.
Dua. Menarik secara tidak beraturan. "Saya akan mengambil ₴70 ribu bulan ini karena kami sedang longgar" menciptakan ketidakterperkiraan bisnis. Timnya tidak dapat merencanakan. Bantalannya tidak dapat bertumbuh dengan mantap. Dan ia mengajari pemiliknya bahwa upahnya variabel di kedua arah — yang biasanya berarti ia terangkat naik pada bulan yang baik dan jarang terturunkan pada bulan yang buruk.
Tiga. Menarik 100% labanya. Pendirinya berpikir "saya meraih laba ₴200 ribu kuartal lalu, jadi saya akan mengambil ₴200 ribu". Ini menyisakan nol ruang bagi bisnisnya untuk bertumbuh, menyerap guncangan, atau menanam modal pada pendapatan tahun depan. Bisnisnya tetap pada ukuran yang sama selamanya — dan pada saat ada yang salah, tidak ada apa pun yang menangkap jatuhnya.
Empat. Melupakan pajak atas penarikannya sendiri. Di Ukraina, pembagian dividen punya perlakuan pajaknya sendiri (biasanya 5% jika syarat tertentu terpenuhi untuk struktur korporat, atau tarif yang berbeda untuk FOP). Pendiri yang menarik "₴100 ribu" di kepalanya dan baru kemudian menyadari ₴5 ribu–₴18 ribu darinya terutang sebagai pajak potongan akan mengalami perbincangan yang tidak nyaman dengan akuntannya pada Februari.
Lima. Memperlakukan gaji pemilik dan dividen sebagai hal yang sama. Ketika garisnya tidak ditarik, bisnisnya tidak pernah dapat menjawab dengan jujur "apakah kami menguntungkan?" atau "berapa sebenarnya biaya menjalankan bisnis ini?" Kedua pertanyaan itu menuntut pengetahuan tentang berapa gaji pemiliknya pada tarif pasar, secara terpisah dari penarikan bagi hasilnya.
Apa yang Diubah Pendiri Agensi Itu pada 12 Bulan Berikutnya
Perbincangan dengan akuntannya pada Januari membawa penataan ulang yang bersih atas cara ia membayar diri sendiri.
Ia menetapkan gaji pemilik bulanan sebesar ₴25.000. Tarif pasar yang dapat dipertahankan bagi direktur agensi yang bekerja — kira-kira yang harus ia bayarkan kepada orang luar untuk mengerjakan perannya. Ini menjadi baris tetap dalam P&L, diperlakukan seperti gaji lain mana pun. Ia mengangkat separuh beban emosional dari pertanyaan "berapa yang diambil?"
Ia beralih ke tinjauan dividen kuartalan. Minggu pertama tiap kuartal baru, 30 menit dengan akuntannya lewat panggilan video. Mereka menelusuri keempat gerbangnya, rumusnya, dan jumlah dividen yang disarankan. Tidak ada pembahasan tentang "perasaan" — hanya matematikanya.
Ia membatasi pembagiannya pada 60% kolam yang tersedia. Sisa 40%-nya membangun kembali cadangan strategis dan bantalan operasionalnya selama enam bulan.
Pada kuartal pertama, rumusnya menyarankan dividen ₴65.000. Ia mengharapkan mengambil "sekitar ₴120 ribu". Mengambil angka yang lebih rendah terasa aneh selama sepekan. Pada kuartal kedua — ketika ia dapat melihat bantalannya terbangun kembali — itu terasa jelas.
Hasil akhir tahun:
- Total yang ditarik (gaji + dividen): ₴378.000 dibanding ₴480 ribu tahun sebelumnya
- Cadangan strategis: ₴280.000 (naik dari ₴0)
- Bantalan operasional: ₴195.000 (dibanding ₴84 ribu)
- Laba bersih: ₴760.000 (sedikit lebih tinggi daripada tahun sebelumnya, meski "mengambil lebih sedikit" — karena bisnisnya menanam modal pada dua perolehan klien baru di Q2 yang tidak dapat ia biayai dengan bantalan nol)
Ia menarik ₴102.000 lebih sedikit. Bisnisnya menyimpan ₴391.000 lebih banyak. Ia tidur jauh lebih baik.
"Saya menganggap mengambil lebih sedikit akan terasa seperti pengorbanan. Ia terasa sebaliknya — untuk pertama kali bisnisnya sungguh terasa aman."
Dasar topik: Manajemen Keuangan untuk Usaha Kecil: Ketika Bisnis Melampaui Kapasitas Kepala Anda Sendiri
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apakah kerangka ini bekerja untuk FOP (pemilik usaha perorangan Ukraina)?

Ya — dengan satu kerut. Sebagai FOP, pembedaan hukum antara gaji dan dividen tidak ada dengan cara yang sama. Tetapi disiplinnya tetap berlaku. Perlakukan sebagian penarikan bulanan Anda sebagai "imbalan operasional" (terencana, tetap) dan sisa kuartalannya sebagai "pembagian laba" (yang tunduk pada keempat gerbangnya). Pemisahan di kepalanyalah yang penting, bukan label hukumnya.
Bagaimana jika bisnis saya bertumbuh cepat — apakah saya perlu mengambil lebih banyak atau lebih sedikit?
Lebih sedikit, hampir selalu. Pertumbuhan yang cepat adalah tahap yang paling lapar kas dalam sebuah bisnis. Anda butuh bantalan yang lebih besar karena ragamnya lebih besar. Anda perlu menanam modal pada kapasitas. Anda butuh kelonggaran untuk kesalahan yang disingkap pertumbuhan. Pendiri yang bertumbuh cepat dan membayar diri sendiri lebih banyak selama tahap pertumbuhan secara konsisten menengok ke belakang dan berharap mereka menanam modal ulang lebih banyak.
Apakah 60–70% dari kolam yang tersedia itu aturan yang keras?
Ia panduan, bukan hukum. Bisnis yang dewasa dengan pendapatan yang sangat stabil, cadangan yang sudah besar, dan tanpa ambisi pertumbuhan dapat membagikan 80–90% secara bertanggung jawab. Bisnis tahap awal dengan ragam yang tinggi sebaiknya lebih dekat ke 40–50%. Kisaran 60–70% adalah bawaan yang sehat bagi bisnis berumur 3–7 tahun pada pertumbuhan yang mantap.
Apakah baris gaji pemilik di P&L perlu memuat pajaknya?
Ya. Angka yang Anda bayarkan kepada diri sendiri secara bersih tidak relevan bagi keputusan bisnis — yang penting adalah biaya yang dibebankan penuh pada bisnisnya, termasuk pajak, kontribusi sosial, dan tunjangan apa pun. Kalau tidak, struktur biaya bisnisnya yang sebenarnya tersembunyi.
Bagaimana saya menangani keadaan dengan beberapa pendiri?
Kerangka yang sama, diterapkan pada porsi pemilik yang digabungkan. Jika dua pendiri memiliki bisnisnya secara setara dan rumusnya mengatakan ₴100 ribu adalah dividen kuartalan yang sehat, itu ₴50 ribu masing-masing. Keempat gerbangnya berlaku pada tingkat bisnisnya, bukan per pendiri.
Bagaimana jika saya belum pernah membayar diri sendiri gaji sama sekali — hanya mengambil penarikan pemilik?
Mulailah dengan menarik garisnya lebih dahulu. Putuskan berapa gaji bulanan Anda sebaiknya (dapat dipertahankan dan dekat dengan tarif pasar), jadikan ia baris tetap yang resmi. Lalu tataplah apa yang tersisa dan terapkan kerangkanya. Jika bisnisnya tidak mampu membiayai keduanya — itu masalah profitabilitas, bukan masalah dividen, dan dividennya sebaiknya dijeda sepenuhnya sampai ia terpecahkan.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



