


Sommaire
Accueil
/
Blog
/
480 000 ₴ retirés, 0 ₴ de réserve : la décision sur les dividendes du dirigeant où les fondateurs se trompent

1k

10 min

17.06.2026
480 000 ₴ retirés, 0 ₴ de réserve : la décision sur les dividendes du dirigeant où les fondateurs se trompent

Sergiy Shuldik
Financial Expert at Finmap
« Je retirais 40 000 ₴ par mois de l'entreprise. Cela me semblait juste. En janvier, j'ai réalisé : l'entreprise avait 0 ₴ de réserve, et je n'aurais pas pu vous dire exactement quand c'était arrivé. »
Elle dirige une petite agence de marketing. Trois ans d'existence. Six personnes dans l'équipe. Chiffre d'affaires annuel : 3 600 000 ₴. Marge de bénéfice net : 20 %. Selon tous les indicateurs externes, une entreprise saine.
Pendant les douze mois de l'année précédente, elle avait retiré 40 000 ₴ chaque mois comme rémunération de dirigeante. 480 000 ₴ au total. Cela lui semblait à peu près juste — l'entreprise était stable, les clients payaient, aucune crise majeure.
La première semaine de janvier, en faisant son bilan annuel, elle a consulté le solde consolidé de ses comptes d'entreprise. 0 ₴ dans la réserve stratégique. 84 000 ₴ sur le compte d'exploitation. 0 ₴ dans la réserve fiscale.
Un an plus tôt, ces chiffres étaient respectivement de 320 000 ₴, 180 000 ₴ et 120 000 ₴. L'entreprise n'avait pas perdu d'argent — le bénéfice net avait été de 720 000 ₴. Elle avait simplement tout retiré, ou presque, et même un peu plus.
Ce n'est pas l'histoire d'une mauvaise fondatrice. C'est l'histoire d'une question sur laquelle presque tous les dirigeants se trompent, parce que personne ne leur a appris à y réfléchir : combien devriez-vous réellement vous verser, et quand ?
Le paradoxe : les dividendes ressemblent à une récompense, mais ce sont un système
La plupart des fondateurs pensent aux dividendes du dirigeant de façon émotionnelle. « J'ai travaillé dur ce mois-ci, je le mérite. » « Le chiffre d'affaires était bon, je peux en prendre plus. » « Les choses sont tendues, je passe ce mois-ci. » Cela ressemble à une juste compensation pour la propriété et l'effort.
Ce modèle émotionnel est le problème. Les dividendes ne sont pas une rémunération. Ce sont une décision financière qui affecte la santé à long terme de l'entreprise autant que n'importe quelle autre décision. En prendre trop, trop vite, ou au mauvais moment décapitalise lentement l'entreprise — et le dirigeant est généralement le dernier à s'en apercevoir.
Une vraie discipline en matière de dividendes est l'opposé de l'émotionnel. Elle est planifiée, formulée et contrainte. La fondatrice ne décide pas chaque mois du montant à prendre — elle décide une fois par an des règles qui encadrent le retrait, et les suit.
Pourquoi c'est difficile : le compte bancaire n'oppose aucune résistance. Rien dans vos opérations quotidiennes ne vous empêche de retirer 100 000 ₴ ce mois-ci. Les dégâts apparaissent six mois plus tard, quand la réserve qui aurait absorbé un trimestre creux n'est plus là.
« La trésorerie disponible me semblait m'appartenir, prête à être prise. Ce n'était pas le cas. La moitié était déjà promise aux impôts, aux fournisseurs, aux mois creux et à la croissance — je n'avais simplement pas séparé ces enveloppes. »
Salaire du dirigeant vs dividende — la ligne que la plupart des fondateurs brouillent
Avant de parler du montant, il faut séparer deux choses différentes que la plupart des dirigeants mélangent.
Le salaire du dirigeant est la rémunération mensuelle régulière que vous percevez pour le travail que vous accomplissez à la tête de l'entreprise. C'est une dépense d'exploitation — une ligne dans le compte de résultat. Elle existe parce que si vous ne dirigiez pas cette entreprise, quelqu'un d'autre devrait être payé pour faire votre travail. Elle est prévisible, fixe, et versée avant même que le bénéfice soit calculé.
Le dividende du dirigeant est une distribution de bénéfice. Il arrive après que l'entreprise a payé tous ses coûts (y compris votre salaire), réservé ses impôts, financé ses besoins de croissance et reconstitué sa réserve. Il est variable, planifié (généralement trimestriel), et représente ce qui reste quand l'entreprise est en bonne santé.
Les fondateurs qui rencontrent le plus de difficultés sont ceux qui prennent un seul « prélèvement de dirigeant » mélangeant les deux — ils se versent 40 000 ₴/mois et appellent cela un coût d'exploitation, mais le traitent mentalement comme un partage de bénéfice. Résultat : l'entreprise ne sait jamais réellement ce qu'il en coûte de la faire tourner, et le dirigeant ne sait jamais quel bénéfice réel existe.
La première étape de la discipline en matière de dividendes consiste à tracer clairement cette ligne. Fixez-vous un salaire mensuel raisonnablement proche du taux du marché pour le travail que vous effectuez. Tout ce qui dépasse ce montant relève d'une décision distincte — la question du dividende.
Les quatre portes : les questions à se poser avant tout retrait
Avant de retirer la moindre hryvnia de dividende, les quatre portes doivent toutes être ouvertes. Si l'une d'elles est fermée, la réponse est « pas encore ».
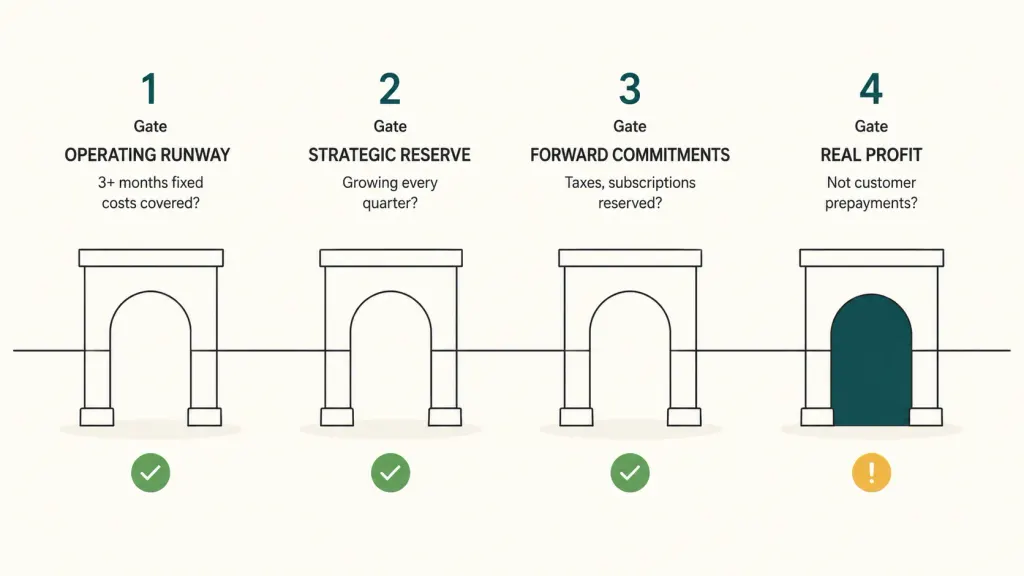
Porte 1 — Trésorerie d'exploitation. L'entreprise dispose-t-elle d'au moins 3 mois de coûts fixes dans sa réserve d'exploitation ? Les coûts fixes désignent le loyer, les salaires (le vôtre inclus), les abonnements récurrents, le comptable — les dépenses qui surviennent que le chiffre d'affaires soit fort ou faible. Si moins de 3 mois sont couverts, aucun dividende. Reconstituez d'abord la réserve.
Porte 2 — Réserve stratégique. Existe-t-il une réserve stratégique distincte qui augmente chaque trimestre ? C'est la « réserve profonde » — de l'argent mis de côté pour saisir une opportunité (embaucher rapidement la bonne personne, survivre à la perte d'un client important, traverser une période creuse de 6 mois). Une entreprise saine y ajoute quelque chose chaque trimestre, même modeste. Si elle stagne ou diminue, le dividende n'est pas vraiment du bénéfice — c'est un prélèvement sur la sécurité future.
Porte 3 — Engagements à venir. Toutes les obligations connues à venir ont-elles été réservées ? Les impôts du prochain trimestre. Les abonnements annuels dus dans 90 jours. Le nouvel équipement auquel vous vous êtes engagé. La prime d'équipe que vous avez promise. Si ces sommes ne sont pas déjà isolées dans leurs propres enveloppes, tout dividende que vous prenez leur est emprunté.
Porte 4 — Bénéfice réel, pas solde bancaire. Retirez-vous à partir du bénéfice réel — de l'argent qui vous appartient réellement pour être distribué — ou à partir de liquidités présentes sur le compte simplement parce que les clients n'ont pas encore été facturés pour le travail du mois prochain ? Grande différence. Une entreprise avec 500 000 ₴ sur le compte et 400 000 ₴ de chiffre d'affaires non réalisé (services prépayés mais non livrés) n'a que 100 000 ₴ de bénéfice réel.
Ce n'est que lorsque les quatre portes sont ouvertes que la réponse à la question du dividende est « oui ». Vient ensuite la question du montant.
La formule du dividende sain
Une fois les portes ouvertes, le calcul réel est plus simple que ne le pensent la plupart des fondateurs.
Dividende trimestriel sain = (Bénéfice net trimestriel − Allocation à la réserve stratégique − Reconstitution des engagements à venir) × 60–70 %
Deux points à noter. Premièrement, vous ne distribuez que 60 à 70 % du montant disponible — pas 100 %. Les 30 à 40 % restants deviennent un coussin d'exploitation supplémentaire, une marge pour les coûts imprévus, ou un renforcement de la réserve stratégique. Cette seule règle distingue les fondateurs qui décapitalisent leur entreprise de ceux qui en construisent une qui dure.
Deuxièmement, le calcul est trimestriel, non mensuel. Un dividende mensuel crée deux problèmes : il vide la réserve plus vite qu'elle ne peut se reconstituer après un mois creux, et il vous incite à ajuster le montant au ressenti plutôt qu'à la performance trimestrielle réelle. Une cadence trimestrielle vous oblige à attendre, à examiner trois mois de données et à prendre une décision éclairée.
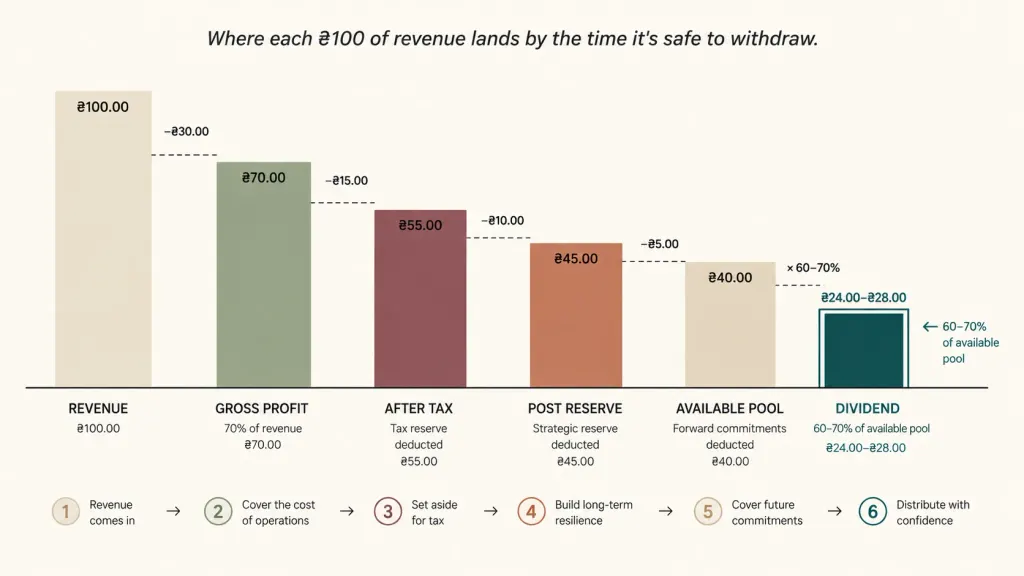
Pour la fondatrice de l'agence évoquée en introduction, l'application de cette discipline aurait donné :
- Bénéfice net trimestriel (moyenne) : 180 000 ₴
- Allocation à la réserve stratégique : −27 000 ₴ (15 %)
- Reconstitution des engagements à venir : −18 000 ₴ (10 %)
- Fonds disponible : 135 000 ₴
- Dividende sain : 81 000–94 500 ₴ par trimestre (60–70 % du fonds)
- Total du dividende annuel : 324 000–378 000 ₴
Comparez cela aux 480 000 ₴ qu'elle a réellement retirés. Le cadre lui aurait laissé entre 100 000 ₴ et 156 000 ₴ dans l'entreprise — suffisant pour reconstituer la réserve stratégique et ne jamais atteindre 0 ₴.
5 erreurs que commettent les fondateurs avec leur propre rémunération
Au fil de dizaines d'appels de conseil avec des dirigeants d'entreprise ukrainiens, les cinq mêmes schémas se répètent.
Un. Retirer en fonction du solde bancaire, pas du bénéfice réel. Le compte bancaire affiche 300 000 ₴. Le dirigeant retire 50 000 ₴. Mais ces 300 000 ₴ comprenaient 80 000 ₴ de prépaiements clients pour le travail du mois prochain, 40 000 ₴ d'impôts dus au trimestre suivant, et 60 000 ₴ nécessaires pour reconstituer la réserve d'exploitation. Le bénéfice réellement distribuable était plus proche de 70 000 ₴ — et le retrait de 50 000 ₴ en représentait 70 %, bien au-delà de la référence des 60 %.
Deux. Retirer de façon irrégulière. « Je vais prendre 70 000 ₴ ce mois-ci parce qu'on est à l'aise » crée de l'imprévisibilité pour l'entreprise. L'équipe ne peut pas planifier. La réserve ne peut pas croître régulièrement. Et cela apprend au dirigeant que sa rémunération est variable dans les deux sens — ce qui, en général, signifie qu'elle grimpe pendant les bons mois et redescend rarement pendant les mauvais.
Trois. Retirer 100 % du bénéfice. Le fondateur se dit : « j'ai fait 200 000 ₴ de bénéfice le trimestre dernier, donc je prends 200 000 ₴. » Cela ne laisse aucune marge à l'entreprise pour croître, absorber des chocs ou investir dans le chiffre d'affaires de l'année suivante. L'entreprise reste à la même taille pour toujours — et le jour où quelque chose tourne mal, rien n'amortit la chute.
Quatre. Oublier les impôts sur le retrait lui-même. En Ukraine, la distribution de dividendes a son propre traitement fiscal (généralement 5 % si certaines conditions sont réunies pour une structure de société, ou des taux différents pour un FOP). Les fondateurs qui retirent mentalement « 100 000 ₴ » et ne réalisent que plus tard que 5 000 ₴ à 18 000 ₴ de ce montant étaient dus au titre de la retenue à la source se retrouvent en février dans des conversations inconfortables avec leur comptable.
Cinq. Traiter le salaire du dirigeant et le dividende comme une seule et même chose. Lorsque la ligne n'est pas tracée, l'entreprise ne peut jamais répondre honnêtement à « sommes-nous rentables ? » ou « combien coûte réellement le fonctionnement de cette entreprise ? ». Ces deux questions exigent de connaître le salaire au taux du marché du dirigeant, distinctement des retraits de partage de bénéfice.
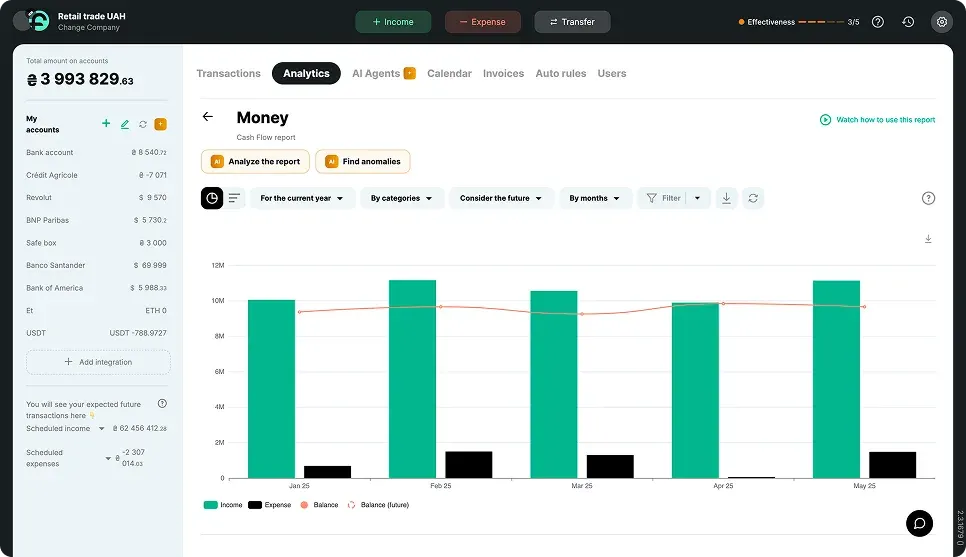
Ce que la fondatrice de l'agence a changé au cours des 12 mois suivants
La conversation avec sa comptable en janvier a débouché sur une restructuration claire de sa propre rémunération.
Elle a fixé un salaire mensuel de dirigeante à 25 000 ₴. Un taux de marché défendable pour une directrice d'agence en activité — à peu près ce qu'elle aurait dû payer à une personne externe pour faire son travail. Cela est devenu une ligne fixe dans le compte de résultat, traitée comme n'importe quel autre salaire. Cela a retiré la moitié du poids émotionnel de la question « combien prendre ? ».
Elle est passée à des revues de dividendes trimestrielles. Le premier dimanche de chaque nouveau trimestre, 30 minutes avec sa comptable en visioconférence. Elles passaient en revue les quatre portes, la formule, et un montant de dividende recommandé. Aucune discussion sur le « ressenti » — uniquement les chiffres.
Elle a plafonné la distribution à 60 % du fonds disponible. Les 40 % restants ont reconstitué la réserve stratégique et la réserve d'exploitation sur six mois.
Au premier trimestre, la formule recommandait un dividende de 65 000 ₴. Elle s'attendait à prendre « environ 120 000 ₴ ». Prendre le montant inférieur a semblé étrange pendant une semaine. Dès le deuxième trimestre — quand elle a pu voir la réserve se reconstituer — cela lui a paru évident.
Résultats de fin d'année :
- Total retiré (salaire + dividende) : 378 000 ₴ contre 480 000 ₴ l'année précédente
- Réserve stratégique : 280 000 ₴ (contre 0 ₴)
- Réserve d'exploitation : 195 000 ₴ (contre 84 000 ₴)
- Bénéfice net : 760 000 ₴ (légèrement supérieur à l'année précédente, malgré un retrait « moindre » — parce que l'entreprise a investi dans l'acquisition de deux nouveaux clients au T2, ce qu'elle n'aurait pas pu financer avec une réserve à zéro)
Elle a retiré 102 000 ₴ de moins. L'entreprise a conservé 391 000 ₴ de plus. Elle dormait nettement mieux.
« Je pensais que prendre moins me donnerait l'impression d'un sacrifice. C'était l'inverse — la première fois que l'entreprise s'est vraiment sentie en sécurité. »
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Ce cadre fonctionne-t-il pour les FOP (entrepreneurs individuels ukrainiens) ?

Oui — avec une nuance. En tant que FOP, la distinction légale entre salaire et dividende n'existe pas de la même façon. Mais la discipline s'applique quand même. Traitez une partie de votre retrait mensuel comme une « rémunération d'exploitation » (planifiée, fixe) et le reliquat trimestriel comme une « distribution de bénéfice » (soumise aux quatre portes). C'est la séparation mentale qui compte, pas les étiquettes juridiques.
Et si mon entreprise croît rapidement — devrais-je en prendre plus ou moins ?
Moins, presque toujours. Une croissance rapide est la phase d'une entreprise la plus gourmande en trésorerie. Il vous faut des réserves plus grandes parce que la variabilité est plus forte. Vous devez investir dans la capacité. Vous avez besoin de marge pour les erreurs que révèle la croissance. Les fondateurs qui croissent vite et se versent plus pendant la phase de croissance regrettent presque toujours, avec le recul, de ne pas avoir réinvesti davantage.
60–70 % du fonds disponible est-il une règle stricte ?
C'est un repère, pas une loi. Les entreprises matures avec un chiffre d'affaires très stable, des réserves existantes importantes et sans ambitions de croissance peuvent distribuer raisonnablement 80–90 %. Les entreprises en phase précoce avec une forte variabilité devraient se situer plus près de 40–50 %. La fourchette de 60–70 % est une valeur par défaut saine pour une entreprise de 3 à 7 ans en croissance régulière.
La ligne de salaire du dirigeant dans le compte de résultat doit-elle inclure les impôts ?
Oui. Le montant net que vous vous versez n'a pas d'importance pour les décisions de l'entreprise — ce qui compte, c'est le coût complet pour l'entreprise, impôts, cotisations sociales et avantages inclus. Sinon, la structure de coûts réelle de l'entreprise reste masquée.
Comment gérer les situations à plusieurs fondateurs ?
Le même cadre, appliqué à la part combinée des dirigeants. Si deux fondateurs détiennent l'entreprise à parts égales et que la formule indique que 100 000 ₴ est le dividende trimestriel sain, cela fait 50 000 ₴ chacun. Les quatre portes s'appliquent au niveau de l'entreprise, pas par fondateur.
Et si je ne me suis jamais versé de salaire — seulement des prélèvements de dirigeant ?
Commencez d'abord par tracer la ligne. Décidez du montant que devrait être votre salaire mensuel (raisonnablement proche du taux du marché), faites-en une ligne fixe formelle. Regardez ensuite ce qui reste et appliquez le cadre. Si l'entreprise ne peut pas se permettre les deux — c'est un problème de rentabilité, pas un problème de dividende, et les dividendes devraient être entièrement suspendus jusqu'à ce que cela soit résolu.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



