


Inhoudsopgave

1k

10 min

17.06.2026
480.000 ₴ opgenomen, ₴0 buffer over: de dividendbeslissing waar oprichters de fout ingaan

Sergiy Shuldik
Financial Expert at Finmap
"Ik haalde ₴40.000 per maand uit het bedrijf. Dat voelde goed. In januari besefte ik: het bedrijf had ₴0 aan reserve, en ik kon niet precies zeggen wanneer dat was gebeurd."
Ze runt een klein marketingbureau. Drie jaar oud. Zes mensen in het team. Jaaromzet: ₴3.600.000. Nettowinstmarge: 20%. Naar elke externe maatstaf een gezond bedrijf.
Alle twaalf maanden van het voorgaande jaar had ze elke maand ₴40.000 opgenomen als eigenaarsonttrekking. ₴480.000 in totaal. Het voelde ongeveer goed — het bedrijf draaide stabiel, klanten betaalden, geen grote crises.
In de eerste week van januari, tijdens haar jaarlijkse review, haalde ze het geconsolideerde saldo op van al haar bedrijfsrekeningen. ₴0 in de strategische reserve. ₴84.000 op de operationele rekening. ₴0 in de belastingbuffer.
Een jaar eerder waren die cijfers respectievelijk ₴320K, ₴180K en ₴120K. Het bedrijf had geen geld verloren — de nettowinst was ₴720K geweest. Ze had simpelweg bijna alles eruit gehaald, en nog wat meer.
Dit is geen verhaal over een slechte ondernemer. Dit is een verhaal over een vraag die bijna elke eigenaar verkeerd beantwoordt, omdat niemand hen heeft geleerd hoe ze erover moeten nadenken: hoeveel zou je jezelf eigenlijk moeten uitbetalen, en wanneer?
De paradox: dividenden voelen als beloning, maar zijn een systeem
De meeste ondernemers denken emotioneel na over dividenden aan de eigenaar. "Ik heb hard gewerkt deze maand, ik verdien het." "De omzet was sterk, ik kan meer opnemen." "Het is krap, ik sla deze maand over." Het voelt als eerlijke vergoeding voor eigenaarschap en inzet.
Dit emotionele model is het probleem. Dividenden zijn geen vergoeding. Het is een financiële beslissing die de langetermijngezondheid van het bedrijf net zo sterk beïnvloedt als elke andere beslissing. Te veel, te snel of op het verkeerde moment opnemen, ontkapitaliseert het bedrijf langzaam — en de eigenaar merkt dat meestal als laatste.
Echte dividenddiscipline is het tegenovergestelde van emotioneel. Ze is gepland, formulematig en begrensd. De ondernemer beslist niet elke maand hoeveel er wordt opgenomen — ze beslissen eenmaal per jaar welke regels de opname bepalen, en volgen die.
Waarom dit lastig is: de bankrekening biedt geen weerstand. Niets in je dagelijkse bedrijfsvoering houdt je tegen om deze maand ₴100.000 op te nemen. De schade wordt zichtbaar zes maanden later, wanneer de buffer die een trage periode had moeten opvangen er niet meer is.
"Het geld op de rekening voelde als iets dat van mij was om te nemen. Dat was het niet. De helft was al beloofd aan belastingen, leveranciers, trage maanden en groei — ik had die potjes gewoon nog niet gescheiden."
Salaris van de eigenaar versus dividend — de grens die de meeste ondernemers laten vervagen
Voordat we het over hoeveel hebben, moeten we twee verschillende dingen scheiden die de meeste eigenaren door elkaar halen.
Salaris van de eigenaar is de vaste maandelijkse betaling die je opneemt voor het werk dat je doet om het bedrijf te runnen. Het is een operationele kostenpost — een regel in de winst-en-verliesrekening. Het bestaat omdat, als jij dit bedrijf niet zou runnen, iemand anders betaald zou moeten worden om jouw werk te doen. Het is voorspelbaar, vast, en wordt uitbetaald nog vóórdat de winst wordt berekend.
Dividend aan de eigenaar is een winstuitkering. Het komt nadat het bedrijf al zijn kosten heeft betaald (inclusief jouw salaris), belastingen heeft gereserveerd, groeibehoeften heeft gefinancierd en de buffer heeft aangevuld. Het is variabel, gepland (meestal per kwartaal), en is wat overblijft wanneer het bedrijf gezond is.
De ondernemers die het meest worstelen zijn degenen die één enkele "eigenaarsonttrekking" nemen die beide vermengt — ze betalen zichzelf ₴40K per maand en noemen het operationele kosten, maar behandelen het mentaal als winstdeling. Het resultaat: het bedrijf weet nooit echt wat het kost om te runnen, en de eigenaar weet nooit welke echte winst er is.
Stap één van dividenddiscipline is die grens helder trekken. Stel jezelf een maandsalaris in dat verdedigbaar dicht bij het marktconforme tarief ligt voor het werk dat je doet. Alles daarboven is een aparte beslissing — de dividendvraag.
De vier poorten: vragen vóór elke opname
Voordat je ook maar één hryvnia aan dividend opneemt, moeten vier poorten allemaal open staan. Als er ook maar één gesloten is, is het antwoord "nog niet".
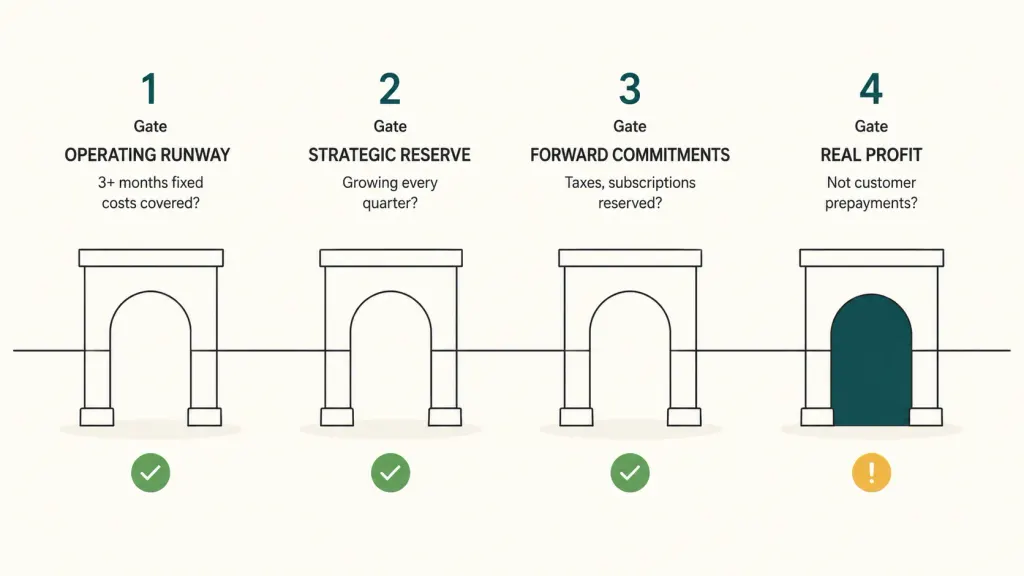
Poort 1 — Operationele reikwijdte. Heeft het bedrijf minstens 3 maanden aan vaste kosten in de operationele buffer? Vaste kosten zijn huur, salarissen (die van jou inbegrepen), terugkerende abonnementen, de boekhouder — de uitgaven die er zijn, of de omzet nu sterk of zwak is. Als je minder dan 3 maanden gedekt hebt, geen dividend. Vul eerst de buffer aan.
Poort 2 — Strategische reserve. Groeit er elk kwartaal een aparte strategische reserve? Dit is de "diepe buffer" — geld dat opzij is gezet voor kansen (snel de juiste persoon aannemen, het verlies van een grote klant overleven, een trage periode van 6 maanden doorstaan). Een gezond bedrijf voegt hier elk kwartaal iets aan toe, ook als het weinig is. Als deze stagneert of krimpt, is het dividend niet echt winst — het is een opname van toekomstige veiligheid.
Poort 3 — Vooruitkomende verplichtingen. Zijn alle bekende aankomende verplichtingen gereserveerd? De belastingen van volgend kwartaal. Jaarabonnementen die over 90 dagen vervallen. De nieuwe apparatuur waartoe je je hebt verplicht. De teambonus die je hebt beloofd. Als deze nog niet zijn afgezonderd in hun eigen potjes, is elk dividend dat je opneemt geleend van deze verplichtingen.
Poort 4 — Echte winst, geen banksaldo. Neem je op uit werkelijke winst — geld dat echt van jou is om uit te keren — of neem je op uit geld dat alleen op de rekening staat omdat klanten nog niet zijn gefactureerd voor het werk van volgende maand? Groot verschil. Een bedrijf met ₴500K op de rekening en ₴400K aan onverdiende omzet (vooruitbetaalde maar nog niet geleverde diensten) heeft slechts ₴100K aan echte winst.
Alleen wanneer alle vier poorten open staan, is het antwoord op de dividendvraag "ja". Dan volgt de vraag naar het bedrag.
De formule voor een gezond dividend
Zodra de poorten open staan, is de eigenlijke rekensom eenvoudiger dan de meeste ondernemers denken.
Gezond kwartaaldividend = (nettowinst per kwartaal − toevoeging strategische reserve − aanvulling vooruitkomende verplichtingen) × 60–70%
Twee dingen om op te letten. Ten eerste, je keert slechts 60–70% uit van wat beschikbaar is — niet 100%. De resterende 30–40% wordt extra operationele speelruimte, marge voor onverwachte kosten, of een aanvulling van de strategische reserve. Deze regel alleen al scheidt ondernemers die hun bedrijf ontkapitaliseren van ondernemers die duurzame bedrijven bouwen.
Ten tweede, de berekening is per kwartaal, niet maandelijks. Een maandelijks dividend creëert twee problemen: het put de buffer sneller uit dan de buffer kan aanvullen na een trage maand, en het verleidt je om het bedrag te baseren op gevoel in plaats van op de werkelijke kwartaalprestaties. Een kwartaalritme dwingt je om te wachten, drie maanden aan data te bekijken en één weloverwogen beslissing te nemen.
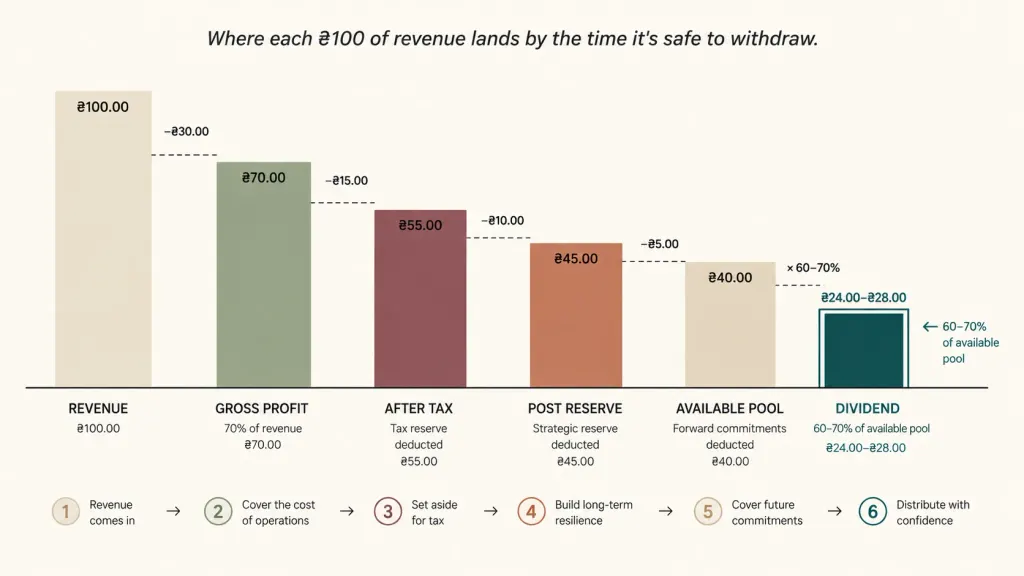
Voor de ondernemer uit het bureau in de opening zou deze discipline er zo hebben uitgezien:
- Nettowinst per kwartaal (gem.): ₴180.000
- Toevoeging strategische reserve: −₴27.000 (15%)
- Aanvulling vooruitkomende verplichtingen: −₴18.000 (10%)
- Beschikbare pool: ₴135.000
- Gezond dividend: ₴81.000–₴94.500 per kwartaal (60–70% van de pool)
- Totaal jaardividend: ₴324.000–₴378.000
Vergelijk dat met de ₴480.000 die ze daadwerkelijk opnam. Het framework zou tussen de ₴100.000 en ₴156.000 in het bedrijf hebben achtergelaten — genoeg om de strategische reserve weer op te bouwen en nooit ₴0 te bereiken.
5 fouten die ondernemers maken met hun eigen beloning
Uit tientallen adviesgesprekken met Oekraïense ondernemers komen steeds dezelfde vijf patronen naar voren.
Eén. Opnemen op basis van banksaldo, niet op basis van echte winst. De bankrekening toont ₴300K. De eigenaar neemt ₴50K op. Maar die ₴300K bevatte ₴80K aan vooruitbetalingen van klanten voor het werk van volgende maand, ₴40K aan belastingen die volgend kwartaal verschuldigd zijn, en ₴60K nodig om de operationele buffer aan te vullen. De werkelijk uitkeerbare winst lag dichter bij ₴70K — en de opname van ₴50K was daar 70% van, ruim boven de richtlijn van 60%.
Twee. Onregelmatig opnemen. "Ik neem deze maand ₴70K op omdat we het breed hebben" creëert onvoorspelbaarheid in het bedrijf. Het team kan niet plannen. De buffer kan niet gestaag groeien. En het leert de eigenaar dat zijn of haar beloning in beide richtingen variabel is — wat meestal betekent dat het in goede maanden omhoog gaat en zelden in slechte maanden omlaag.
Drie. 100% van de winst opnemen. De ondernemer denkt: "Ik heb vorig kwartaal ₴200K winst gemaakt, dus ik neem ₴200K op." Dit laat geen ruimte voor het bedrijf om te groeien, schokken op te vangen of te investeren in de omzet van volgend jaar. Het bedrijf blijft voor altijd dezelfde grootte — en op het moment dat er iets misgaat, is er niets om de val op te vangen.
Vier. De belasting op de opname zelf vergeten. In Oekraïne kennen dividenduitkeringen hun eigen fiscale behandeling (doorgaans 5% als aan specifieke voorwaarden voor een vennootschapsstructuur wordt voldaan, of andere tarieven voor een FOP-eenmanszaak). Ondernemers die mentaal "₴100K" opnemen en pas later beseffen dat daar ₴5K–₴18K aan bronbelasting op verschuldigd was, belanden in februari in ongemakkelijke gesprekken met hun boekhouder.
Vijf. Salaris en dividend van de eigenaar als hetzelfde behandelen. Wanneer de grens niet is getrokken, kan het bedrijf nooit eerlijk antwoord geven op "zijn we winstgevend?" of "wat kost dit bedrijf eigenlijk om te runnen?" Beide vragen vereisen dat je weet wat het marktconforme salaris van de eigenaar is, los van winstdeling-opnames.
Wat de bureau-eigenaar de volgende 12 maanden veranderde
Het gesprek met haar boekhouder in januari leidde tot een duidelijke herstructurering van hoe ze zichzelf betaalde.
Ze stelde een maandsalaris in van ₴25.000. Een verdedigbaar marktconform tarief voor een actieve directeur van een bureau — ongeveer wat ze een externe persoon zou moeten betalen om haar rol te vervullen. Dit werd een vaste regel in de winst-en-verliesrekening, behandeld als elk ander salaris. Het haalde de helft van de emotionele last weg uit de vraag "hoeveel neem ik op?"
Ze stapte over op kwartaal-dividendreviews. Elke eerste zondag van een nieuw kwartaal, 30 minuten met haar boekhouder via videobellen. Ze liepen de vier poorten, de formule en een aanbevolen dividendbedrag door. Geen discussie over "gevoel" — alleen de cijfers.
Ze begrensde de uitkering op 60% van de beschikbare pool. De resterende 40% bouwde de strategische reserve en operationele buffer over zes maanden weer op.
In het eerste kwartaal beval de formule ₴65.000 aan dividend aan. Ze had verwacht "rond de ₴120K" op te nemen. Het lagere bedrag voelde een week lang vreemd. Tegen het tweede kwartaal — toen ze de buffer zag aangroeien — voelde het vanzelfsprekend.
Resultaten aan het einde van het jaar:
- Totaal opgenomen (salaris + dividend): ₴378.000 tegenover ₴480K het jaar ervoor
- Strategische reserve: ₴280.000 (tegenover ₴0)
- Operationele buffer: ₴195.000 (tegenover ₴84K)
- Nettowinst: ₴760.000 (iets hoger dan het jaar ervoor, ondanks "minder opnemen" — omdat het bedrijf in Q2 kon investeren in twee nieuwe klantenwervingen, iets wat met een lege buffer niet gefinancierd had kunnen worden)
Ze nam ₴102.000 minder op. Het bedrijf hield ₴391.000 meer over. Ze sliep merkbaar beter.
"Ik dacht dat minder opnemen als een offer zou voelen. Het voelde als het tegenovergestelde — voor het eerst voelde het bedrijf echt veilig."
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Werkt dit framework voor FOP's (Oekraïense eenmanszaken)?

Ja — met een kanttekening. Als FOP bestaat het juridische onderscheid tussen salaris en dividend niet op dezelfde manier. Maar de discipline geldt nog steeds. Behandel een deel van je maandelijkse opname als "operationele vergoeding" (gepland, vast) en het kwartaalrestant als "winstuitkering" (onderworpen aan de vier poorten). De mentale scheiding is wat telt, niet de juridische labels.
Wat als mijn bedrijf snel groeit — moet ik dan meer of minder opnemen?
Bijna altijd minder. Snelle groei is de fase van een bedrijf die het meest geld vreet. Je hebt grotere buffers nodig omdat de variatie groter is. Je moet investeren in capaciteit. Je hebt speelruimte nodig voor de fouten die groei blootlegt. Ondernemers die snel groeien en zichzelf tijdens die groeifase meer uitbetalen, kijken achteraf bijna altijd terug en wensen dat ze meer hadden geherinvesteerd.
Is 60–70% van de beschikbare pool een harde regel?
Het is een richtlijn, geen wet. Volwassen bedrijven met een zeer stabiele omzet, grote bestaande reserves en geen groeiambities kunnen verantwoord 80–90% uitkeren. Bedrijven in een vroege fase met hoge variatie moeten dichter bij 40–50% blijven. De range van 60–70% is een gezonde standaard voor een bedrijf van 3–7 jaar oud met een gestage groei.
Moet de salarisregel van de eigenaar op de winst-en-verliesrekening belastingen bevatten?
Ja. Het nettobedrag dat je jezelf betaalt, is niet relevant voor bedrijfsbeslissingen — wat telt is de volledige kostprijs voor het bedrijf, inclusief eventuele belastingen, sociale bijdragen en secundaire arbeidsvoorwaarden. Anders blijft de werkelijke kostenstructuur van het bedrijf verborgen.
Hoe ga ik om met situaties met meerdere oprichters?
Hetzelfde framework, toegepast op het gecombineerde eigenaarsaandeel. Als twee oprichters het bedrijf gelijk bezitten en de formule zegt dat ₴100K het gezonde kwartaaldividend is, is dat ₴50K per persoon. De vier poorten gelden op bedrijfsniveau, niet per oprichter.
Wat als ik mezelf helemaal geen salaris heb betaald — alleen eigenaarsonttrekkingen genomen?
Begin eerst met het trekken van de grens. Bepaal wat je maandsalaris zou moeten zijn (verdedigbaar dicht bij het marktconforme tarief), maak er een formele vaste regel van. Kijk dan naar wat er overblijft en pas het framework toe. Als het bedrijf beide niet kan betalen — dan is dat een winstgevendheidsprobleem, geen dividendprobleem, en moeten dividenden volledig gepauzeerd worden totdat dit is opgelost.
Nog vragen?
We beantwoorden ze graag.


Finmap support



