


Πίνακας περιεχομένων
Αρχική
/
Blog
/
₴480 χιλ. Αποσύρθηκαν, ₴0 Απόθεμα Απέμεινε: Η Απόφαση Μερίσματος Ιδιοκτήτη που Κάνουν Λάθος οι Ιδρυτές

1k

10 λεπτά

17.06.2026
₴480 χιλ. Αποσύρθηκαν, ₴0 Απόθεμα Απέμεινε: Η Απόφαση Μερίσματος Ιδιοκτήτη που Κάνουν Λάθος οι Ιδρυτές

Sergiy Shuldik
Financial Expert at Finmap
«Έβγαζα ₴40.000 τον μήνα από την επιχείρηση. Έτσι ένιωθα σωστό. Μέχρι τον Ιανουάριο συνειδητοποίησα: η επιχείρηση είχε ₴0 απόθεμα, και δεν μπορούσα να πω ακριβώς πότε συνέβη αυτό.»
Διευθύνει μια μικρή εταιρεία μάρκετινγκ. Τριών ετών. Έξι άτομα στην ομάδα. Ετήσια έσοδα: ₴3.600.000. Περιθώριο καθαρού κέρδους: 20%. Με κάθε εξωτερικό δείκτη, μια υγιής επιχείρηση.
Όλους τους δώδεκα μήνες του προηγούμενου έτους, είχε αποσύρει ₴40.000 κάθε μήνα ως ανάληψη ιδιοκτήτη. Σύνολο ₴480.000. Της φαινόταν περίπου σωστό — η επιχείρηση ήταν σταθερή, οι πελάτες πλήρωναν, δεν υπήρχαν μεγάλες κρίσεις.
Την πρώτη εβδομάδα του Ιανουαρίου, κάνοντας την ετήσια ανασκόπησή της, άνοιξε το ενοποιημένο υπόλοιπο στους λογαριασμούς της επιχείρησής της. ₴0 στο στρατηγικό απόθεμα. ₴84.000 στον λειτουργικό λογαριασμό. ₴0 στο απόθεμα φόρων.
Έναν χρόνο πριν, αυτοί οι αριθμοί ήταν ₴320K, ₴180K και ₴120K αντίστοιχα. Η επιχείρηση δεν είχε χάσει χρήματα — το καθαρό κέρδος ήταν ₴720K. Απλώς είχε αποσύρει σχεδόν τα πάντα, και λίγο παραπάνω.
Αυτή δεν είναι μια ιστορία για μια κακή ιδρύτρια. Είναι μια ιστορία για ένα ερώτημα που σχεδόν κάθε ιδιοκτήτης απαντά λάθος, γιατί κανείς δεν τους έμαθε πώς να το σκέφτονται: πόσα πρέπει πραγματικά να πληρώνεστε, και πότε;
Το Παράδοξο: Τα Μερίσματα Μοιάζουν με Ανταμοιβή, Αλλά Είναι Σύστημα
Οι περισσότεροι ιδρυτές σκέφτονται τα μερίσματα ιδιοκτήτη συναισθηματικά. «Δούλεψα σκληρά αυτόν τον μήνα, το αξίζω.» «Τα έσοδα ήταν ισχυρά, μπορώ να πάρω περισσότερα.» «Τα πράγματα είναι δύσκολα, θα παραλείψω αυτόν τον μήνα.» Μοιάζει με δίκαιη αμοιβή για την ιδιοκτησία και την προσπάθεια.
Αυτό το συναισθηματικό μοντέλο είναι το πρόβλημα. Τα μερίσματα δεν είναι αμοιβή. Είναι μια χρηματοοικονομική απόφαση που επηρεάζει τη μακροπρόθεσμη υγεία της επιχείρησης όσο και κάθε άλλη απόφαση. Το να παίρνετε πάρα πολλά, πολύ γρήγορα, ή τη λάθος στιγμή, αποκεφαλαιοποιεί σιγά σιγά την εταιρεία — και ο ιδιοκτήτης συνήθως είναι ο τελευταίος που το παρατηρεί.
Η πραγματική πειθαρχία μερισμάτων είναι το αντίθετο του συναισθηματικού. Είναι προγραμματισμένη, τυποποιημένη και περιορισμένη. Ο ιδρυτής δεν αποφασίζει κάθε μήνα πόσα να πάρει — αποφασίζει μία φορά τον χρόνο ποιοι κανόνες διέπουν την ανάληψη, και τους ακολουθεί.
Ο λόγος που αυτό είναι δύσκολο: ο τραπεζικός λογαριασμός δεν αντιστέκεται. Τίποτα στην καθημερινή σας λειτουργία δεν σας εμποδίζει να πάρετε ₴100.000 αυτόν τον μήνα. Η ζημιά εμφανίζεται έξι μήνες αργότερα, όταν το απόθεμα που θα είχε απορροφήσει ένα αργό τρίμηνο δεν υπάρχει πια.
«Τα διαθέσιμα μετρητά μού φαίνονταν σαν να ήταν δικά μου να τα πάρω. Δεν ήταν. Τα μισά ήταν ήδη υποσχεμένα σε φόρους, προμηθευτές, αργούς μήνες και ανάπτυξη — απλώς δεν είχα διαχωρίσει αυτά τα κουτιά.»
Μισθός Ιδιοκτήτη έναντι Μερίσματος — Η Γραμμή που οι Περισσότεροι Ιδρυτές Θολώνουν
Πριν μιλήσουμε για το πόσα, πρέπει να διαχωρίσουμε δύο διαφορετικά πράγματα που οι περισσότεροι ιδιοκτήτες ανακατεύουν.
Ο μισθός ιδιοκτήτη είναι η τακτική μηνιαία αμοιβή που παίρνετε για την εργασία που κάνετε διευθύνοντας την επιχείρηση. Είναι λειτουργικό έξοδο — μια γραμμή στα αποτελέσματα χρήσης (P&L). Υπάρχει επειδή, αν δεν διευθύνατε εσείς αυτή την επιχείρηση, κάποιος άλλος θα έπρεπε να πληρωθεί για να κάνει τη δουλειά σας. Είναι προβλέψιμος, σταθερός, και πληρώνεται πριν καν υπολογιστεί το κέρδος.
Το μέρισμα ιδιοκτήτη είναι διανομή κέρδους. Έρχεται αφού η επιχείρηση έχει πληρώσει όλα τα κόστη της (συμπεριλαμβανομένου του μισθού σας), έχει δεσμεύσει τους φόρους της, έχει χρηματοδοτήσει τις ανάγκες ανάπτυξής της, και έχει συμπληρώσει το απόθεμά της. Είναι μεταβλητό, προγραμματισμένο (συνήθως τριμηνιαίο), και είναι αυτό που απομένει όταν η επιχείρηση είναι υγιής.
Οι ιδρυτές που δυσκολεύονται περισσότερο είναι όσοι παίρνουν μια ενιαία «ανάληψη ιδιοκτήτη» που ανακατεύει και τα δύο — πληρώνονται ₴40K/μήνα και το ονομάζουν λειτουργικό κόστος, αλλά νοητικά το αντιμετωπίζουν ως συμμετοχή στα κέρδη. Το αποτέλεσμα: η επιχείρηση δεν ξέρει ποτέ πόσο πραγματικά κοστίζει η λειτουργία της, και ο ιδιοκτήτης δεν ξέρει ποτέ τι πραγματικό κέρδος υπάρχει.
Το πρώτο βήμα της πειθαρχίας μερισμάτων είναι να χαράξετε αυτή τη γραμμή καθαρά. Ορίστε στον εαυτό σας έναν μηνιαίο μισθό που είναι υπερασπίσιμα κοντά στην αγοραία τιμή για τη δουλειά που κάνετε. Οτιδήποτε πέρα από αυτό είναι μια ξεχωριστή απόφαση — το ερώτημα του μερίσματος.
Οι Τέσσερις Πύλες: Ερωτήσεις Πριν από Κάθε Ανάληψη
Πριν αποσύρετε έστω και μία γρίβνα μερίσματος, και οι τέσσερις πύλες πρέπει να είναι ανοιχτές. Αν έστω μία είναι κλειστή, η απάντηση είναι «όχι ακόμα».
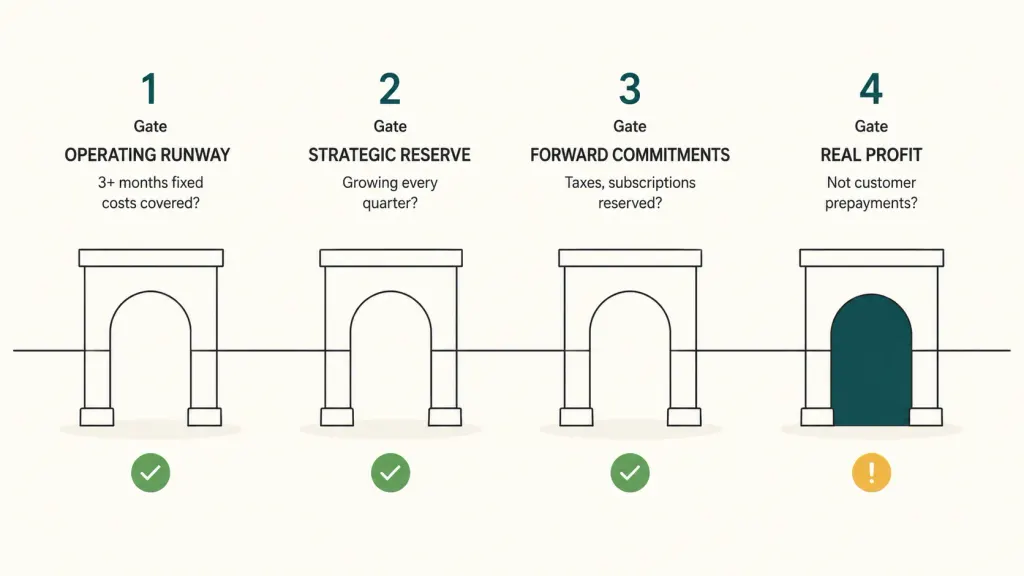
Πύλη 1 — Λειτουργική διαθέσιμη ρευστότητα. Διαθέτει η επιχείρηση τουλάχιστον 3 μήνες σταθερών εξόδων στο λειτουργικό απόθεμα; Σταθερά έξοδα σημαίνει ενοίκιο, μισθοί (συμπεριλαμβανομένου του δικού σας), επαναλαμβανόμενες συνδρομές, λογιστής — τα έξοδα που γίνονται είτε τα έσοδα είναι ισχυρά είτε αδύναμα. Αν έχετε κάλυψη λιγότερη από 3 μήνες, κανένα μέρισμα. Συμπληρώστε πρώτα το απόθεμα.
Πύλη 2 — Στρατηγικό απόθεμα. Υπάρχει ξεχωριστό στρατηγικό απόθεμα που αυξάνεται κάθε τρίμηνο; Αυτό είναι το «βαθύ απόθεμα» — χρήματα που φυλάσσονται για ευκαιρίες (γρήγορη πρόσληψη του σωστού ατόμου, επιβίωση από απώλεια σημαντικού πελάτη, αντιμετώπιση μιας αργής περιόδου 6 μηνών). Μια υγιής επιχείρηση προσθέτει κάτι σε αυτό κάθε τρίμηνο, έστω και μικρό. Αν είναι στάσιμο ή συρρικνώνεται, το μέρισμα δεν είναι πραγματικά κέρδος — είναι ανάληψη από τη μελλοντική ασφάλεια.
Πύλη 3 — Μελλοντικές δεσμεύσεις. Έχουν δεσμευτεί όλες οι γνωστές επικείμενες υποχρεώσεις; Οι φόροι του επόμενου τριμήνου. Ετήσιες συνδρομές που λήγουν σε 90 ημέρες. Ο νέος εξοπλισμός που δεσμευτήκατε να αγοράσετε. Το μπόνους ομάδας που υποσχεθήκατε. Αν αυτά δεν έχουν ήδη διαχωριστεί στα δικά τους κουτιά, οποιοδήποτε μέρισμα παίρνετε είναι δανεικό έναντι αυτών.
Πύλη 4 — Πραγματικό κέρδος, όχι τραπεζικό υπόλοιπο. Αποσύρετε από πραγματικό κέρδος — χρήματα που πραγματικά είναι δικά σας να διανείμετε — ή αποσύρετε από μετρητά που βρίσκονται στον λογαριασμό μόνο επειδή οι πελάτες δεν έχουν τιμολογηθεί ακόμα για την εργασία του επόμενου μήνα; Μεγάλη διαφορά. Μια επιχείρηση με ₴500K στον λογαριασμό και ₴400K μη δεδουλευμένων εσόδων (υπηρεσίες προπληρωμένες αλλά μη παραδομένες) έχει μόνο ₴100K πραγματικό κέρδος.
Μόνο όταν και οι τέσσερις πύλες είναι ανοιχτές, το ερώτημα του μερίσματος είναι «ναι». Το ερώτημα του ποσού έρχεται μετά.
Ο Τύπος του Υγιούς Μερίσματος
Μόλις οι πύλες είναι ανοιχτές, τα πραγματικά μαθηματικά είναι απλούστερα από όσο νομίζουν οι περισσότεροι ιδρυτές.
Υγιές τριμηνιαίο μέρισμα = (Τριμηνιαίο καθαρό κέρδος − Διάθεση στρατηγικού αποθέματος − Συμπλήρωση μελλοντικών δεσμεύσεων) × 60–70%
Δύο πράγματα να προσέξετε. Πρώτον, διανέμετε μόνο το 60–70% του διαθέσιμου ποσού — όχι το 100%. Το υπόλοιπο 30–40% γίνεται πρόσθετο λειτουργικό μαξιλάρι, περιθώριο για απρόβλεπτα κόστη, ή συμπλήρωση στρατηγικού αποθέματος. Αυτός ο κανόνας από μόνος του διαχωρίζει τους ιδρυτές που αποκεφαλαιοποιούν τις επιχειρήσεις τους από τους ιδρυτές που χτίζουν διαρκείς επιχειρήσεις.
Δεύτερον, ο υπολογισμός είναι τριμηνιαίος, όχι μηνιαίος. Ένα μηνιαίο μέρισμα δημιουργεί δύο προβλήματα: αφαιμάσσει το απόθεμα πιο γρήγορα από όσο μπορεί να αναπληρωθεί από έναν αργό μήνα, και σας βάζει στον πειρασμό να στηρίξετε το ποσό στο συναίσθημα αντί στην πραγματική τριμηνιαία απόδοση. Ένας τριμηνιαίος ρυθμός σάς αναγκάζει να περιμένετε, να δείτε τρεις μήνες δεδομένων, και να πάρετε μία τεκμηριωμένη απόφαση.
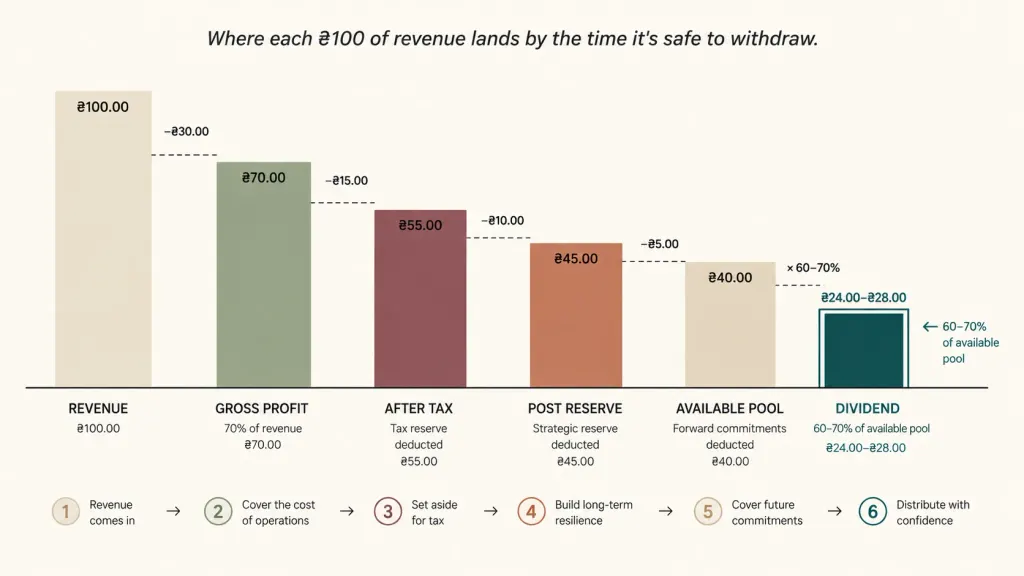
Για την ιδρύτρια της εταιρείας στην αρχή, η εφαρμογή αυτής της πειθαρχίας θα έμοιαζε ως εξής:
- Τριμηνιαίο καθαρό κέρδος (μ.ό.): ₴180.000
- Διάθεση στρατηγικού αποθέματος: −₴27.000 (15%)
- Συμπλήρωση μελλοντικών δεσμεύσεων: −₴18.000 (10%)
- Διαθέσιμο ποσό: ₴135.000
- Υγιές μέρισμα: ₴81.000–₴94.500 ανά τρίμηνο (60–70% του ποσού)
- Συνολικό ετήσιο μέρισμα: ₴324.000–₴378.000
Συγκρίνετε αυτό με τα ₴480.000 που πράγματι απέσυρε. Το πλαίσιο θα της είχε αφήσει μεταξύ ₴100.000 και ₴156.000 στην επιχείρηση — αρκετά για να ανοικοδομήσει το στρατηγικό απόθεμα και να μη φτάσει ποτέ στο ₴0.
5 Λάθη που Κάνουν οι Ιδρυτές με την Αμοιβή Ιδιοκτήτη
Σε δεκάδες συμβουλευτικές κλήσεις με ουκρανούς επιχειρηματίες, τα ίδια πέντε μοτίβα επαναλαμβάνονται.
Ένα. Ανάληψη με βάση το τραπεζικό υπόλοιπο, όχι το πραγματικό κέρδος. Ο τραπεζικός λογαριασμός δείχνει ₴300K. Ο ιδιοκτήτης παίρνει ₴50K. Αλλά αυτά τα ₴300K περιλάμβαναν ₴80K προπληρωμών πελατών για την εργασία του επόμενου μήνα, ₴40K φόρων που οφείλονται το επόμενο τρίμηνο, και ₴60K που έπρεπε να συμπληρώσουν το λειτουργικό απόθεμα. Το πραγματικό διανεμήσιμο κέρδος ήταν πιο κοντά στα ₴70K — και η ανάληψη των ₴50K ήταν το 70% αυτού, πολύ πάνω από την κατευθυντήρια γραμμή του 60%.
Δύο. Ανάληψη ακανόνιστα. «Θα πάρω ₴70K αυτόν τον μήνα γιατί έχουμε ρευστότητα» δημιουργεί απρόβλεπτη επιχειρηματική εικόνα. Η ομάδα δεν μπορεί να προγραμματίσει. Το απόθεμα δεν μπορεί να αυξάνεται σταθερά. Και μαθαίνει στον ιδιοκτήτη ότι η αμοιβή του είναι μεταβλητή και προς τις δύο κατευθύνσεις — κάτι που συνήθως σημαίνει ότι ανεβαίνει τους καλούς μήνες και σπάνια κατεβαίνει τους κακούς.
Τρία. Ανάληψη 100% του κέρδους. Ο ιδρυτής σκέφτεται «έβγαλα ₴200K κέρδος το προηγούμενο τρίμηνο, άρα θα πάρω ₴200K». Αυτό δεν αφήνει καθόλου περιθώριο στην επιχείρηση να αναπτυχθεί, να απορροφήσει σοκ, ή να επενδύσει στα έσοδα του επόμενου έτους. Η επιχείρηση μένει στο ίδιο μέγεθος για πάντα — και τη στιγμή που κάτι πάει στραβά, δεν υπάρχει τίποτα να απορροφήσει την πτώση.
Τέσσερα. Ξεχνούν τους φόρους πάνω στην ίδια την ανάληψη. Στην Ουκρανία, οι διανομές μερισμάτων έχουν τη δική τους φορολογική μεταχείριση (συνήθως 5% αν πληρούνται συγκεκριμένες προϋποθέσεις για εταιρική δομή, ή διαφορετικοί συντελεστές για FOP). Ιδρυτές που αποσύρουν νοητικά «₴100K» και αργότερα συνειδητοποιούν ότι ₴5K–₴18K από αυτά οφείλονταν σε παρακράτηση φόρου, βρίσκονται σε δύσκολες συζητήσεις με τον λογιστή τους τον Φεβρουάριο.
Πέντε. Αντιμετωπίζουν τον μισθό ιδιοκτήτη και το μέρισμα ως το ίδιο πράγμα. Όταν η γραμμή δεν έχει χαραχθεί, η επιχείρηση δεν μπορεί ποτέ να απαντήσει ειλικρινά «είμαστε κερδοφόροι;» ή «πόσο πραγματικά κοστίζει η λειτουργία αυτής της επιχείρησης;». Και τα δύο ερωτήματα απαιτούν να γνωρίζετε ποιος είναι ο αγοραίος μισθός του ιδιοκτήτη, ξεχωριστά από τις αναλήψεις συμμετοχής στα κέρδη.
Τι Άλλαξε η Ιδρύτρια της Εταιρείας τους Επόμενους 12 Μήνες
Η συζήτηση με τον λογιστή της τον Ιανουάριο οδήγησε σε μια καθαρή αναδιάρθρωση του τρόπου που πληρωνόταν.
Όρισε μηνιαίο μισθό ιδιοκτήτη ₴25.000. Υπερασπίσιμη αγοραία τιμή για μια εν ενεργεία διευθύντρια εταιρείας — περίπου όσο θα έπρεπε να πληρώσει έναν εξωτερικό άνθρωπο για να κάνει τον ρόλο της. Αυτό έγινε μια σταθερή γραμμή στα αποτελέσματα χρήσης, αντιμετωπιζόμενη όπως κάθε άλλος μισθός. Αφαίρεσε τη μισή συναισθηματική βαρύτητα από το ερώτημα «πόσα να πάρω;».
Μετέβη σε τριμηνιαίες αναθεωρήσεις μερισμάτων. Την πρώτη Κυριακή κάθε νέου τριμήνου, 30 λεπτά με τον λογιστή της σε βιντεοκλήση. Περνούσαν από τις τέσσερις πύλες, τον τύπο, και ένα προτεινόμενο ποσό μερίσματος. Καμία συζήτηση για «συναίσθημα» — μόνο τα μαθηματικά.
Περιόρισε τη διανομή στο 60% του διαθέσιμου ποσού. Το υπόλοιπο 40% ανοικοδόμησε το στρατηγικό απόθεμα και το λειτουργικό απόθεμα μέσα σε έξι μήνες.
Το πρώτο τρίμηνο, ο τύπος συνέστησε ₴65.000 μέρισμα. Περίμενε να πάρει «περίπου ₴120K». Το να πάρει το χαμηλότερο νούμερο ένιωθε παράξενο για μια εβδομάδα. Μέχρι το δεύτερο τρίμηνο — όταν μπορούσε να δει το απόθεμα να ανοικοδομείται — φαινόταν αυτονόητο.
Αποτελέσματα τέλους έτους:
- Συνολική ανάληψη (μισθός + μέρισμα): ₴378.000 έναντι ₴480K το προηγούμενο έτος
- Στρατηγικό απόθεμα: ₴280.000 (από ₴0)
- Λειτουργικό απόθεμα: ₴195.000 (έναντι ₴84K)
- Καθαρό κέρδος: ₴760.000 (ελαφρώς υψηλότερο από το προηγούμενο έτος, παρά το ότι «πήρε λιγότερα» — επειδή η επιχείρηση επένδυσε σε δύο νέες αποκτήσεις πελατών στο Β' τρίμηνο που δεν θα μπορούσε να χρηματοδοτήσει με μηδενικό απόθεμα)
Απέσυρε ₴102.000 λιγότερα. Η επιχείρηση κράτησε ₴391.000 περισσότερα. Κοιμόταν αισθητά καλύτερα.
«Νόμιζα ότι το να παίρνω λιγότερα θα ένιωθε σαν θυσία. Ένιωσε το αντίθετο — η πρώτη φορά που η επιχείρηση ένιωσε πραγματικά ασφαλής.»
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Λειτουργεί αυτό το πλαίσιο για FOP (Ουκρανούς ατομικούς επιχειρηματίες);

Ναι — με μια λεπτομέρεια. Ως FOP, η νομική διάκριση μεταξύ μισθού και μερίσματος δεν υπάρχει με τον ίδιο τρόπο. Αλλά η πειθαρχία εξακολουθεί να ισχύει. Αντιμετωπίστε ένα μέρος της μηνιαίας ανάληψής σας ως «λειτουργική αμοιβή» (προγραμματισμένη, σταθερή) και το τριμηνιαίο υπόλοιπο ως «διανομή κέρδους» (υποκείμενη στις τέσσερις πύλες). Ο νοητικός διαχωρισμός είναι αυτό που έχει σημασία, όχι οι νομικοί χαρακτηρισμοί.
Τι γίνεται αν η επιχείρησή μου αναπτύσσεται γρήγορα — πρέπει να πάρω περισσότερα ή λιγότερα;
Λιγότερα, σχεδόν πάντα. Η γρήγορη ανάπτυξη είναι η πιο απαιτητική σε μετρητά φάση μιας επιχείρησης. Χρειάζεστε μεγαλύτερα αποθέματα επειδή η διακύμανση είναι μεγαλύτερη. Χρειάζεται να επενδύσετε σε δυναμικότητα. Χρειάζεστε περιθώριο για τα λάθη που αποκαλύπτει η ανάπτυξη. Οι ιδρυτές που αναπτύσσονται γρήγορα και πληρώνονται περισσότερο κατά τη φάση ανάπτυξης, σταθερά κοιτάζουν πίσω και εύχονται να είχαν επανεπενδύσει περισσότερα.
Είναι το 60–70% του διαθέσιμου ποσού αυστηρός κανόνας;
Είναι κατευθυντήρια γραμμή, όχι νόμος. Ώριμες επιχειρήσεις με πολύ σταθερά έσοδα, μεγάλα υπάρχοντα αποθέματα, και καμία φιλοδοξία ανάπτυξης μπορούν υπεύθυνα να διανέμουν 80–90%. Επιχειρήσεις σε πρώιμο στάδιο με υψηλή διακύμανση θα πρέπει να είναι πιο κοντά στο 40–50%. Το εύρος 60–70% είναι μια υγιής προεπιλογή για μια επιχείρηση 3–7 ετών με σταθερή ανάπτυξη.
Πρέπει η γραμμή μισθού ιδιοκτήτη στα αποτελέσματα χρήσης (P&L) να περιλαμβάνει φόρους;
Ναι. Το ποσό που πληρώνεστε καθαρό είναι άσχετο για τις επιχειρηματικές αποφάσεις — αυτό που έχει σημασία είναι το πλήρες κόστος για την επιχείρηση, συμπεριλαμβανομένων τυχόν φόρων, κοινωνικών εισφορών και παροχών. Διαφορετικά, η πραγματική διάρθρωση κόστους της επιχείρησης παραμένει κρυμμένη.
Πώς χειρίζομαι καταστάσεις με πολλούς ιδρυτές;
Ίδιο πλαίσιο, εφαρμοσμένο στο συνδυασμένο μερίδιο ιδιοκτητών. Αν δύο ιδρυτές κατέχουν την επιχείρηση εξίσου και ο τύπος λέει ότι ₴100K είναι το υγιές τριμηνιαίο μέρισμα, αυτό είναι ₴50K ο καθένας. Οι τέσσερις πύλες ισχύουν σε επίπεδο επιχείρησης, όχι ανά ιδρυτή.
Τι γίνεται αν δεν πληρωνόμουν καθόλου μισθό — απλώς έκανα αναλήψεις ιδιοκτήτη;
Ξεκινήστε πρώτα με τη χάραξη της γραμμής. Αποφασίστε ποιος πρέπει να είναι ο μηνιαίος μισθός σας (υπερασπίσιμα κοντά στην αγοραία τιμή), κάντε τον επίσημη σταθερή γραμμή. Στη συνέχεια δείτε τι απομένει και εφαρμόστε το πλαίσιο. Αν η επιχείρηση δεν μπορεί να αντέξει οικονομικά και τα δύο — αυτό είναι πρόβλημα κερδοφορίας, όχι πρόβλημα μερίσματος, και τα μερίσματα θα πρέπει να διακοπούν εντελώς μέχρι να επιλυθεί.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



