


Inhaltsverzeichnis
Startseite
/
Blog
/
480.000 ₴ ausgezahlt, 0 ₴ Puffer übrig: Die Entscheidung über Eigentümer-Dividenden, bei der Gründer falschliegen

1k

10 Min.

17.06.2026
480.000 ₴ ausgezahlt, 0 ₴ Puffer übrig: Die Entscheidung über Eigentümer-Dividenden, bei der Gründer falschliegen

Sergiy Shuldik
Financial Expert at Finmap
„Ich habe mir jeden Monat 40.000 ₴ aus dem Unternehmen ausgezahlt. Das fühlte sich richtig an. Im Januar wurde mir klar: Das Unternehmen hatte 0 ₴ Reserve, und ich hätte nicht sagen können, wann genau das passiert war.“
Sie leitet eine kleine Marketingagentur. Drei Jahre alt. Sechs Personen im Team. Jahresumsatz: 3.600.000 ₴. Nettogewinnmarge: 20 %. Nach jeder äußeren Kennzahl ein gesundes Unternehmen.
In allen zwölf Monaten des Vorjahres hatte sie sich monatlich 40.000 ₴ als Eigentümerentnahme ausgezahlt. Insgesamt 480.000 ₴. Es hatte sich ungefähr richtig angefühlt — das Geschäft lief stabil, Kunden zahlten, keine größeren Krisen.
In der ersten Januarwoche, bei ihrer Jahresübersicht, rief sie den konsolidierten Saldo über alle Geschäftskonten auf. 0 ₴ in der strategischen Reserve. 84.000 ₴ auf dem Betriebskonto. 0 ₴ im Steuerpuffer.
Ein Jahr zuvor hatten diese Zahlen 320.000 ₴, 180.000 ₴ und 120.000 ₴ betragen. Das Unternehmen hatte kein Geld verloren — der Nettogewinn hatte 720.000 ₴ betragen. Sie hatte einfach fast alles entnommen, und noch etwas mehr.
Das ist keine Geschichte über eine schlechte Gründerin. Das ist eine Geschichte über eine Frage, bei der fast jeder Eigentümer falschliegt, weil niemand ihm beigebracht hat, wie man darüber nachdenkt: Wie viel sollten Sie sich tatsächlich auszahlen, und wann?
Das Paradox: Dividenden fühlen sich wie eine Belohnung an, sind aber ein System
Die meisten Gründer denken emotional über Eigentümer-Dividenden nach. „Ich habe diesen Monat hart gearbeitet, ich habe es verdient.“ „Der Umsatz war stark, ich kann mehr nehmen.“ „Es ist gerade knapp, ich lasse diesen Monat aus.“ Es fühlt sich an wie eine faire Vergütung für Eigentümerschaft und Einsatz.
Dieses emotionale Modell ist das Problem. Dividenden sind keine Vergütung. Sie sind eine finanzielle Entscheidung, die die langfristige Gesundheit des Unternehmens genauso beeinflusst wie jede andere Entscheidung. Zu viel, zu schnell oder zum falschen Zeitpunkt zu entnehmen, dekapitalisiert das Unternehmen schleichend — und der Eigentümer bemerkt es meist als Letzter.
Echte Dividendendisziplin ist das Gegenteil von emotional. Sie ist geplant, formelbasiert und begrenzt. Die Gründerin entscheidet nicht jeden Monat, wie viel sie entnimmt — sie legt einmal im Jahr die Regeln fest, die die Entnahme bestimmen, und hält sich daran.
Der Grund, warum das schwierig ist: Das Bankkonto leistet keinen Widerstand. Nichts im Tagesgeschäft hält Sie davon ab, sich diesen Monat 100.000 ₴ auszuzahlen. Der Schaden zeigt sich erst sechs Monate später, wenn der Puffer, der ein schwaches Quartal hätte abfedern können, nicht mehr da ist.
„Das Geld auf dem Konto fühlte sich an, als gehöre es mir zum Entnehmen. Das tat es nicht. Die Hälfte war bereits für Steuern, Lieferanten, schwache Monate und Wachstum verplant — ich hatte diese Töpfe nur nicht getrennt.“
Gehalt der Eigentümerin vs. Dividende — die Grenze, die die meisten Gründer verwischen
Bevor wir über die Höhe sprechen, müssen wir zwei unterschiedliche Dinge trennen, die die meisten Eigentümer vermischen.
Das Gehalt der Eigentümerin ist die regelmäßige monatliche Vergütung für die Arbeit, die Sie bei der Führung des Unternehmens leisten. Es ist eine Betriebsausgabe — eine Zeile in der GuV. Sie existiert, weil jemand anderes für Ihre Arbeit bezahlt werden müsste, wenn Sie dieses Unternehmen nicht führen würden. Sie ist vorhersehbar, fix und wird gezahlt, noch bevor der Gewinn überhaupt berechnet wird.
Die Eigentümer-Dividende ist eine Gewinnausschüttung. Sie erfolgt nachdem das Unternehmen alle Kosten bezahlt (einschließlich Ihres Gehalts), Steuern zurückgestellt, seinen Wachstumsbedarf finanziert und seinen Puffer aufgefüllt hat. Sie ist variabel, geplant (in der Regel vierteljährlich) und das, was übrig bleibt, wenn das Unternehmen gesund ist.
Die Gründer, die am meisten damit kämpfen, sind jene, die eine einzige „Eigentümerentnahme“ vornehmen, die beides vermischt — sie zahlen sich 40.000 ₴/Monat aus und nennen es Betriebskosten, behandeln es mental aber als Gewinnbeteiligung. Das Ergebnis: Das Unternehmen weiß nie, was es tatsächlich kostet, es zu betreiben, und die Eigentümerin weiß nie, welcher reale Gewinn existiert.
Schritt eins der Dividendendisziplin besteht darin, diese Grenze klar zu ziehen. Legen Sie sich ein monatliches Gehalt fest, das nachvollziehbar nahe am Marktsatz für Ihre Arbeit liegt. Alles darüber hinaus ist eine separate Entscheidung — die Dividendenfrage.
Die vier Tore: Fragen vor jeder Entnahme
Bevor Sie auch nur eine Hrywnja Dividende entnehmen, müssen alle vier Tore offen sein. Ist auch nur eines geschlossen, lautet die Antwort „noch nicht“.
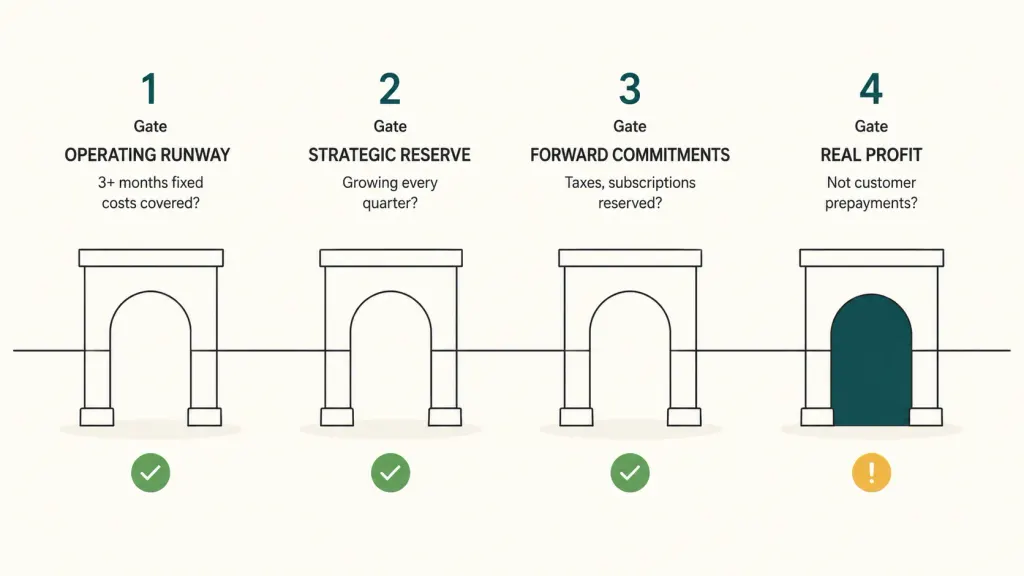
Tor 1 — Betriebsreichweite. Verfügt das Unternehmen über mindestens 3 Monate Fixkosten im Betriebspuffer? Fixkosten bedeutet Miete, Gehälter (Ihr eigenes eingeschlossen), wiederkehrende Abos, Buchhalter — Ausgaben, die anfallen, egal ob der Umsatz stark oder schwach ist. Sind weniger als 3 Monate gedeckt, gibt es keine Dividende. Füllen Sie zuerst den Puffer auf.
Tor 2 — Strategische Reserve. Gibt es eine separate strategische Reserve, die jedes Quartal wächst? Das ist der „tiefe Puffer“ — Geld, das für Chancen zurückgelegt wird (schnell die richtige Person einstellen, den Verlust eines großen Kunden überstehen, eine 6-monatige Flaute durchstehen). Ein gesundes Unternehmen fügt dieser Reserve jedes Quartal etwas hinzu, auch wenn es wenig ist. Stagniert oder schrumpft sie, ist die Dividende eigentlich kein Gewinn — sie ist eine Entnahme aus der zukünftigen Sicherheit.
Tor 3 — Zukünftige Verpflichtungen. Sind alle bekannten anstehenden Verpflichtungen zurückgestellt? Die Steuern des nächsten Quartals. Jahresabos, die in 90 Tagen fällig werden. Die neue Ausrüstung, für die Sie sich verpflichtet haben. Der Teambonus, den Sie versprochen haben. Sind diese nicht bereits in eigenen Töpfen abgetrennt, ist jede Dividende, die Sie entnehmen, gegen sie geliehen.
Tor 4 — Realer Gewinn, nicht Kontostand. Entnehmen Sie aus tatsächlichem Gewinn — Geld, das wirklich Ihres ist, um es auszuschütten — oder entnehmen Sie aus Geld, das nur deshalb auf dem Konto liegt, weil Kunden für die Arbeit des nächsten Monats noch nicht abgerechnet wurden? Großer Unterschied. Ein Unternehmen mit 500.000 ₴ auf dem Konto und 400.000 ₴ unrealisiertem Umsatz (vorausbezahlte, aber noch nicht erbrachte Leistungen) hat nur 100.000 ₴ realen Gewinn.
Nur wenn alle vier Tore offen sind, lautet die Antwort auf die Dividendenfrage „ja“. Die Frage nach der Höhe kommt als Nächstes.
Die Formel für eine gesunde Dividende
Sobald die Tore offen sind, ist die eigentliche Rechnung einfacher, als die meisten Gründer denken.
Gesunde Quartalsdividende = (Quartals-Nettogewinn − Zuführung zur strategischen Reserve − Auffüllung zukünftiger Verpflichtungen) × 60–70 %
Zwei Dinge sind zu beachten. Erstens: Sie schütten nur 60–70 % des Verfügbaren aus — nicht 100 %. Die verbleibenden 30–40 % werden zu zusätzlichem operativem Puffer, Spielraum für unerwartete Kosten oder Auffüllung der strategischen Reserve. Allein diese Regel trennt Gründer, die ihre Unternehmen dekapitalisieren, von Gründern, die tragfähige Unternehmen aufbauen.
Zweitens: Die Berechnung erfolgt vierteljährlich, nicht monatlich. Eine monatliche Dividende schafft zwei Probleme: Sie leert den Puffer schneller, als er sich aus einem schwachen Monat wieder auffüllen kann, und sie verleitet dazu, den Betrag am Gefühl statt an der tatsächlichen Quartalsleistung auszurichten. Ein vierteljährlicher Rhythmus zwingt Sie zu warten, drei Monate an Daten zu betrachten und eine informierte Entscheidung zu treffen.
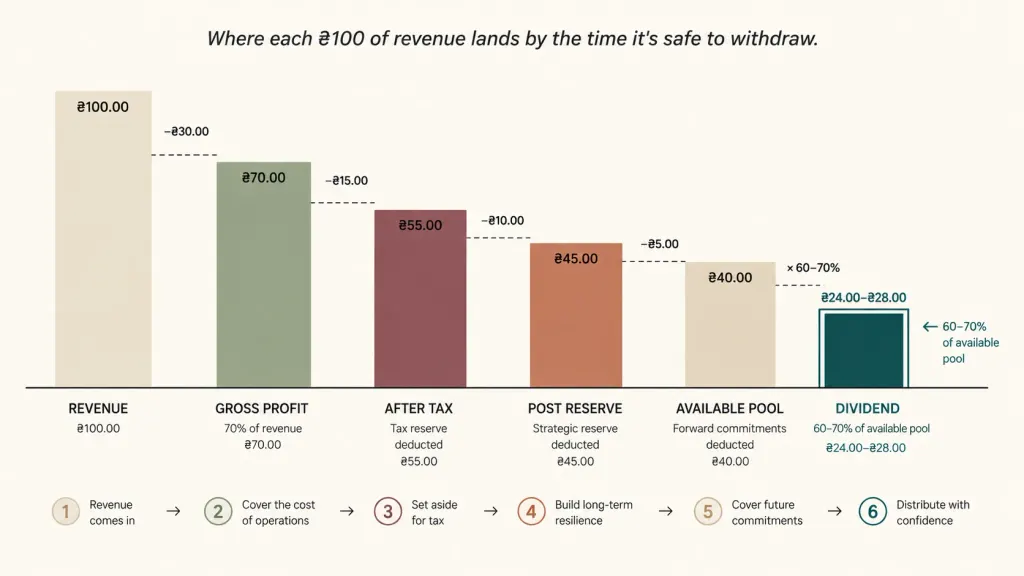
Für die Agenturgründerin aus der Einleitung hätte die Anwendung dieser Disziplin so ausgesehen:
- Quartals-Nettogewinn (Durchschnitt): 180.000 ₴
- Zuführung zur strategischen Reserve: −27.000 ₴ (15 %)
- Auffüllung zukünftiger Verpflichtungen: −18.000 ₴ (10 %)
- Verfügbarer Pool: 135.000 ₴
- Gesunde Dividende: 81.000–94.500 ₴ pro Quartal (60–70 % des Pools)
- Jährliche Dividende gesamt: 324.000–378.000 ₴
Vergleichen Sie das mit den 480.000 ₴, die sie tatsächlich entnommen hat. Das Framework hätte ihr zwischen 100.000 ₴ und 156.000 ₴ im Unternehmen belassen — genug, um die strategische Reserve wieder aufzubauen und nie bei 0 ₴ anzukommen.
5 Fehler, die Gründer bei der Eigentümervergütung machen
In Beratungsgesprächen mit Dutzenden ukrainischen Unternehmerinnen und Unternehmern wiederholen sich dieselben fünf Muster.
Erstens. Entnahme auf Basis des Kontostands statt des realen Gewinns. Das Bankkonto zeigt 300.000 ₴. Die Eigentümerin nimmt 50.000 ₴. Aber in diesen 300.000 ₴ waren 80.000 ₴ Kundenvorauszahlungen für die Arbeit des nächsten Monats enthalten, 40.000 ₴ im nächsten Quartal fällige Steuern und 60.000 ₴, die zur Auffüllung des Betriebspuffers benötigt wurden. Der tatsächlich ausschüttbare Gewinn lag näher bei 70.000 ₴ — und die Entnahme von 50.000 ₴ entsprach 70 % davon, weit über der 60-%-Richtlinie.
Zweitens. Unregelmäßige Entnahmen. „Ich nehme diesen Monat 70.000 ₴, weil wir gut dastehen“ erzeugt Unvorhersehbarkeit im Unternehmen. Das Team kann nicht planen. Der Puffer kann nicht stetig wachsen. Und es lehrt die Eigentümerin, dass ihre Vergütung in beide Richtungen variabel ist — was meist bedeutet, dass sie in guten Monaten steigt und in schlechten selten sinkt.
Drittens. Entnahme von 100 % des Gewinns. Die Gründerin denkt: „Ich hatte letztes Quartal 200.000 ₴ Gewinn, also nehme ich 200.000 ₴.“ Das lässt dem Unternehmen keinen Spielraum, um zu wachsen, Schocks abzufedern oder in den Umsatz des nächsten Jahres zu investieren. Das Unternehmen bleibt für immer gleich groß — und sobald etwas schiefgeht, gibt es nichts, das den Fall auffängt.
Viertens. Steuern auf die Entnahme selbst vergessen. In der Ukraine unterliegen Dividendenausschüttungen einer eigenen steuerlichen Behandlung (üblicherweise 5 % bei Erfüllung bestimmter Bedingungen für eine Kapitalgesellschaft, oder andere Sätze für Einzelunternehmer/FOP). Gründerinnen, die sich gedanklich „100.000 ₴“ auszahlen und erst später merken, dass davon 5.000 ₴–18.000 ₴ als Quellensteuer geschuldet waren, landen im Februar in unangenehmen Gesprächen mit ihrer Buchhalterin.
Fünftens. Gehalt der Eigentümerin und Dividende als dasselbe behandeln. Wenn die Grenze nicht gezogen wird, kann das Unternehmen nie ehrlich beantworten, „sind wir profitabel?“ oder „was kostet es tatsächlich, dieses Unternehmen zu betreiben?“ Beide Fragen erfordern zu wissen, wie hoch das marktübliche Gehalt der Eigentümerin ist, getrennt von Gewinnausschüttungen.
Was die Agenturgründerin in den nächsten 12 Monaten geändert hat
Das Gespräch mit ihrer Buchhalterin im Januar führte zu einer sauberen Neustrukturierung ihrer eigenen Vergütung.
Sie legte ein monatliches Eigentümergehalt von 25.000 ₴ fest. Ein nachvollziehbarer Marktsatz für eine aktiv arbeitende Agenturleiterin — ungefähr das, was sie einer externen Person für diese Rolle zahlen müsste. Das wurde zu einer fixen Zeile in der GuV, behandelt wie jedes andere Gehalt. Es nahm der Frage „Wie viel nehme ich?“ die halbe emotionale Last.
Sie stieg auf vierteljährliche Dividenden-Reviews um. Am ersten Sonntag jedes neuen Quartals, 30 Minuten mit ihrer Buchhalterin per Videoanruf. Sie gingen die vier Tore, die Formel und einen empfohlenen Dividendenbetrag durch. Keine Diskussion über „Gefühl“ — nur die Zahlen.
Sie deckelte die Ausschüttung auf 60 % des verfügbaren Pools. Die verbleibenden 40 % bauten über sechs Monate die strategische Reserve und den Betriebspuffer wieder auf.
Im ersten Quartal empfahl die Formel eine Dividende von 65.000 ₴. Sie hatte erwartet, „ungefähr 120.000 ₴“ zu nehmen. Die niedrigere Zahl zu nehmen, fühlte sich eine Woche lang seltsam an. Bis zum zweiten Quartal — als sie sah, wie sich der Puffer wieder aufbaute — fühlte es sich selbstverständlich an.
Ergebnisse am Jahresende:
- Insgesamt entnommen (Gehalt + Dividende): 378.000 ₴ gegenüber 480.000 ₴ im Vorjahr
- Strategische Reserve: 280.000 ₴ (von 0 ₴)
- Betriebspuffer: 195.000 ₴ (gegenüber 84.000 ₴)
- Nettogewinn: 760.000 ₴ (leicht höher als im Vorjahr, trotz „weniger genommen“ — weil das Unternehmen in Q2 in zwei neue Kundengewinnungen investierte, die es mit null Puffer nicht hätte finanzieren können)
Sie entnahm 102.000 ₴ weniger. Das Unternehmen behielt 391.000 ₴ mehr. Sie schlief spürbar besser.
„Ich dachte, weniger zu nehmen, würde sich wie ein Opfer anfühlen. Es fühlte sich genau umgekehrt an — zum ersten Mal fühlte sich das Unternehmen wirklich sicher an.“
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Funktioniert dieses Framework für FOPs (ukrainische Einzelunternehmer)?

Ja — mit einer Besonderheit. Als Einzelunternehmer (FOP) gibt es die rechtliche Unterscheidung zwischen Gehalt und Dividende nicht in gleicher Form. Aber die Disziplin gilt trotzdem. Behandeln Sie einen Teil Ihrer monatlichen Entnahme als „operative Vergütung“ (geplant, fix) und den vierteljährlichen Rest als „Gewinnausschüttung“ (unter den vier Toren). Die mentale Trennung ist das, was zählt, nicht die rechtlichen Bezeichnungen.
Was, wenn mein Unternehmen schnell wächst — sollte ich mehr oder weniger entnehmen?
Fast immer weniger. Schnelles Wachstum ist die Cashflow-hungrigste Phase eines Unternehmens. Sie brauchen größere Puffer, weil die Schwankungen größer sind. Sie müssen in Kapazität investieren. Sie brauchen Spielraum für die Fehler, die Wachstum aufdeckt. Gründer, die schnell wachsen und sich in der Wachstumsphase mehr auszahlen, wünschen sich im Rückblick fast immer, mehr reinvestiert zu haben.
Ist 60–70 % des verfügbaren Pools eine feste Regel?
Es ist eine Richtlinie, kein Gesetz. Reife Unternehmen mit sehr stabilem Umsatz, großen bestehenden Reserven und ohne Wachstumsambitionen können verantwortungsvoll 80–90 % ausschütten. Unternehmen in der Frühphase mit hoher Schwankung sollten eher bei 40–50 % liegen. Der Bereich von 60–70 % ist ein gesunder Standardwert für ein 3–7 Jahre altes Unternehmen mit stetigem Wachstum.
Sollte die Gehaltszeile der Eigentümerin in der GuV Steuern enthalten?
Ja. Der Nettobetrag, den Sie sich auszahlen, ist für Geschäftsentscheidungen irrelevant — entscheidend sind die vollen Kosten für das Unternehmen, einschließlich Steuern, Sozialabgaben und Zusatzleistungen. Andernfalls bleibt die wahre Kostenstruktur des Unternehmens verborgen.
Wie gehe ich mit Situationen mit mehreren Gründern um?
Dasselbe Framework, angewendet auf den gemeinsamen Eigentümeranteil. Wenn zwei Gründer das Unternehmen zu gleichen Teilen besitzen und die Formel 100.000 ₴ als gesunde Quartalsdividende ausweist, sind das 50.000 ₴ pro Person. Die vier Tore gelten auf Unternehmensebene, nicht pro Gründer.
Was, wenn ich mir bisher gar kein Gehalt gezahlt habe — nur Eigentümerentnahmen?
Beginnen Sie zuerst mit dem Ziehen der Grenze. Entscheiden Sie, wie hoch Ihr monatliches Gehalt sein sollte (nachvollziehbar nahe am Marktsatz), und machen Sie es zu einer formalen fixen Zeile. Schauen Sie dann, was übrig bleibt, und wenden Sie das Framework an. Kann sich das Unternehmen beides nicht leisten — das ist ein Rentabilitätsproblem, kein Dividendenproblem, und Dividenden sollten vollständig pausieren, bis das gelöst ist.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



