


Tabla de contenidos
Inicio
/
Blog
/
480.000 ₴ retirados, 0 ₴ de colchón: la decisión sobre dividendos del propietario en la que se equivocan los fundadores

1k

10 min

17.06.2026
480.000 ₴ retirados, 0 ₴ de colchón: la decisión sobre dividendos del propietario en la que se equivocan los fundadores

Sergiy Shuldik
Financial Expert at Finmap
"Retiraba 40.000 ₴ al mes del negocio. Me parecía lo correcto. Para enero me di cuenta: el negocio tenía 0 ₴ de reserva, y no podría decirte exactamente cuándo ocurrió eso."
Ella dirige una pequeña agencia de marketing. Tres años de trayectoria. Seis personas en el equipo. Ingresos anuales: 3.600.000 ₴. Margen de beneficio neto: 20%. Según cualquier indicador externo, un negocio saludable.
Durante los doce meses del año anterior, había retirado 40.000 ₴ cada mes como su retiro de propietaria. 480.000 ₴ en total. Le parecía razonable: el negocio había sido estable, los clientes pagaban, no había habido crisis mayores.
La primera semana de enero, al hacer su revisión anual, revisó el saldo consolidado de sus cuentas del negocio. 0 ₴ en la reserva estratégica. 84.000 ₴ en la cuenta operativa. 0 ₴ en el colchón fiscal.
Un año antes, esas cifras habían sido 320.000 ₴, 180.000 ₴ y 120.000 ₴ respectivamente. El negocio no había perdido dinero: el beneficio neto había sido de 720.000 ₴. Simplemente había retirado casi todo, y un poco más.
Esta no es una historia sobre una mala fundadora. Es una historia sobre una pregunta que casi todo propietario responde mal porque nadie le enseñó a pensarla: ¿cuánto debería pagarse realmente a sí mismo, y cuándo?
La paradoja: los dividendos se sienten como una recompensa, pero son un sistema
La mayoría de los fundadores piensan en los dividendos del propietario de forma emocional. "Trabajé duro este mes, me lo merezco." "Los ingresos fueron fuertes, puedo tomar más." "Las cosas están ajustadas, me salto este mes." Se siente como una compensación justa por la propiedad y el esfuerzo.
Este modelo emocional es el problema. Los dividendos no son una compensación. Son una decisión financiera que afecta la salud a largo plazo del negocio tanto como cualquier otra decisión. Tomar demasiado, demasiado rápido, o en el momento equivocado, descapitaliza lentamente a la empresa — y el propietario suele ser la última persona en notarlo.
La verdadera disciplina de dividendos es lo opuesto a lo emocional. Es programada, formulaica y limitada. La fundadora no decide cada mes cuánto retirar: decide una vez al año qué reglas rigen el retiro, y las sigue.
La razón por la que esto es difícil: la cuenta bancaria no pone resistencia. Nada en tus operaciones diarias te impide retirar 100.000 ₴ este mes. El daño aparece seis meses después, cuando el colchón que habría absorbido un trimestre flojo ya no está.
"El efectivo disponible se sentía como mío para tomar. No lo era. La mitad ya estaba comprometida con impuestos, proveedores, meses lentos y crecimiento — simplemente no había separado esos apartados."
Salario del propietario vs. dividendo — la línea que la mayoría de los fundadores difumina
Antes de hablar de cuánto, hay que separar dos cosas distintas que la mayoría de los propietarios mezclan.
El salario del propietario es el pago mensual regular que recibes por el trabajo que haces dirigiendo el negocio. Es un gasto operativo — una línea en el estado de pérdidas y ganancias. Existe porque, si tú no dirigieras este negocio, habría que pagarle a otra persona para hacer tu trabajo. Es predecible, fijo, y se paga incluso antes de calcular el beneficio.
El dividendo del propietario es una distribución de beneficios. Llega después de que el negocio haya pagado todos sus costes (incluido tu salario), reservado sus impuestos, financiado sus necesidades de crecimiento y reforzado su colchón. Es variable, programado (normalmente trimestral), y es lo que queda cuando el negocio está saludable.
Los fundadores que más luchan son los que toman un único "retiro de propietario" que mezcla ambas cosas — se pagan 40.000 ₴/mes y lo llaman coste operativo, pero mentalmente lo tratan como reparto de beneficios. El resultado: el negocio nunca sabe realmente cuánto cuesta operar, y el propietario nunca sabe qué beneficio real existe.
El primer paso de la disciplina de dividendos es trazar esta línea con claridad. Fíjate un salario mensual que se acerque de forma defendible al valor de mercado por el trabajo que haces. Todo lo que esté por encima de eso es una decisión distinta — la cuestión del dividendo.
Las cuatro puertas: preguntas antes de cualquier retiro
Antes de retirar una sola grivna en concepto de dividendo, las cuatro puertas deben estar abiertas. Si alguna está cerrada, la respuesta es "todavía no."
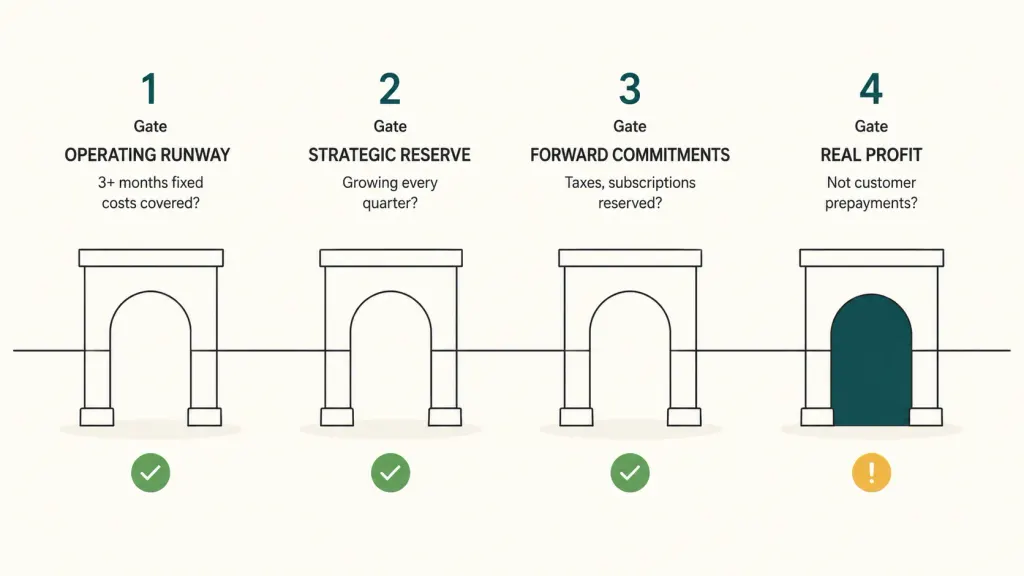
Puerta 1 — Margen operativo (runway). ¿Tiene el negocio al menos 3 meses de costes fijos en el colchón operativo? Costes fijos significa alquiler, salarios (incluido el tuyo), suscripciones recurrentes, contable — el gasto que ocurre tanto si los ingresos son fuertes como si son débiles. Si tienes cubierto menos de 3 meses, ningún dividendo. Primero refuerza el colchón.
Puerta 2 — Reserva estratégica. ¿Existe una reserva estratégica separada que crece cada trimestre? Este es el "colchón profundo" — dinero apartado para la oportunidad (contratar rápido a la persona adecuada, sobrevivir a la pérdida de un cliente importante, soportar un tramo lento de 6 meses). Un negocio saludable añade algo a esto cada trimestre, aunque sea poco. Si está estancado o disminuyendo, el dividendo no es realmente beneficio: es un retiro de la seguridad futura.
Puerta 3 — Compromisos futuros. ¿Se han reservado todas las obligaciones conocidas por venir? Los impuestos del próximo trimestre. Las suscripciones anuales que vencen en 90 días. El equipo nuevo con el que te comprometiste. El bono del equipo que prometiste. Si esto no está ya separado en sus propios apartados, cualquier dividendo que tomes se está tomando prestado de ellos.
Puerta 4 — Beneficio real, no saldo bancario. ¿Estás retirando de un beneficio real — dinero que es verdaderamente tuyo para distribuir — o estás retirando de efectivo que solo está en la cuenta porque a los clientes aún no se les ha facturado el trabajo del próximo mes? Gran diferencia. Un negocio con 500.000 ₴ en la cuenta y 400.000 ₴ de ingresos no devengados (servicios pagados por adelantado pero no entregados) tiene solo 100.000 ₴ de beneficio real.
Solo cuando las cuatro puertas están abiertas, la respuesta a la pregunta del dividendo es "sí." A continuación viene la pregunta del monto.
La fórmula del dividendo saludable
Una vez que las puertas están abiertas, el cálculo real es más simple de lo que piensa la mayoría de los fundadores.
Dividendo trimestral saludable = (beneficio neto trimestral − asignación a la reserva estratégica − refuerzo de compromisos futuros) × 60–70%
Hay dos cosas que notar. Primero, solo distribuyes el 60–70% de lo disponible — no el 100%. El 30–40% restante se convierte en colchón operativo adicional, margen para costes imprevistos, o refuerzo de la reserva estratégica. Esta sola regla separa a los fundadores que descapitalizan sus negocios de los que construyen negocios duraderos.
Segundo, el cálculo es trimestral, no mensual. Un dividendo mensual crea dos problemas: drena el colchón más rápido de lo que el colchón puede reponerse tras un mes flojo, y te tienta a anclar el monto a lo que sientes en lugar de al desempeño real del trimestre. Una cadencia trimestral te obliga a esperar, mirar tres meses de datos y tomar una decisión informada.
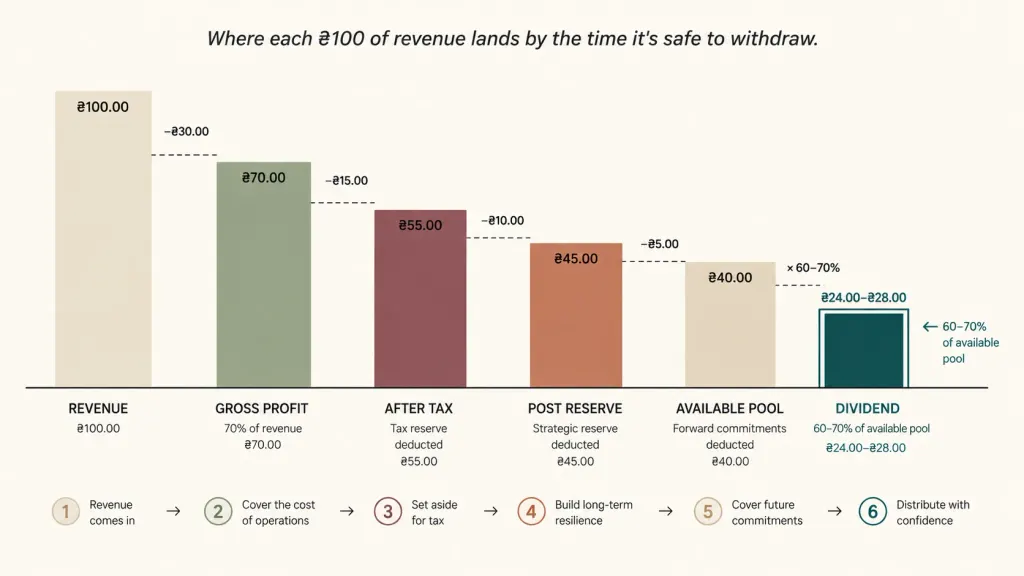
Para la fundadora de la agencia del inicio, aplicar esta disciplina se habría visto así:
- Beneficio neto trimestral (promedio): 180.000 ₴
- Asignación a la reserva estratégica: −27.000 ₴ (15%)
- Refuerzo de compromisos futuros: −18.000 ₴ (10%)
- Fondo disponible: 135.000 ₴
- Dividendo saludable: 81.000–94.500 ₴ por trimestre (60–70% del fondo)
- Total de dividendo anual: 324.000–378.000 ₴
Compáralo con los 480.000 ₴ que retiró realmente. El marco le habría dejado entre 100.000 ₴ y 156.000 ₴ en el negocio — suficiente para reconstruir la reserva estratégica y nunca llegar a 0 ₴.
5 errores que cometen los fundadores con su propio pago
En decenas de llamadas de consultoría con propietarios de negocios ucranianos, se repiten los mismos cinco patrones.
Uno. Retirar según el saldo bancario, no según el beneficio real. La cuenta bancaria muestra 300.000 ₴. El propietario retira 50.000 ₴. Pero esos 300.000 ₴ incluían 80.000 ₴ de prepagos de clientes para el trabajo del próximo mes, 40.000 ₴ de impuestos por vencer el próximo trimestre, y 60.000 ₴ que necesitaban reforzar el colchón operativo. El beneficio real distribuible era más cercano a 70.000 ₴ — y el retiro de 50.000 ₴ representaba el 70% de él, muy por encima de la pauta del 60%.
Dos. Retirar de forma irregular. "Voy a tomar 70.000 ₴ este mes porque andamos bien de caja" crea imprevisibilidad en el negocio. El equipo no puede planificar. El colchón no puede crecer de forma constante. Y le enseña al propietario que su pago es variable en ambas direcciones — lo que normalmente significa que sube en los meses buenos y rara vez baja en los malos.
Tres. Retirar el 100% del beneficio. El fundador piensa: "gané 200.000 ₴ de beneficio el trimestre pasado, así que tomaré 200.000 ₴." Esto no deja margen para que el negocio crezca, absorba impactos o invierta en los ingresos del próximo año. El negocio se queda del mismo tamaño para siempre — y en el momento en que algo sale mal, no hay nada que amortigüe la caída.
Cuatro. Olvidar los impuestos sobre el propio retiro. En Ucrania, la distribución de dividendos tiene su propio tratamiento fiscal (normalmente 5% si se cumplen condiciones específicas para una estructura corporativa, o tasas distintas para un FOP). Los fundadores que retiran mentalmente "100.000 ₴" y solo después se dan cuenta de que 5.000–18.000 ₴ de eso se debían en retención fiscal, terminan en conversaciones incómodas con su contable en febrero.
Cinco. Tratar el salario del propietario y el dividendo como lo mismo. Cuando la línea no está trazada, el negocio nunca puede responder honestamente "¿somos rentables?" o "¿cuánto cuesta realmente operar este negocio?" Ambas preguntas requieren saber cuál es el salario del propietario a valor de mercado, por separado de los retiros de reparto de beneficios.
Lo que cambió la fundadora de la agencia en los siguientes 12 meses
La conversación con su contable en enero llevó a una reestructuración clara de cómo se pagaba a sí misma.
Fijó un salario mensual de propietaria de 25.000 ₴. Un valor de mercado defendible para una directora de agencia en activo — aproximadamente lo que tendría que pagarle a una persona externa para hacer su rol. Esto se convirtió en una línea fija en el estado de pérdidas y ganancias, tratada como cualquier otro salario. Eliminó la mitad del peso emocional de la pregunta "¿cuánto tomar?"
Pasó a revisiones trimestrales de dividendos. El primer domingo de cada nuevo trimestre, 30 minutos con su contable por videollamada. Repasaban las cuatro puertas, la fórmula, y un monto de dividendo recomendado. Sin discusión de "sensaciones" — solo los números.
Limitó la distribución al 60% del fondo disponible. El 40% restante reconstruyó la reserva estratégica y el colchón operativo a lo largo de seis meses.
En el primer trimestre, la fórmula recomendó 65.000 ₴ de dividendo. Esperaba tomar "alrededor de 120.000 ₴." Tomar la cifra menor se sintió extraño durante una semana. Para el segundo trimestre — cuando pudo ver el colchón reconstruyéndose — le pareció obvio.
Resultados de fin de año:
- Total retirado (salario + dividendo): 378.000 ₴ frente a 480.000 ₴ del año anterior
- Reserva estratégica: 280.000 ₴ (frente a 0 ₴)
- Colchón operativo: 195.000 ₴ (frente a 84.000 ₴)
- Beneficio neto: 760.000 ₴ (ligeramente superior al año anterior, a pesar de "tomar menos" — porque el negocio invirtió en dos nuevas adquisiciones de clientes en el segundo trimestre que no habría podido financiar con el colchón en cero)
Retiró 102.000 ₴ menos. El negocio conservó 391.000 ₴ más. Ella dormía notablemente mejor.
"Pensé que tomar menos se sentiría como un sacrificio. Se sintió justo lo contrario — la primera vez que el negocio realmente se sintió seguro."
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Funciona este marco para FOP (autónomos ucranianos)?

Sí — con un matiz. Como FOP, la distinción legal entre salario y dividendo no existe de la misma manera. Pero la disciplina sigue aplicando. Trata una parte de tu retiro mensual como "compensación operativa" (planificada, fija) y el remanente trimestral como "distribución de beneficios" (sujeta a las cuatro puertas). Lo que importa es la separación mental, no las etiquetas legales.
¿Y si mi negocio está creciendo rápido — debería tomar más o menos?
Menos, casi siempre. El crecimiento rápido es la fase que más efectivo consume en un negocio. Necesitas colchones más grandes porque la variabilidad es mayor. Necesitas invertir en capacidad. Necesitas margen para los errores que el crecimiento deja al descubierto. Los fundadores que crecen rápido y se pagan más durante la fase de crecimiento, al mirar atrás, casi siempre desean haber reinvertido más.
¿Es el 60–70% del fondo disponible una regla estricta?
Es una pauta, no una ley. Los negocios maduros con ingresos muy estables, grandes reservas existentes y sin ambiciones de crecimiento pueden distribuir responsablemente un 80–90%. Los negocios en etapa temprana con alta variabilidad deberían acercarse más al 40–50%. El rango del 60–70% es un valor por defecto saludable para un negocio de 3 a 7 años con crecimiento constante.
¿Debe la línea de salario del propietario en el estado de pérdidas y ganancias incluir impuestos?
Sí. El monto neto que te pagas a ti mismo es irrelevante para las decisiones del negocio — lo que importa es el coste total para el negocio, incluidos los impuestos, las contribuciones sociales y los beneficios. De lo contrario, la verdadera estructura de costes del negocio queda oculta.
¿Cómo manejo situaciones con varios fundadores?
El mismo marco, aplicado a la participación combinada de los propietarios. Si dos fundadores poseen el negocio a partes iguales y la fórmula indica que 100.000 ₴ es el dividendo trimestral saludable, eso son 50.000 ₴ cada uno. Las cuatro puertas se aplican a nivel del negocio, no por fundador.
¿Y si no me he estado pagando ningún salario — solo tomando retiros de propietario?
Empieza primero por trazar la línea. Decide cuál debería ser tu salario mensual (de forma defendible cercano al valor de mercado), y conviértelo en una línea fija formal. Luego mira lo que queda y aplica el marco. Si el negocio no puede permitirse ambas cosas — eso es un problema de rentabilidad, no un problema de dividendos, y los dividendos deberían pausarse por completo hasta resolverlo.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



