


Cuprins
Acasă
/
Blog
/
480.000 ₴ retrași, 0 ₴ rezervă rămasă: decizia privind dividendele proprietarului pe care fondatorii o greșesc

1.1k

10 min

17.06.2026
480.000 ₴ retrași, 0 ₴ rezervă rămasă: decizia privind dividendele proprietarului pe care fondatorii o greșesc
Sergiy Shuldik
Financial Expert at Finmap
„Scoteam 40.000 ₴ pe lună din afacere. Așa mi se părea corect. În ianuarie am realizat: afacerea avea 0 ₴ în rezervă, și nu puteam spune exact când s-a întâmplat asta."
Ea conduce o mică agenție de marketing. Trei ani vechime. Șase persoane în echipă. Venit anual: 3.600.000 ₴. Marja de profit net: 20%. După orice indicator extern, o afacere sănătoasă.
În toate cele douăsprezece luni ale anului precedent, ea retrăsese 40.000 ₴ în fiecare lună ca dividend de proprietar. 480.000 ₴ în total. I se părea cam corect — afacerea fusese stabilă, clienții plăteau, nu existau crize majore.
În prima săptămână din ianuarie, făcând revizuirea anuală, a verificat soldul consolidat al conturilor afacerii. 0 ₴ în rezerva strategică. 84.000 ₴ în contul operațional. 0 ₴ în rezerva pentru taxe.
Cu un an înainte, aceste cifre fuseseră 320.000 ₴, 180.000 ₴ și, respectiv, 120.000 ₴. Afacerea nu pierduse bani — profitul net fusese de 720.000 ₴. Pur și simplu retrăsese aproape tot, și puțin mai mult.
Aceasta nu este o poveste despre o fondatoare rea. Este o poveste despre o întrebare pe care aproape orice proprietar o greșește pentru că nimeni nu i-a explicat cum să gândească despre ea: cât ar trebui să te plătești de fapt și când?
Paradoxul: dividendele par o recompensă, dar sunt un sistem
Majoritatea fondatorilor gândesc despre dividendele proprietarului emoțional. „Am muncit mult luna asta, merit." „Veniturile au fost bune, pot lua mai mult." „Lucrurile sunt strânse, sar peste luna asta." Pare o compensație corectă pentru proprietate și efort.
Acest model emoțional este problema. Dividendele nu sunt compensație. Sunt o decizie financiară care afectează sănătatea pe termen lung a afacerii la fel de mult ca orice altă decizie. Să iei prea mult, prea repede sau la momentul nepotrivit decapitalizează încet compania — iar proprietarul este de obicei ultimul care observă.
Disciplina reală privind dividendele este opusul emoției. Este programată, formulară și limitată. Fondatorul nu decide în fiecare lună cât să ia — decide o dată pe an ce reguli guvernează retragerea și le respectă.
Motivul pentru care e greu: contul bancar nu opune rezistență. Nimic din operațiunile tale zilnice nu te oprește să retragi 100.000 ₴ luna asta. Efectul se vede șase luni mai târziu, când rezerva care ar fi absorbit un trimestru slab nu mai există.
„Banii din cont mi se păreau ai mei, de luat. Nu erau. Jumătate erau deja promiși taxelor, furnizorilor, lunilor slabe și creșterii — pur și simplu nu separasem acele categorii."
Salariul proprietarului vs. dividendul — linia pe care majoritatea fondatorilor o încurcă
Înainte de a discuta despre cât, trebuie să separăm două lucruri diferite pe care majoritatea proprietarilor le amestecă.
Salariul proprietarului este plata lunară regulată pe care o iei pentru munca pe care o faci conducând afacerea. Este o cheltuială operațională — o linie în contul de profit și pierdere. Există pentru că, dacă nu ai conduce tu această afacere, altcineva ar trebui plătit să facă munca ta. Este previzibil, fix și se plătește chiar înainte ca profitul să fie calculat.
Dividendul proprietarului este o distribuție de profit. Vine după ce afacerea și-a plătit toate costurile (inclusiv salariul tău), și-a rezervat taxele, și-a finanțat nevoile de creștere și și-a completat rezerva. Este variabil, programat (de obicei trimestrial) și este ceea ce rămâne când afacerea este sănătoasă.
Fondatorii care se luptă cel mai mult sunt cei care iau un singur „drawing al proprietarului" care amestecă ambele — se plătesc cu 40.000 ₴/lună și îl numesc cost operațional, dar mental îl tratează ca împărțire de profit. Rezultatul: afacerea nu știe niciodată cât costă cu adevărat să funcționeze, iar proprietarul nu știe niciodată ce profit real există.
Primul pas al disciplinei privind dividendele este trasarea clară a acestei linii. Stabilește-ți un salariu lunar apropiat în mod defendabil de rata de piață pentru munca pe care o faci. Tot ce depășește asta este o decizie separată — întrebarea dividendului.
Cele patru porți: întrebări înainte de orice retragere
Înainte de a retrage un singur hryvnia sub formă de dividend, toate cele patru porți trebuie să fie deschise. Dacă vreuna este închisă, răspunsul este „încă nu".
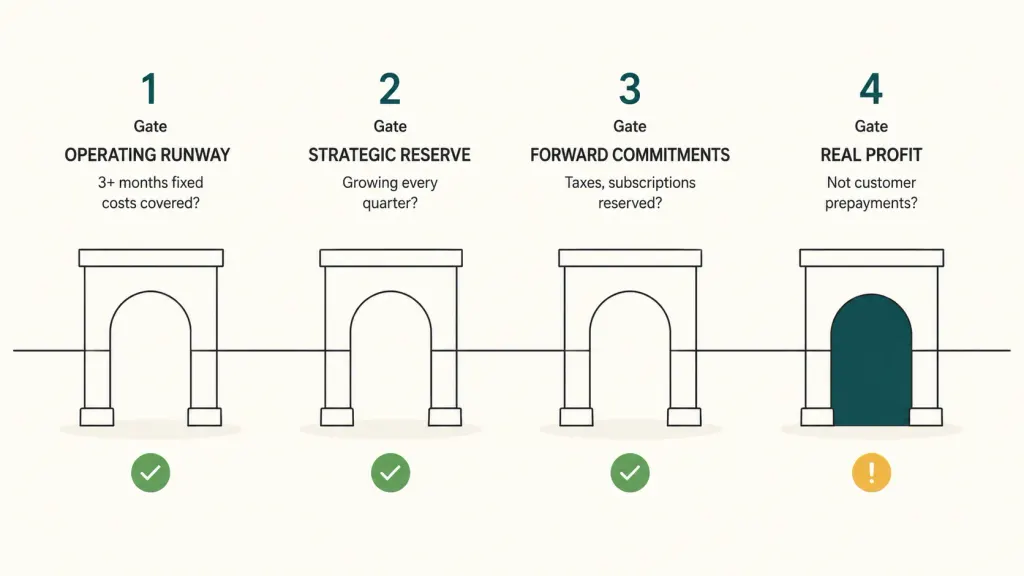
Poarta 1 — Runway operațional. Are afacerea cel puțin 3 luni de costuri fixe în rezerva operațională? Costuri fixe înseamnă chirie, salarii (inclusiv al tău), abonamente recurente, contabil — cheltuielile care apar indiferent dacă veniturile sunt mari sau mici. Dacă ai acoperite mai puțin de 3 luni, niciun dividend. Completează întâi rezerva.
Poarta 2 — Rezerva strategică. Există o rezervă strategică separată care crește în fiecare trimestru? Aceasta este „rezerva profundă" — bani puși deoparte pentru oportunități (angajarea rapidă a persoanei potrivite, supraviețuirea pierderii unui client major, trecerea printr-o perioadă lentă de 6 luni). O afacere sănătoasă adaugă ceva la aceasta în fiecare trimestru, chiar dacă puțin. Dacă este stagnantă sau se micșorează, dividendul nu este cu adevărat profit — este o retragere din siguranța viitoare.
Poarta 3 — Angajamente viitoare. Au fost rezervate toate obligațiile viitoare cunoscute? Taxele trimestrului următor. Abonamentele anuale scadente în 90 de zile. Echipamentul nou pe care ți-ai asumat să-l cumperi. Bonusul echipei pe care l-ai promis. Dacă acestea nu sunt deja separate în categoriile lor proprii, orice dividend pe care îl iei este împrumutat din contul lor.
Poarta 4 — Profit real, nu sold bancar. Retragi din profitul real — bani care sunt cu adevărat ai tăi de distribuit — sau retragi din bani care sunt în cont doar pentru că clienții nu au fost încă facturați pentru munca lunii viitoare? Diferență mare. O afacere cu 500.000 ₴ în cont și 400.000 ₴ de venit necâștigat (servicii plătite în avans, dar nelivrate) are doar 100.000 ₴ profit real.
Doar atunci când toate cele patru porți sunt deschise, răspunsul la întrebarea dividendului este „da". Urmează întrebarea sumei.
Formula dividendului sănătos
Odată ce porțile sunt deschise, calculul real este mai simplu decât cred majoritatea fondatorilor.
Dividend trimestrial sănătos = (Profit net trimestrial − Alocarea pentru rezerva strategică − Completarea angajamentelor viitoare) × 60–70%
Două lucruri de observat. Primul, distribui doar 60–70% din ce este disponibil — nu 100%. Restul de 30–40% devine o rezervă operațională suplimentară, o marjă pentru costuri neprevăzute sau o completare a rezervei strategice. Doar această regulă separă fondatorii care își decapitalizează afacerile de cei care construiesc afaceri durabile.
Al doilea, calculul este trimestrial, nu lunar. Un dividend lunar creează două probleme: epuizează rezerva mai repede decât se poate reface aceasta dintr-o lună slabă și te tentează să ancorezi suma la o senzație, mai degrabă decât la performanța trimestrială reală. Un ritm trimestrial te obligă să aștepți, să analizezi trei luni de date și să iei o singură decizie informată.
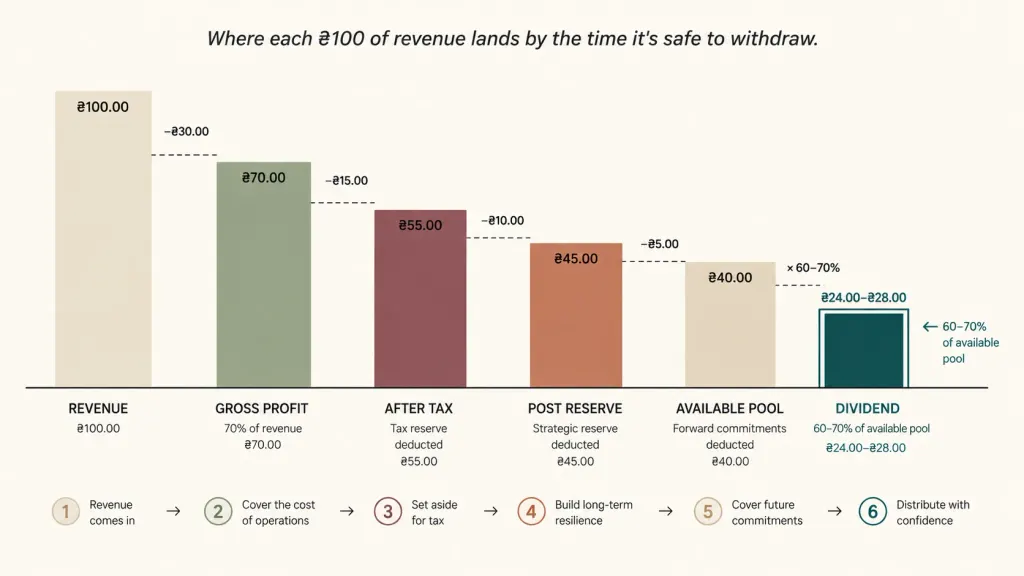
Pentru fondatoarea agenției din deschidere, aplicarea acestei discipline ar fi arătat astfel:
- Profit net trimestrial (mediu): 180.000 ₴
- Alocarea pentru rezerva strategică: −27.000 ₴ (15%)
- Completarea angajamentelor viitoare: −18.000 ₴ (10%)
- Fondul disponibil: 135.000 ₴
- Dividend sănătos: 81.000 ₴–94.500 ₴ pe trimestru (60–70% din fond)
- Total dividend anual: 324.000 ₴–378.000 ₴
Compară asta cu cei 480.000 ₴ pe care i-a retras efectiv. Cadrul i-ar fi lăsat între 100.000 ₴ și 156.000 ₴ în afacere — suficient pentru a reconstrui rezerva strategică și pentru a nu ajunge niciodată la 0 ₴.
5 greșeli pe care fondatorii le fac cu plata proprietarului
În zeci de sesiuni de consultanță cu proprietari de afaceri ucraineni, aceleași cinci tipare se repetă.
Unu. Retragerea pe baza soldului bancar, nu a profitului real. Contul bancar arată 300.000 ₴. Proprietarul retrage 50.000 ₴. Dar acei 300.000 ₴ includeau 80.000 ₴ plăți în avans de la clienți pentru munca lunii viitoare, 40.000 ₴ taxe scadente trimestrul următor și 60.000 ₴ necesari pentru a completa rezerva operațională. Profitul distribuibil real era mai aproape de 70.000 ₴ — iar retragerea de 50.000 ₴ reprezenta 70% din acesta, mult peste ghidul de 60%.
Doi. Retragerea neregulată. „O să iau 70.000 ₴ luna asta pentru că suntem pe plus" creează imprevizibilitate în afacere. Echipa nu poate planifica. Rezerva nu poate crește constant. Și îl învață pe proprietar că plata sa este variabilă în ambele direcții — ceea ce de obicei înseamnă că crește în lunile bune și rareori scade în cele proaste.
Trei. Retragerea a 100% din profit. Fondatorul gândește „am făcut 200.000 ₴ profit trimestrul trecut, deci voi lua 200.000 ₴." Asta nu lasă niciun spațiu pentru ca afacerea să crească, să absoarbă șocuri sau să investească în veniturile anului viitor. Afacerea rămâne aceeași mărime pentru totdeauna — iar în momentul în care ceva merge prost, nu există nimic care să amortizeze căderea.
Patru. Uitarea taxelor pe retragerea în sine. În Ucraina, distribuțiile de dividende au propriul regim fiscal (de obicei 5% dacă sunt îndeplinite condiții specifice pentru o structură corporativă, sau rate diferite pentru FOP). Fondatorii care retrag mental „100.000 ₴" și realizează abia mai târziu că 5.000 ₴–18.000 ₴ din acestea erau datorați ca impozit reținut la sursă ajung la discuții incomode cu contabilul lor în februarie.
Cinci. Tratarea salariului proprietarului și a dividendului ca fiind același lucru. Când linia nu este trasată, afacerea nu poate răspunde niciodată onest la întrebarea „suntem profitabili?" sau „cât costă de fapt să conducem această afacere?" Ambele întrebări necesită să știi care este salariul de piață al proprietarului, separat de retragerile de tip profit-share.
Ce a schimbat fondatoarea agenției în următoarele 12 luni
Discuția cu contabilul ei din ianuarie a dus la o restructurare clară a modului în care se plătea.
A stabilit un salariu lunar de proprietar de 25.000 ₴. Rata de piață defendabilă pentru o directoare de agenție activă — aproximativ cât ar fi trebuit să plătească unei persoane externe pentru rolul ei. Aceasta a devenit o linie fixă în contul de profit și pierdere, tratată ca orice alt salariu. A eliminat jumătate din greutatea emoțională a întrebării „cât să iau?"
A trecut la revizuiri trimestriale ale dividendului. Prima duminică a fiecărui trimestru nou, 30 de minute cu contabilul ei, la un apel video. Treceau prin cele patru porți, formulă și o sumă recomandată de dividend. Fără discuții despre „senzație" — doar calculul.
A plafonat distribuția la 60% din fondul disponibil. Restul de 40% a reconstruit rezerva strategică și rezerva operațională pe parcursul a șase luni.
În primul trimestru, formula a recomandat 65.000 ₴ dividend. Se aștepta să ia „în jur de 120.000 ₴." Să ia suma mai mică i s-a părut ciudat timp de o săptămână. Până în al doilea trimestru — când putea vedea rezerva reconstruindu-se — i s-a părut evident.
Rezultatele de sfârșit de an:
- Total retras (salariu + dividend): 378.000 ₴ față de 480.000 ₴ anul precedent
- Rezerva strategică: 280.000 ₴ (de la 0 ₴)
- Rezerva operațională: 195.000 ₴ (față de 84.000 ₴)
- Profit net: 760.000 ₴ (ușor mai mare decât anul precedent, în ciuda faptului că „a luat mai puțin" — deoarece afacerea a investit în două noi achiziții de clienți în trimestrul 2, pe care nu le-ar fi putut finanța cu rezerva la zero)
A retras cu 102.000 ₴ mai puțin. Afacerea a păstrat cu 391.000 ₴ mai mult. A dormit vizibil mai bine.
„Credeam că a lua mai puțin o să se simtă ca un sacrificiu. S-a simțit exact pe dos — prima dată când afacerea chiar a părut în siguranță."
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Acest cadru funcționează pentru FOP (persoane fizice autorizate ucrainene)?

Da — cu o nuanță. Ca FOP, distincția legală dintre salariu și dividend nu există în același fel. Dar disciplina se aplică în continuare. Tratează o parte din retragerea lunară ca „compensație operațională" (planificată, fixă) și restul trimestrial ca „distribuție de profit" (supusă celor patru porți). Separarea mentală contează, nu etichetele legale.
Ce fac dacă afacerea mea crește rapid — ar trebui să iau mai mult sau mai puțin?
Mai puțin, aproape întotdeauna. Creșterea rapidă este cea mai consumatoare de numerar fază a unei afaceri. Ai nevoie de rezerve mai mari pentru că variația e mai mare. Trebuie să investești în capacitate. Ai nevoie de marjă pentru greșelile pe care le scoate la iveală creșterea. Fondatorii care cresc rapid și se plătesc mai mult în faza de creștere privesc constant în urmă și regretă că nu au reinvestit mai mult.
Este 60–70% din fondul disponibil o regulă strictă?
Este un ghid, nu o lege. Afacerile mature cu venituri foarte stabile, rezerve mari deja existente și fără ambiții de creștere pot distribui responsabil 80–90%. Afacerile la început de drum, cu variație mare, ar trebui să fie mai aproape de 40–50%. Intervalul de 60–70% este un implicit sănătos pentru o afacere de 3–7 ani cu creștere constantă.
Linia salariului proprietarului din contul de profit și pierdere ar trebui să includă taxele?
Da. Suma pe care ți-o plătești net este irelevantă pentru deciziile de afaceri — ceea ce contează este costul total pentru afacere, inclusiv orice taxe, contribuții sociale și beneficii. Altfel, structura reală de costuri a afacerii rămâne ascunsă.
Cum gestionez situațiile cu mai mulți fondatori?
Același cadru, aplicat cotei combinate a proprietarilor. Dacă doi fondatori dețin afacerea în mod egal, iar formula spune că 100.000 ₴ este dividendul trimestrial sănătos, asta înseamnă 50.000 ₴ fiecare. Cele patru porți se aplică la nivelul afacerii, nu per fondator.
Ce fac dacă nu m-am plătit deloc cu un salariu — doar am luat retrageri de proprietar?
Începe mai întâi cu trasarea liniei. Decide care ar trebui să fie salariul tău lunar (apropiat în mod defendabil de rata de piață), fă-l o linie fixă formală. Apoi analizează ce a rămas și aplică cadrul. Dacă afacerea nu-și poate permite ambele — este o problemă de profitabilitate, nu una de dividende, iar dividendele ar trebui să se oprească complet până se rezolvă.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



