


Indice
Home
/
Blog
/
480.000 ₴ prelevati, 0 ₴ di riserva rimasta: la decisione sui dividendi del titolare che i fondatori sbagliano

1k

10 min

17.06.2026
480.000 ₴ prelevati, 0 ₴ di riserva rimasta: la decisione sui dividendi del titolare che i fondatori sbagliano

Sergiy Shuldik
Financial Expert at Finmap
"Prelevavo 40.000 ₴ al mese dall'azienda. Mi sembrava giusto così. A gennaio ho capito: l'azienda aveva 0 ₴ di riserva, e non saprei dirti con esattezza quando è successo."
Gestisce una piccola agenzia di marketing. Tre anni di attività. Sei persone nel team. Fatturato annuo: 3.600.000 ₴. Margine di profitto netto: 20%. Secondo ogni metrica esterna, un'azienda sana.
Per tutti e dodici i mesi dell'anno precedente, aveva prelevato 40.000 ₴ ogni mese come compenso da titolare. 480.000 ₴ in totale. Le era sembrato più o meno giusto — l'azienda era stabile, i clienti pagavano, nessuna crisi grave.
La prima settimana di gennaio, mentre faceva la sua revisione annuale, ha aperto il saldo consolidato dei conti aziendali. 0 ₴ nella riserva strategica. 84.000 ₴ nel conto operativo. 0 ₴ nel cuscinetto per le tasse.
Un anno prima, quei numeri erano rispettivamente 320K ₴, 180K ₴ e 120K ₴. L'azienda non aveva perso soldi — il profitto netto era stato di 720K ₴. Aveva semplicemente prelevato quasi tutto, e un po' di più.
Questa non è la storia di una cattiva imprenditrice. È la storia di una domanda che quasi ogni titolare sbaglia perché nessuno gli ha insegnato come ragionarci: quanto dovresti davvero pagare te stesso, e quando?
Il paradosso: i dividendi sembrano una ricompensa, ma sono un sistema
La maggior parte dei fondatori pensa ai dividendi del titolare in modo emotivo. "Ho lavorato duro questo mese, me li merito." "Il fatturato è andato bene, posso prelevare di più." "Le cose sono tirate, salto questo mese." Sembra un compenso equo per la proprietà e l'impegno.
Questo modello emotivo è il problema. I dividendi non sono un compenso. Sono una decisione finanziaria che incide sulla salute a lungo termine dell'azienda quanto qualsiasi altra decisione. Prelevare troppo, troppo in fretta o al momento sbagliato decapitalizza lentamente l'azienda — e il titolare è di solito l'ultimo ad accorgersene.
La vera disciplina sui dividendi è l'opposto dell'emotività. È programmata, basata su formule e vincolata. Il fondatore non decide ogni mese quanto prelevare — decide una volta all'anno quali regole governano i prelievi, e le segue.
Il motivo per cui è difficile: il conto in banca non oppone resistenza. Nulla nelle tue operazioni quotidiane ti impedisce di prelevare 100.000 ₴ questo mese. Il danno si manifesta sei mesi dopo, quando la riserva che avrebbe assorbito un trimestre lento non c'è più.
"La liquidità disponibile mi sembrava mia da prelevare. Non lo era. Metà era già promessa a tasse, fornitori, mesi lenti e crescita — semplicemente non avevo separato quei salvadanai."
Stipendio del titolare vs dividendo — la linea che la maggior parte dei fondatori confonde
Prima di parlare di quanto, dobbiamo separare due cose diverse che la maggior parte dei titolari mescola.
Lo stipendio del titolare è la retribuzione mensile regolare che prendi per il lavoro che svolgi nella gestione dell'azienda. È un costo operativo — una voce del conto economico. Esiste perché se non gestissi tu questa azienda, qualcun altro dovrebbe essere pagato per fare il tuo lavoro. È prevedibile, fisso, e viene pagato prima ancora che il profitto venga calcolato.
Il dividendo del titolare è una distribuzione di profitto. Arriva dopo che l'azienda ha pagato tutti i suoi costi (incluso il tuo stipendio), accantonato le tasse, finanziato le proprie esigenze di crescita e reintegrato il cuscinetto. È variabile, programmato (di norma trimestrale), ed è ciò che resta quando l'azienda è sana.
I fondatori che faticano di più sono quelli che prendono un unico "prelievo da titolare" che mescola entrambe le cose — si pagano 40K ₴/mese e lo chiamano costo operativo, ma mentalmente lo trattano come ripartizione degli utili. Il risultato: l'azienda non sa mai quanto costa davvero mandarla avanti, e il titolare non sa mai quale sia il profitto reale.
Il primo passo della disciplina sui dividendi è tracciare questa linea con chiarezza. Fissati uno stipendio mensile difendibilmente vicino al valore di mercato per il lavoro che svolgi. Tutto ciò che va oltre è una decisione a parte — la questione del dividendo.
I quattro cancelli: le domande prima di ogni prelievo
Prima di prelevare una sola grivnia di dividendo, tutti e quattro i cancelli devono essere aperti. Se anche solo uno è chiuso, la risposta è "non ancora".
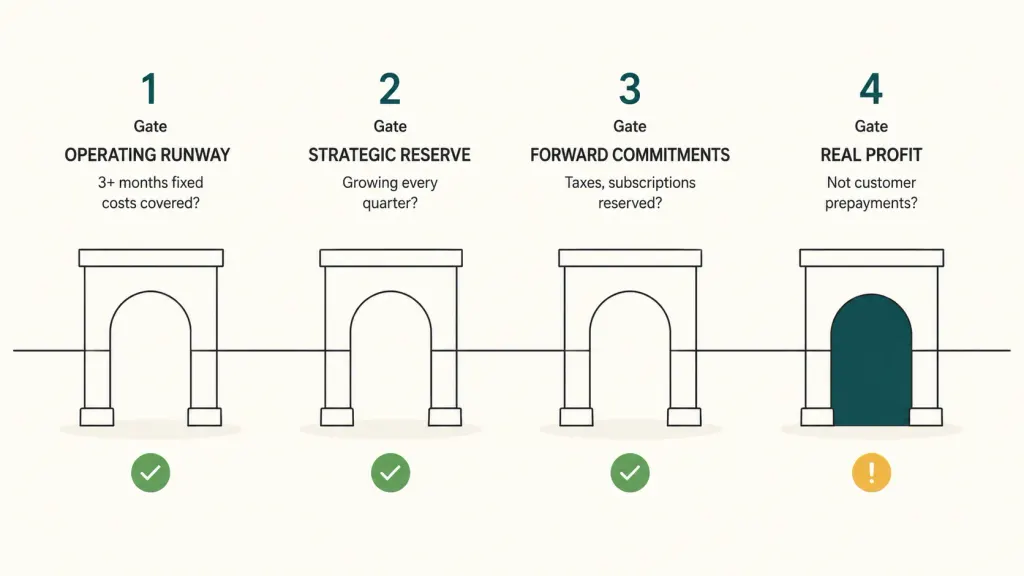
Cancello 1 — Autonomia operativa. L'azienda ha almeno 3 mesi di costi fissi nel cuscinetto operativo? Per costi fissi si intendono affitto, stipendi (il tuo incluso), abbonamenti ricorrenti, commercialista — le spese che ci sono sia quando il fatturato è forte sia quando è debole. Se hai meno di 3 mesi coperti, nessun dividendo. Prima reintegra il cuscinetto.
Cancello 2 — Riserva strategica. C'è una riserva strategica separata che cresce ogni trimestre? È il "cuscinetto profondo" — denaro messo da parte per le opportunità (assumere in fretta la persona giusta, sopravvivere alla perdita di un cliente importante, superare un periodo lento di 6 mesi). Un'azienda sana aggiunge qualcosa a questa riserva ogni trimestre, anche se poco. Se è ferma o si sta riducendo, il dividendo non è davvero profitto — è un prelievo dalla sicurezza futura.
Cancello 3 — Impegni futuri. Tutte le obbligazioni future note sono state accantonate? Le tasse del prossimo trimestre. Gli abbonamenti annuali in scadenza tra 90 giorni. Le nuove attrezzature a cui ti sei impegnato. Il bonus al team che hai promesso. Se non sono già separati nei loro salvadanai, ogni dividendo che prelevi è preso in prestito su di essi.
Cancello 4 — Profitto reale, non saldo bancario. Stai prelevando dal profitto effettivo — denaro che è davvero tuo da distribuire — o stai prelevando da liquidità che è sul conto solo perché i clienti non sono ancora stati fatturati per il lavoro del mese prossimo? Grande differenza. Un'azienda con 500K ₴ sul conto e 400K ₴ di ricavi non maturati (servizi pagati in anticipo ma non ancora erogati) ha solo 100K ₴ di profitto reale.
Solo quando tutti e quattro i cancelli sono aperti la questione del dividendo è "sì". La domanda sull'importo viene dopo.
La formula del dividendo sano
Una volta aperti i cancelli, i conti veri e propri sono più semplici di quanto la maggior parte dei fondatori pensi.
Dividendo trimestrale sano = (Profitto netto trimestrale − Accantonamento riserva strategica − Reintegro impegni futuri) × 60–70%
Due cose da notare. Primo, distribuisci solo il 60–70% di ciò che è disponibile — non il 100%. Il restante 30–40% diventa cuscinetto operativo aggiuntivo, margine per costi imprevisti, o reintegro della riserva strategica. Questa sola regola separa i fondatori che decapitalizzano le loro aziende da quelli che ne costruiscono di solide.
Secondo, il calcolo è trimestrale, non mensile. Un dividendo mensile crea due problemi: prosciuga il cuscinetto più in fretta di quanto il cuscinetto possa ricostituirsi da un mese lento, e ti spinge ad ancorare l'importo alle sensazioni anziché alla performance trimestrale reale. Una cadenza trimestrale ti obbliga ad aspettare, guardare tre mesi di dati e prendere un'unica decisione informata.
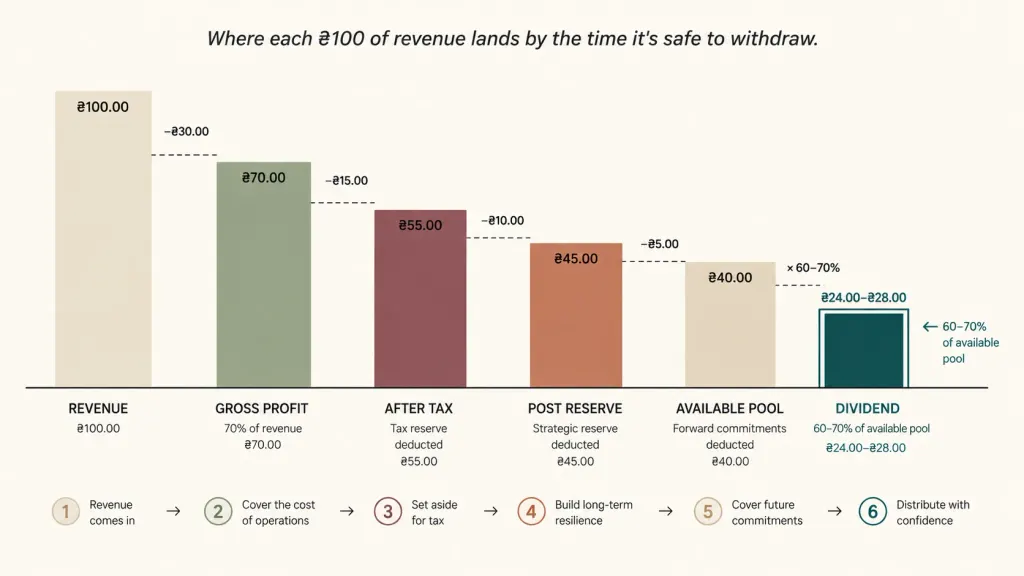
Per la fondatrice dell'agenzia dell'apertura, applicare questa disciplina sarebbe apparso così:
- Profitto netto trimestrale (medio): 180.000 ₴
- Accantonamento riserva strategica: −27.000 ₴ (15%)
- Reintegro impegni futuri: −18.000 ₴ (10%)
- Fondo disponibile: 135.000 ₴
- Dividendo sano: 81.000–94.500 ₴ a trimestre (60–70% del fondo)
- Dividendo annuo totale: 324.000–378.000 ₴
Confrontalo con i 480.000 ₴ che ha effettivamente prelevato. Il framework le avrebbe lasciato tra 100.000 e 156.000 ₴ nell'azienda — abbastanza per ricostruire la riserva strategica e non arrivare mai a 0 ₴.
5 errori che i fondatori fanno con il compenso del titolare
Nelle chiamate di consulenza con decine di imprenditori ucraini, si ripetono gli stessi cinque schemi.
Uno. Prelevare in base al saldo bancario, non al profitto reale. Il conto mostra 300K ₴. Il titolare preleva 50K ₴. Ma quei 300K ₴ includevano 80K ₴ di pagamenti anticipati dei clienti per il lavoro del mese successivo, 40K ₴ di tasse in scadenza il trimestre dopo, e 60K ₴ che servivano a reintegrare il cuscinetto operativo. Il profitto effettivamente distribuibile era più vicino a 70K ₴ — e il prelievo di 50K ₴ ne era il 70%, ben oltre la soglia indicativa del 60%.
Due. Prelevare in modo irregolare. "Questo mese prendo 70K ₴ perché siamo a posto" crea imprevedibilità aziendale. Il team non può pianificare. Il cuscinetto non può crescere in modo costante. E insegna al titolare che il suo compenso è variabile in entrambe le direzioni — il che di solito significa che sale nei mesi buoni e raramente scende in quelli cattivi.
Tre. Prelevare il 100% del profitto. Il fondatore pensa "ho fatto 200K ₴ di profitto lo scorso trimestre, quindi prendo 200K ₴." Questo non lascia alcun margine all'azienda per crescere, assorbire gli shock o investire nel fatturato dell'anno prossimo. L'azienda resta della stessa dimensione per sempre — e nel momento in cui qualcosa va storto, non c'è nulla ad attutire la caduta.
Quattro. Dimenticare le tasse sul prelievo stesso. In Ucraina, le distribuzioni di dividendi hanno un proprio trattamento fiscale (di norma il 5% se sono soddisfatte determinate condizioni per una struttura societaria, o aliquote diverse per i FOP). I fondatori che prelevano "100K ₴" mentalmente e solo dopo si accorgono che 5K–18K ₴ erano dovuti come ritenuta d'imposta si ritrovano a febbraio in conversazioni scomode con il commercialista.
Cinque. Trattare stipendio del titolare e dividendo come la stessa cosa. Quando la linea non viene tracciata, l'azienda non può mai rispondere onestamente a "siamo redditizi?" o "quanto costa davvero mandare avanti questa azienda?". Entrambe le domande richiedono di sapere qual è lo stipendio a valore di mercato del titolare, separatamente dai prelievi di ripartizione degli utili.
Cosa ha cambiato la fondatrice dell'agenzia nei 12 mesi successivi
La conversazione con il suo commercialista a gennaio ha portato a una ristrutturazione netta di come si pagava.
Ha fissato uno stipendio mensile da titolare a 25.000 ₴. Un valore di mercato difendibile per una direttrice d'agenzia operativa — più o meno quanto avrebbe dovuto pagare una persona esterna per svolgere il suo ruolo. Questo è diventato una voce fissa del conto economico, trattata come qualsiasi altro stipendio. Ha tolto metà del peso emotivo alla domanda "quanto prelevare?".
È passata a revisioni trimestrali dei dividendi. La prima domenica di ogni nuovo trimestre, 30 minuti con il commercialista in videochiamata. Passavano in rassegna i quattro cancelli, la formula e un importo di dividendo consigliato. Nessuna discussione sulle "sensazioni" — solo i conti.
Ha limitato la distribuzione al 60% del fondo disponibile. Il restante 40% ha ricostruito la riserva strategica e il cuscinetto operativo nell'arco di sei mesi.
Il primo trimestre, la formula ha consigliato 65.000 ₴ di dividendo. Si aspettava di prelevare "circa 120K ₴". Prendere il numero più basso le è sembrato strano per una settimana. Dal secondo trimestre — quando ha potuto vedere il cuscinetto ricostruirsi — è sembrato ovvio.
Risultati di fine anno:
- Totale prelevato (stipendio + dividendo): 378.000 ₴ contro i 480K ₴ dell'anno precedente
- Riserva strategica: 280.000 ₴ (da 0 ₴)
- Cuscinetto operativo: 195.000 ₴ (contro 84K ₴)
- Profitto netto: 760.000 ₴ (leggermente più alto dell'anno precedente, nonostante "prelevasse meno" — perché l'azienda ha investito in due nuove acquisizioni di clienti nel Q2 che non avrebbe potuto finanziare con zero cuscinetto)
Ha prelevato 102.000 ₴ in meno. L'azienda ha trattenuto 391.000 ₴ in più. Dormiva decisamente meglio.
"Pensavo che prelevare di meno sarebbe stato un sacrificio. È stato l'opposto — la prima volta che l'azienda si è sentita davvero al sicuro."
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Questo framework funziona per i FOP (imprenditori individuali ucraini)?

Sì — con una sfumatura. Come FOP, la distinzione giuridica tra stipendio e dividendo non esiste allo stesso modo. Ma la disciplina vale comunque. Tratta una parte del tuo prelievo mensile come "compenso operativo" (pianificato, fisso) e il residuo trimestrale come "distribuzione di profitto" (soggetta ai quattro cancelli). Ciò che conta è la separazione mentale, non le etichette giuridiche.
E se la mia azienda cresce in fretta — dovrei prelevare di più o di meno?
Di meno, quasi sempre. La crescita rapida è la fase più affamata di liquidità di un'azienda. Ti servono cuscinetti più grandi perché la variabilità è maggiore. Devi investire in capacità. Ti serve margine per gli errori che la crescita fa emergere. I fondatori che crescono in fretta e si pagano di più durante la fase di crescita, guardando indietro, rimpiangono immancabilmente di non aver reinvestito di più.
Il 60–70% del fondo disponibile è una regola ferrea?
È una linea guida, non una legge. Le aziende mature con ricavi molto stabili, ampie riserve esistenti e nessuna ambizione di crescita possono responsabilmente distribuire l'80–90%. Le aziende in fase iniziale con alta variabilità dovrebbero stare più vicine al 40–50%. La forbice del 60–70% è un valore predefinito sano per un'azienda di 3–7 anni in crescita costante.
La voce dello stipendio del titolare nel conto economico dovrebbe includere le tasse?
Sì. Il netto che ti paghi è irrilevante per le decisioni aziendali — ciò che conta è il costo pienamente caricato per l'azienda, incluse tasse, contributi sociali e benefit. Altrimenti la vera struttura dei costi dell'azienda resta nascosta.
Come gestisco le situazioni con più soci fondatori?
Stesso framework, applicato alla quota complessiva dei titolari. Se due soci possiedono l'azienda in parti uguali e la formula dice che 100K ₴ è il dividendo trimestrale sano, sono 50K ₴ a testa. I quattro cancelli si applicano a livello aziendale, non per singolo socio.
E se non mi sono mai pagato uno stipendio — ho solo fatto prelievi da titolare?
Inizia prima tracciando la linea. Decidi quale dovrebbe essere il tuo stipendio mensile (difendibilmente vicino al valore di mercato), rendilo una voce fissa formale. Poi guarda cosa resta e applica il framework. Se l'azienda non può permettersi entrambi — è un problema di redditività, non un problema di dividendi, e i dividendi dovrebbero sospendersi del tutto finché non è risolto.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



