


Tartalomjegyzék

1k

10 perc

17.06.2026
480 ezer ₴ Kivéve, 0 ₴ Puffer: Az Osztalékdöntés, Amelyet a Legtöbb Alapító Elront

Sergiy Shuldik
Financial Expert at Finmap
„Havi 40 000 ₴-t vettem ki a vállalkozásból. Ez tűnt helyesnek. Januárra rájöttem: a vállalkozásnak 0 ₴ tartaléka volt, és nem tudnám pontosan megmondani, mikor történt ez."
Egy kis marketingügynökséget vezet. Három éve működik. Hat fős csapat. Éves bevétel: 3 600 000 ₴. Nettó nyereséghányad: 20%. Minden külső mutató szerint egészséges vállalkozás.
Az előző év mind a tizenkét hónapjában havi 40 000 ₴-t vett ki tulajdonosi juttatásként. Összesen 480 000 ₴-t. Ez helyénvalónak tűnt — a vállalkozás stabil volt, az ügyfelek fizettek, nem volt komoly válság.
Január első hetében, az éves áttekintés során előhúzta a vállalkozási számlák összesített egyenlegét. 0 ₴ a stratégiai tartalékban. 84 000 ₴ a működési számlán. 0 ₴ az adópufferben.
Egy évvel korábban ezek a számok 320 ezer ₴, 180 ezer ₴ és 120 ezer ₴ voltak. A vállalkozás nem veszített pénzt — a nettó nyereség 720 ezer ₴ volt. Egyszerűen szinte mindent kivett, sőt egy kicsivel többet.
Ez nem egy rossz alapítóról szóló történet. Ez egy olyan kérdésről szól, amelyet szinte minden tulajdonos elront, mert senki sem tanította meg, hogyan gondolkodjon róla: mennyit fizessen ténylegesen magának, és mikor?
A paradoxon: az osztalék jutalomnak tűnik, pedig rendszer
A legtöbb alapító érzelmi alapon gondolkodik a tulajdonosi osztalékról. „Sokat dolgoztam ebben a hónapban, megérdemlem." „Erős volt a bevétel, kivehetek többet." „Szűkösek az idők, kihagyom ezt a hónapot." Igazságos ellentételezésnek tűnik a tulajdonlásért és az erőfeszítésért.
Ez az érzelmi modell a probléma. Az osztalék nem kompenzáció. Ez egy pénzügyi döntés, amely ugyanúgy befolyásolja a vállalkozás hosszú távú egészségét, mint bármely más döntés. Ha túl sokat, túl gyorsan vagy rossz időpontban vesz ki, az fokozatosan felemészti a vállalat tőkéjét — és jellemzően a tulajdonos veszi ezt észre utolsóként.
A valódi osztalékfegyelem az érzelmi megközelítés ellentéte. Ütemezett, képlet alapú és korlátozott. Az alapító nem havonta dönt arról, mennyit vesz ki — évente egyszer határozza meg a kivétet szabályozó szabályokat, és azokat követi.
Ez azért nehéz, mert a bankszámla nem tiltakozik. Semmi a napi működésben nem akadályozza meg abban, hogy ebben a hónapban kivegyen 100 000 ₴-t. A kár csak hat hónappal később mutatkozik meg, amikor a puffer, amely felszívta volna egy lassú negyedév hatását, már nincs ott.
„A kéznél lévő készpénzt úgy éreztem, hogy az enyém, hogy kivegyem. Nem volt az. Fele már el volt ígérve adóknak, beszállítóknak, lassú hónapoknak és növekedésnek — csak nem választottam szét ezeket a kereteket."
Tulajdonosi bér vs. osztalék — a határvonal, amelyet a legtöbb alapító elmos
Mielőtt a mennyiségről beszélnénk, szét kell választanunk két dolgot, amelyet a legtöbb tulajdonos összekever.
A tulajdonosi bér az a rendszeres havi fizetés, amelyet a vállalkozás vezetéséért végzett munkájáért kap. Ez működési költség — egy sor az eredménykimutatásban (P&L). Azért létezik, mert ha nem Ön vezetné a vállalkozást, valaki mást kellene fizetni az Ön munkájáért. Kiszámítható, fix, és még a nyereség kiszámítása előtt kifizetésre kerül.
A tulajdonosi osztalék a nyereség felosztása. Ez azután következik, hogy a vállalkozás kifizette az összes költségét (beleértve az Ön bérét is), félretette az adóit, fedezte a növekedési igényeit, és feltöltötte a pufferét. Változó, ütemezett (jellemzően negyedéves), és az, ami marad, amikor a vállalkozás egészséges.
Azok az alapítók küzdenek a legtöbbet, akik egyetlen „tulajdonosi kivétet" alkalmaznak, amely mindkettőt egybemossa — havi 40 ezer ₴-t fizetnek maguknak, és működési költségnek nevezik, de gondolatban nyereségfelosztásként kezelik. Az eredmény: a vállalkozás sosem tudja, mennyibe kerül valójában a működése, a tulajdonos pedig sosem tudja, mekkora a valódi nyereség.
Az osztalékfegyelem első lépése ennek a határvonalnak az egyértelmű meghúzása. Állapítson meg magának egy havi bért, amely indokolhatóan közel áll a piaci béréhez az Ön munkájáért. Minden, ami ezen felül van, külön döntés tárgya — ez az osztalékkérdés.
A négy kapu: kérdések minden kivét előtt
Mielőtt egyetlen hrivnyát is kivenne osztalékként, mind a négy kapunak nyitva kell lennie. Ha akár egy is zárva van, a válasz: „még nem."
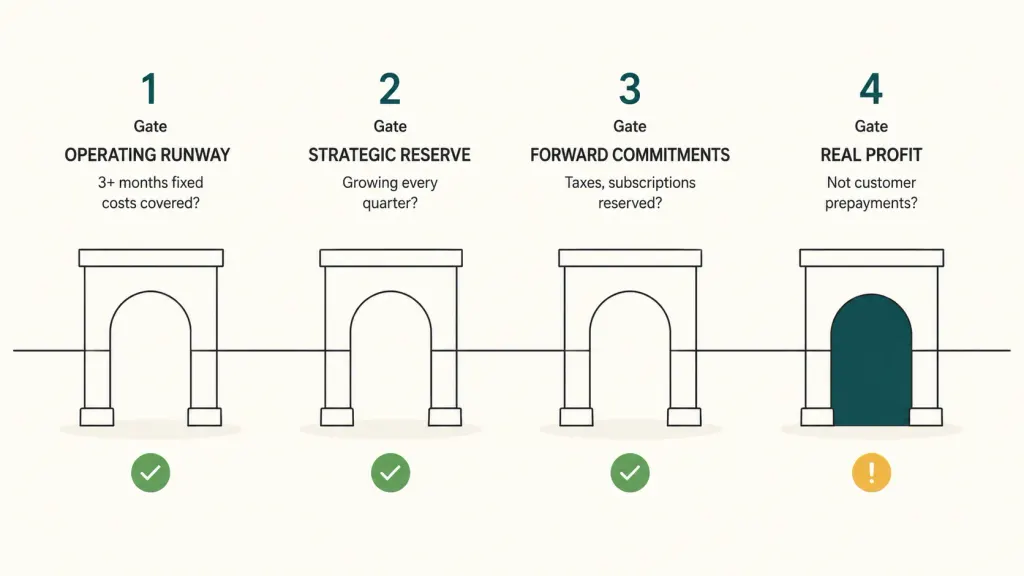
1. kapu — Működési tartalék. Van-e a vállalkozásnak legalább 3 havi fix költségnek megfelelő működési puffere? A fix költségek közé tartozik a bérleti díj, a bérek (az Öné is), az ismétlődő előfizetések, a könyvelő — azok a kiadások, amelyek attól függetlenül felmerülnek, hogy a bevétel erős vagy gyenge. Ha kevesebb mint 3 hónapra van fedezete, nincs osztalék. Először töltse fel a puffert.
2. kapu — Stratégiai tartalék. Van-e külön stratégiai tartalék, amely negyedévről negyedévre nő? Ez a „mély puffer" — a lehetőségekre félretett pénz (egy megfelelő munkatárs gyors felvétele, egy nagyobb ügyfél elvesztésének túlélése, egy 6 hónapos lassú időszak átvészelése). Egy egészséges vállalkozás minden negyedévben ad hozzá valamennyit, még ha kicsit is. Ha stagnál vagy csökken, az osztalék valójában nem nyereség — hanem a jövőbeli biztonságból való kivétel.
3. kapu — Jövőbeli kötelezettségek. Félre lett-e téve minden ismert, közelgő kötelezettség? A következő negyedév adói. A 90 napon belül esedékes éves előfizetések. Az új eszköz, amelyre elköteleződött. A csapatnak ígért bónusz. Ha ezek nincsenek már elkülönítve saját keretükben, bármilyen osztalék, amelyet kivesz, ezekre van kölcsönvéve.
4. kapu — Valós nyereség, nem bankegyenleg. A tényleges nyereségből vesz ki — olyan pénzből, amely valóban az Öné a felosztásra — vagy olyan készpénzből, amely csak azért van a számlán, mert az ügyfeleknek még nem számlázták ki a következő hónap munkáját? Nagy a különbség. Egy vállalkozásnak, amelynek 500 ezer ₴ van a számláján és 400 ezer ₴ a nem realizált bevétele (előre fizetett, de le nem szállított szolgáltatások), csak 100 ezer ₴ valós nyeresége van.
Csak akkor „igen" az osztalékkérdés válasza, ha mind a négy kapu nyitva van. Ezután következik az összeg kérdése.
Az egészséges osztalékképlet
Ha a kapuk nyitva vannak, a tényleges számítás egyszerűbb, mint azt a legtöbb alapító gondolná.
Egészséges negyedéves osztalék = (Negyedéves nettó nyereség − Stratégiai tartalék elkülönítése − Jövőbeli kötelezettségek feltöltése) × 60–70%
Két dolgot érdemes megfigyelni. Először: csak a rendelkezésre álló összeg 60–70%-át osztja fel — nem 100%-át. A megmaradó 30–40% további működési párnává, a váratlan költségekre szolgáló tartalékká vagy a stratégiai tartalék feltöltésévé válik. Önmagában ez a szabály választja el azokat az alapítókat, akik felemésztik vállalkozásuk tőkéjét, azoktól, akik tartós vállalkozást építenek.
Másodszor: a számítás negyedéves, nem havi. A havi osztalék két problémát okoz: gyorsabban csapolja meg a puffert, mint amilyen ütemben az egy lassú hónapból helyreállna, és arra csábítja, hogy az összeget az érzésre alapozza a tényleges negyedéves teljesítmény helyett. A negyedéves ütem arra kényszeríti Önt, hogy várjon, megnézze három hónap adatait, és egyetlen megalapozott döntést hozzon.
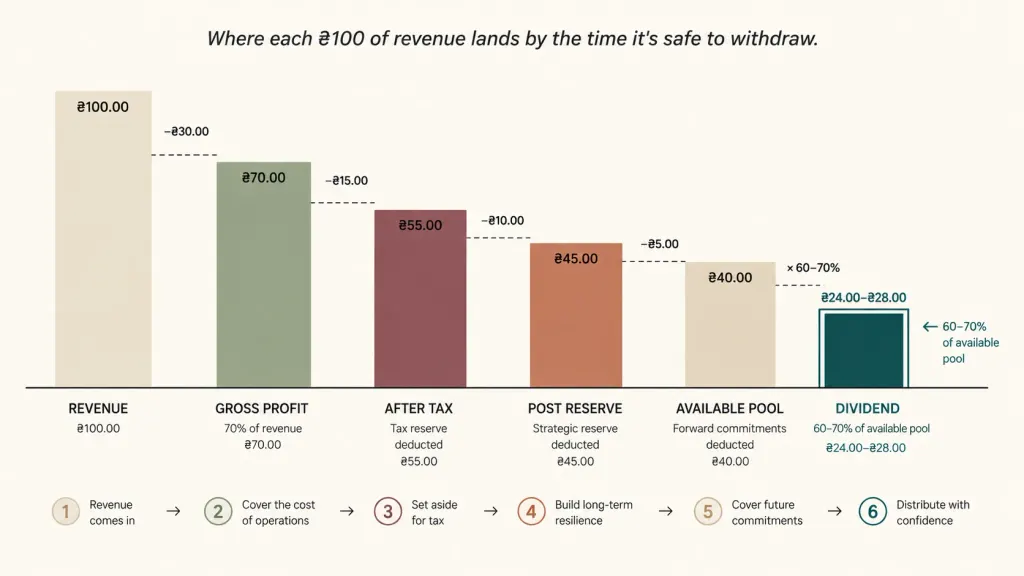
A bevezetőben szereplő ügynökségi alapítónál ennek a fegyelemnek az alkalmazása így nézett volna ki:
- Negyedéves nettó nyereség (átlag): 180 000 ₴
- Stratégiai tartalék elkülönítése: −27 000 ₴ (15%)
- Jövőbeli kötelezettségek feltöltése: −18 000 ₴ (10%)
- Rendelkezésre álló keret: 135 000 ₴
- Egészséges osztalék: 81 000–94 500 ₴ negyedévente (a keret 60–70%-a)
- Éves osztalék összesen: 324 000–378 000 ₴
Ezt vesse össze azzal a 480 000 ₴-vel, amelyet ténylegesen kivett. A keretrendszer 100 000 és 156 000 ₴ között hagyott volna a vállalkozásban — elég ahhoz, hogy újraépítse a stratégiai tartalékot, és soha ne érje el a 0 ₴-t.
5 hiba, amelyet az alapítók a tulajdonosi kifizetéssel kapcsolatban elkövetnek
Több tucat ukrán vállalkozótulajdonossal folytatott tanácsadási hívás során ugyanaz az öt minta ismétlődik.
Egy. Kivét bankegyenleg, nem valós nyereség alapján. A bankszámla 300 ezer ₴-t mutat. A tulajdonos kivesz 50 ezer ₴-t. De ez a 300 ezer ₴ tartalmazott 80 ezer ₴ ügyfél-előlegfizetést a következő hónap munkájára, 40 ezer ₴-t a következő negyedévben esedékes adóra, és 60 ezer ₴-t, amelyre szükség volt a működési puffer feltöltéséhez. A ténylegesen felosztható nyereség inkább 70 ezer ₴ körül volt — és az 50 ezer ₴ kivét ennek 70%-a volt, jóval a 60%-os irányelv felett.
Kettő. Rendszertelen kivét. A „kiveszek 70 ezer ₴-t ebben a hónapban, mert bővében vagyunk" hozzáállás kiszámíthatatlanná teszi a vállalkozást. A csapat nem tud tervezni. A puffer nem tud egyenletesen nőni. És arra tanítja a tulajdonost, hogy a fizetése mindkét irányba változó — ami általában azt jelenti, hogy jó hónapokban felmegy, rossz hónapokban viszont ritkán csökken.
Három. A nyereség 100%-ának kivétele. Az alapító úgy gondolja: „az előző negyedévben 200 ezer ₴ nyereséget termeltem, tehát kiveszek 200 ezer ₴-t." Ez nulla teret hagy a vállalkozás növekedésére, a sokkok felszívására vagy a jövő évi bevételbe történő befektetésre. A vállalkozás örökre ugyanakkora marad — és amint valami elromlik, nincs semmi, ami felfogná az esést.
Négy. A kivét saját adóterhének elfelejtése. Ukrajnában az osztalékfelosztásnak saját adózási rendje van (jellemzően 5%, ha bizonyos feltételek teljesülnek egy társasági struktúra esetén, vagy eltérő mérték FOP esetén). Azok az alapítók, akik gondolatban „100 ezer ₴-t" vesznek ki, és csak később ébrednek rá, hogy ennek 5–18 ezer ₴-je forrásadóként volt fizetendő, kellemetlen beszélgetésekbe keverednek könyvelőjükkel februárban.
Öt. A tulajdonosi bér és az osztalék azonos dologként kezelése. Ha a határvonal nincs meghúzva, a vállalkozás sosem tud őszintén válaszolni arra, hogy „nyereségesek vagyunk-e?" vagy „mennyibe kerül valójában ennek a vállalkozásnak a működése?" Mindkét kérdés megválaszolásához tudni kell, mennyi a tulajdonos piaci bére, elkülönítve a nyereségfelosztási kivéttől.
Mit változtatott az ügynökségi alapító a következő 12 hónapban
A könyvelőjével januárban folytatott beszélgetés a saját kifizetése rendszerének tiszta átalakításához vezetett.
Havi 25 000 ₴-ban állapította meg a tulajdonosi bérét. Indokolható piaci díjazás egy aktívan dolgozó ügynökségi igazgató számára — nagyjából annyi, amennyit egy külső személynek kellene fizetnie a szerepéért. Ez fix sorrá vált az eredménykimutatásban (P&L), ugyanúgy kezelve, mint bármely más bér. Ez levette az érzelmi teher felét a „mennyit vegyek ki?" kérdésről.
Áttért a negyedéves osztalék-áttekintésre. Minden új negyedév első vasárnapján 30 perc videóhívás a könyvelőjével. Végigmentek a négy kapun, a képleten és az ajánlott osztalékösszegen. Nincs szó „érzésről" — csak a számokról.
A felosztást a rendelkezésre álló keret 60%-ában maximálta. A megmaradó 40% hat hónap alatt újraépítette a stratégiai tartalékot és a működési puffert.
Az első negyedévben a képlet 65 000 ₴ osztalékot javasolt. Ő arra számított, hogy „körülbelül 120 ezer ₴-t" vehet ki. Egy hétig furcsa volt az alacsonyabb összeget elfogadni. A második negyedévre — amikor már láthatta a puffer újraépülését — magától értetődővé vált.
Éves eredmények:
- Összesen kivett (bér + osztalék): 378 000 ₴ az előző évi 480 ezer ₴-hoz képest
- Stratégiai tartalék: 280 000 ₴ (0 ₴-ról nőve)
- Működési puffer: 195 000 ₴ (a korábbi 84 ezer ₴-hoz képest)
- Nettó nyereség: 760 000 ₴ (kissé magasabb, mint az előző évben, annak ellenére, hogy „kevesebbet vett ki" — mert a vállalkozás a Q2-ben két új ügyfélszerzésbe fektetett be, amelyet nulla puffer mellett nem tudott volna finanszírozni)
102 000 ₴-vel kevesebbet vett ki. A vállalkozásban 391 000 ₴-vel több maradt. Érezhetően jobban aludt.
„Azt hittem, hogy a kevesebb kivétel áldozatnak fog érződni. Az ellenkezője történt — ez volt az első alkalom, hogy a vállalkozás valóban biztonságosnak érződött."
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Működik ez a keretrendszer FOP-ok (ukrán egyéni vállalkozók) esetében is?

Igen — egy apró kitétellel. FOP esetén a bér és az osztalék közötti jogi különbség nem létezik ugyanúgy. De a fegyelem továbbra is érvényes. Kezelje havi kivétének egy részét „működési díjazásként" (tervezett, fix), a negyedéves maradékot pedig „nyereségfelosztásként" (a négy kapu hatálya alá tartozik). A gondolati elkülönítés számít, nem a jogi elnevezések.
Mi van, ha a vállalkozásom gyorsan növekszik — vegyek ki többet vagy kevesebbet?
Szinte mindig kevesebbet. A gyors növekedés a vállalkozás legkészpénz-éhesebb szakasza. Nagyobb pufferekre van szüksége, mert nagyobb az ingadozás. Be kell fektetnie a kapacitásba. Tartalékra van szüksége a növekedés által feltárt hibákhoz. Azok az alapítók, akik gyorsan növekednek, és a növekedési szakaszban többet fizetnek maguknak, rendszeresen visszatekintve azt kívánják, bár többet fektettek volna vissza.
A rendelkezésre álló keret 60–70%-a szigorú szabály?
Ez irányelv, nem törvény. Az érett vállalkozások, amelyeknek nagyon stabil bevételük, jelentős meglévő tartalékuk van, és nincsenek növekedési ambícióik, felelősségteljesen 80–90%-ot is felosztathatnak. A korai szakaszban lévő, nagy ingadozású vállalkozásoknak inkább 40–50% körül kell maradniuk. A 60–70%-os tartomány egészséges alapértelmezés egy 3–7 éves, stabilan növekvő vállalkozás esetén.
A tulajdonosi bér sornak az eredménykimutatásban (P&L) tartalmaznia kell az adókat?
Igen. Az a nettó összeg, amelyet magának fizet, irreleváns az üzleti döntések szempontjából — ami számít, az a vállalkozás teljes költsége, beleértve minden adót, társadalombiztosítási járulékot és juttatást. Ellenkező esetben a vállalkozás valódi költségstruktúrája rejtve marad.
Hogyan kezeljem a több alapítós helyzeteket?
Ugyanaz a keretrendszer, az összesített tulajdonosi részesedésre alkalmazva. Ha két alapító egyenlő arányban birtokolja a vállalkozást, és a képlet szerint 100 ezer ₴ az egészséges negyedéves osztalék, akkor az fejenként 50 ezer ₴. A négy kapu vállalati szinten érvényes, nem alapítónként.
Mi van, ha egyáltalán nem fizettem magamnak bért — csak tulajdonosi kivéteket vettem fel?
Először húzza meg a határvonalat. Döntse el, mekkora legyen a havi bére (indokolhatóan közel a piaci díjazáshoz), és tegye ezt hivatalos, fix sorrá. Ezután nézze meg, mi marad, és alkalmazza a keretrendszert. Ha a vállalkozás nem engedheti meg magának mindkettőt — az egy nyereségességi probléma, nem osztalékprobléma, és az osztalékot teljesen fel kell függeszteni, amíg ez meg nem oldódik.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



