



Índice

1.2k

10 min

17.06.2026
₴ 480 mil retirados, ₴ 0 de reserva: a decisão sobre dividendos que muitos donos erram

Sergiy Shuldik
Especialista financeiro na Finmap
"Eu tirava ₴40.000 por mês da empresa. Parecia o certo. Em janeiro, percebi: a empresa estava com ₴0 de reserva, e eu nem sabia dizer exatamente quando isso tinha acontecido."
Ela toca uma pequena agência de marketing. Três anos de empresa. Seis pessoas no time. Receita anual: ₴3.600.000. Margem de lucro líquido: 20%. Por qualquer métrica externa, um negócio saudável.
Durante os doze meses do ano anterior, ela retirou ₴40.000 por mês como pró-labore/retirada de sócia. ₴480.000 no total. Parecia um valor razoável — a empresa vinha estável, os clientes estavam pagando, nenhuma grande crise no radar.
Na primeira semana de janeiro, fazendo a revisão anual, ela abriu o saldo consolidado das contas da empresa. ₴0 na reserva estratégica. ₴84.000 na conta operacional. ₴0 na reserva de impostos.
Um ano antes, esses números eram ₴320 mil, ₴180 mil e ₴120 mil, respectivamente. A empresa não tinha dado prejuízo — o lucro líquido tinha sido de ₴720 mil. Ela simplesmente tinha retirado quase tudo. E um pouco mais.
Esta não é uma história sobre uma fundadora ruim. É uma história sobre uma pergunta que quase todo dono de empresa responde errado porque ninguém ensinou como pensar nela: quanto você deve, de fato, pagar a si mesmo — e quando?
O paradoxo: dividendos parecem recompensa, mas são um sistema
A maioria dos fundadores pensa em dividendos de forma emocional. "Trabalhei muito este mês, eu mereço." "A receita foi boa, posso tirar mais." "As coisas apertaram, este mês eu não retiro." Parece uma compensação justa pela dedicação e pelo risco de ser dono.
Esse modelo emocional é o problema. Dividendos não são remuneração. São uma decisão financeira que afeta a saúde de longo prazo da empresa tanto quanto qualquer outra decisão. Retirar demais, rápido demais ou na hora errada vai descapitalizando a empresa aos poucos — e, normalmente, o dono é a última pessoa a perceber.
Disciplina de dividendos de verdade é o oposto de emocional. Ela é programada, baseada em fórmula e limitada por regras. O fundador não decide todo mês quanto vai tirar — ele define uma vez por ano quais regras vão governar as retiradas e segue essas regras.
O motivo pelo qual isso é difícil: a conta bancária não reclama. Nada na operação do dia a dia impede você de tirar ₴100.000 este mês. O dano aparece seis meses depois, quando o colchão que teria absorvido um trimestre fraco já não existe mais.
"O dinheiro em caixa parecia meu para retirar. Não era. Metade dele já estava comprometida com impostos, fornecedores, meses fracos e crescimento — eu só não tinha separado esses baldes."
Salário do dono vs. dividendo — a linha que a maioria dos fundadores mistura
Antes de falar em quanto, precisamos separar duas coisas diferentes que a maioria dos donos coloca no mesmo pacote.
Salário do dono é o pagamento mensal regular que você recebe pelo trabalho de tocar a empresa. É uma despesa operacional — uma linha no DRE. Ele existe porque, se você não estivesse comandando esse negócio, alguém teria que ser pago para fazer o seu trabalho. É previsível, fixo e pago antes mesmo de o lucro ser calculado.
Dividendo do dono é distribuição de lucro. Ele vem depois que a empresa pagou todos os custos (incluindo seu salário), reservou os impostos, financiou suas necessidades de crescimento e recompôs seu colchão de segurança. É variável, programado (normalmente trimestral) e representa o que sobra quando a empresa está saudável.
Os fundadores que mais sofrem são aqueles que fazem uma única "retirada de dono" misturando os dois — pagam a si mesmos ₴40 mil por mês e chamam isso de custo operacional, mas mentalmente tratam como participação no lucro. Resultado: a empresa nunca sabe quanto realmente custa operar, e o dono nunca sabe qual lucro de verdade existe.
O primeiro passo da disciplina de dividendos é traçar essa linha com clareza. Defina para você um salário mensal defensável, próximo ao valor de mercado pelo trabalho que você realiza. Tudo além disso é uma decisão separada — a pergunta sobre dividendos.
Os quatro portões: perguntas antes de qualquer retirada
Antes de retirar uma única hryvnia em dividendos, quatro portões precisam estar abertos. Se qualquer um deles estiver fechado, a resposta é "ainda não".
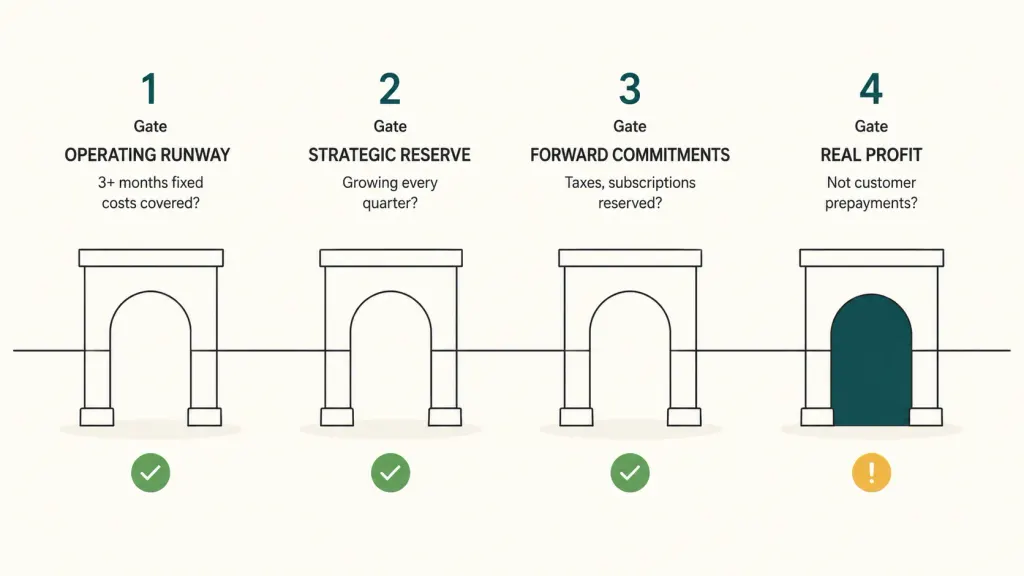
Portão 1 — Fôlego operacional. A empresa tem pelo menos 3 meses de custos fixos no colchão operacional? Custos fixos incluem aluguel, salários (o seu também), assinaturas recorrentes, contador — os gastos que acontecem com receita forte ou fraca. Se você tem menos de 3 meses cobertos, nada de dividendo. Primeiro, recomponha o colchão.
Portão 2 — Reserva estratégica. Existe uma reserva estratégica separada crescendo a cada trimestre? Este é o "colchão profundo" — dinheiro separado para oportunidades (contratar a pessoa certa rápido, sobreviver à perda de um cliente grande, atravessar 6 meses mais lentos). Uma empresa saudável coloca algum valor ali todo trimestre, mesmo que pequeno. Se essa reserva está parada ou diminuindo, o dividendo não é lucro de verdade — é uma retirada da segurança futura.
Portão 3 — Compromissos futuros. Todas as obrigações conhecidas dos próximos meses já foram reservadas? Impostos do próximo trimestre. Assinaturas anuais que vencem em 90 dias. O equipamento novo que você já se comprometeu a comprar. O bônus da equipe que você prometeu. Se isso ainda não está separado em baldes próprios, qualquer dividendo que você retirar está sendo tomado emprestado desses compromissos.
Portão 4 — Lucro real, não saldo bancário. Você está retirando de lucro de verdade — dinheiro que realmente pode ser distribuído — ou está retirando de um caixa que só está na conta porque os clientes ainda não receberam a entrega do trabalho do mês que vem? Faz toda a diferença. Uma empresa com ₴500 mil na conta e ₴400 mil de receita não realizada (serviços pagos antecipadamente, mas ainda não entregues) tem apenas ₴100 mil de lucro real.
Só quando os quatro portões estão abertos a resposta para a pergunta do dividendo é "sim". A pergunta sobre o valor vem em seguida.
A fórmula do dividendo saudável
Depois que os portões estão abertos, a conta em si é mais simples do que a maioria dos fundadores imagina.
Dividendo trimestral saudável = (lucro líquido trimestral − alocação para reserva estratégica − complemento dos compromissos futuros) × 60–70%
Duas coisas merecem atenção. Primeiro, você distribui apenas 60–70% do que está disponível — não 100%. Os 30–40% restantes viram colchão operacional adicional, folga para custos inesperados ou reforço da reserva estratégica. Só essa regra já separa fundadores que descapitalizam a empresa daqueles que constroem negócios duráveis.
Segundo, o cálculo é trimestral, não mensal. Um dividendo mensal cria dois problemas: sangra o colchão mais rápido do que ele consegue se recompor depois de um mês fraco e incentiva você a definir o valor pelo sentimento, não pelo desempenho real do trimestre. Uma cadência trimestral obriga você a esperar, olhar três meses de dados e tomar uma decisão informada.
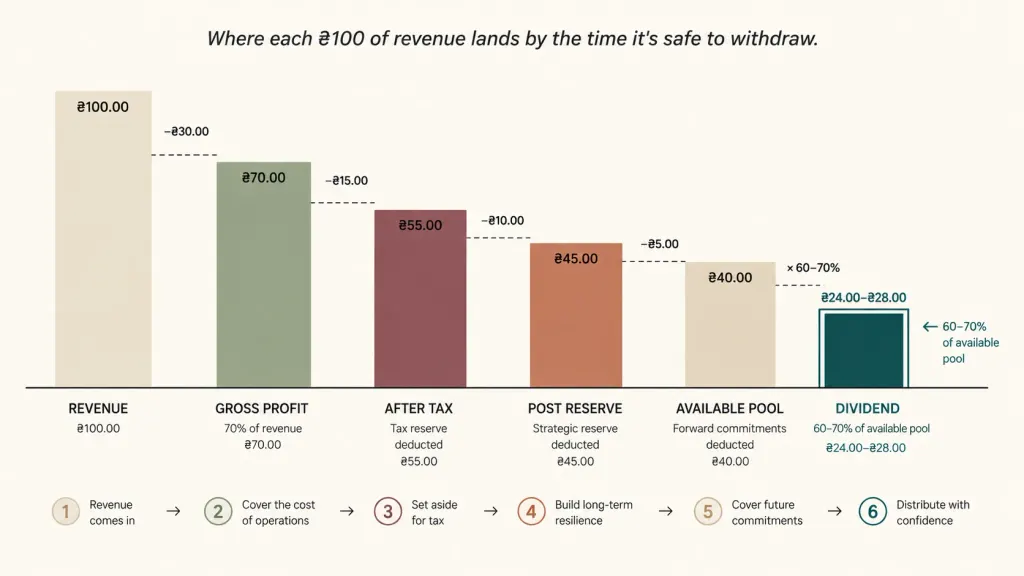
No caso da fundadora da agência do começo, aplicar essa disciplina teria ficado assim:
- Lucro líquido trimestral (média): ₴180.000
- Alocação para reserva estratégica: −₴27.000 (15%)
- Complemento dos compromissos futuros: −₴18.000 (10%)
- Montante disponível: ₴135.000
- Dividendo saudável: ₴81.000–₴94.500 por trimestre (60–70% do montante)
- Total anual de dividendos: ₴324.000–₴378.000
Compare isso com os ₴480.000 que ela de fato retirou. O método teria deixado entre ₴100.000 e ₴156.000 dentro da empresa — o suficiente para reconstruir a reserva estratégica e nunca chegar a ₴0.
5 erros que fundadores cometem com a própria remuneração
Em conversas de consultoria com dezenas de donos de negócios ucranianos, os mesmos cinco padrões se repetem.
Um. Retirar com base no saldo bancário, não no lucro real. A conta mostra ₴300 mil. O dono tira ₴50 mil. Mas nesses ₴300 mil havia ₴80 mil de adiantamentos de clientes por trabalhos do mês seguinte, ₴40 mil de impostos a pagar no próximo trimestre e ₴60 mil que precisavam recompor o colchão operacional. O lucro realmente distribuível estava mais perto de ₴70 mil — e a retirada de ₴50 mil representou 70% disso, acima da referência de 60%.
Dois. Retirar de forma irregular. "Vou tirar ₴70 mil este mês porque estamos folgados" cria imprevisibilidade na empresa. O time não consegue planejar. O colchão não cresce de forma constante. E isso ensina ao dono que sua remuneração varia para os dois lados — o que, na prática, costuma significar que ela sobe nos meses bons e quase nunca desce nos meses ruins.
Três. Retirar 100% do lucro. O fundador pensa: "Tive ₴200 mil de lucro no trimestre passado, então vou tirar ₴200 mil." Isso não deixa espaço nenhum para a empresa crescer, absorver choques ou investir na receita do ano seguinte. O negócio fica do mesmo tamanho para sempre — e, no primeiro problema, não há nada para amortecer a queda.
Quatro. Esquecer os impostos sobre a própria retirada. Na Ucrânia, distribuições de dividendos têm tratamento tributário próprio (normalmente 5% se certas condições forem atendidas em uma estrutura societária, ou alíquotas diferentes para FOP). Fundadores que pensam em retirar "₴100 mil" e só depois percebem que ₴5 mil–₴18 mil disso eram devidos em impostos retidos acabam tendo conversas desconfortáveis com o contador em fevereiro.
Cinco. Tratar salário do dono e dividendo como a mesma coisa. Quando essa linha não está clara, a empresa nunca consegue responder honestamente "somos lucrativos?" ou "quanto custa de verdade operar este negócio?" As duas perguntas exigem saber qual é o salário de mercado do dono, separadamente das retiradas de participação no lucro.
O que a fundadora da agência mudou nos 12 meses seguintes
A conversa com a contadora em janeiro levou a uma reestruturação simples e limpa da forma como ela se pagava.
Ela definiu um salário mensal de dona em ₴25.000. Um valor de mercado defensável para uma diretora de agência atuante — mais ou menos o que ela teria que pagar a alguém de fora para cumprir esse papel. Isso virou uma linha fixa no DRE, tratada como qualquer outro salário. E tirou metade da carga emocional da pergunta "quanto eu posso retirar?".
Ela passou a revisar dividendos trimestralmente. No primeiro domingo de cada novo trimestre, 30 minutos por chamada de vídeo com a contadora. Elas passavam pelos quatro portões, pela fórmula e por um valor recomendado de dividendo. Nada de discutir "sensação" — só a matemática.
Ela limitou a distribuição a 60% do montante disponível. Os 40% restantes reconstruíram a reserva estratégica e o colchão operacional ao longo de seis meses.
No primeiro trimestre, a fórmula recomendou ₴65.000 em dividendos. Ela esperava retirar "algo em torno de ₴120 mil". Tirar o valor menor pareceu estranho por uma semana. No segundo trimestre — quando ela viu o colchão se recompondo — virou óbvio.
Resultados no fim do ano:
- Total retirado (salário + dividendo): ₴378.000 vs. ₴480 mil no ano anterior
- Reserva estratégica: ₴280.000 (saindo de ₴0)
- Colchão operacional: ₴195.000 (vs. ₴84 mil)
- Lucro líquido: ₴760.000 (ligeiramente maior que no ano anterior, apesar de "tirar menos" — porque a empresa investiu em duas novas aquisições de clientes no 2º trimestre que não conseguiria financiar com o colchão zerado)
Ela retirou ₴102.000 a menos. A empresa manteve ₴391.000 a mais. E ela passou a dormir visivelmente melhor.
"Eu achei que tirar menos pareceria um sacrifício. Foi o contrário — pela primeira vez, a empresa realmente pareceu segura."
Base do tema: Gestão financeira para pequenas empresas: quando tudo já não cabe mais na sua cabeça
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Esse modelo funciona para FOPs (empreendedores individuais na Ucrânia)?

Sim — com uma ressalva. Como FOP, a diferença legal entre salário e dividendo não existe da mesma forma. Mas a disciplina continua valendo. Trate uma parte da sua retirada mensal como “remuneração operacional” (planejada, fixa) e o restante trimestral como “distribuição de lucro” (sujeita aos quatro critérios). O que importa é a separação mental, não os rótulos jurídicos.
E se minha empresa estiver crescendo rápido — devo retirar mais ou menos?
Menos, quase sempre. O crescimento acelerado é a fase que mais consome caixa em uma empresa. Você precisa de reservas maiores porque a variação é maior. Precisa investir em capacidade. Precisa de folga para lidar com os erros que o crescimento traz à tona. Fundadores que crescem rápido e aumentam a própria retirada nessa fase quase sempre olham para trás e gostariam de ter reinvestido mais.
60–70% do montante disponível é uma regra rígida?
Não. É uma referência, não uma lei. Empresas maduras, com receita muito estável, reservas já robustas e sem ambição de crescimento podem distribuir 80–90% com responsabilidade. Empresas em estágio inicial, com alta variação, deveriam ficar mais perto de 40–50%. A faixa de 60–70% é um bom padrão para uma empresa de 3 a 7 anos, com crescimento estável.
A linha de salário do dono no DRE deve incluir impostos?
Sim. O valor líquido que você paga a si mesmo é irrelevante para tomar decisões de negócio — o que importa é o custo total para a empresa, incluindo impostos, contribuições sociais e benefícios. Caso contrário, a estrutura real de custos da empresa fica escondida.
Como lidar quando há mais de um fundador?
Use o mesmo modelo, aplicado à participação dos sócios como um todo. Se dois fundadores têm partes iguais da empresa e a fórmula indica que ₴100 mil é um dividendo trimestral saudável, são ₴50 mil para cada um. Os quatro critérios se aplicam ao nível da empresa, não a cada fundador individualmente.
E se eu nunca paguei um salário para mim — só fiz retiradas como dono?
Comece separando as coisas. Defina qual deveria ser seu salário mensal (de forma defensável, próximo ao valor de mercado) e transforme isso em uma linha fixa formal. Depois, veja o que sobra e aplique o modelo. Se a empresa não consegue bancar os dois — isso é um problema de lucratividade, não de dividendos, e as distribuições devem ser totalmente pausadas até que seja resolvido.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



