


Daftar isi
Beranda
/
Blog
/
Di Mana Laba Bersembunyi di Bisnis Produksi Kecil: COGS Bukan Seperti yang Anda Kira, dan WIP Sedang Melahap Kas Anda

485

5 mnt

02.07.2026
Di Mana Laba Bersembunyi di Bisnis Produksi Kecil: COGS Bukan Seperti yang Anda Kira, dan WIP Sedang Melahap Kas Anda

Sergiy Shuldik
Financial Expert at Finmap
"Di atas kertas kami menghasilkan ₴2,1 juta tahun lalu. Di gudang, sebagian besarnya duduk di rak sebagai barang jadi, unit setengah jadi, dan material yang kami beli dan tidak pernah jadi apa-apa. P&L-nya benar. Hanya saja itu bukan cerita utuhnya."
Pendiri sebuah bisnis produksi kecil — furnitur dan objek interior, pendapatan tahunan ₴9 juta, lima karyawan — menceritakan audit yang mengubah cara ia membaca P&L miliknya.
P&L bulanan dari akuntannya menunjukkan tahun yang sehat. Pendapatan: ₴9 juta. COGS: 48%. Margin kotor: 52%. Biaya operasional: 35%. Laba bersih: 17%, atau ₴1,53 juta disetahunkan. Sudah dua tahun ia menyebut bisnisnya "solid dan menguntungkan".
Lalu ia butuh uang tunai. Seorang pemasok memperpanjang tempo pembayaran; seorang klien menunda tagihan besar. Ia melihat rekening banknya dan isinya ₴180 ribu. Di atas kertas, ₴1,53 juta sudah dihasilkan. Kenyataannya, ₴180 ribu yang tersedia. Sisanya entah di mana.
Sisanya ada di persediaan. ₴480 ribu dalam bahan baku yang sudah ia beli dan belum dipakai. ₴520 ribu dalam unit setengah jadi di lantai produksi (pekerjaan dalam proses). ₴680 ribu dalam barang jadi yang duduk di rak menunggu terjual. Secara teknis P&L-nya benar. Situasi kasnya berbeda secara struktural. Dan angka "COGS 48%" itulah yang menyembunyikan mekanisme seluruh masalahnya.
Mengapa COGS Saja Menyesatkan di Produksi
Di bisnis jasa, COGS dan kas sebagian besar sejalan. Gaji dibayar, pendapatan dibukukan, jaraknya kecil. Di bisnis produksi, keduanya bisa berjarak berbulan-bulan atau bertahun-tahun.
COGS di P&L adalah harga pokok barang yang terjual — artinya unit yang benar-benar keluar dari gudang dan sampai ke pelanggan yang membayar. Material yang ia beli tahun ini tetapi belum dipakai tidak masuk COGS. Kursi setengah jadi yang tergeletak di lantai tidak masuk COGS. Sofa jadi di rak tidak masuk COGS. Semuanya memakan kas. Tidak satu pun muncul sebagai beban sampai ia terjual.
Hasilnya: Anda bisa punya tahun yang "menguntungkan" sementara kas lenyap ke dalam persediaan. Inilah jebakan klasik manufaktur kecil.
Tiga Lapis Persediaan (dan Mengapa Masing-masing Berbeda)
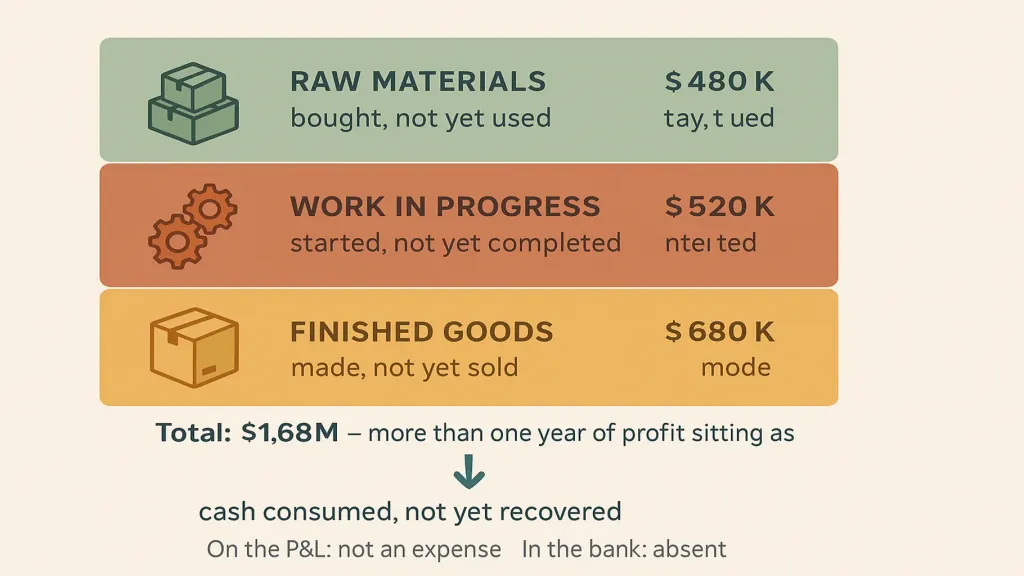
Pekerjaan dalam proses (₴520 ribu). Unit setengah jadi di lantai produksi. Kursi yang rangkanya selesai tetapi belum dilapisi. Sofa yang menunggu bantalan. Setiap unit sudah memakan material dan tenaga kerja, tetapi belum terjual bahkan belum selesai. Makin lama WIP menumpuk, makin banyak kas yang terjebak.
Barang jadi (₴680 ribu). Unit utuh yang duduk di gudang, menunggu pelanggan, menunggu slot pengiriman, menunggu musim ritel. Kas sudah keluar untuk memproduksinya; kas belum kembali.
Ketiga lapis itu berjumlah ₴1,68 juta — lebih besar daripada laba setahun penuh, dan semuanya duduk sebagai persediaan. Bisnisnya "menguntungkan". Pemiliknya kehabisan uang tunai.
Gambaran COGS yang Sebenarnya — Apa yang Harus Benar-benar Diawasi
Pemiliknya menyusun ulang tampilan biayanya bersama pembukunya selama dua akhir pekan. Kerangkanya adalah disiplin tiga bagian yang berlaku untuk bisnis produksi kecil mana pun.
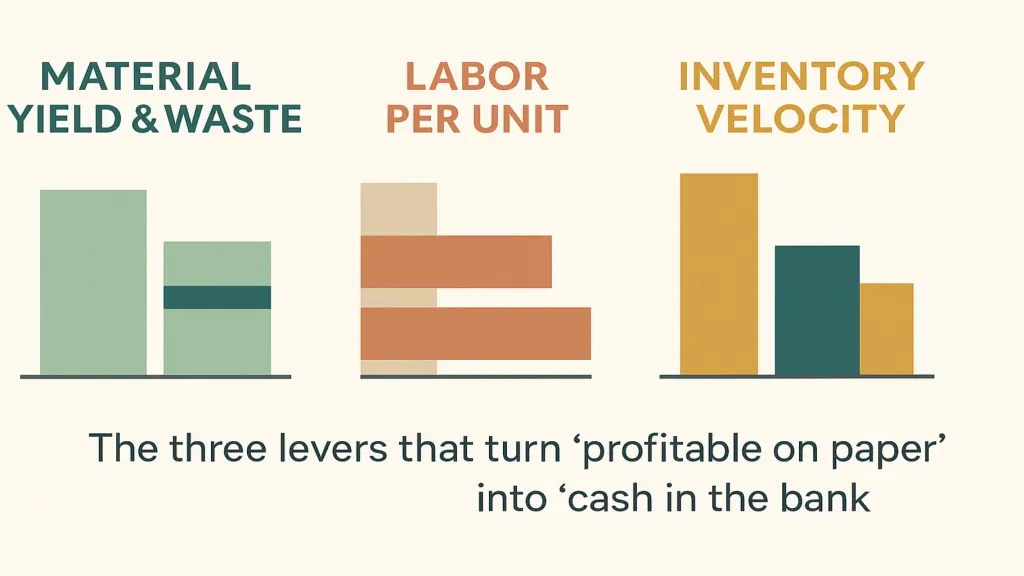
Disiplin dua — tenaga kerja per unit. Biaya per jam terbebani penuh (termasuk cuti berbayar, pajak, tunjangan) × jam standar per unit. Standarnya 4,5 jam; kenyataannya rata-rata 5,8. Kelebihan 30% itu tidak tampak di COGS agregat; ia tampak di biaya tenaga kerja dibagi pendapatan.
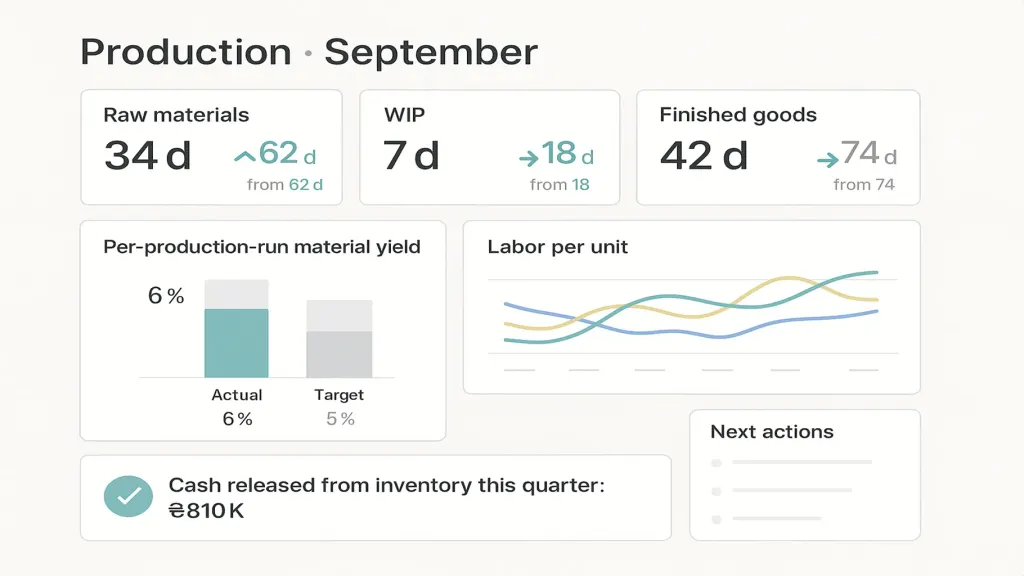
Disiplin tiga — perputaran persediaan. Jumlah hari stok di setiap lapis. Target: bahan baku 30 hari, WIP 5 hari, barang jadi 20 hari. Kenyataannya: 62, 18, 74. Setiap hari di atas target = kas terjebak.
Apa yang Berubah
Begitu ia memegang kerangkanya, tindakannya menjadi jelas.
- Bahan baku. Beralih ke pemesanan just-in-time dengan dua pemasok utama. Hari stok turun dari 62 ke 34. Melepaskan ₴220 ribu kas.
- WIP. Disiplin ukuran batch: tidak memulai batch baru sebelum batch sebelumnya dikirim. Hari WIP turun dari 18 ke 7. Melepaskan ₴300 ribu.
- Barang jadi. Ditata ulang bersama tim penjualan agar produksi lebih rapat mengikuti pesanan nyata. Hari barang jadi turun dari 74 ke 42. Melepaskan ₴290 ribu.
- Rendemen material. Limbah turun dari 11% ke 6% lewat pola pemotongan yang lebih baik dan disiplin spesifikasi pemasok. Memulihkan sekitar ₴180 ribu disetahunkan.
- Tenaga kerja per unit. Standarnya direvisi secara realistis (5,2 jam), dan prosesnya dirapikan di dua lini produk dengan kinerja terburuk. Memulihkan sekitar ₴120 ribu disetahunkan.
Kas yang terbebas dari pengurangan persediaan: ₴810 ribu dalam enam bulan. Perbaikan laba berulang yang disetahunkan dari rendemen dan tenaga kerja: sekitar ₴300 ribu. P&L-nya sekarang terbaca mirip seperti sebelumnya — di atas kertas ia memang sudah "menguntungkan" — tetapi rekening bank dan lantai produksinya bercerita sama sekali lain.
Kerangka yang Bisa Anda Pakai
Langkah 1. Hitung apa yang ada di rak (bahan baku), di lantai (WIP), dan di rak barang jadi. Totalkan dalam ₴. Langkah 2. Bagi masing-masing dengan konsumsi harian untuk mendapat jumlah hari stok. Inilah garis dasar perputaran Anda. Langkah 3. Tetapkan target perputaran. Titik awal yang lazim: bahan baku 30 hari, WIP 5 hari, barang jadi 20 hari. Sesuaikan dengan ritme bisnis Anda. Langkah 4. Lacak rendemen material per batch produksi. Kalau Anda tidak mengukur limbah, Anda tidak bisa menguranginya. Langkah 5. Lacak jam kerja nyata per unit dibanding standar. Tren kelebihannya adalah sinyalnya. Langkah 6. Tinjau enam angka itu setiap bulan (tiga lapis persediaan + rendemen + tenaga kerja + daya tampung).
📌 Ingin melihat berapa banyak kas yang sebenarnya terjebak di persediaan produksi Anda — dan di mana celah rendemen serta tenaga kerjanya? Kirimkan snapshot persediaan Anda dan tiga bulan terakhir batch produksi — kami akan menyusun tampilan hari stok dan COGS sebenarnya dalam 15 menit. Minta diagnostik Finmap gratis Anda →
Baca juga
- Bagaimana Finmap Membantu Perusahaan Manufaktur Menata Keuangannya
- Cara Membaca Laporan P&L — Dan Mengapa Kebanyakan Pemilik Melewatkan Sinyal Sebenarnya
Dasar topik: Unit Economics untuk Bisnis Kecil: Apakah Anda Benar-benar Untung di Setiap Penjualan?
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apakah ini berlaku untuk bisnis jasa?

Sebagian. WIP berlaku (pekerjaan dalam proses yang belum ditagihkan). Persediaan tidak berlaku kecuali Anda menyimpan hasil kerja jadi.
Bagaimana kalau akuntan saya tidak menyajikan ini?
Mintalah nilai persediaan di setiap lapis. Kalau mereka tidak bisa (hanya memberi total persediaan), saatnya mencari pembuku yang lebih baik atau sistem yang melakukan pelapisan itu secara otomatis.
Spreadsheet atau platform?
Spreadsheet cukup untuk satu lini produk dan satu bengkel. Untuk banyak SKU dengan lead time beragam, platform jauh lebih tidak menyiksa.
Apakah saya harus menghabiskan seluruh persediaan?
Tidak. Sebagian persediaan bersifat strategis (melindungi dari gangguan pemasok, permintaan musiman). Intinya adalah melihatnya dengan jelas dan menyimpan hanya yang benar-benar Anda butuhkan.
Apa bedanya ini dengan yang ditunjukkan ERP saya?
ERP menunjukkan level. Kerangka ini menunjukkan perputaran, rendemen, dan dampak kas — itulah lapisan keputusan, bukan sekadar lapisan data.
Seberapa sering saya harus meninjaunya?
Sebulan sekali adalah minimum. Seminggu sekali untuk WIP kalau Anda punya beberapa batch berjalan bersamaan.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



