



Índice
Início
/
Blog
/
Onde o lucro se esconde em uma pequena indústria: o custo dos produtos vendidos não é o que você imagina, e o estoque em processo está consumindo seu caixa

266

5 min

02.07.2026
Onde o lucro se esconde em uma pequena indústria: o custo dos produtos vendidos não é o que você imagina, e o estoque em processo está consumindo seu caixa

Sergiy Shuldik
Especialista financeiro na Finmap
"No papel, tivemos ₴2,1 milhões de lucro no ano passado. No estoque, boa parte disso estava parada nas prateleiras como produtos acabados, peças pela metade e materiais que compramos e nunca viraram nada. O DRE estava certo. Só não contava a história inteira."
A fundadora de uma pequena empresa de produção — móveis e objetos de decoração, ₴9 milhões de faturamento anual, cinco funcionários — contou sobre a análise que mudou a forma como ela lê o próprio DRE.
O DRE mensal da contabilidade mostrava um ano saudável. Receita: ₴9 milhões. CPV: 48%. Margem bruta: 52%. Custos operacionais: 35%. Lucro líquido: 17%, ou ₴1,53 milhão anualizado. Havia dois anos, ela dizia que a empresa era "bem lucrativa".
Então ela precisou de caixa. Um fornecedor mudou as condições de pagamento; um cliente atrasou uma fatura grande. Ela olhou a conta bancária e havia ₴180 mil. No papel, ₴1,53 milhão tinha sido gerado. Na prática, havia ₴180 mil disponíveis. O resto estava em algum lugar.
O resto estava no estoque. ₴480 mil em matérias-primas que ela tinha comprado e ainda não usado. ₴520 mil em peças pela metade no chão de fábrica (produção em andamento). ₴680 mil em produtos acabados parados nas prateleiras, esperando venda. O DRE dela estava tecnicamente correto. A situação de caixa era estruturalmente diferente. E o número de "CPV de 48%" escondia a mecânica do problema inteiro.
Por que olhar só para o CPV engana em empresas de produção
Em uma empresa de serviços, CPV e caixa costumam andar mais próximos. Salários pagos, receita registrada, pouca diferença. Em uma empresa de produção, eles podem se afastar por meses ou até anos.
O CPV no DRE é o custo dos produtos vendidos — ou seja, das unidades que de fato saíram do estoque e foram para um cliente pagante. Os materiais que ela comprou neste ano, mas ainda não usou, não entram no CPV. As cadeiras pela metade paradas no chão não entram no CPV. Os sofás prontos na prateleira não entram no CPV. Todos consumiram caixa. Nenhum aparece como despesa até ser vendido.
Resultado: você pode ter um ano "lucrativo" enquanto o dinheiro some dentro do estoque. Essa é a armadilha clássica da pequena indústria.
As três camadas do estoque — e por que cada uma é diferente
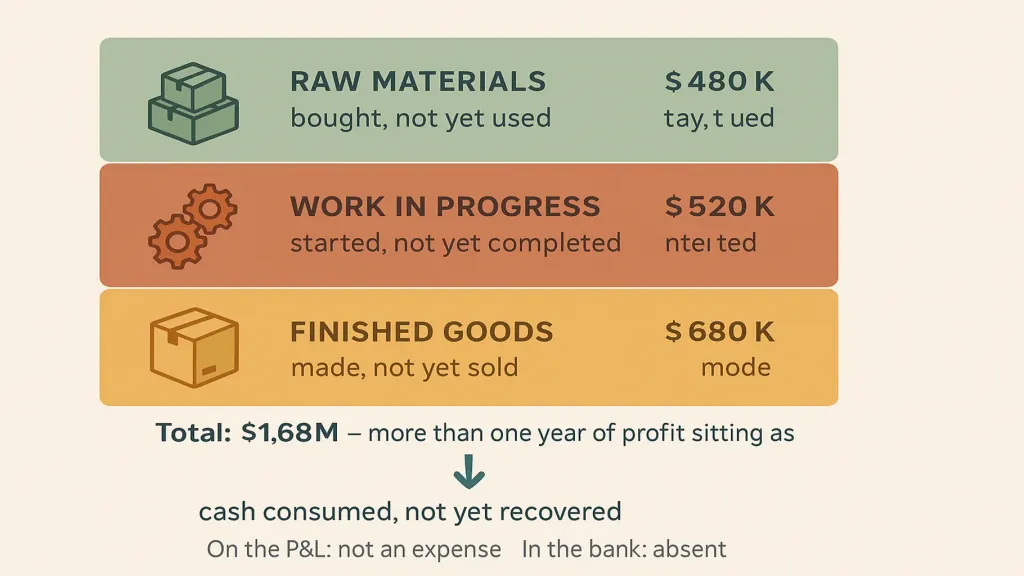
Produção em andamento (₴520 mil). Peças pela metade no chão de fábrica. Uma cadeira com a estrutura pronta, mas ainda sem estofamento. Um sofá esperando as almofadas. Cada unidade já consumiu material e mão de obra, mas ainda não foi vendida nem sequer finalizada. Quanto mais tempo a produção em andamento fica parada, mais caixa fica preso.
Produtos acabados (₴680 mil). Unidades prontas no estoque, esperando um cliente, uma janela de entrega, uma temporada de varejo. Dinheiro gasto para produzi-las; dinheiro ainda não recuperado.
As três camadas somavam ₴1,68 milhão — mais do que um ano inteiro de lucro parado em estoque. A empresa é "lucrativa". A dona está sem caixa.
A visão real do CPV — o que acompanhar de verdade
A dona refez sua visão de custos com a contadora ao longo de dois fins de semana. O modelo é uma disciplina em três partes que vale para qualquer pequena empresa de produção.
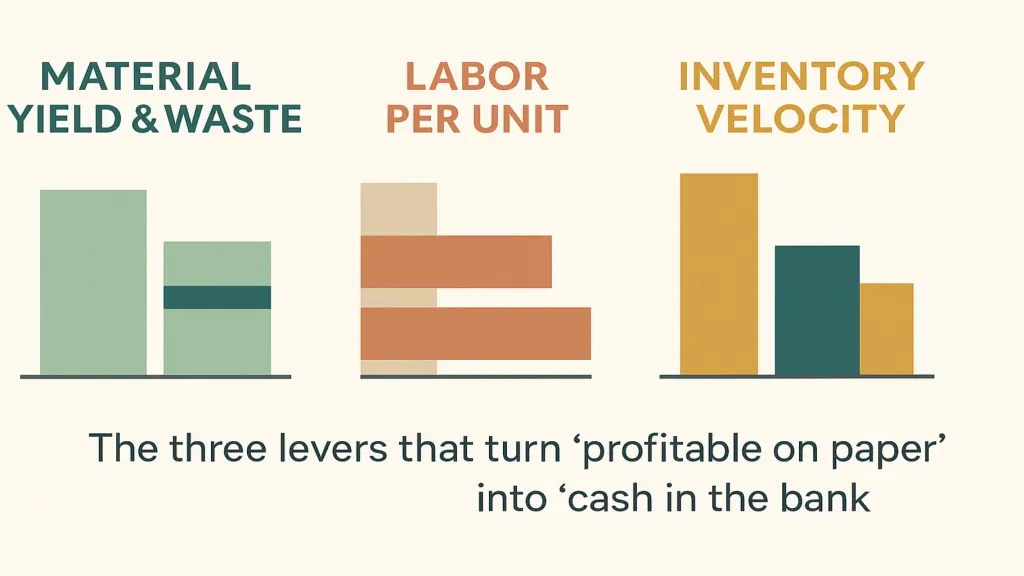
Disciplina dois — mão de obra por unidade. Custo-hora completo (incluindo férias, impostos e benefícios) × horas padrão por unidade. O padrão dela era 4,5 horas; o real ficava em média em 5,8. Esse estouro de 30% não aparecia no CPV agregado; aparecia quando o custo de mão de obra era dividido pela receita.
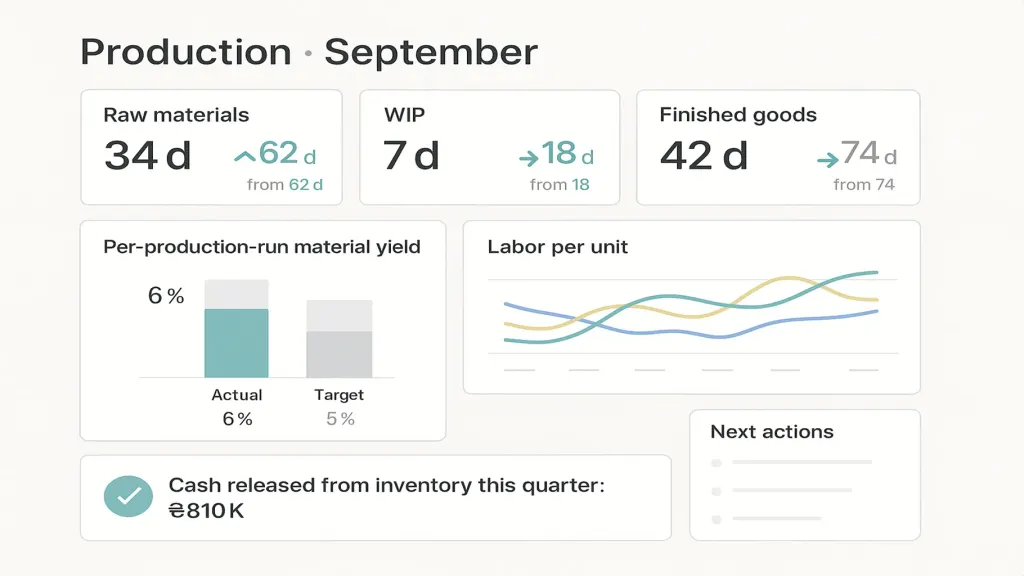
Disciplina três — giro do estoque. Dias de estoque em cada camada. Meta: matérias-primas 30 dias, produção em andamento 5 dias, produtos acabados 20 dias. Real: 62, 18 e 74. Cada dia acima da meta = caixa preso.
O que mudou
Com esse modelo em mãos, as ações ficaram óbvias.
- Matérias-primas. Passou a comprar sob demanda com dois fornecedores principais. Os dias de estoque caíram de 62 para 34. Liberou ₴220 mil em caixa.
- Produção em andamento. Disciplina no tamanho dos lotes: nenhum lote novo começa antes do anterior ser enviado. Os dias de produção em andamento caíram de 18 para 7. Liberou ₴300 mil.
- Produtos acabados. Produção e vendas foram realinhadas para produzir mais perto dos pedidos reais. Os dias de produtos acabados caíram de 74 para 42. Liberou ₴290 mil.
- Rendimento de material. As perdas caíram de 11% para 6% com melhores padrões de corte e mais rigor nas especificações dos fornecedores. Recuperou cerca de ₴180 mil anualizados.
- Mão de obra por unidade. O padrão foi ajustado de forma realista (5,2 horas), e o processo foi apertado nas duas linhas de produto com pior desempenho. Recuperou cerca de ₴120 mil anualizados.
Caixa liberado com a redução de estoque: ₴810 mil em seis meses. Melhoria recorrente anualizada no lucro por rendimento e mão de obra: cerca de ₴300 mil. O DRE agora é parecido com o de antes — ela já era "lucrativa" no papel —, mas a conta bancária e o chão de fábrica contam uma história completamente diferente.
O modelo que você pode usar
Passo 1. Conte o que está nas prateleiras (matérias-primas), no chão de fábrica (produção em andamento) e no estoque de produtos acabados. Some tudo em ₴. Passo 2. Divida cada valor pelo consumo diário para chegar aos dias de estoque. Essa é sua linha de base de giro. Passo 3. Defina metas de giro. Um bom ponto de partida: matérias-primas 30 dias, produção em andamento 5 dias, produtos acabados 20 dias. Ajuste ao ritmo do seu negócio. Passo 4. Acompanhe o rendimento de material por lote de produção. Se você não mede perdas, não consegue reduzi-las. Passo 5. Acompanhe as horas reais de mão de obra por unidade versus o padrão. A tendência de estouro é o sinal de alerta. Passo 6. Faça uma revisão mensal dos seis números: três camadas de estoque + rendimento + mão de obra + produtividade.
📌 Quer descobrir quanto caixa está realmente preso no estoque da sua produção — e onde estão os gargalos de rendimento e mão de obra? Envie para nós um retrato do seu estoque e os lotes de produção dos últimos três meses — em 15 minutos, montamos a visão de dias de estoque e CPV real para você. Peça seu diagnóstico gratuito da Finmap →
Leia também
- Como a Finmap ajuda empresas de manufatura a colocar as finanças em ordem
- Como ler um DRE — e por que a maioria dos donos perde o sinal mais importante
Base do tema: Economia unitária para pequenas empresas: você realmente ganha dinheiro em cada venda?
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Isso vale para empresas de serviços?

Em parte. O WIP se aplica (trabalho em andamento ainda não faturado). Estoque, não — a menos que você mantenha entregáveis finalizados.
E se meu contador não entregar isso?
Peça a ele o valor do estoque em cada camada. Se ele não conseguir (e só passar o estoque total), talvez seja hora de buscar um contador gerencial melhor ou um sistema que faça essa separação automaticamente.
Planilha ou plataforma?
A planilha funciona para uma única linha de produto e uma loja só. Para vários SKUs com prazos de produção diferentes, uma plataforma dá muito menos dor de cabeça.
Devo acabar com todo o estoque?
Não. Parte do estoque é estratégica (protege contra problemas com fornecedores e picos sazonais de demanda). O objetivo é enxergar isso com clareza e manter apenas o que você realmente precisa.
Qual é a diferença em relação ao que meu ERP mostra?
ERPs mostram níveis. Este método mostra velocidade, rendimento e impacto no caixa — ou seja, a camada de decisão, não apenas a camada de dados.
Com que frequência devo revisar?
Mensalmente é o mínimo. Semanalmente para WIP, se você tiver vários lotes acontecendo ao mesmo tempo.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



