


Inhaltsverzeichnis
Startseite
/
Blog
/
Wo sich der Gewinn in einem kleinen Produktionsbetrieb versteckt: Die Herstellkosten sind nicht das, was Sie denken, und der WIP-Bestand frisst Ihre Liquidität

87

5 Min.

02.07.2026
Wo sich der Gewinn in einem kleinen Produktionsbetrieb versteckt: Die Herstellkosten sind nicht das, was Sie denken, und der WIP-Bestand frisst Ihre Liquidität

Sergiy Shuldik
Financial Expert at Finmap
"Auf dem Papier haben wir letztes Jahr ₴2,1M erwirtschaftet. Im Lager lag das meiste davon als Fertigware, Halbfabrikate und Material, das wir gekauft, aber nie zu etwas verarbeitet hatten. Die GuV war korrekt. Sie war nur nicht die ganze Geschichte."
Die Gründerin eines kleinen Produktionsbetriebs — Möbel und Einrichtungsgegenstände, ₴9M Jahresumsatz, fünf Mitarbeiter — beschrieb das Audit, das veränderte, wie sie ihre GuV liest.
Die monatliche GuV der Buchhalterin zeigte ein gesundes Jahr. Umsatz: ₴9M. Herstellkosten: 48%. Bruttomarge: 52%. Betriebskosten: 35%. Nettogewinn: 17%, bzw. ₴1,53M aufs Jahr hochgerechnet. Zwei Jahre lang hatte sie das Unternehmen als "solide profitabel" bezeichnet.
Dann brauchte sie Liquidität. Ein Lieferant verlängerte die Zahlungsfristen; ein Kunde verzögerte eine große Rechnung. Sie schaute auf ihr Bankkonto: ₴180K. Auf dem Papier waren ₴1,53M verdient worden. In der Realität standen ₴180K zur Verfügung. Der Rest war irgendwo.
Der Rest steckte im Bestand. ₴480K in Rohmaterial, das sie gekauft, aber noch nicht verwendet hatte. ₴520K in Halbfabrikaten in der Werkstatt (Work in Progress). ₴680K in Fertigware, die auf den Regalen auf den Verkauf wartete. Ihre GuV war technisch korrekt. Ihre Liquiditätslage war strukturell eine andere. Und ihre Kennzahl "Herstellkosten 48%" verschleierte die Mechanik des gesamten Problems.
Warum die Herstellkosten allein in der Produktion irreführend sind
In einem Dienstleistungsunternehmen stimmen Herstellkosten und Liquidität weitgehend überein. Gehälter werden gezahlt, Umsatz wird verbucht, die Lücke ist gering. In einem Produktionsunternehmen können sie um Monate oder Jahre auseinanderdriften.
Die Herstellkosten in der GuV sind die Kosten der verkauften Waren — also der Einheiten, die das Lager tatsächlich verlassen haben und an einen zahlenden Kunden gegangen sind. Material, das sie dieses Jahr gekauft, aber noch nicht verwendet hat, taucht nicht in den Herstellkosten auf. Halbfertige Stühle in der Werkstatt tauchen nicht in den Herstellkosten auf. Fertige Sofas im Regal tauchen nicht in den Herstellkosten auf. All das hat Liquidität verbraucht. Keines davon erscheint als Aufwand, bis es verkauft ist.
Das Ergebnis: Man kann ein "profitables" Jahr haben, während die Liquidität im Bestand verschwindet. Das ist die klassische Falle kleiner Produktionsbetriebe.
Die drei Bestandsebenen (und warum jede anders ist)
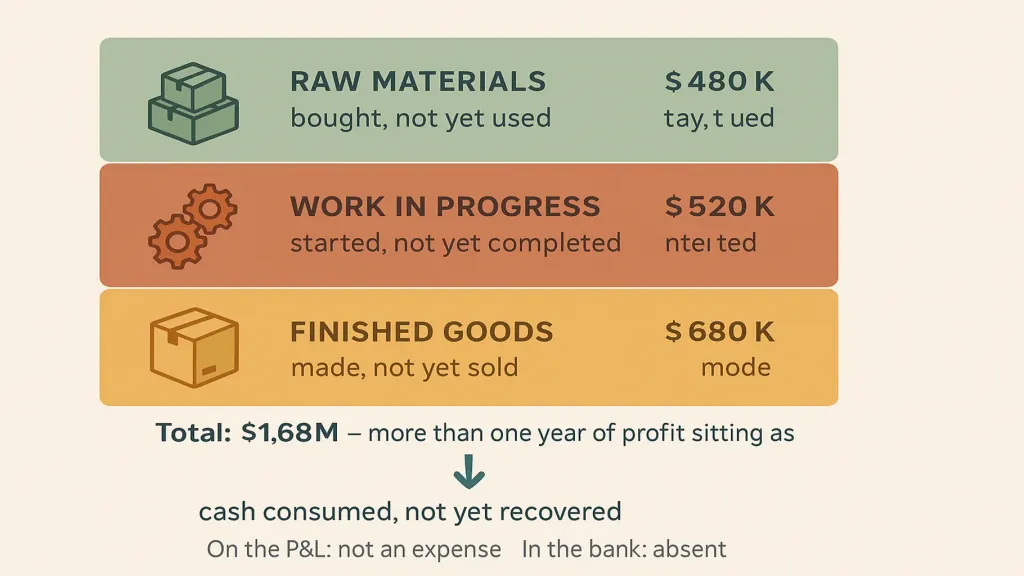
Work in Progress (₴520K). Halbfertige Einheiten in der Werkstatt. Ein Stuhl mit fertigem Rahmen, aber ohne Polsterung. Ein Sofa, das auf Kissen wartet. Jede Einheit hat Material und Arbeitszeit verbraucht, wurde aber noch nicht verkauft oder auch nur fertiggestellt. Je länger der WIP-Bestand liegt, desto mehr Liquidität ist gebunden.
Fertigware (₴680K). Fertige Einheiten im Lager, die auf einen Kunden, einen Liefertermin oder eine Verkaufssaison warten. Liquidität wurde für die Produktion ausgegeben; noch nicht zurückgewonnen.
Die drei Ebenen summieren sich auf ₴1,68M — mehr als ein ganzes Jahr Gewinn, der als Bestand gebunden ist. Das Unternehmen ist "profitabel". Der Inhaberin fehlt Liquidität.
Das wahre Herstellkosten-Bild — worauf es wirklich ankommt
Die Inhaberin baute ihre Kostensicht gemeinsam mit ihrer Buchhalterin an zwei Wochenenden neu auf. Das Framework besteht aus drei Disziplinen, die für jeden kleinen Produktionsbetrieb gelten.
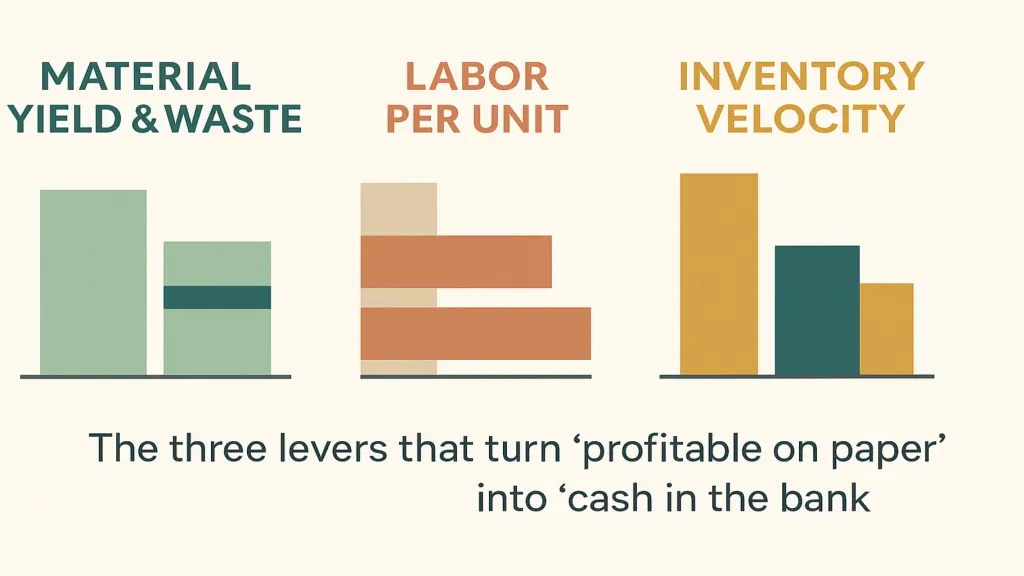
Disziplin zwei — Arbeitszeit pro Einheit. Vollkosten-Stundensatz (inklusive Urlaub, Steuern, Sozialleistungen) × Standardstunden pro Einheit. Ihr Standard lag bei 4,5 Stunden; tatsächlich lag der Durchschnitt bei 5,8. Diese Überschreitung von 30% zeigte sich nicht in der aggregierten Herstellkosten-Zahl; sie zeigte sich in den Arbeitskosten geteilt durch den Umsatz.
Disziplin drei — Bestandsgeschwindigkeit. Lagertage auf jeder Ebene. Ziel: Rohmaterial 30 Tage, WIP 5 Tage, Fertigware 20 Tage. Ist-Wert: 62, 18, 74. Jeder Tag über dem Ziel = gebundene Liquidität.
Was sich änderte
Sobald sie das Framework hatte, wurden die Maßnahmen offensichtlich.
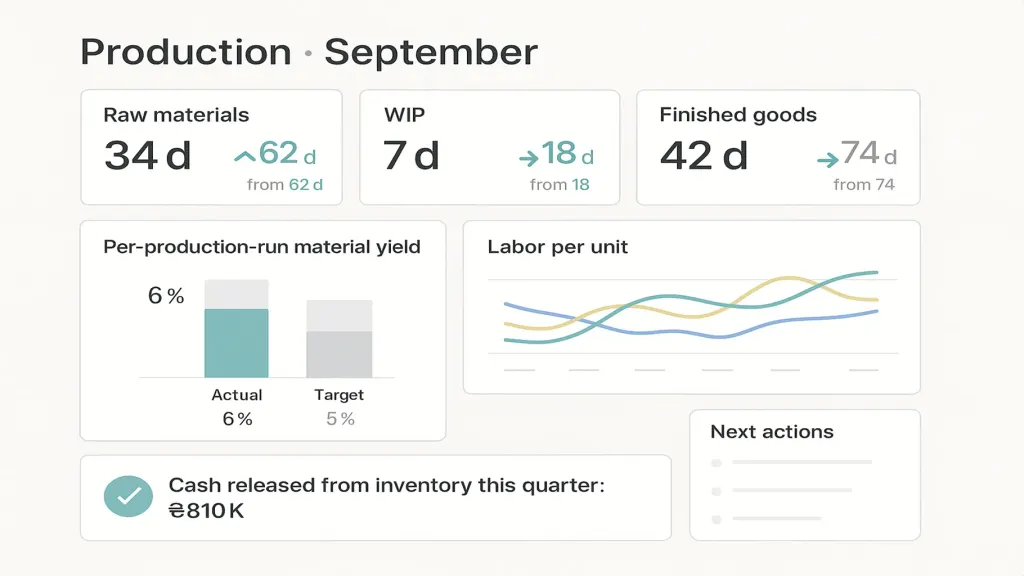
- Rohmaterial. Umstellung auf Just-in-time-Bestellung bei zwei Schlüssellieferanten. Lagertage sanken von 62 auf 34. ₴220K an Liquidität freigesetzt.
- WIP. Batch-Größen-Disziplin: kein neuer Batch, bevor der vorherige ausgeliefert ist. WIP-Tage sanken von 18 auf 7. ₴300K freigesetzt.
- Fertigware. Engere Abstimmung mit dem Vertrieb, um die Produktion stärker an den tatsächlichen Aufträgen auszurichten. FG-Tage sanken von 74 auf 42. ₴290K freigesetzt.
- Materialausbeute. Verschnitt sank von 11% auf 6% durch bessere Zuschnittmuster und Disziplin bei den Lieferantenspezifikationen. ~₴180K aufs Jahr hochgerechnet zurückgewonnen.
- Arbeitszeit pro Einheit. Standard realistisch überarbeitet (5,2 Stunden), Prozess bei den zwei leistungsschwächsten Produktlinien gestrafft. ~₴120K aufs Jahr hochgerechnet zurückgewonnen.
Durch Bestandsreduzierung freigesetzte Liquidität: ₴810K in sechs Monaten. Aufs Jahr hochgerechnete wiederkehrende Gewinnverbesserung durch Ausbeute und Arbeitszeit: ~₴300K. Die GuV liest sich jetzt ähnlich wie zuvor — auf dem Papier war sie bereits "profitabel" — aber das Bankkonto und die Werkstatt erzählen eine völlig andere Geschichte.
Das Framework, das Sie nutzen können
Schritt 1. Erfassen Sie, was in den Regalen liegt (Rohmaterial), in der Werkstatt (WIP) und im Fertigwarenlager. Summe in ₴. Schritt 2. Teilen Sie jeden Wert durch den Tagesverbrauch, um die Lagertage zu erhalten. Das ist Ihre Geschwindigkeits-Basislinie. Schritt 3. Legen Sie Geschwindigkeitsziele fest. Standard-Ausgangspunkt: Rohmaterial 30 Tage, WIP 5 Tage, Fertigware 20 Tage. Passen Sie sie an Ihren Geschäftsrhythmus an. Schritt 4. Verfolgen Sie die Materialausbeute pro Produktionslauf. Wenn Sie den Verschnitt nicht messen, können Sie ihn nicht reduzieren. Schritt 5. Verfolgen Sie die tatsächlichen Arbeitsstunden pro Einheit im Vergleich zum Standard. Der Überschreitungstrend ist das Signal. Schritt 6. Monatliche Überprüfung der sechs Kennzahlen (drei Bestandsebenen + Ausbeute + Arbeitszeit + Durchsatz).
📌 Möchten Sie sehen, wie viel Liquidität tatsächlich in Ihrem Produktionsbestand gebunden ist — und wo die Ausbeute- und Arbeitszeitlücken liegen? Schicken Sie uns Ihre Bestandsübersicht und die letzten drei Monate Ihrer Produktionsläufe — wir erstellen die Lagertage- und True-COGS-Ansicht in 15 Minuten. [Fordern Sie Ihre kostenlose Finmap-Diagnose an →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Gilt das auch für Dienstleistungsunternehmen?

Teilweise. WIP gilt (unfakturierte laufende Arbeiten). Bestand gilt nicht, außer Sie halten fertige Leistungen vor.
Was, wenn meine Buchhalterin das nicht liefert?
Fragen Sie nach dem Bestandswert auf jeder Ebene. Wenn sie das nicht kann (nur den Gesamtbestand angibt), ist es Zeit für einen besseren Buchhalter oder ein System, das die Aufschlüsselung automatisch vornimmt.
Tabellenkalkulation oder Plattform?
Eine Tabellenkalkulation funktioniert für eine einzelne Produktlinie und einen Betrieb. Bei mehreren SKUs mit unterschiedlichen Lieferzeiten ist eine Plattform deutlich weniger mühsam.
Sollte ich den gesamten Bestand loswerden?
Nein. Manche Bestände sind strategisch (schützen vor Lieferantenausfällen, saisonaler Nachfrage). Der Punkt ist, ihn klar zu sehen und nur das vorzuhalten, was Sie tatsächlich brauchen.
Wie unterscheidet sich das von dem, was mein ERP zeigt?
ERP-Systeme zeigen Bestände. Dieses Framework zeigt Geschwindigkeit, Ausbeute und Liquiditätswirkung — das ist die Entscheidungsebene, nicht nur die Datenebene.
Wie oft sollte ich überprüfen?
Monatlich ist das Minimum. Wöchentlich für WIP, wenn Sie mehrere gleichzeitige Batches haben.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



