


Sommaire
Accueil
/
Blog
/
Où se cache le bénéfice dans une petite entreprise de production : le COGS n'est pas ce que vous pensez, et les en-cours (WIP) engloutissent votre trésorerie

87

5 min

02.07.2026
Où se cache le bénéfice dans une petite entreprise de production : le COGS n'est pas ce que vous pensez, et les en-cours (WIP) engloutissent votre trésorerie

Sergiy Shuldik
Financial Expert at Finmap
« Sur le papier, nous avons gagné 2,1 M ₴ l'an dernier. Dans l'entrepôt, l'essentiel dormait sur les étagères sous forme de produits finis, d'unités semi-finies et de matériel que nous avions acheté sans jamais rien en faire. Le compte de résultat était exact. Ce n'était juste pas toute l'histoire. »
La fondatrice d'une petite entreprise de production — meubles et objets de décoration, ₴9M de chiffre d'affaires annuel, cinq salariés — a décrit l'audit qui a changé sa façon de lire son compte de résultat.
Le compte de résultat mensuel établi par la comptable affichait une année saine. Chiffre d'affaires : ₴9M. COGS : 48%. Marge brute : 52%. Charges d'exploitation : 35%. Bénéfice net : 17%, soit ₴1,53M en rythme annuel. Depuis deux ans, elle qualifiait l'entreprise de « solidement rentable ».
Puis elle a eu besoin de trésorerie. Un fournisseur a allongé ses délais de paiement ; un client a retardé une grosse facture. Elle a regardé son compte bancaire : il contenait ₴180K. Sur le papier, ₴1,53M avaient été gagnés. En réalité, seuls ₴180K étaient disponibles. Le reste était quelque part.
Le reste était dans les stocks. ₴480K en matières premières achetées et non encore utilisées. ₴520K en unités semi-finies sur l'atelier (en-cours de production, WIP). ₴680K en produits finis attendant d'être vendus sur les étagères. Son compte de résultat était techniquement exact. Sa situation de trésorerie était structurellement différente. Et son chiffre de « COGS 48% » masquait la mécanique de tout le problème.
Pourquoi le COGS seul est trompeur dans la production
Dans une entreprise de services, le COGS et la trésorerie sont largement alignés. Salaires versés, chiffre d'affaires comptabilisé, l'écart est faible. Dans une entreprise de production, ils peuvent diverger sur des mois, voire des années.
Le COGS du compte de résultat correspond au coût des marchandises vendues — c'est-à-dire les unités qui ont réellement quitté l'entrepôt pour rejoindre un client payant. Les matières achetées cette année mais pas encore utilisées ne sont pas dans le COGS. Les chaises semi-finies posées sur l'atelier ne sont pas dans le COGS. Les canapés finis sur l'étagère ne sont pas dans le COGS. Tous ont consommé de la trésorerie. Aucun n'apparaît comme charge tant qu'il n'est pas vendu.
Résultat : vous pouvez afficher une année « rentable » pendant que la trésorerie disparaît dans les stocks. C'est le piège classique de la petite production.
Les trois couches de stock (et pourquoi chacune est différente)
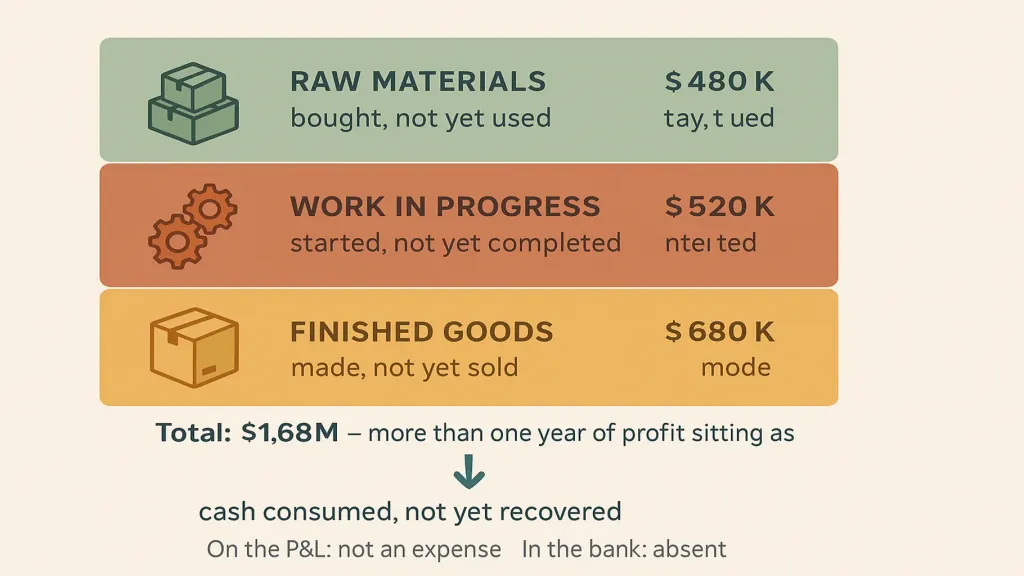
En-cours de production (₴520K). Unités semi-finies sur l'atelier. Une chaise dont le cadre est terminé mais pas encore rembourrée. Un canapé qui attend ses coussins. Chaque unité a consommé matières et main-d'œuvre, mais n'a pas encore été vendue, ni même terminée. Plus l'en-cours reste immobile, plus la trésorerie est piégée.
Produits finis (₴680K). Unités complètes posées dans l'entrepôt, attendant un client, un créneau de livraison, une saison de vente. Trésorerie dépensée pour les produire ; trésorerie non encore récupérée.
Les trois couches totalisent ₴1,68M — plus qu'une année entière de bénéfice immobilisée en stock. L'entreprise est « rentable ». La dirigeante manque de trésorerie.
La vraie image du COGS — ce qu'il faut réellement surveiller
La dirigeante a reconstruit sa vision des coûts avec sa comptable sur deux week-ends. Le cadre repose sur une discipline en trois volets, applicable à toute petite entreprise de production.
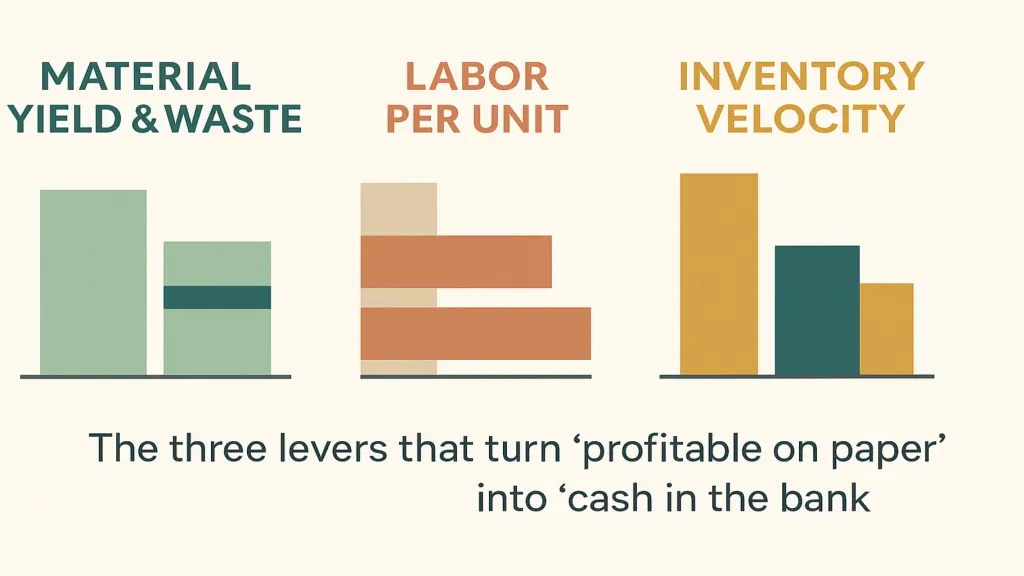
Volet deux — main-d'œuvre par unité. Coût horaire chargé (congés, charges, avantages inclus) × heures standard par unité. Son standard était de 4,5 heures ; le réel tournait en moyenne à 5,8. Ce dépassement de 30% n'apparaissait pas dans le COGS agrégé ; il apparaissait dans le coût de main-d'œuvre rapporté au chiffre d'affaires.
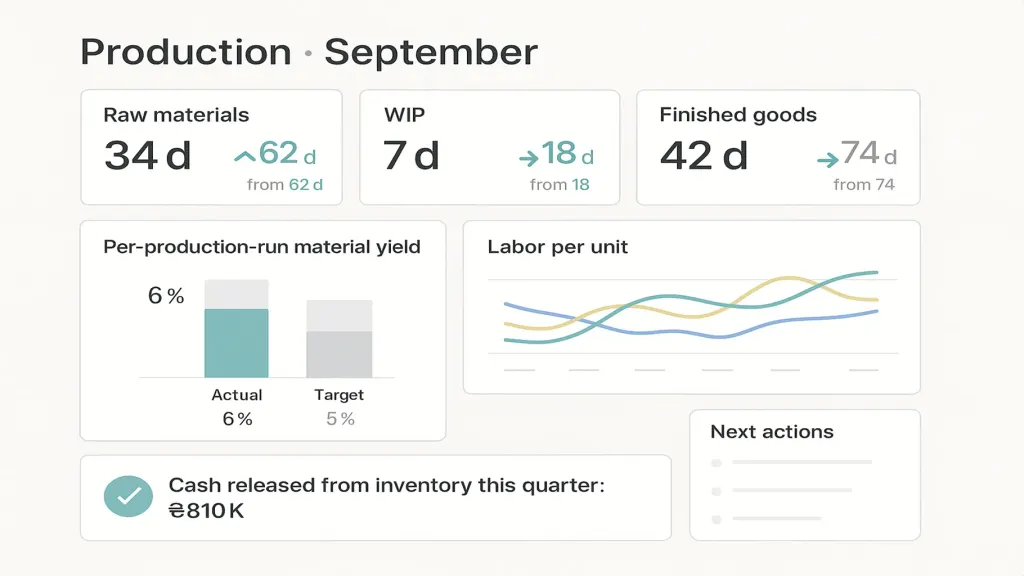
Volet trois — vélocité des stocks. Jours de stock à chaque couche. Cible : matières premières 30 jours, en-cours 5 jours, produits finis 20 jours. Réel : 62, 18, 74. Chaque jour au-delà de la cible = trésorerie piégée.
Ce qui a changé
Une fois le cadre en place, les actions sont devenues évidentes.
- Matières premières. Passage à des commandes en flux tendu (juste-à-temps) avec deux fournisseurs clés. Les jours de stock sont passés de 62 à 34. ₴220K de trésorerie libérée.
- En-cours. Discipline de taille de lot : pas de nouveau lot avant l'expédition du précédent. Les jours d'en-cours sont passés de 18 à 7. ₴300K libérés.
- Produits finis. Retravaillé avec les ventes pour aligner plus étroitement la production sur les commandes réelles. Les jours de produits finis sont passés de 74 à 42. ₴290K libérés.
- Rendement matière. Les déchets sont passés de 11% à 6% grâce à de meilleurs plans de coupe et à une discipline sur les spécifications fournisseurs. Environ ₴180K récupérés en rythme annuel.
- Main-d'œuvre par unité. Standard révisé de façon réaliste (5,2 heures), et processus resserré sur les deux gammes de produits les moins performantes. Environ ₴120K récupérés en rythme annuel.
Trésorerie libérée par la réduction des stocks : ₴810K en six mois. Amélioration récurrente du bénéfice en rythme annuel grâce au rendement et à la main-d'œuvre : environ ₴300K. Le compte de résultat se lit désormais à peu près comme avant — elle était déjà « rentable » sur le papier — mais le compte bancaire et l'atelier racontent une tout autre histoire.
Le cadre que vous pouvez utiliser
Étape 1. Comptez ce qui se trouve sur les étagères (matières premières), sur l'atelier (en-cours) et sur le rayon des produits finis. Total en ₴. Étape 2. Divisez chaque montant par la consommation quotidienne pour obtenir les jours de stock. C'est votre référence de vélocité. Étape 3. Fixez des cibles de vélocité. Point de départ standard : matières premières 30j, en-cours 5j, produits finis 20j. Ajustez selon le rythme de votre activité. Étape 4. Suivez le rendement matière par lot de production. Si vous ne mesurez pas le déchet, vous ne pouvez pas le réduire. Étape 5. Suivez les heures de main-d'œuvre réelles par unité par rapport au standard. La tendance au dépassement est le signal. Étape 6. Revue mensuelle des six chiffres (trois couches de stock + rendement + main-d'œuvre + débit).
📌 Vous voulez voir combien de trésorerie est réellement piégée dans votre stock de production — et où se situent les écarts de rendement et de main-d'œuvre ? Envoyez-nous votre photographie de stock et les trois derniers mois de vos lots de production — nous construirons la vue des jours de stock et du vrai COGS en 15 minutes. [Demandez votre diagnostic Finmap gratuit →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Cela s'applique-t-il aux entreprises de services ?

Partiellement. L'en-cours (WIP) s'applique (travail en cours non facturé). Le stock, non, sauf si vous conservez des livrables terminés.
Et si ma comptable ne produit pas cela ?
Demandez-lui la valeur du stock à chaque couche. Si elle ne peut pas (elle ne donne que le stock total), il est temps soit d'un meilleur comptable, soit d'un système qui fait la répartition automatiquement.
Tableur ou plateforme ?
Un tableur convient pour une seule gamme de produits et un seul atelier. Pour du multi-référence avec des délais variables, une plateforme est nettement moins pénible.
Dois-je me débarrasser de tout le stock ?
Non. Une partie du stock est stratégique (protège contre les ruptures fournisseurs, la demande saisonnière). L'idée est de le voir clairement et de ne conserver que ce dont vous avez réellement besoin.
En quoi cela diffère-t-il de ce que montre mon ERP ?
Les ERP montrent des niveaux. Ce cadre montre la vélocité, le rendement et l'impact sur la trésorerie — la couche décisionnelle, pas seulement la couche de données.
À quelle fréquence dois-je revoir cela ?
Mensuellement au minimum. Hebdomadairement pour l'en-cours si vous avez plusieurs lots simultanés.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



