


Tartalomjegyzék
Főoldal
/
Blog
/
Hol rejtőzik a nyereség egy kisebb gyártó cégben: az önköltség nem az, aminek gondolja, és a WIP-készlet felemészti a készpénzét

100

5 perc

02.07.2026
Hol rejtőzik a nyereség egy kisebb gyártó cégben: az önköltség nem az, aminek gondolja, és a WIP-készlet felemészti a készpénzét

Sergiy Shuldik
Financial Expert at Finmap
"Papíron tavaly ₴2,1M-ot kerestünk. A raktárban ennek nagy része késztermékként, félkész egységekként és olyan alapanyagként hevert a polcokon, amit megvettünk, de sosem alakítottunk semmivé. Az eredménykimutatás helyes volt. Csak nem mondta el a teljes történetet."
Egy kis gyártó vállalkozás alapítója — bútorok és lakberendezési tárgyak, évi ₴9M bevétel, öt alkalmazott — mesélt arról az átvilágításról, amely megváltoztatta, hogyan olvassa az eredménykimutatását.
A könyvelő havi eredménykimutatása egészséges évet mutatott. Bevétel: ₴9M. Önköltség: 48%. Bruttó árrés: 52%. Működési költségek: 35%. Nettó nyereség: 17%, azaz éves szinten ₴1,53M. Két éven át "stabilan nyereséges"-nek nyilvánította a vállalkozást.
Aztán készpénzre volt szüksége. Egy beszállító meghosszabbította a fizetési határidőt, egy ügyfél pedig késleltetett egy nagyobb számlát. Megnézte a bankszámláját, és ₴180K volt rajta. Papíron ₴1,53M-ot termelt. A valóságban ₴180K állt rendelkezésre. A maradék valahol máshol volt.
A maradék a készletben volt. ₴480K alapanyagban, amit megvett, de még nem használt fel. ₴520K félkész egységben a műhelyben (work in progress, azaz folyamatban lévő termelés). ₴680K késztermékben, amely a polcokon várta a vevőt. Az eredménykimutatása technikailag helyes volt. A készpénzhelyzete szerkezetileg más volt. És a "48% önköltség" szám elrejtette az egész probléma mechanizmusát.
Miért félrevezető önmagában az önköltség a gyártásban
Egy szolgáltató vállalkozásnál az önköltség és a készpénz nagyjából együtt mozog. Kifizetett bérek, könyvelt bevétel — a különbség kicsi. Egy gyártó vállalkozásnál hónapokkal vagy évekkel is eltérhetnek egymástól.
Az eredménykimutatásban az önköltség az eladott áruk költsége — vagyis azoké az egységeké, amelyek ténylegesen elhagyták a raktárt, és eljutottak egy fizető vevőhöz. Az idén megvásárolt, de még fel nem használt alapanyagok nincsenek benne az önköltségben. A műhelyben álló félkész székek nincsenek benne. A polcon lévő kész kanapék sincsenek benne. Mindegyik készpénzt emésztett fel. Egyik sem jelenik meg költségként, amíg el nem adják.
Az eredmény: lehet "nyereséges" éve úgy, hogy közben a készpénz eltűnik a készletben. Ez a klasszikus kisgyártói csapda.
A készlet három rétege (és miért különbözik mindegyik)
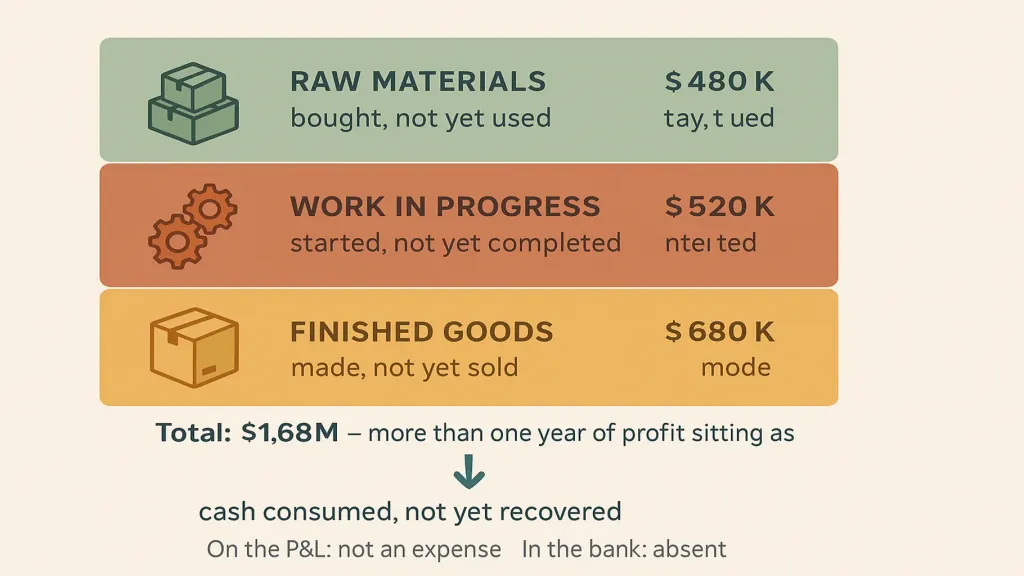
Folyamatban lévő termelés (₴520K). Félkész egységek a műhelyben. Egy szék, amelynek a váza kész, de még nincs kárpitozva. Egy kanapé, amely a párnákra vár. Minden egység alapanyagot és munkaerőt emésztett fel, de még nem adták el, sőt nem is fejezték be. Minél tovább áll a WIP-készlet, annál több készpénz ragad benne.
Késztermékek (₴680K). Kész egységek a raktárban, amelyek vevőre, szállítási időpontra vagy értékesítési szezonra várnak. Elköltött készpénz az előállításukra; készpénz, ami még nem térült meg.
A három réteg összesen ₴1,68M — több, mint egy teljes évnyi nyereség, amely készletben ül. A vállalkozás "nyereséges". A tulajdonos készpénzhiánnyal küzd.
A valódi önköltség-kép — mit érdemes tényleg figyelni
A tulajdonos két hétvégén keresztül újraépítette a költségszemléletét a könyvelőjével. A keretrendszer egy háromelemű fegyelem, amely bármely kis gyártó vállalkozásra alkalmazható.
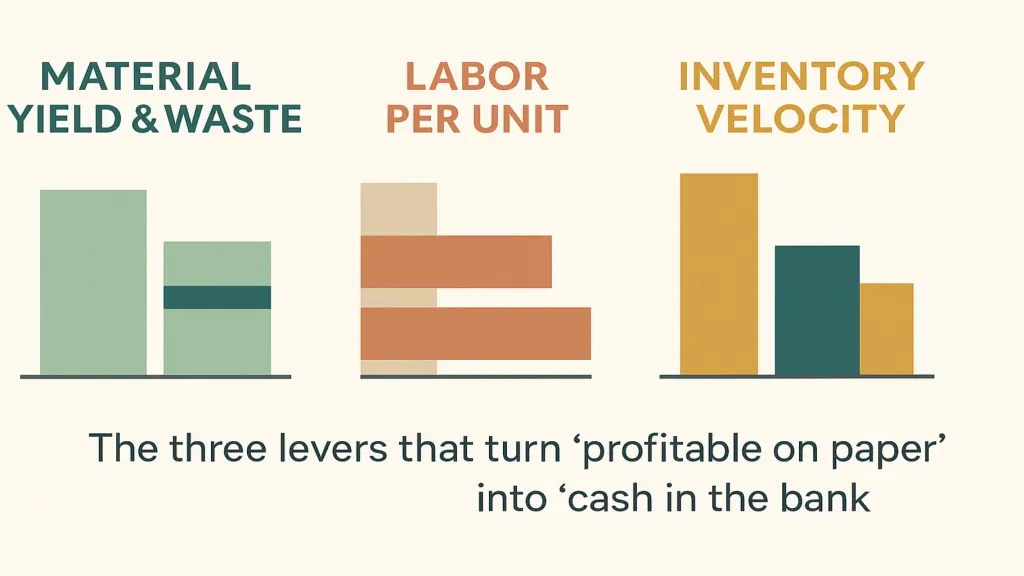
Második alapelv — munkaerő-ráfordítás egységenként. A teljes terhelt óradíj (beleértve a szabadságot, adókat, juttatásokat) szorozva az egységenkénti standard óraszámmal. Az ő standardja 4,5 óra volt; a tényleges átlag 5,8 óra. Ez a 30%-os túllépés nem látszott az összesített önköltségben; a bevételre vetített munkaerőköltségben viszont igen.
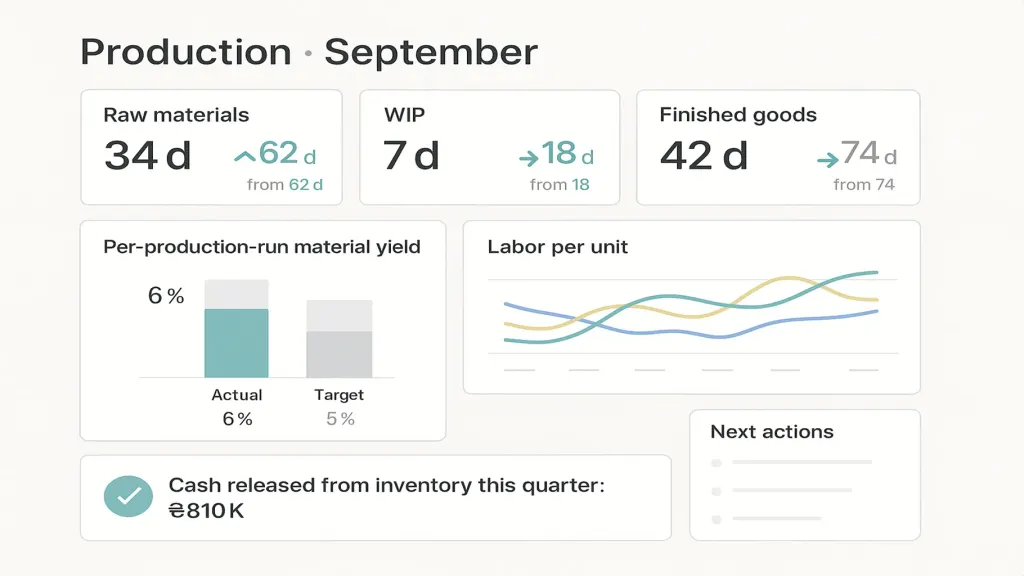
Harmadik alapelv — készletforgási sebesség. A készletnapok száma minden rétegben. Célérték: alapanyag 30 nap, WIP 5 nap, késztermék 20 nap. Tényleges érték: 62, 18, 74. Minden nap a célérték felett = beragadt készpénz.
Mi változott
Amint megvolt a keretrendszer, a teendők egyértelművé váltak.
- Alapanyagok. Áttért a just-in-time rendelésre a két legfontosabb beszállítóval. A készletnapok 62-ről 34-re csökkentek. ₴220K készpénz szabadult fel.
- WIP. Tételméret-fegyelem: nem indított új tételt, amíg az előzőt ki nem szállította. A WIP-napok 18-ról 7-re csökkentek. ₴300K szabadult fel.
- Késztermékek. Az értékesítéssel közösen átdolgozta a folyamatot, hogy a gyártás szorosabban igazodjon a tényleges megrendelésekhez. A késztermék-napok 74-ről 42-re csökkentek. ₴290K szabadult fel.
- Anyaghozam. A hulladék 11%-ról 6%-ra csökkent a jobb szabásminták és a beszállítói specifikáció szigorúbb betartása révén. Éves szinten ~₴180K térült meg.
- Munkaerő egységenként. A standardot reálisabbra igazította (5,2 óra), és szigorította a folyamatot a két leggyengébben teljesítő termékcsaládnál. Éves szinten ~₴120K térült meg.
A készletcsökkentésből felszabadult készpénz: ₴810K hat hónap alatt. Az éves szinten ismétlődő nyereségjavulás a hozamból és a munkaerőből: ~₴300K. Az eredménykimutatás most is hasonlóan néz ki, mint korábban — papíron már akkor is "nyereséges" volt —, de a bankszámla és a műhely padlója egészen más történetet mesél.
A keretrendszer, amit Ön is használhat
1. lépés. Számolja meg, mi van a polcokon (alapanyag), a műhelyben (WIP), és a késztermék-állványon. Összesítse ₴-ban. 2. lépés. Ossza el mindegyiket a napi felhasználással, hogy megkapja a készletnapok számát. Ez az Ön forgási sebesség alapértéke. 3. lépés. Állítson be forgási sebesség célértékeket. Standard kiindulópont: alapanyag 30 nap, WIP 5 nap, késztermék 20 nap. Igazítsa a saját üzleti ritmusához. 4. lépés. Kövesse nyomon az anyaghozamot gyártási tételenként. Ha nem méri a hulladékot, nem tudja csökkenteni. 5. lépés. Kövesse nyomon a tényleges munkaóra-ráfordítást egységenként a standardhoz képest. A túllépési trend a jelzés. 6. lépés. Havi áttekintés a hat számról (három készletréteg + hozam + munkaerő + átfutás).
📌 Szeretné látni, mennyi készpénz ragadt be valójában a gyártási készletébe — és hol vannak a hozam- és munkaerő-rések? Küldje el nekünk a készletpillanatképét és az elmúlt három hónap gyártási adatait — 15 perc alatt felépítjük Önnek a készletnap- és valódi önköltség-nézetet. [Kérje ingyenes Finmap diagnosztikáját →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Ez szolgáltató vállalkozásokra is vonatkozik?

Részben. A WIP (kiszámlázatlan, folyamatban lévő munka) érvényes rájuk. A készlet nem, hacsak nem tart kész átadandó anyagokat.
Mi van, ha a könyvelőm nem készíti el ezt?
Kérje el tőle a készletértéket minden rétegben. Ha ezt nem tudja megadni (csak az összesített készletet adja meg), itt az ideje egy jobb könyvelőnek vagy egy olyan rendszernek, amely automatikusan elvégzi a rétegzést.
Táblázat vagy platform?
A táblázat egyetlen termékcsalád és egyetlen üzem esetén működik. Több cikkszámmal és vegyes átfutási idővel egy platform sokkal kevésbé fájdalmas.
Meg kell szabadulnom minden készlettől?
Nem. Bizonyos készlet stratégiai jellegű (védelmet nyújt a beszállítói fennakadások, a szezonális kereslet ellen). A lényeg, hogy tisztán lássa, és csak annyit tartson, amennyire ténylegesen szüksége van.
Miben más ez, mint amit az ERP-rendszerem mutat?
Az ERP-rendszerek szinteket mutatnak. Ez a keretrendszer forgási sebességet, hozamot és készpénzhatást mutat — vagyis a döntési réteget, nem csak az adatréteget.
Milyen gyakran érdemes áttekinteni?
Havonta minimum. Hetente a WIP esetében, ha egyszerre több tétel is fut.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



