


Tabla de contenidos
Inicio
/
Blog
/
Dónde se esconde el beneficio en un pequeño negocio de producción: el COGS no es lo que crees, y el WIP se está comiendo tu caja

87

5 min

02.07.2026
Dónde se esconde el beneficio en un pequeño negocio de producción: el COGS no es lo que crees, y el WIP se está comiendo tu caja

Sergiy Shuldik
Financial Expert at Finmap
"En el papel ganamos ₴2,1M el año pasado. En el almacén, la mayor parte estaba en las estanterías como producto terminado, unidades a medio hacer y material que habíamos comprado y nunca convertimos en nada. El P&L era correcto. Simplemente no era toda la historia."
La fundadora de un pequeño negocio de producción —muebles y objetos de decoración, ₴9M de ingresos anuales, cinco empleados— describió la auditoría que cambió cómo lee su P&L.
El P&L mensual de la contable mostraba un año saludable. Ingresos: ₴9M. COGS: 48%. Margen bruto: 52%. Costos operativos: 35%. Beneficio neto: 17%, o ₴1,53M anualizado. Llevaba dos años declarando el negocio "sólidamente rentable".
Entonces necesitó caja. Un proveedor aumentó los plazos de pago; un cliente retrasó una factura grande. Miró su cuenta bancaria y tenía ₴180K. En el papel, se habían ganado ₴1,53M. En realidad, ₴180K estaban disponibles. El resto estaba en algún lugar.
El resto estaba en el inventario. ₴480K en materias primas que había comprado y aún no usado. ₴520K en unidades a medio hacer en el taller (work in progress, WIP). ₴680K en producto terminado esperando en las estanterías para venderse. Su P&L era técnicamente correcto. Su situación de caja era estructuralmente distinta. Y su cifra de "COGS 48%" ocultaba la mecánica de todo el problema.
Por qué el COGS por sí solo es engañoso en producción
En un negocio de servicios, el COGS y la caja se alinean en buena medida. Sueldos pagados, ingresos registrados, brecha pequeña. En un negocio de producción, pueden divergir por meses o años.
El COGS en el P&L es el costo de los bienes vendidos —es decir, las unidades que realmente salieron del almacén y llegaron a un cliente que pagó. Los materiales que compró este año pero aún no ha usado no están en el COGS. Las sillas a medio hacer que están en el taller no están en el COGS. Los sofás terminados en la estantería no están en el COGS. Todos ellos consumieron caja. Ninguno aparece como gasto hasta que se vende.
El resultado: puedes tener un año "rentable" mientras la caja desaparece en el inventario. Esta es la trampa clásica de la pequeña manufactura.
Las tres capas del inventario (y por qué cada una es distinta)
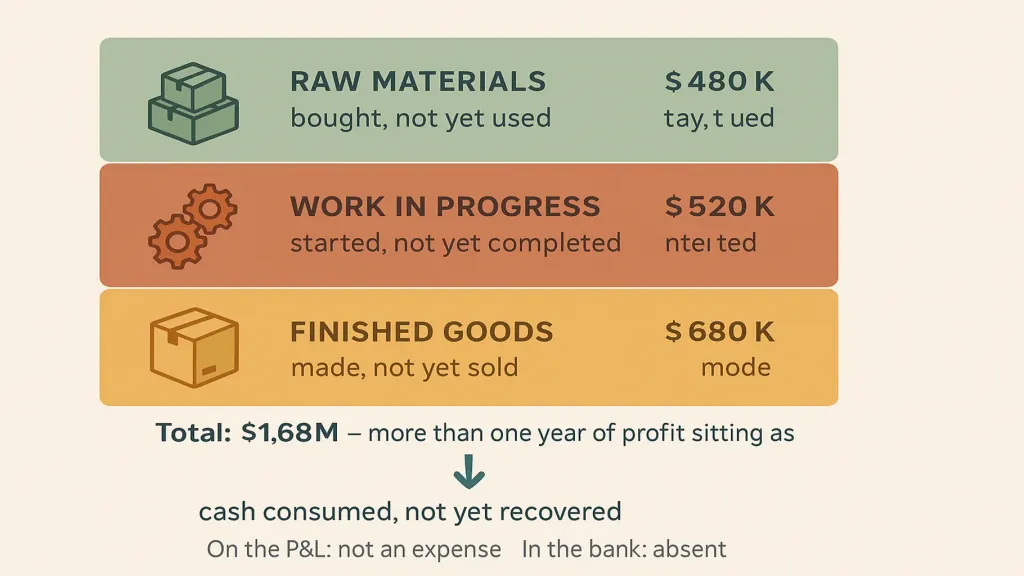
Work in progress (₴520K). Unidades a medio hacer en el taller. Una silla con la estructura lista pero sin tapizar. Un sofá esperando cojines. Cada unidad ha consumido materiales y mano de obra, pero aún no se ha vendido ni siquiera terminado. Cuanto más tiempo permanece el WIP, más caja queda atrapada.
Producto terminado (₴680K). Unidades completas en el almacén, esperando a un cliente, una franja de entrega, una temporada de venta. Caja gastada para producirlas; caja aún no recuperada.
Las tres capas suman ₴1,68M —más que un año entero de beneficio sentado como inventario. El negocio es "rentable". La dueña anda corta de caja.
El verdadero panorama del COGS: qué vigilar en realidad
La dueña reconstruyó su visión de costos junto con su contable en dos fines de semana. El marco es una disciplina de tres partes que aplica a cualquier pequeño negocio de producción.
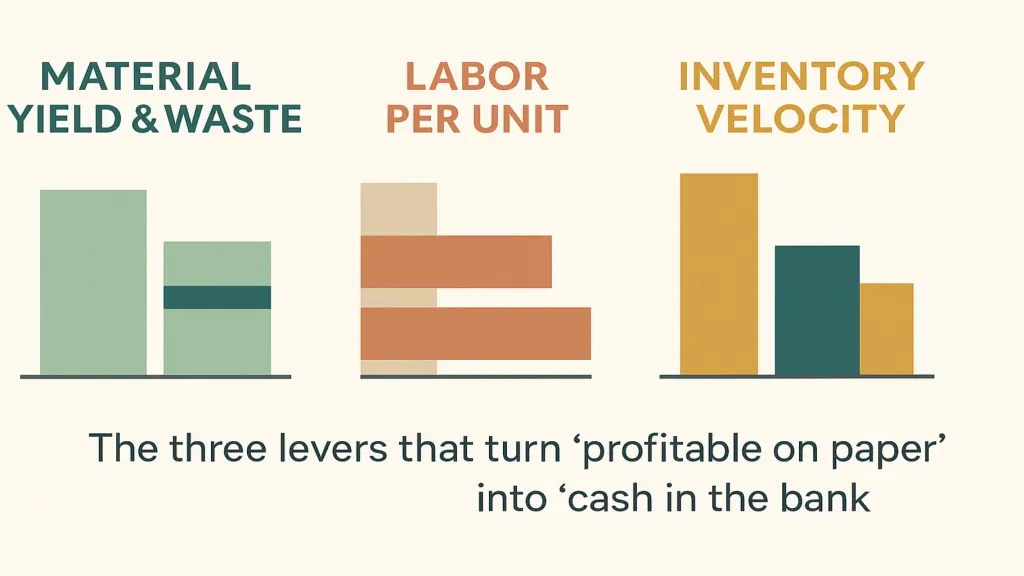
Disciplina dos — mano de obra por unidad. Costo horario totalmente cargado (incluyendo vacaciones pagadas, impuestos, prestaciones) × horas estándar por unidad. Su estándar era 4,5 horas; el real promediaba 5,8. Ese exceso del 30% no se veía en el COGS agregado; se veía en el costo de mano de obra dividido entre los ingresos.
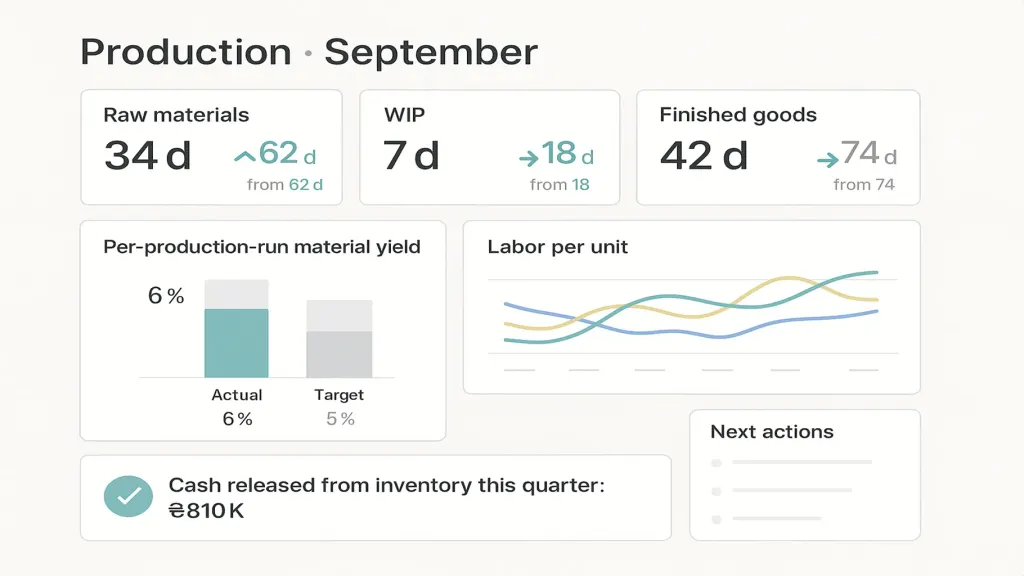
Disciplina tres — velocidad de inventario. Días de stock en cada capa. Meta: materias primas 30 días, WIP 5 días, producto terminado 20 días. Real: 62, 18, 74. Cada día por encima de la meta = caja atrapada.
Qué cambió
Una vez que tuvo el marco, las acciones se volvieron obvias.
- Materias primas. Pasó a pedidos justo a tiempo con dos proveedores clave. Los días de stock bajaron de 62 a 34. Liberó ₴220K en caja.
- WIP. Disciplina de tamaño de lote: no empezar un lote nuevo hasta que el anterior se despache. Los días de WIP bajaron de 18 a 7. Liberó ₴300K.
- Producto terminado. Se reajustó con ventas para alinear la producción más de cerca con los pedidos reales. Los días de FG bajaron de 74 a 42. Liberó ₴290K.
- Rendimiento de material. La merma bajó de 11% a 6% gracias a mejores patrones de corte y disciplina en las especificaciones de los proveedores. Recuperó ~₴180K anualizados.
- Mano de obra por unidad. El estándar se revisó de forma realista (5,2 horas), y el proceso se ajustó en las dos líneas de producto con peor desempeño. Recuperó ~₴120K anualizados.
Caja liberada por reducciones de inventario: ₴810K en seis meses. Mejora recurrente anualizada del beneficio por rendimiento y mano de obra: ~₴300K. El P&L ahora se lee de forma similar a antes —ya era "rentable" en el papel— pero la cuenta bancaria y el taller cuentan una historia completamente distinta.
El marco que puedes usar
Paso 1. Cuenta lo que hay en las estanterías (materia prima), en el taller (WIP) y en el estante de producto terminado. Total en ₴. Paso 2. Divide cada cifra entre el consumo diario para obtener los días de stock. Esta es tu línea base de velocidad. Paso 3. Fija metas de velocidad. Punto de partida estándar: materia prima 30d, WIP 5d, terminado 20d. Ajusta según el ritmo de tu negocio. Paso 4. Sigue el rendimiento de material por corrida de producción. Si no mides la merma, no puedes reducirla. Paso 5. Sigue las horas de mano de obra reales por unidad frente al estándar. La tendencia de exceso es la señal. Paso 6. Revisión mensual de las seis cifras (tres capas de inventario + rendimiento + mano de obra + throughput).
📌 ¿Quieres ver cuánta caja está realmente atrapada en tu inventario de producción —y dónde están las brechas de rendimiento y mano de obra? Envíanos tu instantánea de inventario y los últimos tres meses de corridas de producción —construiremos la vista de días de stock y COGS real en 15 minutos. [Solicita tu diagnóstico gratuito de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Esto aplica a negocios de servicios?

Parcialmente. El WIP aplica (trabajo en curso no facturado). El inventario no, salvo que mantengas entregables terminados.
¿Y si mi contable no produce esto?
Pídele el valor del inventario en cada capa. Si no puede (solo da el inventario total), es momento de un mejor contable o de un sistema que haga la división por capas automáticamente.
¿Hoja de cálculo o plataforma?
La hoja de cálculo funciona para una sola línea de producto y un taller. Con múltiples SKU y plazos de entrega distintos, una plataforma es muchísimo menos tediosa.
¿Debería deshacerme de todo el inventario?
No. Parte del inventario es estratégico (protege contra interrupciones de proveedores, demanda estacional). El punto es verlo con claridad y mantener solo lo que realmente necesitas.
¿En qué se diferencia esto de lo que muestra mi ERP?
Los ERP muestran niveles. Este marco muestra velocidad, rendimiento e impacto en caja —que es la capa de decisiones, no solo la capa de datos.
¿Con qué frecuencia debería revisar?
Mensual es el mínimo. Semanal para el WIP si tienes varios lotes simultáneos.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



