


Indice
Home
/
Blog
/
Dove si nasconde il profitto in una piccola azienda di produzione: il COGS non è quello che pensi, e il WIP sta divorando la tua cassa

100

5 min

02.07.2026
Dove si nasconde il profitto in una piccola azienda di produzione: il COGS non è quello che pensi, e il WIP sta divorando la tua cassa

Sergiy Shuldik
Financial Expert at Finmap
"Sulla carta l'anno scorso abbiamo guadagnato ₴2,1M. In magazzino, la maggior parte era ferma sugli scaffali come prodotti finiti, unità semilavorate e materiale che avevamo comprato e mai trasformato in nulla. Il conto economico era corretto. Semplicemente non raccontava tutta la storia."
La fondatrice di una piccola azienda di produzione — mobili e oggetti d'arredo, ₴9M di fatturato annuo, cinque dipendenti — ha raccontato l'audit che ha cambiato il modo in cui legge il suo conto economico.
Il conto economico mensile della commercialista mostrava un anno sano. Fatturato: ₴9M. COGS: 48%. Margine lordo: 52%. Costi operativi: 35%. Utile netto: 17%, ovvero ₴1,53M su base annua. Per due anni aveva dichiarato l'azienda "solidamente redditizia".
Poi le è servita liquidità. Un fornitore ha allungato i termini di pagamento; un cliente ha ritardato una fattura importante. Ha controllato il conto in banca: c'erano ₴180K. Sulla carta erano stati guadagnati ₴1,53M. In realtà, ₴180K erano disponibili. Il resto era da qualche parte.
Il resto era nel magazzino. ₴480K in materie prime comprate e non ancora usate. ₴520K in unità semilavorate sul reparto produzione (work in progress). ₴680K in prodotti finiti fermi sugli scaffali in attesa di essere venduti. Il suo conto economico era tecnicamente corretto. La sua situazione di cassa era strutturalmente diversa. E il suo numero "COGS 48%" nascondeva la meccanica dell'intero problema.
Perché il COGS da solo è fuorviante nella produzione
In un'azienda di servizi, COGS e cassa sono in gran parte allineati. Stipendi pagati, ricavi registrati, il divario è piccolo. In un'azienda di produzione, possono divergere per mesi o anni.
Il COGS nel conto economico è il costo dei beni venduti — cioè le unità che hanno effettivamente lasciato il magazzino e sono arrivate a un cliente pagante. I materiali comprati quest'anno ma non ancora usati non sono nel COGS. Le sedie semilavorate ferme in reparto non sono nel COGS. I divani finiti sullo scaffale non sono nel COGS. Tutti hanno consumato cassa. Nessuno compare come costo finché non viene venduto.
Il risultato: puoi avere un anno "redditizio" mentre la cassa sparisce nel magazzino. Questa è la classica trappola della piccola produzione.
I tre livelli di magazzino (e perché ciascuno è diverso)
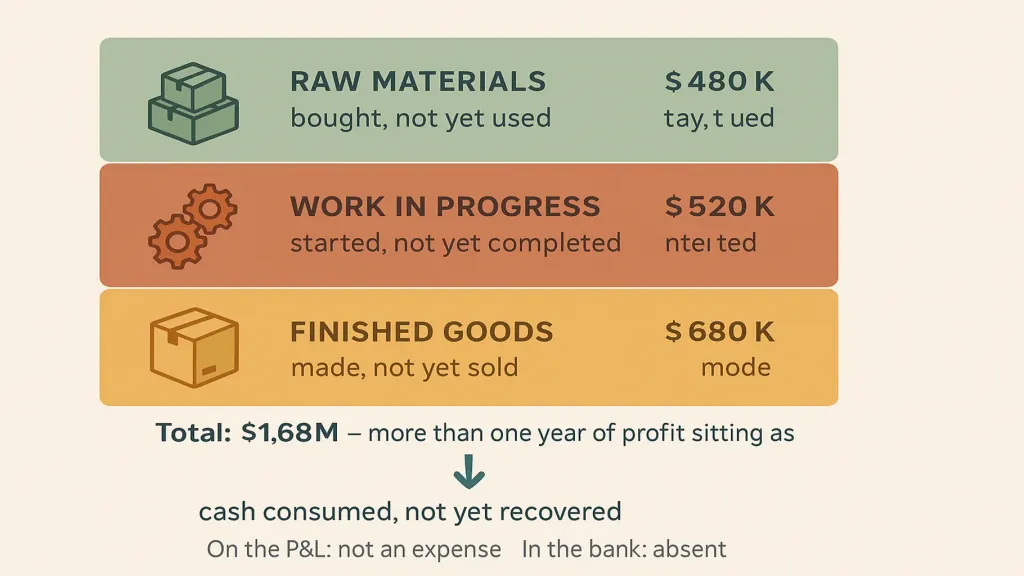
Work in progress (₴520K). Unità semilavorate in reparto. Una sedia con il telaio finito ma non ancora imbottita. Un divano in attesa di cuscini. Ogni unità ha consumato materiali e manodopera, ma non è ancora stata venduta né tantomeno completata. Più a lungo resta fermo il WIP, più cassa resta intrappolata.
Prodotti finiti (₴680K). Unità complete ferme in magazzino, in attesa di un cliente, di uno slot di consegna, di una stagione di vendita. Cassa spesa per produrli; cassa non ancora recuperata.
I tre livelli sommano a ₴1,68M — più di un anno intero di utile fermo come magazzino. L'azienda è "redditizia". La titolare è a corto di cassa.
Il vero quadro del COGS — cosa monitorare davvero
La titolare ha ricostruito la sua visione dei costi insieme alla sua commercialista in due weekend. Il framework è una disciplina in tre parti che si applica a qualsiasi piccola azienda di produzione.
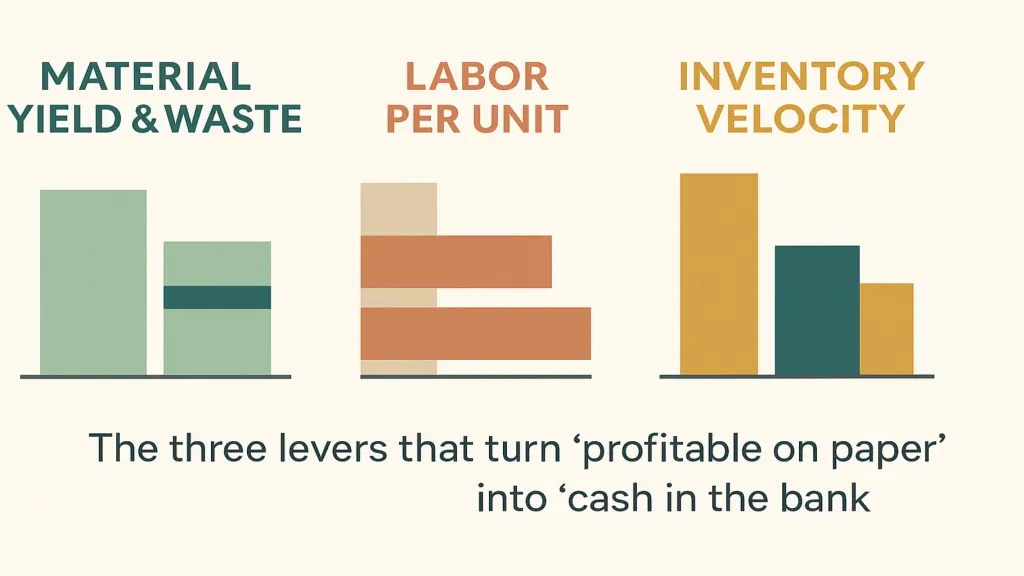
Disciplina due — manodopera per unità. Costo orario fully-loaded (incluse ferie, tasse, benefit) × ore standard per unità. Il suo standard era 4,5 ore; il reale si attestava in media a 5,8. Quello sforamento del 30% non compariva nel COGS aggregato; compariva nel costo del lavoro diviso per il fatturato.
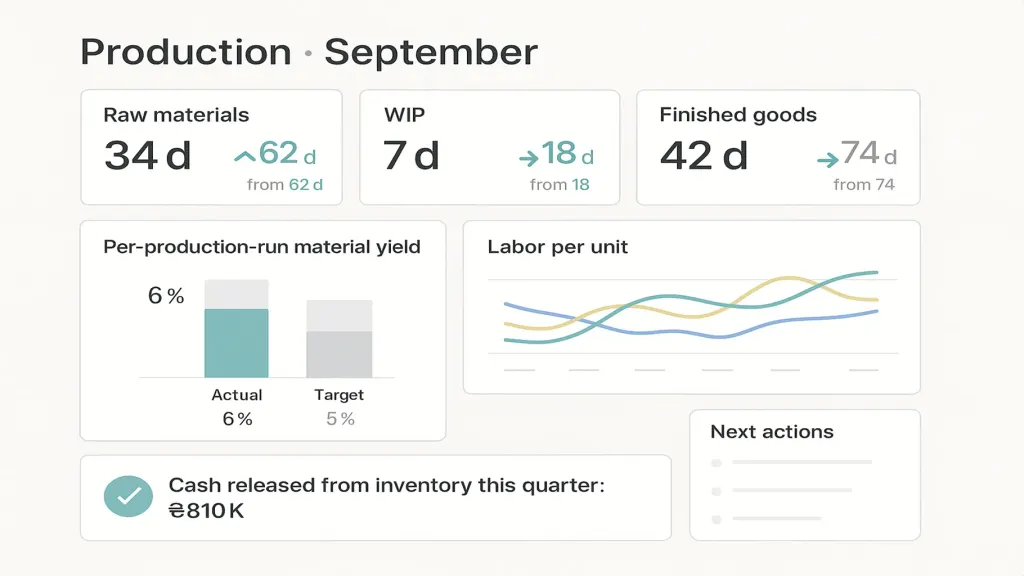
Disciplina tre — velocità di magazzino. Giorni di scorta per ciascun livello. Obiettivo: materie prime 30 giorni, WIP 5 giorni, prodotti finiti 20 giorni. Reale: 62, 18, 74. Ogni giorno oltre l'obiettivo = cassa intrappolata.
Cosa è cambiato
Una volta ottenuto il framework, le azioni sono diventate ovvie.
- Materie prime. Passata a ordini just-in-time con due fornitori chiave. I giorni di scorta sono scesi da 62 a 34. Liberati ₴220K di cassa.
- WIP. Disciplina sulla dimensione dei lotti: nessun nuovo lotto avviato finché il precedente non è spedito. I giorni di WIP sono scesi da 18 a 7. Liberati ₴300K.
- Prodotti finiti. Rivisto insieme alle vendite per allineare più strettamente la produzione agli ordini reali. I giorni di FG sono scesi da 74 a 42. Liberati ₴290K.
- Resa dei materiali. Lo scarto è sceso dall'11% al 6% grazie a schemi di taglio migliori e disciplina sulle specifiche dei fornitori. Recuperati circa ₴180K su base annua.
- Manodopera per unità. Standard rivisto in modo realistico (5,2 ore), e processo stretto sulle due linee di prodotto con le performance peggiori. Recuperati circa ₴120K su base annua.
Cassa liberata dalle riduzioni di magazzino: ₴810K in sei mesi. Miglioramento ricorrente dell'utile su base annua da resa e manodopera: circa ₴300K. Il conto economico ora si legge in modo simile a prima — era già "redditizia" sulla carta — ma il conto in banca e il reparto produzione raccontano una storia completamente diversa.
Il framework che puoi usare
Passo 1. Conta cosa c'è sugli scaffali (materie prime), in reparto (WIP), sullo scaffale dei prodotti finiti. Totale in ₴. Passo 2. Dividi ciascun valore per il consumo giornaliero per ottenere i giorni di scorta. Questa è la tua base di velocità. Passo 3. Imposta obiettivi di velocità. Punto di partenza standard: materie prime 30gg, WIP 5gg, finiti 20gg. Adatta al ritmo della tua azienda. Passo 4. Monitora la resa dei materiali per ciclo di produzione. Se non misuri lo scarto, non puoi ridurlo. Passo 5. Monitora le ore di manodopera effettive per unità rispetto allo standard. Il trend di sforamento è il segnale. Passo 6. Revisione mensile dei sei numeri (tre livelli di magazzino + resa + manodopera + throughput).
📌 Vuoi vedere quanta cassa è realmente intrappolata nel tuo magazzino di produzione — e dove sono i gap di resa e manodopera? Mandaci il tuo snapshot del magazzino e gli ultimi tre mesi di cicli di produzione — costruiremo la vista dei giorni di scorta e del vero COGS in 15 minuti. [Richiedi la tua diagnosi gratuita Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Vale anche per le aziende di servizi?

In parte. Il WIP si applica (lavoro in corso non fatturato). Il magazzino no, a meno che tu non tenga deliverable finiti.
E se la mia commercialista non lo produce?
Chiedile il valore del magazzino per ciascun livello. Se non può (dà solo il magazzino totale), è il momento di un commercialista migliore o di un sistema che faccia la suddivisione in automatico.
Foglio di calcolo o piattaforma?
Il foglio di calcolo funziona per una singola linea di prodotto e un solo reparto. Con SKU multipli e tempi di consegna misti, una piattaforma è nettamente meno faticosa.
Dovrei liberarmi di tutto il magazzino?
No. Parte del magazzino è strategica (protegge da interruzioni dei fornitori, domanda stagionale). Il punto è vederlo chiaramente e tenere solo ciò di cui hai davvero bisogno.
In cosa differisce da quello che mostra il mio ERP?
Gli ERP mostrano i livelli. Questo framework mostra velocità, resa e impatto sulla cassa — che è il livello decisionale, non solo quello dei dati.
Con quale frequenza dovrei fare la revisione?
Mensile è il minimo. Settimanale per il WIP se hai più lotti in corso contemporaneamente.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



