


Inhoudsopgave
Home
/
Blog
/
Waar de winst zich verstopt in een klein productiebedrijf: de kostprijs is niet wat je denkt, en onderhanden werk vreet je kasstroom op

106

5 min

02.07.2026
Waar de winst zich verstopt in een klein productiebedrijf: de kostprijs is niet wat je denkt, en onderhanden werk vreet je kasstroom op

Sergiy Shuldik
Financial Expert at Finmap
"Op papier maakten we vorig jaar ₴2,1M winst. In het magazijn stond het grootste deel ervan als gereed product, halffabricaten en materiaal dat we hadden gekocht en nooit tot iets hadden verwerkt. De winst-en-verliesrekening klopte. Het was alleen niet het hele verhaal."
Een oprichtster van een klein productiebedrijf — meubels en interieurobjecten, ₴9M jaaromzet, vijf medewerkers — vertelde over de audit die veranderde hoe ze haar winst-en-verliesrekening leest.
De maandelijkse winst-en-verliesrekening van de boekhouder liet een gezond jaar zien. Omzet: ₴9M. Kostprijs: 48%. Brutomarge: 52%. Operationele kosten: 35%. Nettowinst: 17%, oftewel ₴1,53M op jaarbasis. Ze noemde het bedrijf al twee jaar "solide winstgevend".
Toen had ze cash nodig. Een leverancier verlengde de betalingstermijnen; een klant liet een grote factuur liggen. Ze keek naar haar bankrekening en die bevatte ₴180K. Op papier was er ₴1,53M verdiend. In werkelijkheid was er ₴180K beschikbaar. De rest zat ergens.
De rest zat in voorraad. ₴480K aan grondstoffen die ze had gekocht en nog niet had gebruikt. ₴520K aan halffabricaten op de werkvloer (onderhanden werk). ₴680K aan gereed product dat op de schappen lag te wachten om verkocht te worden. Haar winst-en-verliesrekening klopte technisch gezien. Haar cashsituatie was structureel anders. En haar "kostprijs 48%"-cijfer verhulde de mechaniek van het hele probleem.
Waarom kostprijs alleen misleidend is in een productiebedrijf
Bij een dienstverlenend bedrijf lopen kostprijs en cash grotendeels gelijk op. Salarissen betaald, omzet geboekt, het verschil is klein. Bij een productiebedrijf kunnen ze maanden of zelfs jaren uiteenlopen.
De kostprijs op de winst-en-verliesrekening is de kostprijs van de verkochte goederen — dus de eenheden die daadwerkelijk het magazijn hebben verlaten en naar een betalende klant zijn gegaan. Materialen die ze dit jaar heeft gekocht maar nog niet heeft gebruikt, zitten niet in de kostprijs. Halfafgewerkte stoelen op de vloer zitten niet in de kostprijs. Gereed product op de schappen zit niet in de kostprijs. Ze hebben allemaal cash gekost. Geen van alle verschijnt als kostenpost totdat ze verkocht zijn.
Het resultaat: je kunt een "winstgevend" jaar draaien terwijl de cash verdwijnt in voorraad. Dit is de klassieke val voor kleine productiebedrijven.
De drie lagen van voorraad (en waarom elke laag anders is)
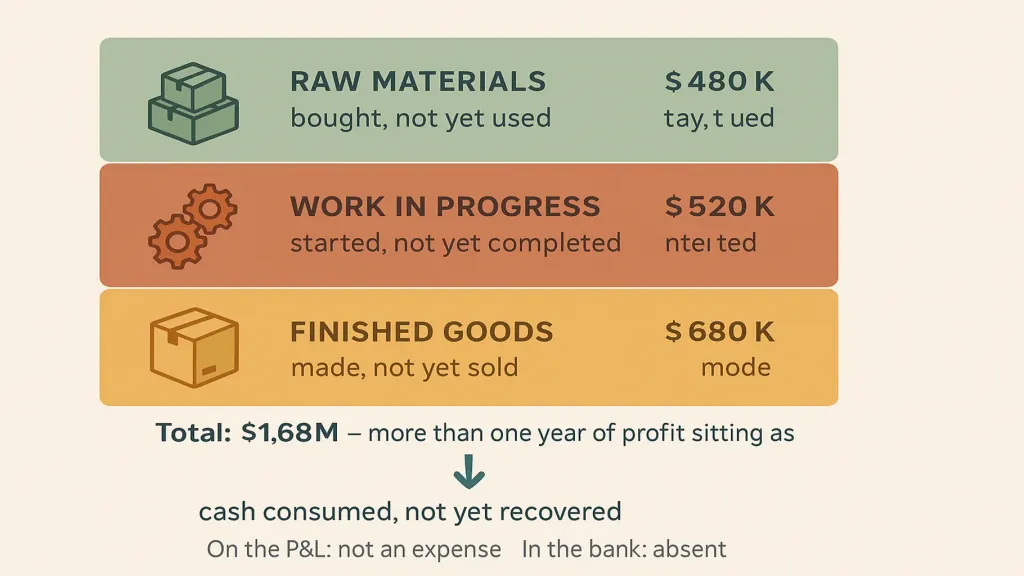
Onderhanden werk (₴520K). Halfafgewerkte eenheden op de vloer. Een stoel waarvan het frame klaar is maar nog niet bekleed. Een bank die op kussens wacht. Elke eenheid heeft materiaal en arbeid gekost, maar is nog niet verkocht of zelfs afgewerkt. Hoe langer het onderhanden werk blijft liggen, hoe meer cash er vastzit.
Gereed product (₴680K). Complete eenheden die in het magazijn staan, wachtend op een klant, een leverslot, een verkoopseizoen. Cash uitgegeven om ze te produceren; cash nog niet teruggewonnen.
De drie lagen samen: ₴1,68M — meer dan een heel jaar winst dat als voorraad ligt. Het bedrijf is "winstgevend". De eigenaresse heeft te weinig cash.
Het echte kostprijsbeeld — waar je daadwerkelijk op moet letten
De eigenaresse bouwde haar kostenoverzicht samen met haar boekhouder in twee weekenden opnieuw op. Het raamwerk is een discipline in drie delen die van toepassing is op elk klein productiebedrijf.
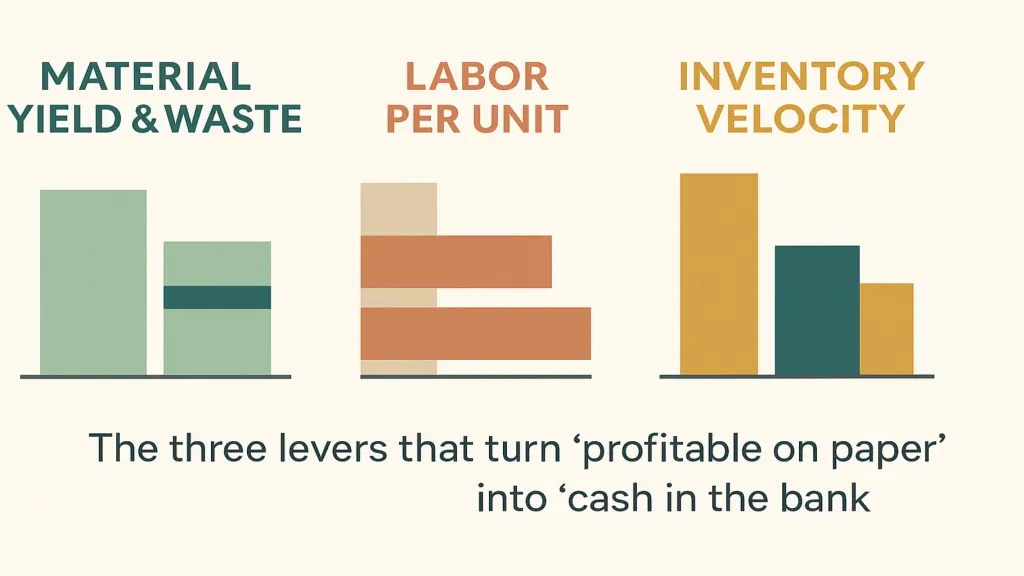
Discipline twee — arbeid per eenheid. Volledig belast uurtarief (inclusief verlof, belastingen, secundaire arbeidsvoorwaarden) × standaarduren per eenheid. Haar standaard was 4,5 uur; de werkelijkheid lag gemiddeld op 5,8. Die overschrijding van 30% was niet zichtbaar in het geaggregeerde kostprijscijfer; wel in de arbeidskosten gedeeld door de omzet.
Discipline drie — voorraadsnelheid. Dagen voorraad per laag. Streefwaarde: grondstoffen 30 dagen, onderhanden werk 5 dagen, gereed product 20 dagen. Werkelijk: 62, 18, 74. Elke dag boven de streefwaarde = vastzittende cash.
Wat er veranderde
Zodra ze het raamwerk had, werden de acties vanzelfsprekend.
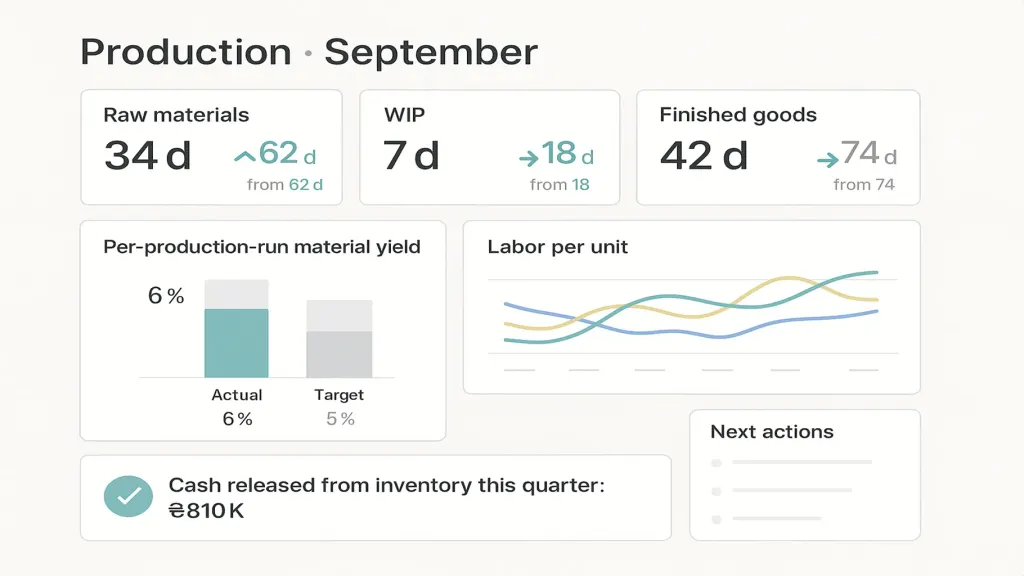
- Grondstoffen. Overgestapt op just-in-time bestellen bij twee sleutelleveranciers. Aantal voorraaddagen daalde van 62 naar 34. Dit maakte ₴220K aan cash vrij.
- Onderhanden werk. Discipline in batchgrootte: geen nieuwe batch starten voordat de vorige is verzonden. Het aantal WIP-dagen daalde van 18 naar 7. Dit maakte ₴300K vrij.
- Gereed product. Samen met sales opnieuw ingericht om de productie strakker af te stemmen op daadwerkelijke bestellingen. Het aantal FG-dagen daalde van 74 naar 42. Dit maakte ₴290K vrij.
- Materiaalopbrengst. Afval daalde van 11% naar 6% dankzij betere snijpatronen en strengere leveranciersspecificaties. Ongeveer ₴180K op jaarbasis teruggewonnen.
- Arbeid per eenheid. De standaard realistisch bijgesteld (5,2 uur), en het proces aangescherpt op de twee slechtst presterende productlijnen. Ongeveer ₴120K op jaarbasis teruggewonnen.
Vrijgemaakte cash uit voorraadreductie: ₴810K in zes maanden. Terugkerende winstverbetering op jaarbasis uit opbrengst en arbeid: ~₴300K. De winst-en-verliesrekening leest nu min of meer hetzelfde als daarvoor — ze was op papier al "winstgevend" — maar de bankrekening en de werkvloer vertellen een compleet ander verhaal.
Het raamwerk dat je zelf kunt gebruiken
Stap 1. Tel wat er op de schappen ligt (grondstoffen), op de vloer staat (onderhanden werk), op het rek met gereed product ligt. Totaal in ₴. Stap 2. Deel elk bedrag door het dagelijkse verbruik om het aantal voorraaddagen te krijgen. Dit is je snelheidsbasislijn. Stap 3. Stel snelheidsdoelen vast. Standaard startpunt: grondstoffen 30d, onderhanden werk 5d, gereed product 20d. Pas aan op het ritme van je bedrijf. Stap 4. Volg de materiaalopbrengst per productierun. Als je afval niet meet, kun je het niet verminderen. Stap 5. Volg de werkelijke arbeidsuren per eenheid versus de standaard. De trend van overschrijding is het signaal. Stap 6. Maandelijkse review van de zes cijfers (drie voorraadlagen + opbrengst + arbeid + doorstroom).
📌 Wil je weten hoeveel cash er echt vastzit in je productievoorraad — en waar de opbrengst- en arbeidsgaten zitten? Stuur ons je voorraadoverzicht en de laatste drie maanden productieruns — dan bouwen we in 15 minuten het overzicht van voorraaddagen en de echte kostprijs. [Vraag je gratis Finmap-diagnose aan →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Geldt dit ook voor dienstverlenende bedrijven?

Gedeeltelijk. Onderhanden werk is van toepassing (niet-gefactureerd werk in uitvoering). Voorraad niet, tenzij je afgeronde leveringen op voorraad houdt.
Wat als mijn boekhouder dit niet levert?
Vraag om de voorraadwaarde per laag. Als ze dat niet kunnen (en alleen de totale voorraad geven), is het tijd voor óf een betere boekhouder óf een systeem dat de laagverdeling automatisch maakt.
Spreadsheet of platform?
Een spreadsheet werkt voor één productlijn en één werkplaats. Bij meerdere SKU's met wisselende doorlooptijden is een platform aanzienlijk minder pijnlijk.
Moet ik van alle voorraad af?
Nee. Sommige voorraad is strategisch (bescherming tegen leveringsproblemen, seizoensvraag). Het gaat erom dat je het helder in beeld hebt en alleen aanhoudt wat je echt nodig hebt.
Hoe verschilt dit van wat mijn ERP laat zien?
ERP's laten niveaus zien. Dit raamwerk laat snelheid, opbrengst en cash-impact zien — dat is de beslissingslaag, niet alleen de datalaag.
Hoe vaak moet ik dit bekijken?
Maandelijks is het minimum. Wekelijks voor onderhanden werk als je meerdere batches tegelijk hebt lopen.
Nog vragen?
We beantwoorden ze graag.


Finmap support



