


Cuprins
Acasă
/
Blog
/
Unde se ascunde profitul într-o afacere mică de producție: COGS nu este ce crezi, iar WIP îți mănâncă cash-ul

119

5 min

02.07.2026
Unde se ascunde profitul într-o afacere mică de producție: COGS nu este ce crezi, iar WIP îți mănâncă cash-ul
Sergiy Shuldik
Financial Expert at Finmap
"Pe hârtie am câștigat ₴2,1M anul trecut. În depozit, cea mai mare parte stătea pe rafturi sub formă de produse finite, unități pe jumătate terminate și materiale cumpărate și niciodată transformate în ceva. P&L-ul era corect. Doar că nu spunea toată povestea."
Fondatoarea unei mici afaceri de producție — mobilier și obiecte de interior, ₴9M venit anual, cinci angajați — a descris auditul care i-a schimbat modul de a citi P&L-ul.
P&L-ul lunar făcut de contabilă arăta un an sănătos. Venituri: ₴9M. COGS: 48%. Marjă brută: 52%. Costuri operaționale: 35%. Profit net: 17%, adică ₴1,53M anualizat. Declarase afacerea "solid profitabilă" timp de doi ani.
Apoi a avut nevoie de cash. Un furnizor a mărit termenele de plată; un client a întârziat o factură mare. S-a uitat în contul bancar și avea ₴180K. Pe hârtie, se câștigaseră ₴1,53M. În realitate, existau doar ₴180K disponibili. Restul era undeva.
Restul era în stoc. ₴480K în materii prime cumpărate și neutilizate încă. ₴520K în unități pe jumătate terminate pe hala de producție (producție în curs — WIP). ₴680K în produse finite aflate pe rafturi, în așteptarea vânzării. P&L-ul ei era corect din punct de vedere tehnic. Situația ei de cash era structural diferită. Iar cifra "COGS 48%" ascundea mecanismul întregii probleme.
De ce COGS-ul singur induce în eroare în producție
Într-o afacere de servicii, COGS și cash-ul se aliniază în mare parte. Salarii plătite, venit înregistrat, decalajul e mic. Într-o afacere de producție, pot diverge cu luni sau ani.
COGS-ul din P&L este costul bunurilor vândute — adică al unităților care au ieșit efectiv din depozit și au ajuns la un client plătitor. Materialele cumpărate anul acesta dar neutilizate încă nu sunt în COGS. Scaunele pe jumătate terminate de pe hală nu sunt în COGS. Canapelele finite de pe raft nu sunt în COGS. Toate au consumat cash. Niciuna nu apare ca cheltuială până nu se vinde.
Rezultatul: poți avea un an "profitabil" în timp ce cash-ul dispare în stoc. Aceasta este capcana clasică a micii producții.
Cele trei straturi de stoc (și de ce fiecare e diferit)
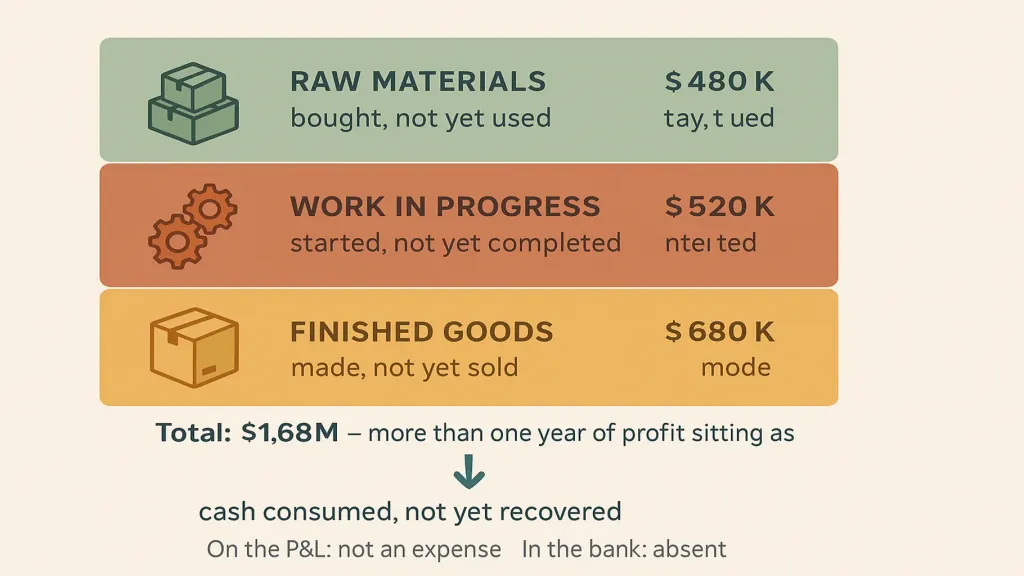
Producție în curs — WIP (₴520K). Unități pe jumătate terminate pe hală. Un scaun cu structura gata, dar netapițat. O canapea care așteaptă pernele. Fiecare unitate a consumat materiale și manoperă, dar încă nu a fost vândută sau nici măcar finalizată. Cu cât WIP-ul stă mai mult, cu atât mai mult cash rămâne blocat.
Produse finite (₴680K). Unități complete aflate în depozit, în așteptarea unui client, a unui slot de livrare, a unui sezon de retail. Cash cheltuit pentru a le produce; cash încă nerecuperat.
Cele trei straturi totalizează ₴1,68M — mai mult decât un an întreg de profit, blocat sub formă de stoc. Afacerea este "profitabilă". Proprietara e în lipsă de cash.
Adevărata imagine a COGS — ce trebuie urmărit de fapt
Proprietara și-a reconstruit viziunea asupra costurilor împreună cu contabila, în două weekenduri. Cadrul este o disciplină în trei părți, aplicabilă oricărei mici afaceri de producție.
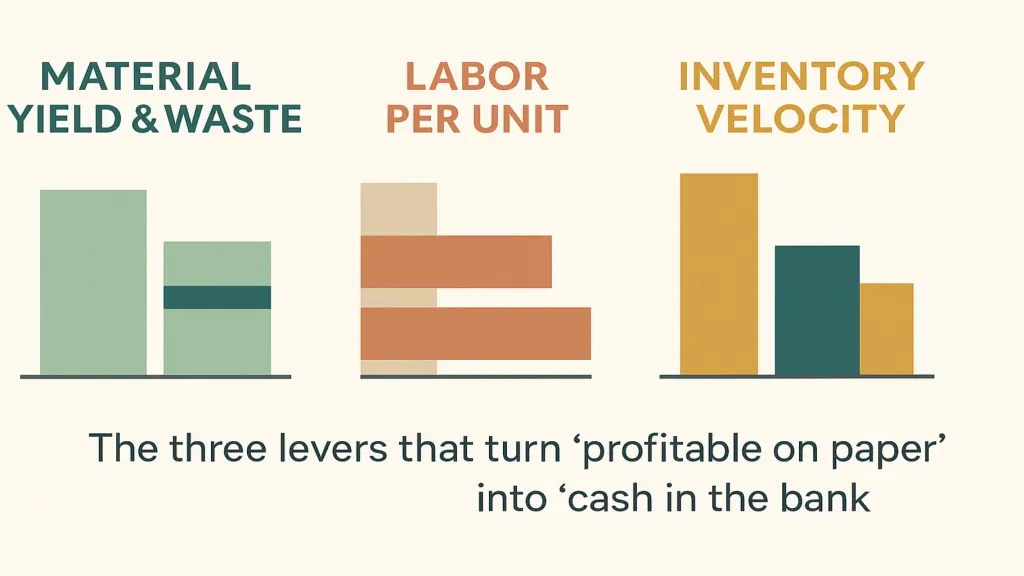
Disciplina doi — manopera pe unitate. Costul orar complet (inclusiv concediu plătit, taxe, beneficii) × ore standard pe unitate. Standardul ei era 4,5 ore; realitatea se apropia în medie de 5,8. Acea depășire de 30% nu apărea în COGS-ul agregat; apărea în costul cu manopera raportat la venituri.
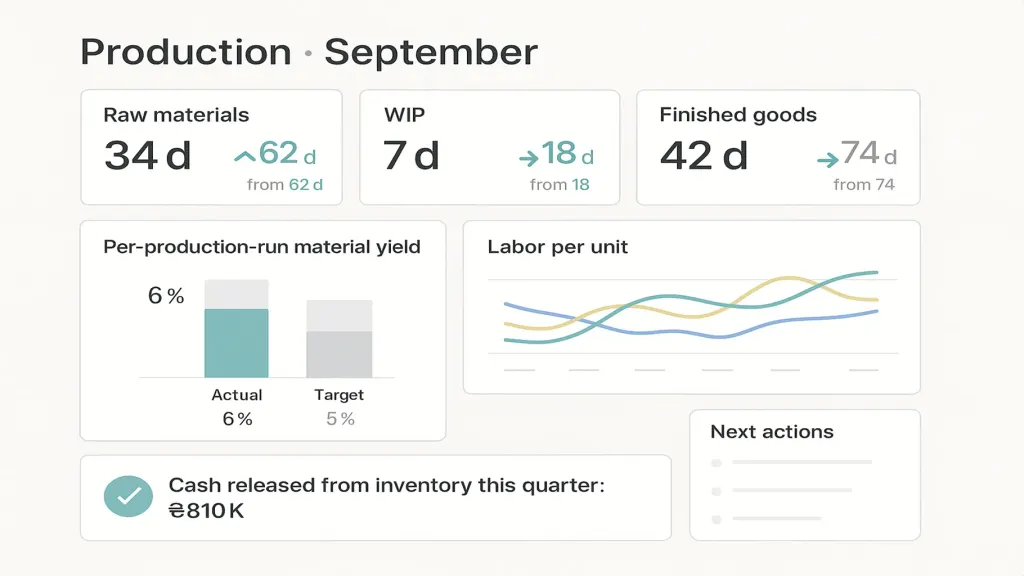
Disciplina trei — viteza de rotație a stocului. Zile de stoc la fiecare strat. Țintă: materii prime 30 de zile, WIP 5 zile, produse finite 20 de zile. Realitate: 62, 18, 74. Fiecare zi peste țintă = cash blocat.
Ce s-a schimbat
Odată ce a avut cadrul, acțiunile au devenit evidente.
- Materii prime. Trecere la comenzi just-in-time cu doi furnizori-cheie. Zilele de stoc au scăzut de la 62 la 34. Au fost eliberați ₴220K cash.
- WIP. Disciplină de mărime a lotului: niciun lot nou nu pornește până când cel anterior nu a fost livrat. Zilele de WIP au scăzut de la 18 la 7. Au fost eliberați ₴300K.
- Produse finite. Refăcut împreună cu vânzările, pentru a alinia producția mai strâns la comenzile reale. Zilele de produse finite au scăzut de la 74 la 42. Au fost eliberați ₴290K.
- Randamentul materialelor. Deșeurile au scăzut de la 11% la 6% prin tipare de tăiere mai bune și disciplină în specificațiile furnizorilor. Recuperați ~₴180K anualizat.
- Manopera pe unitate. Standardul a fost revizuit realist (5,2 ore), iar procesul a fost strâns pe cele două linii de produse cu cea mai slabă performanță. Recuperați ~₴120K anualizat.
Cash eliberat din reducerile de stoc: ₴810K în șase luni. Îmbunătățirea recurentă anualizată a profitului din randament și manoperă: ~₴300K. P&L-ul arată acum aproape la fel ca înainte — era deja "profitabilă" pe hârtie — dar contul bancar și hala de producție spun o poveste complet diferită.
Cadrul pe care îl poți folosi
Pasul 1. Numără ce se află pe rafturi (materii prime), pe hală (WIP), pe raftul de produse finite. Total în ₴. Pasul 2. Împarte fiecare valoare la consumul zilnic, pentru a obține zilele de stoc. Aceasta este referința ta de viteză. Pasul 3. Stabilește ținte de viteză. Punct de plecare standard: materii prime 30 zile, WIP 5 zile, produse finite 20 zile. Ajustează în funcție de ritmul afacerii tale. Pasul 4. Urmărește randamentul materialelor pe fiecare lot de producție. Dacă nu măsori deșeurile, nu le poți reduce. Pasul 5. Urmărește orele reale de manoperă pe unitate față de standard. Tendința de depășire este semnalul. Pasul 6. Revizuire lunară a celor șase cifre (cele trei straturi de stoc + randament + manoperă + flux de producție).
📌 Vrei să vezi cât cash este de fapt blocat în stocul tău de producție — și unde sunt decalajele de randament și manoperă? Trimite-ne o fotografie a stocului tău actual și ultimele trei luni de loturi de producție — vom construi în 15 minute imaginea zilelor de stoc și a adevăratului COGS. [Solicită diagnosticul tău gratuit Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Se aplică și afacerilor de servicii?

Parțial. WIP se aplică (lucrări în curs nefacturate). Stocul nu, decât dacă deții livrabile finite.
Ce fac dacă contabilul meu nu produce această informație?
Cere-i valoarea stocului pentru fiecare strat. Dacă nu poate (oferă doar stocul total), e momentul fie pentru un contabil mai bun, fie pentru un sistem care face stratificarea automat.
Foaie de calcul sau platformă?
Foaia de calcul funcționează pentru o singură linie de produs și un singur atelier. Pentru mai multe SKU-uri cu termene de livrare diferite, o platformă este mult mai puțin dureroasă.
Ar trebui să scap de tot stocul?
Nu. O parte din stoc este strategic (protejează împotriva întreruperilor de furnizori, cererii sezoniere). Ideea este să-l vezi clar și să deții doar ce ai cu adevărat nevoie.
Cum diferă asta de ce arată ERP-ul meu?
ERP-urile arată niveluri. Acest cadru arată viteza, randamentul și impactul asupra cash-ului — adică stratul deciziilor, nu doar stratul datelor.
Cât de des ar trebui să revizuiesc?
Lunar este minimul. Săptămânal pentru WIP dacă ai mai multe loturi concurente.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



