Titik impas (break-even point)
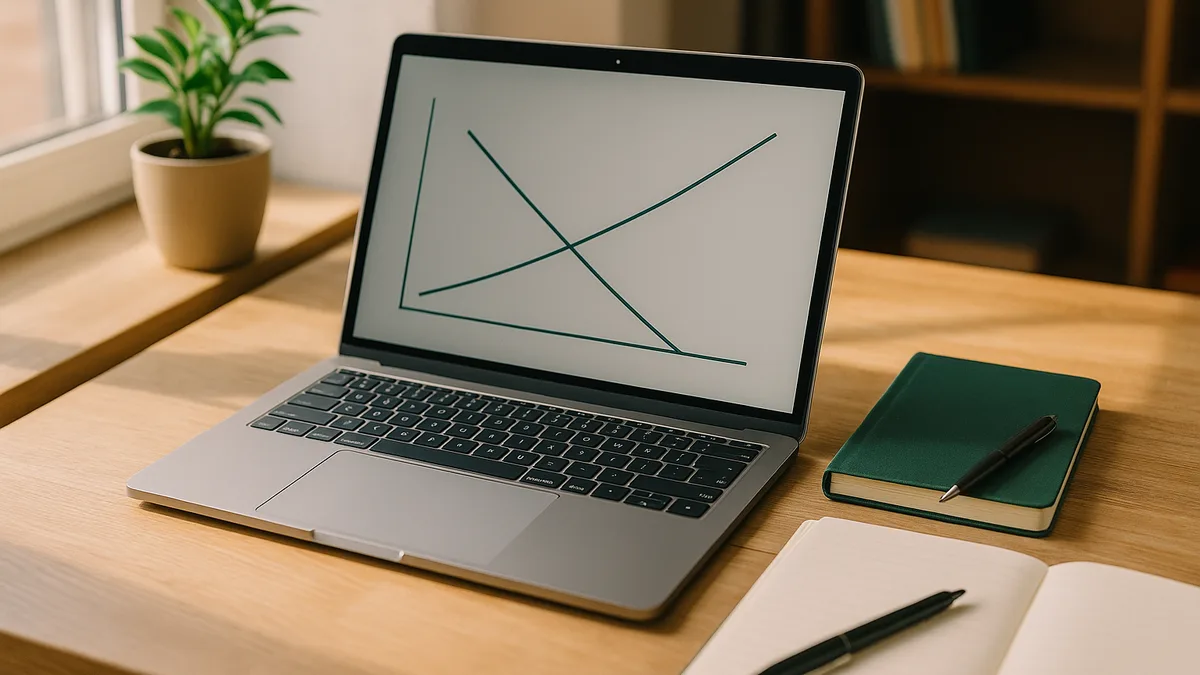
Titik impas (break-even point) adalah volume penjualan atau tingkat pendapatan di mana bisnis tidak memperoleh laba maupun menderita rugi – total pendapatan sama dengan total biaya.

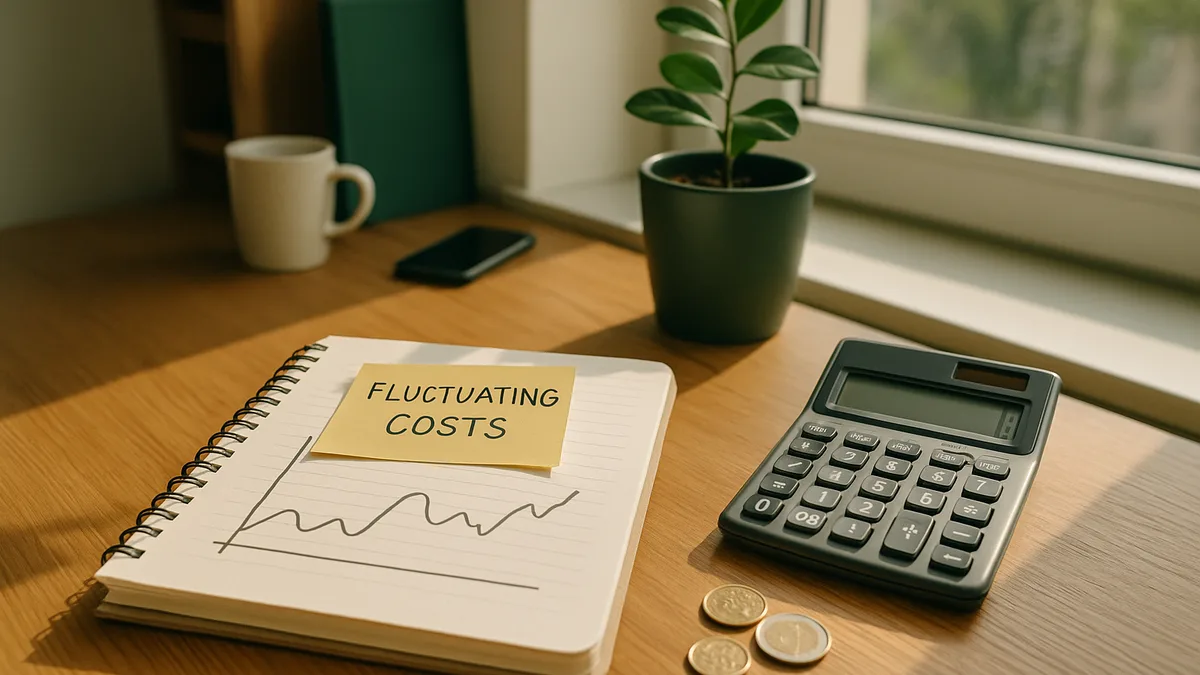
Biaya variabel adalah beban yang berfluktuasi secara proporsional mengikuti volume produksi atau penjualan Anda. Contoh yang umum meliputi bahan baku, tenaga kerja langsung (upah per jam), kemasan, pengiriman, dan komisi penjualan. Saat Anda memproduksi atau menjual lebih banyak, biaya variabel ikut meningkat; saat volume turun, biaya ini pun ikut turun.
Berbeda dengan biaya tetap, biaya variabel bergerak seiring aktivitas bisnis Anda. Hal ini membuatnya mudah diprediksi secara per unit: jika setiap produk membutuhkan biaya bahan baku sebesar Rp2, maka 1.000 unit akan membutuhkan biaya bahan baku sebesar Rp2.000. Memahami biaya variabel per unit sangat penting untuk strategi penetapan harga, analisis profitabilitas, dan penentuan titik impas Anda.
Mengendalikan biaya variabel sering kali lebih mudah daripada mengendalikan biaya tetap karena Anda dapat menyesuaikannya dengan cepat. Namun, biaya ini berdampak langsung pada margin laba di setiap penjualan. Bisnis sering mencari cara untuk menekan biaya variabel per unit melalui pembelian dalam jumlah besar (grosir), proses produksi yang lebih efisien, atau negosiasi ulang dengan pemasok.
Biaya variabel sebuah toko roti meliputi tepung (Rp0,50 per roti), telur (Rp0,20), kemasan (Rp0,10), dan pengiriman (Rp0,05 per roti). Total biaya variabel per roti = Rp0,85. Jika toko roti memproduksi 500 roti, biaya variabelnya adalah Rp425. Jika memproduksi 1.000 roti, biaya variabelnya naik dua kali lipat menjadi Rp850.
Finmap membantu Anda melacak biaya variabel berdampingan dengan biaya tetap, sehingga memudahkan Anda melihat profitabilitas sebenarnya dari setiap penjualan dan memproyeksikan dampak kas berdasarkan perkiraan volume penjualan.