


Inhoudsopgave
Home
/
Blog
/
Dividend uit een TOV vs opnames uit een FOP: de werkelijke kosten om aan je eigen geld te komen

747

5 min

07.07.2026
Dividend uit een TOV vs opnames uit een FOP: de werkelijke kosten om aan je eigen geld te komen

Oleksandr Solovei
CEO & Co-founder Finmap
"Jarenlang runde ik een TOV omdat me was verteld dat het 'serieuzer' overkwam. Toen heb ik uitgerekend wat het me eigenlijk kostte om geld eruit te halen, vergeleken met een FOP-structuur. Het was geen klein bedrag."
Ergens tussen jaar twee en jaar vier voeren de meeste Oekraïense kleine ondernemers hetzelfde gesprek met een boekhouder, een partner of zichzelf: is mijn rechtsvorm wel de juiste voor hoe ik mijn leven en mijn bedrijf eigenlijk run?
De vraag komt meestal neer op iets korters: wat kost het me, in reële termen, om winst eruit te halen? Een TOV-dividend voelt prestigieus; een FOP-opname voelt terloops. De vergelijking van belastingen en heffingen vertelt, zodra je hem op papier zet, een verhaal waar de meeste eigenaren nooit de cijfers van hebben doorgerekend.
Dit artikel is die vergelijking — met uitgewerkte voorbeelden volgens de huidige Oekraïense regels — en het beslissingskader om tussen structuren te kiezen.
Waarom dit probleem ontstaat
Eén — de rechtsvorm werd gekozen om een reden die niet meer geldt. Veel TOV's zijn opgezet omdat "we misschien investeerders nodig hebben" of "klanten het eisen". Beide omstandigheden kunnen intussen zijn veranderd.
Twee — de kosten van een opname zijn onzichtbaar tot je ze uitrekent. Vennootschapsbelasting + dividendbelasting stapelen zich op een manier die niet vanzelfsprekend is als je alleen naar elk tarief apart kijkt.
Drie — het vereenvoudigde FOP-systeem is flexibeler dan eigenaren beseffen. Voor de meeste owner-operator bedrijven onder ₴8M omzet is FOP in de 3e groep (5%) opvallend efficiënt. Voor wie boven de FOP-drempel zit, is de keuze echt genuanceerder.
Vier — niemand leert deze vergelijking, omdat ze specifiek is voor de Oekraïense regels. Internationale content voor mkb slaat dit compleet over; Oekraïense belastingartikelen behandelen de mechaniek, maar zelden de kostenrekening van de eigenaar.
Hoe herken je dat je deze analyse nodig hebt
- Je hebt een TOV-structuur en hebt de effectieve opnamekosten de afgelopen twee jaar niet herberekend.
- Je hebt een FOP-structuur, maar de omzet nadert of overschrijdt de groepsdrempel.
- Je mengt een TOV en een FOP in dezelfde persoonlijke financiën zonder geschreven beleid over wie jou uitbetaalt.
- Het voelt alsof je rechtsvorm en de werkelijke vorm van je bedrijf uit elkaar zijn gegroeid.
Hoe je het oplost — de kostenvergelijking en beslissing
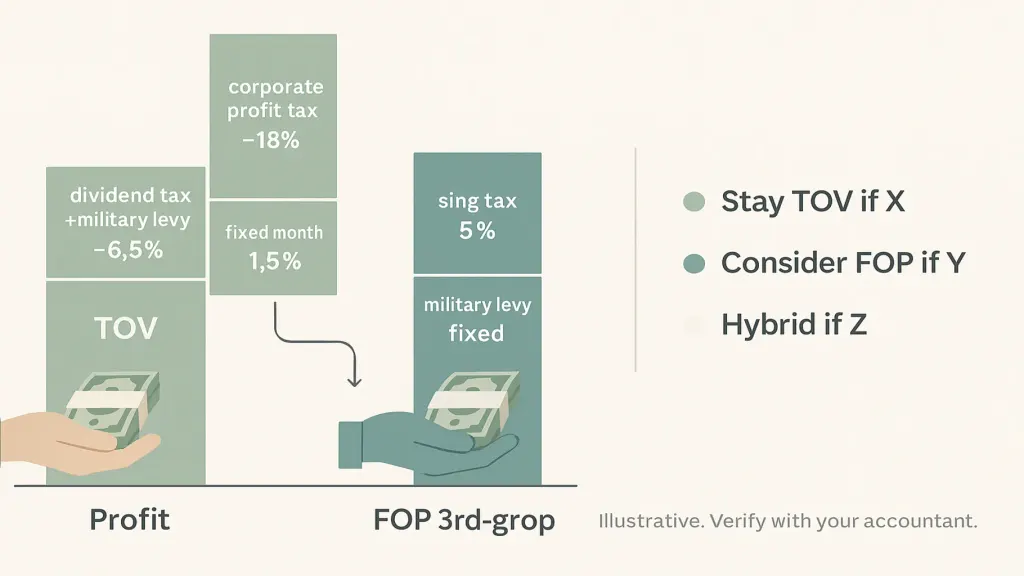
De rekensom bij ₴500K jaarwinst (ter illustratie, huidige regels van toepassing)
TOV-pad (vereenvoudigde illustratie, controleer bij je boekhouder voor jouw specifieke situatie):
- Vennootschapsbelasting over de ₴500K winst: ~18% = ₴90K
- Resterende ₴410K uitgekeerd als dividend
- Persoonlijke dividendbelasting + militaire heffing over het dividend: ~6,5–9,5% afhankelijk van de classificatie
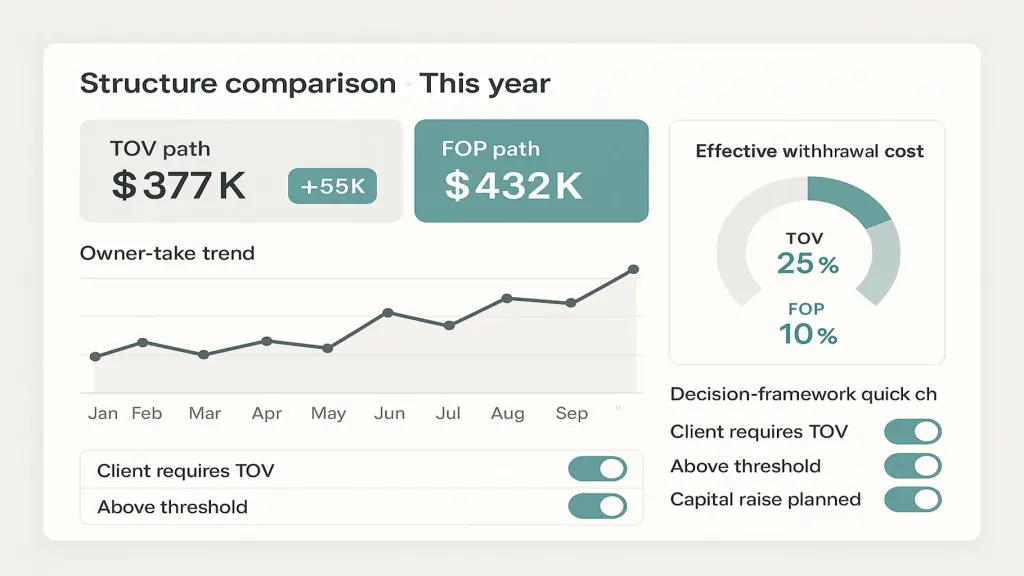
- Netto in handen van de eigenaar: ruwweg ₴370–₴385K — een effectief opnamekosten van ~23–26%
FOP-pad, 3e groep vereenvoudigd (5%), ter illustratie:
- 5% enkelvoudige belasting over ₴500K omzet (ervan uitgaande dat deze winst als omzet is geboekt): ₴25K
- Militaire heffing over dezelfde grondslag: ~1,5% = ₴7,5K
- Uniforme sociale bijdrage (ЄСВ), vast per maand: ruwweg ₴17K per jaar
- In handen van de eigenaar: ₴450K+ — effectieve opnamekosten rond de 10%
Het verschil in dit vereenvoudigde voorbeeld is 13–16 procentpunt op dezelfde winst. Bij ₴500K is dat ₴65–₴80K per jaar. Bij ₴2M winst is het ₴260–₴320K per jaar.
Belangrijke kanttekeningen:
- Dit zijn illustratieve cijfers. De werkelijke bedragen hangen af van de FOP-groep, of winst gelijk is aan omzet, de exacte tarieven en niet-fiscale factoren.
- Sommige situaties vereisen legitiem een TOV (grote B2B-contracten, investeerders, buitenlandse klanten met specifieke eisen).
- FOP kent groepsdrempels — de 3e groep heeft een omzetplafond (momenteel rond ₴8M). Daarboven val je uit het vereenvoudigde systeem.
Overleg met je boekhouder voordat je herstructureert. Het beslissingskader hieronder is de analyse; de cijfers zijn de jouwe.
Het beslissingskader
Blijf bij TOV als:
- Je echt TOV-status nodig hebt voor klantcontracten of afspraken met investeerders
- De omzet ruim boven de FOP-drempels ligt en structureel is
- Je van plan bent kapitaal op te halen of te verkopen binnen de komende 24 maanden
- Meerdere eigenaren al een aandeel bezitten
Overweeg FOP (of hybride) als:
- Je een solo owner-operator bent, onder de FOP-drempel
- Klanten geen TOV eisen
- Er op korte termijn geen investeerders- of exitplannen zijn
- De rekensom voor opnamekosten een merkbare besparing laat zien die reserves, aanwerving of privéleven zou financieren
Hybride (TOV + FOP samen) werkt wanneer:
- Verschillende omzetstromen van nature een andere structuur hebben (diensten onder FOP, productlijn onder TOV)
- Een geschreven beleid regelt welke entiteit de eigenaar wat betaalt
Een platform zoals Finmap kan TOV- en FOP-entiteiten apart volgen met een geconsolideerd overzicht van de owner-take — zodat de totale effectieve opnamekosten maandelijks zichtbaar worden, niet pas aan het einde van het jaar.
Wat er verandert als je de analyse echt uitvoert
Drie stille uitkomsten zijn typisch.
Eén — sommige TOV-eigenaren herstructureren. Ze ontdekken dat de TOV was opgezet voor een situatie die niet meer geldt en dat de opnamekosten aanzienlijk zijn. Herstructureren duurt maanden en brengt eenmalige kosten met zich mee; de jaarlijkse besparing rechtvaardigt het vaak.
Twee — sommige FOP-eigenaren scherpen hun discipline aan. De rekensom laat zien dat hun keuze efficiënt is — maar alleen als de vereenvoudigde boekhouding netjes wordt bijgehouden. Verwarring tussen zakelijk en privégeld haalt het belastingvoordeel onderuit.
Drie — hybride eigenaren krijgen een geschreven regel. Niet langer "wat toevallig uitkomt" — maar een duidelijk beleid dat het jaar overleeft.
Het geschreven owner-take-beleid
Ongeacht de structuur, schrijf (eenmalig, voor het jaar) op:
- Welke entiteit de eigenaar betaalt
- Vast maandbedrag (het equivalent van het salaris van de eigenaar)
- Regels voor extra opnames (frequentie, trigger, memo)
- Jaarlijkse afrekening — wanneer het totaal wordt afgestemd op de belastingplanning
Drie veelgemaakte fouten
- Alleen marginale tarieven vergelijken, niet de gestapelde effectieve tarieven. De stapeling van vennootschaps- + dividendbelasting vertelt het echte verhaal.
- Niet-fiscale wrijving vergeten. Bankkosten, boekhoudkosten per structuur, tijdskosten van compliance. Tel die op bij de belastingvergelijking.
- De analyse eenmalig doen en nooit herzien. Regels veranderen; omzet verandert; de juiste structuur verandert. Herzie elke 24 maanden.
📌 Zie TOV, FOP en owner-take naast elkaar in één geïntegreerd overzicht — zodat de effectieve opnamekosten maandelijks zichtbaar zijn, niet pas aan het einde van het jaar. Boek een demo van 20 minuten met Finmap → finmap.online/ua
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Zijn deze cijfers exact?

Nee. Ze zijn illustratief. Je boekhouder berekent de exacte cijfers voor jouw situatie en rechtsgebied.
Moet ik van structuur veranderen?
Alleen na analyse met je boekhouder. Een structuurwijziging brengt eenmalige kosten met zich mee (registratie, bankzaken, contractwijzigingen) die moeten worden afgewogen tegen de doorlopende besparing.
Kan ik beide structuren tegelijk runnen?
Ja, als daar een echte zakelijke reden voor is (verschillende omzetstromen). Een geschreven beleid is dan vereist.
Hoe zit het met de groepsdrempels van FOP?
Groepen hebben omzetplafonds en activiteitsbeperkingen. Als je de drempel nadert, plan de overgang dan van tevoren.
Geldt dit ook als ik buitenlandse klanten heb?
Valuta en rapportage voegen extra lagen toe. Overleg met je boekhouder over de behandeling van contracten in vreemde valuta.
Nog vragen?
We beantwoorden ze graag.


Finmap support



