


Cuprins

762

5 min

07.07.2026
Dividende din TOV vs retrageri din FOP: costul real de a-ți scoate propriii bani

Oleksandr Solovei
CEO & Co-founder Finmap
"Ani de zile am condus un TOV pentru că mi s-a spus că e 'mai serios'. Apoi am calculat cât mă costă efectiv să scot bani comparativ cu o structură FOP. Nu a fost o sumă mică."
Undeva între al doilea și al patrulea an, majoritatea proprietarilor de afaceri mici din Ucraina au aceeași discuție cu un contabil, cu soțul/soția sau cu ei înșiși: este structura mea juridică cea potrivită pentru modul în care îmi conduc de fapt viața și afacerea?
Formularea se reduce, de obicei, la o întrebare mai scurtă: cât mă costă, în termeni reali, să scot profitul? Un dividend TOV sună prestigios; o retragere FOP pare ceva casual. Comparația taxelor și impozitelor, odată pusă pe hârtie, spune o poveste pe care majoritatea proprietarilor nu au calculat-o.
Acest articol este exact această comparație — cu exemple calculate conform regulilor ucrainene actuale — și cadrul de decizie pentru alegerea între structuri.
De ce apare această problemă
Unu — structura juridică a fost aleasă dintr-un motiv care nu se mai aplică. Multe TOV-uri au fost înființate pentru că "s-ar putea să avem nevoie de investitori" sau "clienții o cer". Ambele condiții s-ar putea să se fi schimbat între timp.
Doi — costul retragerii este invizibil până îl calculezi. Impozitul pe profit al companiei + impozitul pe dividend se cumulează într-un mod care nu este evident din niciuna dintre cote luate separat.
Trei — sistemul simplificat FOP este mai flexibil decât realizează proprietarii. Pentru majoritatea afacerilor operate de un singur proprietar cu venituri sub ₴8M, FOP на 3-й групі (5%) este remarcabil de eficient. Pentru cei peste pragul FOP, alegerea este cu adevărat mai nuanțată.
Patru — nimeni nu predă această comparație pentru că este specifică regulilor ucrainene. Conținutul internațional pentru IMM-uri o omite complet; articolele ucrainene despre taxe acoperă mecanica, dar rareori calculul costurilor din perspectiva proprietarului.
Cum recunoști că ai nevoie de această analiză
- Ai o structură TOV și nu ai recalculat costul efectiv al retragerii în ultimii doi ani.
- Ai o structură FOP, dar venitul se apropie de pragul grupului sau îl depășește.
- Amesteci un TOV și un FOP în aceleași finanțe personale și nu ai o politică scrisă privind care entitate te plătește.
- Simți că structura ta juridică și forma reală a afacerii tale s-au îndepărtat una de cealaltă.
Cum se rezolvă — comparația costurilor și decizia
Calculul pentru un profit anual de ₴500K (ilustrativ, se aplică regulile actuale)
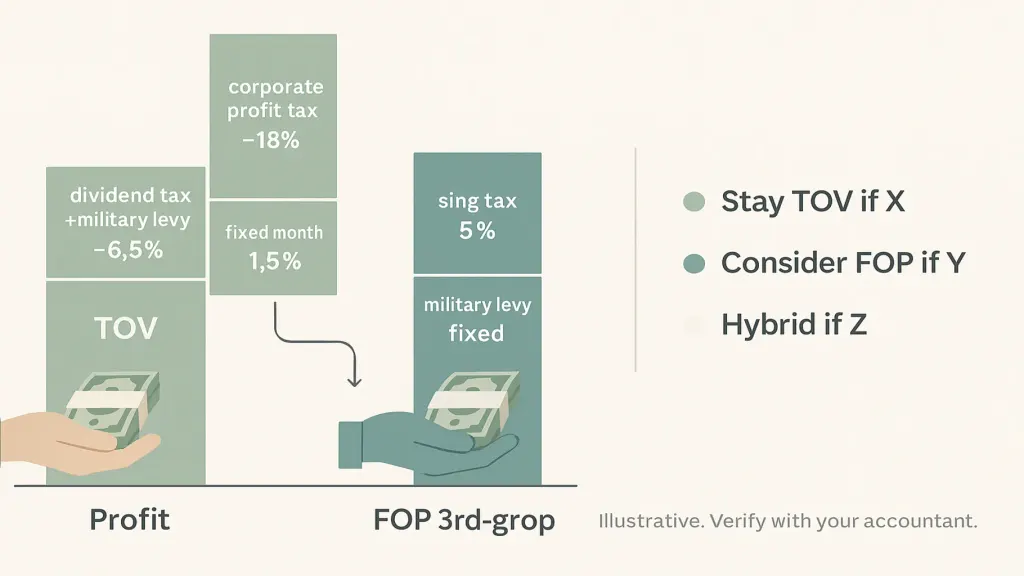
Calea TOV (ilustrație simplificată, verifică cu contabilul tău pentru situația ta specifică):
- Impozitul pe profitul companiei aplicat celor ₴500K profit: ~18% = ₴90K
- ₴410K rămași sunt distribuiți ca dividend
- Impozitul personal pe dividend + taxa militară aplicată dividendului: ~6,5–9,5% în funcție de clasificare
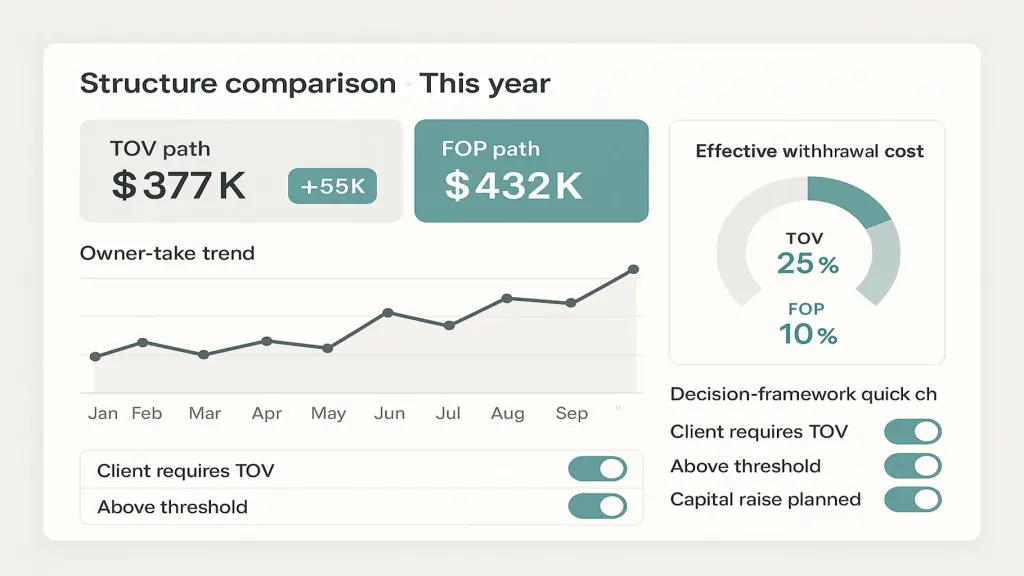
- Net în mâna proprietarului: aproximativ ₴370–₴385K — un cost efectiv de retragere de ~23–26%
Calea FOP pe sistemul simplificat, grupa a 3-a (5%), ilustrativ:
- Impozitul unic de 5% aplicat venitului de ₴500K (presupunând că acest profit a fost înregistrat ca venit): ₴25K
- Taxa militară aplicată aceleiași baze: ~1,5% = ₴7,5K
- Contribuția socială unificată (ЄСВ), fixă lunar: aproximativ ₴17K anual
- În mâna proprietarului: ₴450K+ — cost efectiv de retragere de aproximativ 10%
Diferența în acest exemplu simplificat este de 13–16 puncte procentuale pentru același profit. La ₴500K, asta înseamnă ₴65–₴80K pe an. La un profit de ₴2M, este ₴260–₴320K pe an.
Avertismente importante:
- Acestea sunt cifre ilustrative. Sumele reale depind de grupa FOP, de faptul dacă profitul este egal cu venitul, de cotele exacte și de factori non-fiscali.
- Unele situații necesită legitim un TOV (contracte B2B mari, investitori, clienți străini cu cerințe specifice).
- FOP are praguri pe grupe — grupa a 3-a are un plafon de venit (în prezent în jur de ₴8M). Peste acest prag ieși din sistemul simplificat.
Consultă-ți contabilul înainte de a restructura. Cadrul de decizie de mai jos este analiza; cifrele sunt ale tale.
Cadrul de decizie
Rămâi pe TOV dacă:
- Ai cu adevărat nevoie de statutul TOV pentru contracte cu clienți sau aranjamente cu investitori
- Venitul este mult peste pragurile FOP și este structural
- Plănuiești să atragi capital sau să vinzi în următoarele 24 de luni
- Mai mulți proprietari dețin deja părți sociale
Ia în calcul FOP (sau o structură hibridă) dacă:
- Ești unic proprietar-operator, sub pragul FOP
- Clienții nu cer TOV
- Nu ai planuri de investitori sau ieșire în viitorul apropiat
- Calculul costului de retragere arată economii semnificative care ar putea alimenta rezerve, angajări sau viața personală
Structura hibridă (TOV + FOP împreună) funcționează atunci când:
- Fluxuri diferite de venit au în mod natural structuri diferite (servicii pe FOP, linie de produse pe TOV)
- O politică scrisă guvernează care entitate plătește proprietarul și pentru ce
O platformă precum Finmap poate urmări separat entitățile TOV și FOP, cu o vedere consolidată a sumelor ridicate de proprietar — astfel încât costul efectiv total al retragerii apare lunar, nu doar la sfârșitul anului.
Ce se schimbă când faci efectiv analiza
Trei rezultate discrete sunt tipice.
Unu — unii proprietari de TOV se restructurează. Descoperă că TOV-ul a fost înființat pentru o condiție care nu se mai aplică, iar costul retragerii este semnificativ. Restructurarea durează luni și implică costuri unice; economiile anuale adesea o justifică.
Doi — unii proprietari de FOP își disciplinează evidența. Calculul arată că alegerea lor este eficientă — dar numai dacă contabilitatea simplificată este ținută curat. Confuzia dintre banii de afacere și cei personali anulează avantajul fiscal.
Trei — proprietarii hibrizi primesc o regulă scrisă. Nu mai e "ce e convenabil" — ci o politică clară care rezistă întregului an.
Politica scrisă privind sumele ridicate de proprietar
Indiferent de structură, notează (o dată, pentru întregul an):
- Ce entitate plătește proprietarul
- Suma fixă lunară (echivalentul salariului proprietarului)
- Reguli pentru retrageri suplimentare (frecvență, declanșator, notă)
- Decontarea anuală — când totalul este reconciliat cu planificarea fiscală
Trei greșeli comune
- Compararea doar a cotelor marginale, nu a cotelor efective cumulate. Cumulul impozit pe profit + dividend spune povestea reală.
- Uitarea fricțiunii non-fiscale. Comisioane bancare, costul contabilității per structură, costul de timp al conformării. Adaugă-le la comparația fiscală.
- Făcând analiza o singură dată și nemaiîntorcându-te la ea. Regulile se schimbă; venitul se schimbă; structura potrivită se schimbă. Revizuiește la fiecare 24 de luni.
📌 Vezi TOV, FOP și sumele ridicate de proprietar unul lângă altul, într-o singură vedere integrată — astfel încât costul efectiv al retragerii să fie vizibil lunar, nu doar la sfârșitul anului. Rezervă un demo Finmap de 20 de minute → finmap.online/ua
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Aceste cifre sunt exacte?

Nu. Sunt ilustrative. Contabilul tău produce cifrele exacte pentru situația și jurisdicția ta.
Ar trebui să schimb structura?
Doar după o analiză cu contabilul tău. Schimbarea structurii implică costuri unice (înregistrare, bancă, modificări de contracte) care trebuie cântărite în raport cu economiile pe termen lung.
Pot avea ambele structuri simultan?
Da, dacă există un motiv de afaceri real (fluxuri de venit diferite). Este necesară o politică scrisă.
Ce se întâmplă cu pragurile grupelor FOP?
Grupele au plafoane de venit și restricții de activitate. Dacă te apropii de prag, planifică tranziția din timp.
Se aplică asta și dacă am clienți străini?
Valuta și raportarea adaugă niveluri suplimentare. Consultă-ți contabilul pentru tratamentul contractelor în valută străină.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



