


Inhaltsverzeichnis
Startseite
/
Blog
/
Dividenden aus einer TOV vs. Entnahmen aus einem FOP: Die wahren Kosten, um an Ihr eigenes Geld zu kommen

720

5 Min.

07.07.2026
Dividenden aus einer TOV vs. Entnahmen aus einem FOP: Die wahren Kosten, um an Ihr eigenes Geld zu kommen

Oleksandr Solovei
CEO & Co-founder Finmap
"Jahrelang habe ich eine TOV geführt, weil man mir gesagt hatte, das sei 'seriöser'. Dann habe ich nachgerechnet, was es mich wirklich kostet, Geld herauszuholen, im Vergleich zu einer FOP-Struktur. Es war keine kleine Zahl."
Irgendwo zwischen dem zweiten und vierten Jahr führen die meisten ukrainischen Kleinunternehmer dasselbe Gespräch mit einem Buchhalter, dem Ehepartner oder sich selbst: Ist meine Rechtsform die richtige für die Art, wie ich mein Leben und mein Unternehmen tatsächlich führe?
Die Fragestellung läuft meist auf eine kürzere Frage hinaus: Wie viel kostet es mich real, Gewinn herauszuziehen? Eine TOV-Dividende wirkt prestigeträchtig; eine FOP-Entnahme wirkt beiläufig. Der Steuer- und Abgabenvergleich erzählt, sobald man ihn zu Papier bringt, eine Geschichte, die die meisten Inhaber nie durchgerechnet haben.
Dieser Artikel ist genau dieser Vergleich — mit durchgerechneten Beispielen nach aktuellen ukrainischen Regeln — und der Entscheidungsrahmen für die Wahl zwischen den Strukturen.
Warum dieses Problem entsteht
Erstens — die Rechtsform wurde aus einem Grund gewählt, der nicht mehr zutrifft. Viele TOVs wurden gegründet, weil "wir vielleicht Investoren brauchen" oder "Kunden es verlangen". Beide Bedingungen können sich seitdem geändert haben.
Zweitens — die Entnahmekosten sind unsichtbar, bis man sie berechnet. Körperschaftsteuer auf den Gewinn + Dividendensteuer summieren sich auf eine Weise, die aus keinem der beiden Sätze einzeln ersichtlich ist.
Drittens — das vereinfachte FOP-System ist flexibler, als Inhaber annehmen. Für die meisten Owner-Operator-Unternehmen unter ₴8 Mio. Umsatz ist FOP in der 3. Gruppe (5%) bemerkenswert effizient. Für jene über der FOP-Schwelle ist die Entscheidung tatsächlich differenzierter.
Viertens — niemand lehrt diesen Vergleich, weil er spezifisch für die ukrainischen Regeln ist. Internationale KMU-Inhalte lassen ihn komplett aus; ukrainische Steuerartikel behandeln die Mechanik, aber selten die Kostenrechnung für den Inhaber.
Wie Sie erkennen, dass Sie diese Analyse brauchen
- Sie führen eine TOV-Struktur und haben die effektiven Entnahmekosten in den letzten zwei Jahren nicht neu berechnet.
- Sie führen eine FOP-Struktur, aber der Umsatz nähert sich der Gruppenschwelle oder überschreitet sie.
- Sie mischen TOV und FOP in denselben Privatfinanzen, ohne eine schriftliche Richtlinie, welche Einheit Sie bezahlt.
- Sie haben das Gefühl, dass Ihre Rechtsform und die tatsächliche Form Ihres Unternehmens auseinandergedriftet sind.
Wie Sie es lösen — Kostenvergleich und Entscheidung
Die Rechnung bei ₴500K Jahresgewinn (illustrativ, aktuelle Regeln gelten)
TOV-Weg (vereinfachte Illustration, mit Ihrem Buchhalter für Ihre konkrete Situation prüfen):
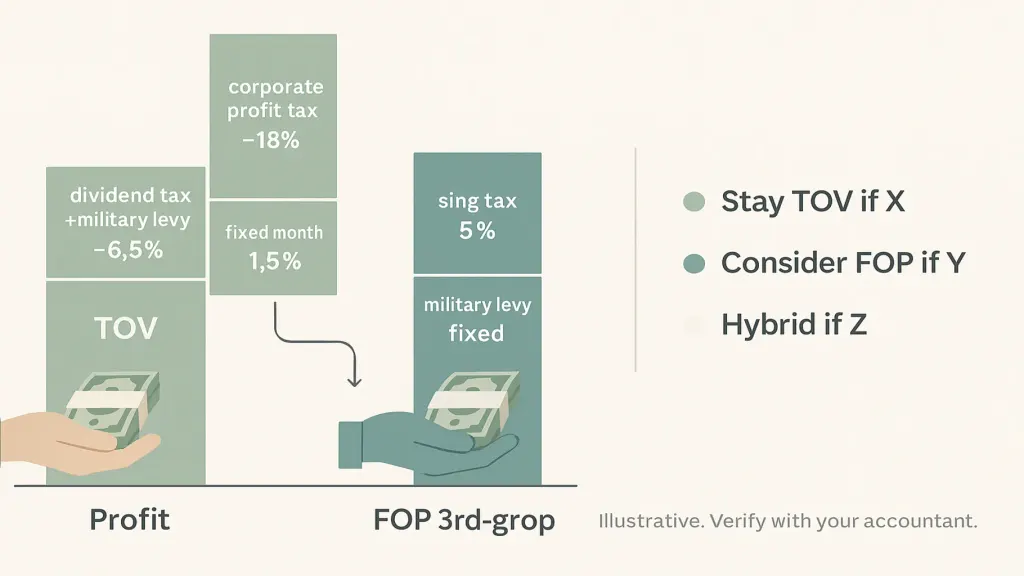
- Körperschaftsteuer auf den ₴500K-Gewinn: ~18% = ₴90K
- Verbleibende ₴410K werden als Dividende ausgeschüttet
- Persönliche Dividendensteuer + Militärabgabe auf die Dividende: ~6,5–9,5%, je nach Einstufung
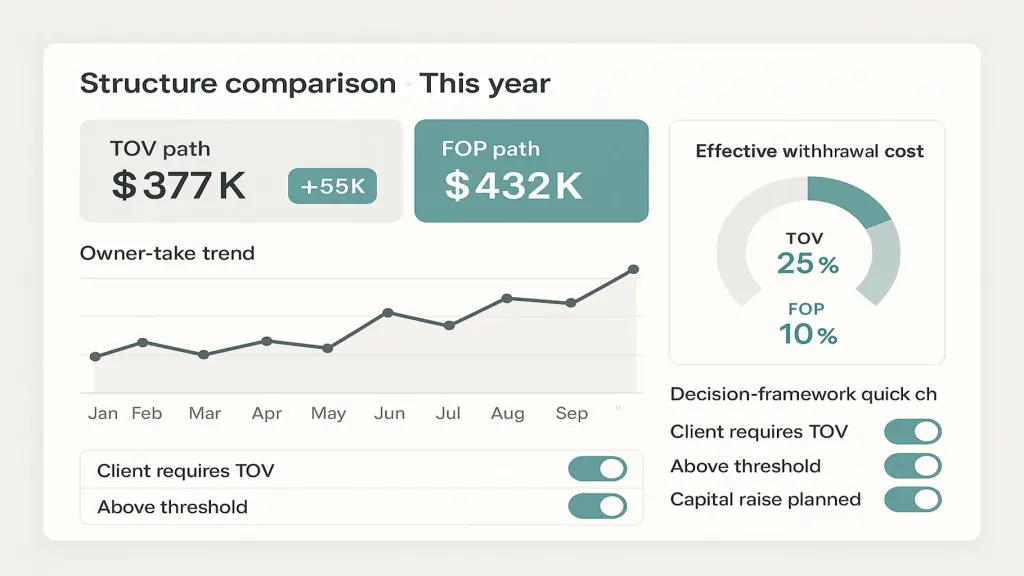
- Netto in der Hand des Inhabers: rund ₴370–₴385K — effektive Entnahmekosten von ~23–26%
FOP-Weg, vereinfachte 3. Gruppe (5%), illustrativ:
- 5% Einheitssteuer auf ₴500K Umsatz (vorausgesetzt, dieser Gewinn wurde als Umsatz verbucht): ₴25K
- Militärabgabe auf dieselbe Basis: ~1,5% = ₴7,5K
- Einheitliche Sozialabgabe (ЄСВ), fixer Monatsbetrag: rund ₴17K jährlich
- In der Hand des Inhabers: ₴450K+ — effektive Entnahmekosten von rund 10%
Die Lücke in diesem vereinfachten Beispiel beträgt 13–16 Prozentpunkte beim gleichen Gewinn. Bei ₴500K sind das ₴65–₴80K pro Jahr. Bei ₴2 Mio. Gewinn sind es ₴260–₴320K pro Jahr.
Wichtige Vorbehalte:
- Dies sind illustrative Zahlen. Die tatsächlichen Beträge hängen von der FOP-Gruppe, davon ob Gewinn gleich Umsatz ist, den genauen Sätzen und nicht-steuerlichen Faktoren ab.
- Manche Situationen erfordern legitim eine TOV (große B2B-Verträge, Investoren, ausländische Kunden mit spezifischen Anforderungen).
- FOP hat Gruppenschwellen — die 3. Gruppe hat eine Umsatzobergrenze (derzeit rund ₴8 Mio.). Darüber verlassen Sie das vereinfachte System.
Konsultieren Sie Ihren Buchhalter vor einer Umstrukturierung. Der Entscheidungsrahmen unten ist die Analyse; die Zahlen sind Ihre eigenen.
Der Entscheidungsrahmen
Bei TOV bleiben, wenn:
- Sie den TOV-Status wirklich für Kundenverträge oder Investorenvereinbarungen brauchen
- Der Umsatz strukturell deutlich über den FOP-Schwellen liegt
- Sie planen, in den nächsten 24 Monaten Kapital aufzunehmen oder zu verkaufen
- Mehrere Inhaber bereits Anteile halten
FOP (oder Hybrid) in Betracht ziehen, wenn:
- Einzelner Owner-Operator, unter der FOP-Schwelle
- Kunden keine TOV verlangen
- Keine Investoren- oder Exit-Pläne in naher Zukunft
- Die Entnahmekosten-Rechnung nennenswerte Einsparungen zeigt, die Rücklagen, Einstellungen oder das Privatleben finanzieren würden
Hybrid (TOV + FOP zusammen) funktioniert, wenn:
- Verschiedene Umsatzströme natürlicherweise unterschiedliche Strukturen haben (Dienstleistungen unter FOP, Produktlinie unter TOV)
- Eine schriftliche Richtlinie regelt, welche Einheit dem Inhaber was zahlt
Eine Plattform wie Finmap kann TOV- und FOP-Einheiten getrennt verfolgen mit einer konsolidierten Owner-Take-Ansicht — sodass die gesamten effektiven Entnahmekosten monatlich sichtbar werden, nicht erst am Jahresende.
Was sich ändert, wenn Sie die Analyse tatsächlich durchführen
Drei stille Ergebnisse sind typisch.
Erstens — manche TOV-Inhaber strukturieren um. Sie entdecken, dass die TOV für eine Bedingung eingerichtet wurde, die nicht mehr gilt, und dass die Entnahmekosten spürbar sind. Umstrukturierung dauert Monate und hat einmalige Kosten; die jährlichen Einsparungen rechtfertigen sie oft.
Zweitens — manche FOP-Inhaber verschärfen die Disziplin. Die Rechnung zeigt, dass ihre Wahl effizient ist — aber nur, wenn die vereinfachte Buchführung sauber geführt wird. Vermischung von Geschäfts- und Privatgeld hebt den Steuervorteil wieder auf.
Drittens — Hybrid-Inhaber bekommen eine schriftliche Regel. Nicht mehr "wie es gerade passt" — sondern eine klare Richtlinie, die das ganze Jahr übersteht.
Die schriftliche Owner-Take-Richtlinie
Unabhängig von der Struktur, schreiben Sie (einmal, für das Jahr) fest:
- Welche Einheit zahlt den Inhaber
- Fixer monatlicher Betrag (Gehaltsäquivalent des Inhabers)
- Regeln für zusätzliche Entnahmen (Häufigkeit, Auslöser, Vermerk)
- Jährliche Abrechnung — wann die Gesamtsumme mit der Steuerplanung abgeglichen wird
Drei häufige Fehler
- Nur marginale Sätze vergleichen, nicht die gestapelten effektiven Sätze. Die Kombination aus Körperschaft- und Dividendensteuer erzählt die wahre Geschichte.
- Nicht-steuerliche Reibung vergessen. Bankgebühren, Buchhaltungskosten je Struktur, Zeitaufwand für Compliance. Diese zum Steuervergleich hinzufügen.
- Die Analyse einmal machen und nie wieder aufgreifen. Regeln ändern sich; der Umsatz ändert sich; die richtige Struktur ändert sich. Alle 24 Monate überprüfen.
📌 Sehen Sie TOV, FOP und Owner-Take nebeneinander in einer integrierten Ansicht — sodass die effektiven Entnahmekosten monatlich sichtbar sind, nicht erst am Jahresende. Buchen Sie eine 20-minütige Finmap-Demo → finmap.online/ua
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Sind diese Zahlen exakt?

Nein. Illustrativ. Ihr Buchhalter ermittelt die exakten Zahlen für Ihre Situation und Rechtsordnung.
Sollte ich die Struktur wechseln?
Nur nach einer Analyse mit Ihrem Buchhalter. Ein Strukturwechsel hat einmalige Kosten (Registrierung, Bankwesen, Vertragsänderungen), die gegen die laufenden Einsparungen abgewogen werden müssen.
Kann ich beide Strukturen gleichzeitig führen?
Ja, wenn es einen echten geschäftlichen Grund gibt (unterschiedliche Umsatzströme). Eine schriftliche Richtlinie ist erforderlich.
Was ist mit den FOP-Gruppenschwellen?
Gruppen haben Umsatzobergrenzen und Tätigkeitsbeschränkungen. Wenn Sie sich der Schwelle nähern, planen Sie den Übergang im Voraus.
Gilt das auch, wenn ich ausländische Kunden habe?
Währung und Berichterstattung bringen zusätzliche Ebenen mit sich. Konsultieren Sie Ihren Buchhalter zur Behandlung von Fremdwährungsverträgen.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



