


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Μερίσματα TOV έναντι Αναλήψεων FOP: Το Πραγματικό Κόστος για να Βγάλετε τα Δικά σας Χρήματα

733

5 λεπτά

07.07.2026
Μερίσματα TOV έναντι Αναλήψεων FOP: Το Πραγματικό Κόστος για να Βγάλετε τα Δικά σας Χρήματα

Oleksandr Solovei
CEO & Co-founder Finmap
"Για χρόνια λειτουργούσα με TOV επειδή μου είχαν πει ότι ήταν 'πιο σοβαρό'. Μετά έκανα τους υπολογισμούς για το πραγματικό κόστος ανάληψης χρημάτων σε σύγκριση με τη δομή FOP. Δεν ήταν μικρό ποσό."
Κάπου ανάμεσα στον δεύτερο και τον τέταρτο χρόνο, οι περισσότεροι ιδιοκτήτες μικρών επιχειρήσεων στην Ουκρανία κάνουν την ίδια συζήτηση με έναν λογιστή, τον/τη σύζυγό τους ή τον εαυτό τους: είναι η νομική μου δομή η κατάλληλη για τον τρόπο που πραγματικά διαχειρίζομαι τη ζωή και την επιχείρησή μου;
Το ερώτημα συνήθως συνοψίζεται σε ένα πιο απλό: πόσο μου κοστίζει, σε πραγματικούς όρους, να βγάλω κέρδος; Ένα μέρισμα TOV φαντάζει πιο επίσημο· μια ανάληψη FOP φαντάζει πιο απλή. Η σύγκριση φόρων και επιβαρύνσεων, μόλις τη βάλετε στο χαρτί, αποκαλύπτει μια εικόνα που οι περισσότεροι ιδιοκτήτες δεν έχουν ποτέ υπολογίσει.
Αυτό το άρθρο είναι ακριβώς αυτή η σύγκριση — με αναλυτικά παραδείγματα βάσει των τρεχόντων κανόνων στην Ουκρανία — καθώς και το πλαίσιο απόφασης για την επιλογή ανάμεσα στις δύο δομές.
Γιατί Προκύπτει Αυτό το Πρόβλημα
Πρώτον — η νομική δομή επιλέχθηκε για έναν λόγο που πλέον δεν ισχύει. Πολλές TOV ιδρύθηκαν επειδή "μπορεί να χρειαστούμε επενδυτές" ή "οι πελάτες το απαιτούν". Και οι δύο αυτές συνθήκες μπορεί έκτοτε να έχουν αλλάξει.
Δεύτερον — το κόστος ανάληψης είναι αόρατο μέχρι να το υπολογίσετε. Ο εταιρικός φόρος κερδών και ο φόρος μερισμάτων προστίθενται με τρόπο που δεν είναι προφανής από τον κάθε συντελεστή ξεχωριστά.
Τρίτον — το απλοποιημένο σύστημα FOP είναι πιο ευέλικτο απ' όσο συνειδητοποιούν οι ιδιοκτήτες. Για τις περισσότερες επιχειρήσεις τύπου ιδιοκτήτη-λειτουργού με έσοδα κάτω από ₴8M, το FOP στην 3η ομάδα (5%) είναι εξαιρετικά αποδοτικό. Για όσους ξεπερνούν το όριο του FOP, η επιλογή είναι πιο πραγματικά περίπλοκη.
Τέταρτον — κανείς δεν διδάσκει αυτή τη σύγκριση, επειδή αφορά αποκλειστικά τους κανόνες της Ουκρανίας. Το διεθνές περιεχόμενο για μικρές επιχειρήσεις το παραλείπει εντελώς· τα ουκρανικά φορολογικά άρθρα καλύπτουν τη μηχανική αλλά σπάνια τον υπολογισμό κόστους για τον ιδιοκτήτη.
Πώς να Αναγνωρίσετε ότι Χρειάζεστε Αυτή την Ανάλυση
- Λειτουργείτε με δομή TOV και δεν έχετε επαναϋπολογίσει το πραγματικό κόστος ανάληψης τα τελευταία δύο χρόνια.
- Λειτουργείτε με δομή FOP, αλλά τα έσοδα πλησιάζουν ή ξεπερνούν το όριο της ομάδας.
- Συνδυάζετε TOV και FOP στα ίδια προσωπικά οικονομικά χωρίς γραπτή πολιτική για το ποιο σας πληρώνει.
- Νιώθετε ότι η νομική σας δομή και η πραγματική μορφή της επιχείρησής σας έχουν αποκλίνει.
Πώς να το Λύσετε — Η Σύγκριση Κόστους και η Απόφαση
Οι υπολογισμοί για ετήσιο κέρδος ₴500K (ενδεικτικά, βάσει τρεχόντων κανόνων)
Διαδρομή TOV (απλοποιημένο παράδειγμα, επιβεβαιώστε με τον λογιστή σας για τη δική σας περίπτωση):
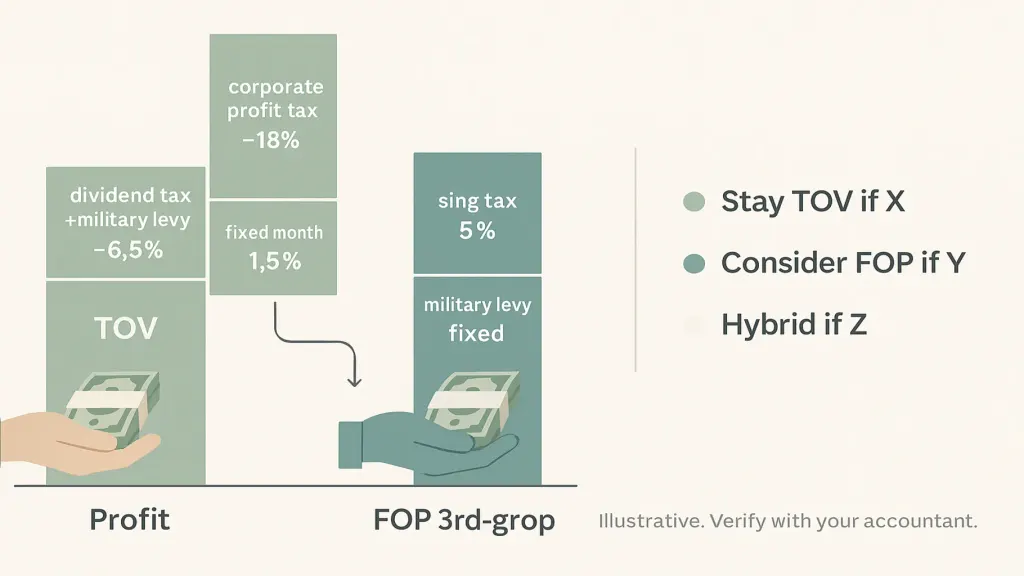
- Εταιρικός φόρος κερδών επί των ₴500K κέρδους: ~18% = ₴90K
- Τα υπόλοιπα ₴410K διανέμονται ως μέρισμα
- Προσωπικός φόρος μερίσματος + στρατιωτική εισφορά επί του μερίσματος: ~6,5–9,5% ανάλογα με την ταξινόμηση
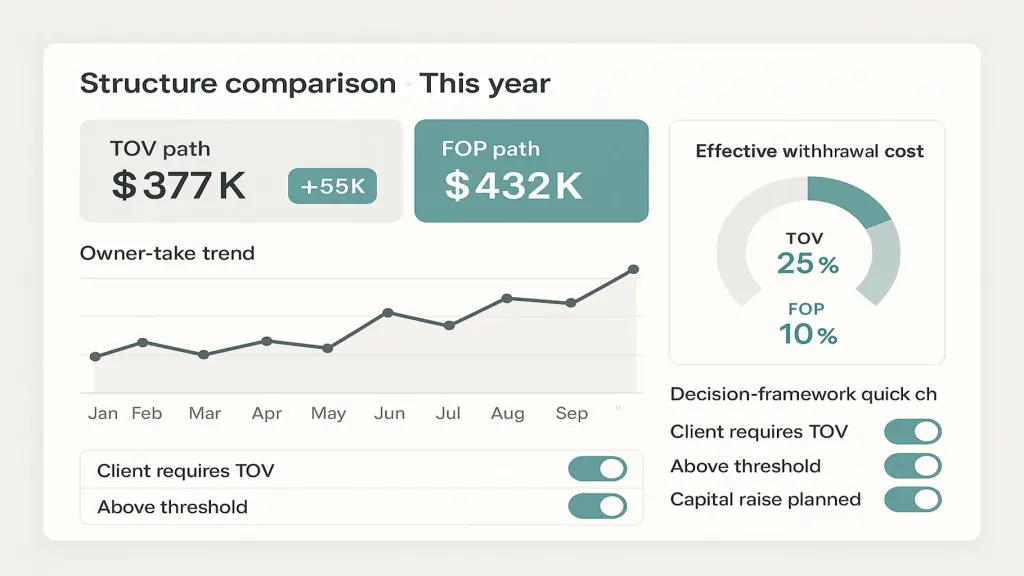
- Καθαρό ποσό στα χέρια του ιδιοκτήτη: περίπου ₴370–₴385K — πραγματικό κόστος ανάληψης ~23–26%
Διαδρομή FOP στην απλοποιημένη 3η ομάδα (5%), ενδεικτικά:
- Ενιαίος φόρος 5% επί των ₴500K εσόδων (με την παραδοχή ότι το κέρδος καταγράφηκε ως έσοδο): ₴25K
- Στρατιωτική εισφορά επί της ίδιας βάσης: ~1,5% = ₴7,5K
- Ενιαία κοινωνική εισφορά (ЄСВ), σταθερή μηνιαία: περίπου ₴17K ετησίως
- Στα χέρια του ιδιοκτήτη: ₴450K+ — πραγματικό κόστος ανάληψης περίπου 10%
Η διαφορά σε αυτό το απλοποιημένο παράδειγμα είναι 13–16 ποσοστιαίες μονάδες για το ίδιο κέρδος. Στα ₴500K, αυτό αντιστοιχεί σε ₴65–₴80K ετησίως. Σε κέρδος ₴2M, αντιστοιχεί σε ₴260–₴320K ετησίως.
Σημαντικές επιφυλάξεις:
- Αυτοί οι αριθμοί είναι ενδεικτικοί. Τα πραγματικά ποσά εξαρτώνται από την ομάδα FOP, το αν το κέρδος ισούται με τα έσοδα, τους ακριβείς συντελεστές και μη φορολογικούς παράγοντες.
- Ορισμένες περιπτώσεις απαιτούν πραγματικά TOV (μεγάλα συμβόλαια B2B, επενδυτές, ξένοι πελάτες με ειδικές απαιτήσεις).
- Το FOP έχει όρια ανά ομάδα — η 3η ομάδα έχει ανώτατο όριο εσόδων (σήμερα περίπου ₴8M). Πάνω από αυτό, εξέρχεστε από το απλοποιημένο σύστημα.
Συμβουλευτείτε τον λογιστή σας πριν προχωρήσετε σε αναδιάρθρωση. Το πλαίσιο απόφασης παρακάτω αποτελεί την ανάλυση· οι αριθμοί είναι δικοί σας.
Το πλαίσιο απόφασης
Παραμείνετε σε TOV αν:
- Χρειάζεστε πραγματικά καθεστώς TOV για συμβόλαια με πελάτες ή συμφωνίες με επενδυτές
- Τα έσοδα είναι σαφώς πάνω από τα όρια του FOP και αυτό είναι διαρθρωτικό
- Σχεδιάζετε άντληση κεφαλαίου ή πώληση της επιχείρησης τους επόμενους 24 μήνες
- Υπάρχουν ήδη πολλαπλοί μέτοχοι
Εξετάστε το FOP (ή υβριδικό μοντέλο) αν:
- Είστε μοναδικός ιδιοκτήτης-λειτουργός, κάτω από το όριο του FOP
- Οι πελάτες δεν απαιτούν TOV
- Δεν υπάρχουν σχέδια για επενδυτές ή έξοδο στο άμεσο μέλλον
- Ο υπολογισμός κόστους ανάληψης δείχνει σημαντική εξοικονόμηση που θα μπορούσε να χρηματοδοτήσει αποθεματικά, προσλήψεις ή προσωπική ζωή
Το υβριδικό μοντέλο (TOV + FOP μαζί) λειτουργεί όταν:
- Διαφορετικές ροές εσόδων έχουν φυσικά διαφορετικές δομές (υπηρεσίες μέσω FOP, γραμμή προϊόντων μέσω TOV)
- Μια γραπτή πολιτική καθορίζει ποια οντότητα πληρώνει τι στον ιδιοκτήτη
Μια πλατφόρμα όπως το Finmap μπορεί να παρακολουθεί ξεχωριστά τις οντότητες TOV και FOP με ενοποιημένη προβολή των αναλήψεων του ιδιοκτήτη — ώστε το συνολικό πραγματικό κόστος ανάληψης να είναι ορατό κάθε μήνα, όχι μόνο στο τέλος του έτους.
Τι Αλλάζει Όταν Κάνετε Πραγματικά την Ανάλυση
Τρία αθόρυβα αποτελέσματα είναι τα πιο συνηθισμένα.
Πρώτον — ορισμένοι ιδιοκτήτες TOV προχωρούν σε αναδιάρθρωση. Ανακαλύπτουν ότι η TOV είχε ιδρυθεί για μια συνθήκη που πλέον δεν ισχύει και ότι το κόστος ανάληψης είναι σημαντικό. Η αναδιάρθρωση διαρκεί μήνες και έχει εφάπαξ κόστη· η ετήσια εξοικονόμηση συχνά το δικαιολογεί.
Δεύτερον — ορισμένοι ιδιοκτήτες FOP εντείνουν την πειθαρχία τους. Οι υπολογισμοί αποκαλύπτουν ότι η επιλογή τους είναι αποδοτική — αλλά μόνο αν η απλοποιημένη λογιστική τηρείται καθαρά. Η σύγχυση μεταξύ επιχειρηματικών και προσωπικών χρημάτων ακυρώνει το φορολογικό πλεονέκτημα.
Τρίτον — οι υβριδικοί ιδιοκτήτες αποκτούν έναν γραπτό κανόνα. Όχι πια "ό,τι είναι βολικό" — μια σαφής πολιτική που διατηρείται σε όλη τη διάρκεια του έτους.
Η Γραπτή Πολιτική Ανάληψης του Ιδιοκτήτη
Ανεξαρτήτως δομής, καταγράψτε (μία φορά, για όλο το έτος):
- Ποια οντότητα πληρώνει τον ιδιοκτήτη
- Σταθερό μηνιαίο ποσό (ισοδύναμο μισθού ιδιοκτήτη)
- Κανόνες για επιπλέον αναλήψεις (συχνότητα, αφορμή, σημείωση)
- Ετήσιος διακανονισμός — όταν το σύνολο συμφωνείται με τον φορολογικό σχεδιασμό
Τρία Συνήθη Λάθη
- Σύγκριση μόνο των οριακών συντελεστών, όχι των συνολικών πραγματικών συντελεστών. Ο συνδυασμός εταιρικού φόρου και φόρου μερίσματος δείχνει την πραγματική εικόνα.
- Παράβλεψη μη φορολογικής τριβής. Τραπεζικές προμήθειες, κόστος λογιστικής ανά δομή, χρονικό κόστος συμμόρφωσης. Προσθέστε τα αυτά στη φορολογική σύγκριση.
- Διεξαγωγή της ανάλυσης μία φορά και ποτέ ξανά. Οι κανόνες αλλάζουν· τα έσοδα αλλάζουν· η σωστή δομή αλλάζει. Επανεξετάστε κάθε 24 μήνες.
📌 Δείτε TOV, FOP και τις αναλήψεις του ιδιοκτήτη σε μία ενοποιημένη προβολή — ώστε το πραγματικό κόστος ανάληψης να είναι ορατό κάθε μήνα, όχι μόνο στο τέλος του έτους. Κλείστε ένα 20λεπτο demo του Finmap → finmap.online/ua
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Είναι ακριβείς αυτοί οι αριθμοί;

Όχι. Είναι ενδεικτικοί. Ο λογιστής σας θα υπολογίσει τους ακριβείς αριθμούς για τη δική σας περίπτωση και δικαιοδοσία.
Πρέπει να αλλάξω δομή;
Μόνο μετά από ανάλυση με τον λογιστή σας. Η αλλαγή δομής έχει εφάπαξ κόστη (καταχώριση, τραπεζικές εργασίες, τροποποιήσεις συμβάσεων) που πρέπει να σταθμιστούν με τη διαρκή εξοικονόμηση.
Μπορώ να λειτουργώ και τις δύο δομές ταυτόχρονα;
Ναι, εφόσον υπάρχει πραγματικός επιχειρηματικός λόγος (διαφορετικές ροές εσόδων). Απαιτείται γραπτή πολιτική.
Τι ισχύει για τα όρια των ομάδων FOP;
Οι ομάδες έχουν ανώτατα όρια εσόδων και περιορισμούς δραστηριότητας. Αν πλησιάζετε το όριο, σχεδιάστε εκ των προτέρων τη μετάβαση.
Ισχύει αυτό αν έχω ξένους πελάτες;
Το συνάλλαγμα και η αναφορά προσθέτουν επιπλέον επίπεδα. Συμβουλευτείτε τον λογιστή σας για τη μεταχείριση συμβάσεων σε ξένο νόμισμα.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



