


Tartalomjegyzék

735

5 perc

07.07.2026
TOV-osztalék vs. FOP-kivét: a saját pénz kivételének valódi költsége

Oleksandr Solovei
CEO & Co-founder Finmap
"Évekig TOV-t vezettem, mert azt mondták, ez 'komolyabb'. Aztán kiszámoltam, mennyibe kerül valójában pénzt kivenni belőle egy FOP-struktúrához képest. Nem volt kicsi szám."
Valahol a második és a negyedik év között a legtöbb ukrán kisvállalkozás-tulajdonos ugyanazt a beszélgetést folytatja egy könyvelővel, a házastársával vagy önmagával: vajon a jogi formája megfelelő-e ahhoz, ahogyan valójában éli az életét és vezeti a vállalkozását?
A kérdés rendszerint egy rövidebb kérdésre redukálódik: mennyibe kerül ténylegesen a nyereség kivétele? A TOV-osztalék tekintélyesnek hangzik; a FOP-kivét hétköznapinak tűnik. Az adó- és díjösszehasonlítás, papírra vetve, olyan történetet mesél el, amit a legtöbb tulajdonos még nem számolt ki.
Ez a cikk pontosan ez az összehasonlítás — kidolgozott példákkal a jelenlegi ukrán szabályok szerint — valamint a döntési keretrendszer a struktúrák közötti választáshoz.
Miért merül fel ez a probléma
Egy — a jogi formát olyan okból választották, amely már nem érvényes. Sok TOV-ot azért alapítottak, mert „lehet, hogy befektetőkre lesz szükségünk” vagy „az ügyfelek ezt igénylik”. Mindkét feltétel megváltozhatott azóta.
Kettő — a kivétel költsége addig láthatatlan, amíg ki nem számolja. A társasági nyereségadó + az osztalékadó úgy halmozódik, hogy ez egyik ráta alapján sem nyilvánvaló.
Három — az egyszerűsített FOP-rendszer rugalmasabb, mint azt a tulajdonosok gondolják. A legtöbb, ₴8M bevétel alatti owner-operator vállalkozás esetében a FOP a 3. csoportban (5%) rendkívül hatékony. Akik a FOP-küszöb felett vannak, számukra a választás valóban árnyaltabb.
Négy — senki nem tanítja ezt az összehasonlítást, mert ez kifejezetten az ukrán szabályokra jellemző. A nemzetközi KKV-tartalmak teljesen kihagyják; az ukrán adózási cikkek a mechanikát tárgyalják, de ritkán a tulajdonos költségszámítását.
Hogyan ismerje fel, hogy szüksége van erre az elemzésre
- TOV-struktúrában dolgozik, és az elmúlt két évben nem számolta újra a tényleges kivételi költséget.
- FOP-struktúrában dolgozik, de a bevétel közelít a csoporthatárhoz, vagy már meg is haladja azt.
- Egy személyes pénzügyi keretben keveri a TOV-ot és a FOP-ot, és nincs írott szabálya arra, melyik fizeti Önt.
- Úgy érzi, hogy a jogi formája és a vállalkozása tényleges alakja eltávolodott egymástól.
Hogyan oldja meg — a költségösszehasonlítás és a döntés
A számítás ₴500K éves nyereség esetén (illusztratív, a jelenlegi szabályok érvényesek)
TOV-út (egyszerűsített illusztráció, ellenőrizze a könyvelőjével az Ön konkrét helyzetére vonatkozóan):
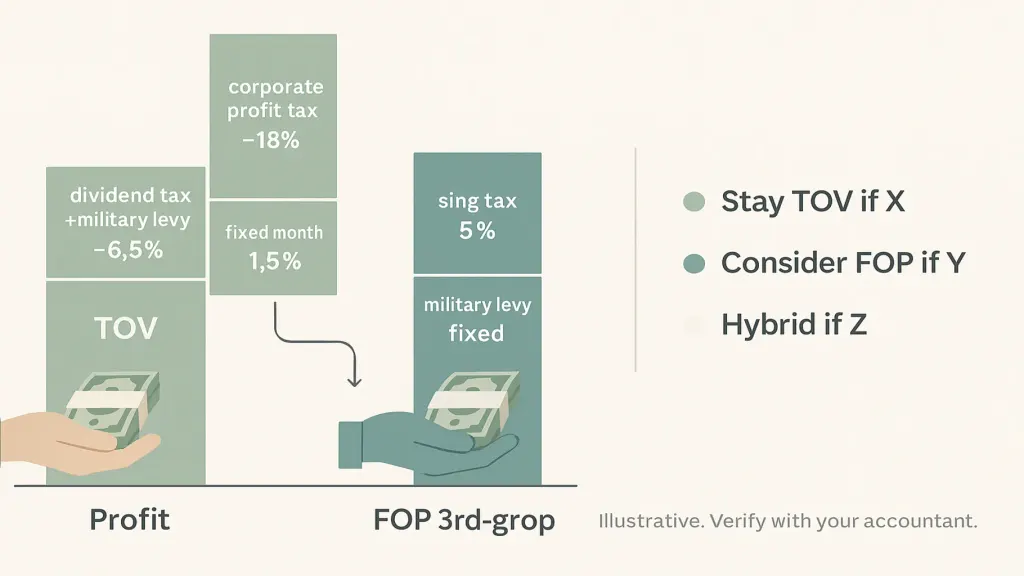
- Társasági nyereségadó a ₴500K nyereség után: ~18% = ₴90K
- A fennmaradó ₴410K osztalékként kerül kifizetésre
- Személyi osztalékadó + katonai illeték az osztalékon: ~6,5–9,5%, besorolástól függően
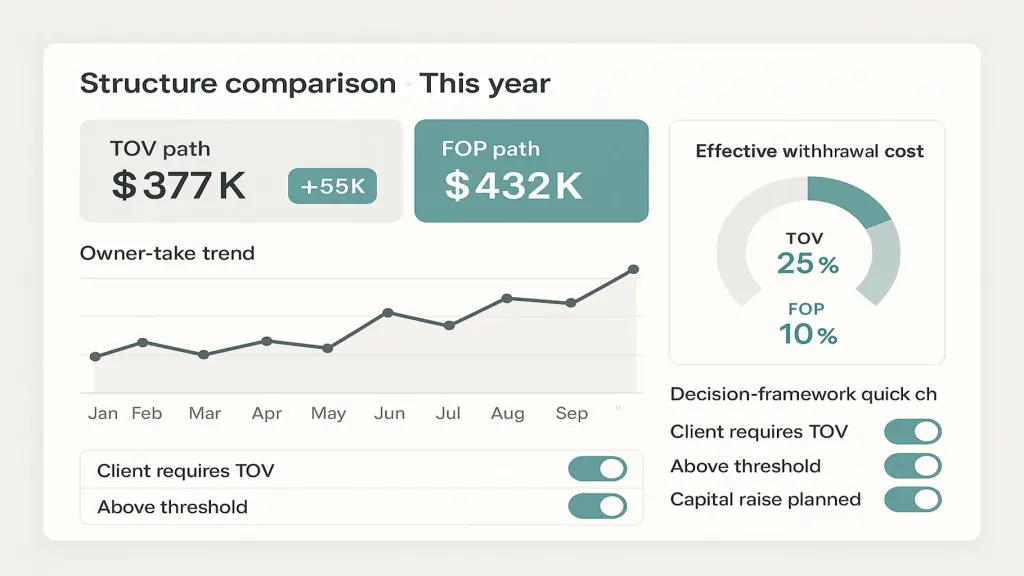
- Nettó a tulajdonos kezében: nagyjából ₴370–₴385K — hozzávetőleg 23–26%-os tényleges kivételi költség
FOP-út a 3. csoport egyszerűsített rendszerében (5%), illusztratív:
- 5%-os egykulcsos adó a ₴500K bevétel után (feltételezve, hogy ez a nyereség bevételként lett könyvelve): ₴25K
- Katonai illeték ugyanazon az alapon: ~1,5% = ₴7,5K
- Egységes társadalombiztosítási járulék (ЄСВ), fix havi összeg: nagyjából ₴17K évente
- A tulajdonos kezében: ₴450K+ — hozzávetőleg 10%-os tényleges kivételi költség
A különbség ebben az egyszerűsített példában 13–16 százalékpont ugyanazon nyereség esetén. ₴500K-nál ez ₴65–₴80K évente. ₴2M nyereség esetén ₴260–₴320K évente.
Fontos fenntartások:
- Ezek illusztratív számok. A tényleges összegek a FOP-csoporttól, attól, hogy a nyereség megegyezik-e a bevétellel, a pontos rátáktól és nem adózási tényezőktől függenek.
- Bizonyos helyzetek jogosan TOV-ot igényelnek (nagy B2B-szerződések, befektetők, speciális követelményekkel rendelkező külföldi ügyfelek).
- A FOP-nak csoporthatárai vannak — a 3. csoportnak bevételi felső korlátja van (jelenleg kb. ₴8M). Efelett kilép az egyszerűsített rendszerből.
Az átalakítás előtt konzultáljon a könyvelőjével. Az alábbi döntési keretrendszer az elemzés; a számok az Önéi.
A döntési keretrendszer
Maradjon TOV-nál, ha:
- Ténylegesen szüksége van a TOV-státuszra ügyfélszerződésekhez vagy befektetői megállapodásokhoz
- A bevétele jóval a FOP-küszöbök felett van, és ez strukturális
- A következő 24 hónapban tőkebevonást vagy értékesítést tervez
- Több tulajdonos már rendelkezik részesedéssel
Fontolja meg a FOP-ot (vagy hibrid modellt), ha:
- Egyszemélyes owner-operator, a FOP-küszöb alatt
- Az ügyfelek nem igényelnek TOV-ot
- Nincs rövid távú befektetői vagy exit-terv
- A kivételi költség számítása jelentős megtakarítást mutat, amely tartalékokat, felvételeket vagy a magánéletet finanszírozná
A hibrid (TOV + FOP együtt) akkor működik, ha:
- A különböző bevételi forrásoknak természetesen eltérő struktúrájuk van (szolgáltatások FOP alatt, termékvonal TOV alatt)
- Írott szabályzat rögzíti, melyik jogi személy fizet mit a tulajdonosnak
Egy olyan platform, mint a Finmap, külön tudja követni a TOV- és FOP-entitásokat, konszolidált owner-take nézettel — így a teljes tényleges kivételi költség havonta látható, nem csak év végén.
Mi változik, ha ténylegesen elvégzi az elemzést
Három csendes eredmény tipikus.
Egy — néhány TOV-tulajdonos átalakítja a struktúráját. Felfedezik, hogy a TOV-ot olyan feltételre hozták létre, amely már nem érvényes, és a kivételi költség jelentős. Az átalakítás hónapokig tart, és egyszeri költségekkel jár; az éves megtakarítás gyakran indokolja.
Kettő — néhány FOP-tulajdonos szigorítja a fegyelmet. A számítás kimutatja, hogy a választásuk hatékony — de csak ha az egyszerűsített könyvelést tisztán vezetik. Az üzleti és a személyes pénz összekeveredése felszámolja az adóelőnyt.
Három — a hibrid tulajdonosok írott szabályt kapnak. Már nem „ahogy éppen kényelmes” — hanem egy világos szabályzat, amely túléli az évet.
Az írott owner-take szabályzat
A struktúrától függetlenül írja le (egyszer, egy évre):
- Melyik jogi személy fizeti a tulajdonost
- Fix havi összeg (a tulajdonos fizetésének megfelelője)
- Szabályok extra kivétekre (gyakoriság, kiváltó ok, megjegyzés)
- Éves elszámolás — amikor a teljes összeget összeegyeztetik az adótervezéssel
Három gyakori hiba
- Csak a marginális ráták összehasonlítása, nem a halmozott tényleges ráták. A társasági + osztalék halmozódása mutatja a valós történetet.
- A nem adózási súrlódások elfelejtése. Banki díjak, könyvelési költség struktúránként, a megfelelés időköltsége. Adja hozzá ezeket az adóösszehasonlításhoz.
- Az elemzés egyszeri elvégzése, és soha többé nem foglalkozni vele. A szabályok változnak; a bevétel változik; a megfelelő struktúra változik. Vizsgálja felül 24 havonta.
📌 Nézze meg a TOV-ot, a FOP-ot és az owner-take-et egymás mellett, egyetlen integrált nézetben — így a tényleges kivételi költség havonta látható, nem csak év végén. Foglaljon egy 20 perces Finmap-demót → finmap.online/ua
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Ezek a számok pontosak?

Nem. Illusztratívak. A könyvelője állítja elő a pontos számokat az Ön helyzetére és joghatóságára vonatkozóan.
Váltsak struktúrát?
Csak a könyvelőjével végzett elemzés után. A struktúraváltásnak egyszeri költségei vannak (bejegyzés, banki ügyintézés, szerződésmódosítások), amelyeket mérlegelni kell a folyamatos megtakarítással szemben.
Futtathatom mindkét struktúrát egyszerre?
Igen, ha van valódi üzleti indok (eltérő bevételi források). Írott szabályzat szükséges.
Mi a helyzet a FOP-csoportok küszöbértékeivel?
A csoportoknak bevételi felső korlátjuk és tevékenységi korlátozásuk van. Ha közelít a küszöbhöz, tervezze meg előre az átmenetet.
Ez akkor is érvényes, ha külföldi ügyfeleim vannak?
A devizanem és a jelentéstétel további rétegeket ad hozzá. Konzultáljon a könyvelőjével a devizaszerződések kezeléséről.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



