


Tabla de contenidos
Inicio
/
Blog
/
Dividendos de una TOV frente a retiros de un FOP: el coste real de sacar tu propio dinero

720

5 min

07.07.2026
Dividendos de una TOV frente a retiros de un FOP: el coste real de sacar tu propio dinero

Oleksandr Solovei
CEO & Co-founder Finmap
"Durante años dirigí una TOV porque me habían dicho que era 'más seria'. Luego hice los números de lo que realmente me costaba sacar dinero en comparación con una estructura FOP. No era una cifra pequeña."
En algún punto entre el segundo y el cuarto año, la mayoría de los dueños de pequeñas empresas ucranianas tienen la misma conversación con un contable, su pareja o consigo mismos: ¿es mi estructura legal la adecuada para cómo realmente llevo mi vida y mi negocio?
El planteamiento suele reducirse a una pregunta más corta: ¿cuánto me cuesta, en términos reales, sacar el beneficio? Un dividendo de TOV suena prestigioso; un retiro de FOP suena informal. La comparación de impuestos y tasas, una vez que se pone por escrito, cuenta una historia que la mayoría de los dueños nunca han calculado.
Este artículo es precisamente esa comparación — con ejemplos desarrollados según las normas ucranianas vigentes — y el marco de decisión para elegir entre estructuras.
Por qué ocurre este problema
Uno — la estructura legal se eligió por una razón que ya no aplica. Muchas TOV se crearon porque "podríamos necesitar inversores" o "los clientes lo exigen". Ambas condiciones pueden haber cambiado desde entonces.
Dos — el coste de retirada es invisible hasta que se calcula. El impuesto sobre beneficios corporativos + el impuesto sobre dividendos se acumulan de una forma que no resulta obvia al mirar cada tasa por separado.
Tres — el sistema simplificado de FOP es más flexible de lo que los dueños creen. Para la mayoría de negocios owner-operator con ingresos por debajo de ₴8M, el FOP en el 3.er grupo (5%) es notablemente eficiente. Para quienes superan el umbral de FOP, la elección es genuinamente más matizada.
Cuatro — nadie enseña esta comparación porque es específica de las normas ucranianas. El contenido internacional para pymes la omite por completo; los artículos fiscales ucranianos cubren la mecánica pero rara vez los cálculos de coste para el dueño.
Cómo reconocer que necesitas este análisis
- Tienes una estructura TOV y no has recalculado el coste efectivo de retirada en los últimos dos años.
- Tienes una estructura FOP pero los ingresos se acercan al umbral del grupo o lo superan.
- Mezclas una TOV y un FOP en las mismas finanzas personales y no tienes una política escrita sobre cuál te paga.
- Sientes que tu estructura legal y la forma real de tu negocio se han distanciado.
Cómo resolverlo — la comparación de costes y la decisión
Los números sobre ₴500K de beneficio anual (ilustrativo, aplican las normas vigentes)
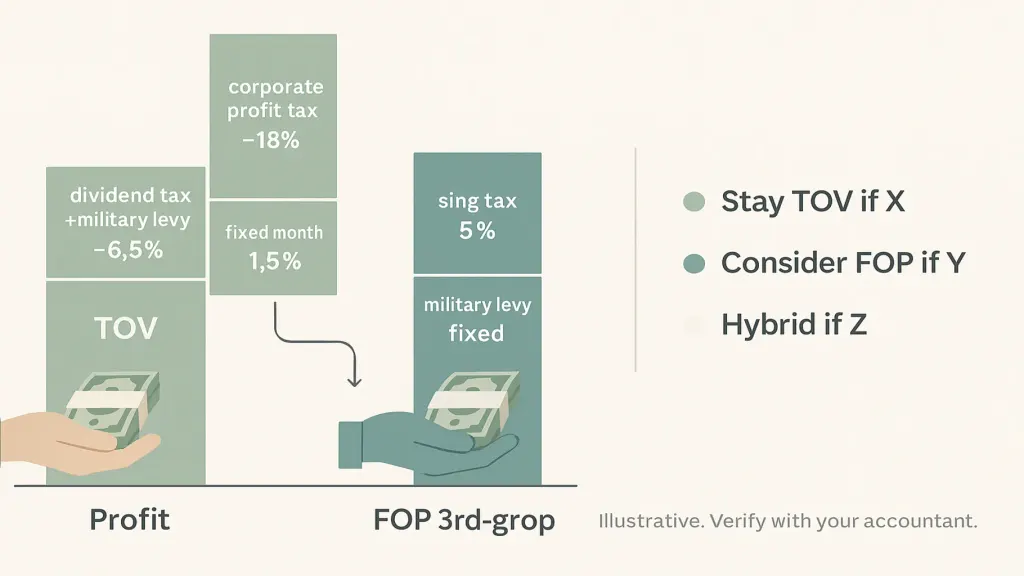
Vía TOV (ilustración simplificada, verifícalo con tu contable para tu situación concreta):
- Impuesto sobre beneficios corporativos sobre los ₴500K de beneficio: ~18% = ₴90K
- Los ₴410K restantes se distribuyen como dividendo
- Impuesto personal sobre dividendos + gravamen militar sobre el dividendo: ~6,5–9,5% según la clasificación
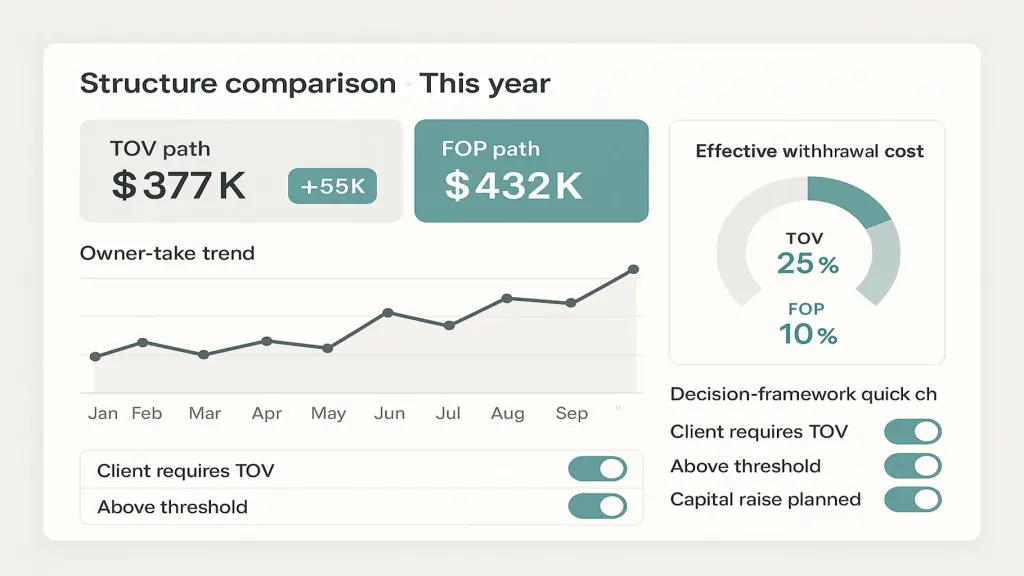
- Neto en manos del dueño: aproximadamente ₴370–₴385K — un coste efectivo de retirada de ~23–26%
Vía FOP en el 3.er grupo simplificado (5%), ilustrativo:
- Impuesto único del 5% sobre ₴500K de ingresos (suponiendo que este beneficio se registró como ingresos): ₴25K
- Gravamen militar sobre la misma base: ~1,5% = ₴7,5K
- Contribución social unificada (ЄСВ), fija mensual: aproximadamente ₴17K al año
- Manos del dueño: ₴450K+ — coste efectivo de retirada de alrededor del 10%
La brecha en este ejemplo simplificado es de 13–16 puntos porcentuales sobre el mismo beneficio. Sobre ₴500K, son ₴65–₴80K al año. Sobre ₴2M de beneficio, son ₴260–₴320K al año.
Advertencias importantes:
- Estos son números ilustrativos. Los importes reales dependen del grupo de FOP, de si el beneficio equivale a los ingresos, de las tasas exactas y de factores no fiscales.
- Algunas situaciones requieren legítimamente una TOV (grandes contratos B2B, inversores, clientes extranjeros con requisitos específicos).
- El FOP tiene umbrales por grupo — el 3.er grupo tiene un tope de ingresos (actualmente alrededor de ₴8M). Por encima de eso, se sale del sistema simplificado.
Consulta a tu contable antes de reestructurar. El marco de decisión a continuación es el análisis; los números son los tuyos.
El marco de decisión
Mantén la TOV si:
- Realmente necesitas el estatus de TOV para contratos con clientes o acuerdos con inversores
- Los ingresos están muy por encima de los umbrales de FOP y de forma estructural
- Planeas captar capital o vender en los próximos 24 meses
- Ya hay varios dueños con participación
Considera el FOP (o un híbrido) si:
- Eres un único owner-operator, por debajo del umbral de FOP
- Los clientes no exigen una TOV
- No hay planes de inversores ni de salida a corto plazo
- Los números de coste de retirada muestran un ahorro significativo que financiaría reservas, contrataciones o la vida personal
El híbrido (TOV + FOP juntos) funciona cuando:
- Distintos flujos de ingresos tienen estructuras naturalmente diferentes (servicios bajo FOP, línea de producto bajo TOV)
- Una política escrita rige qué entidad paga qué al dueño
Una plataforma como Finmap puede seguir las entidades TOV y FOP por separado con una vista consolidada del owner-take — de modo que el coste efectivo total de retirada aparezca cada mes, no solo a fin de año.
Qué cambia cuando realmente haces el análisis
Suelen darse tres resultados discretos.
Uno — algunos dueños de TOV se reestructuran. Descubren que la TOV se creó para una condición que ya no aplica y que el coste de retirada es significativo. La reestructuración lleva meses y tiene costes puntuales; el ahorro anual suele justificarla.
Dos — algunos dueños de FOP refuerzan la disciplina. Los números muestran que su elección es eficiente — pero solo si la contabilidad simplificada se lleva de forma limpia. Mezclar el dinero del negocio con el personal anula la ventaja fiscal.
Tres — los dueños híbridos obtienen una regla escrita. Ya no es "lo que resulte conveniente" — sino una política clara que sobrevive al año.
La política escrita de owner-take
Independientemente de la estructura, anota por escrito (una vez, para el año):
- Qué entidad paga al dueño
- Importe mensual fijo (equivalente al salario del dueño)
- Reglas para retiros adicionales (frecuencia, disparador, concepto)
- Liquidación anual — cuándo se concilia el total con la planificación fiscal
Tres errores comunes
- Comparar solo las tasas marginales, no las tasas efectivas acumuladas. La suma de corporativo + dividendo cuenta la historia real.
- Olvidar la fricción no fiscal. Comisiones bancarias, coste contable por estructura, tiempo de cumplimiento. Súmalos a la comparación fiscal.
- Hacer el análisis una vez y nunca revisarlo. Las normas cambian; los ingresos cambian; la estructura correcta cambia. Revísalo cada 24 meses.
📌 Ve la TOV, el FOP y el owner-take uno junto al otro en una vista integrada — para que el coste efectivo de retirada sea visible cada mes, no solo a fin de año. Reserva una demo de Finmap de 20 minutos → finmap.online/ua
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Son exactos estos números?

No. Son ilustrativos. Tu contable calculará los números exactos para tu situación y jurisdicción.
¿Debería cambiar de estructura?
Solo después de un análisis con tu contable. Un cambio estructural tiene costes puntuales (registro, trámites bancarios, modificaciones de contratos) que deben sopesarse frente al ahorro continuo.
¿Puedo llevar ambas estructuras a la vez?
Sí, si hay una razón de negocio genuina (distintos flujos de ingresos). Se requiere una política escrita.
¿Qué pasa con los umbrales de grupo de FOP?
Los grupos tienen topes de ingresos y restricciones de actividad. Si te acercas al umbral, planifica la transición con antelación.
¿Esto aplica si tengo clientes extranjeros?
La moneda y los informes añaden capas adicionales. Consulta a tu contable sobre el tratamiento de contratos en moneda extranjera.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



