


Indice

740

5 min

07.07.2026
Dividendi da una TOV vs prelievi da una FOP: il costo reale di far uscire i propri soldi

Oleksandr Solovei
CEO & Co-founder Finmap
"Per anni ho gestito una TOV perché mi avevano detto che era 'più seria'. Poi ho fatto i conti su quanto mi costava davvero prelevare denaro rispetto a una struttura FOP. Non era una cifra piccola."
Da qualche parte tra il secondo e il quarto anno, la maggior parte dei piccoli imprenditori ucraini fa la stessa conversazione con un commercialista, il coniuge o se stessa: la mia forma giuridica è quella giusta per il modo in cui gestisco davvero la mia vita e la mia attività?
L'inquadratura di solito si riduce a una domanda più breve: quanto mi costa, in termini reali, prelevare l'utile? Un dividendo da TOV sembra prestigioso; un prelievo da FOP sembra informale. Il confronto tra imposte e commissioni, una volta messo su carta, racconta una storia su cui la maggior parte dei titolari non ha mai fatto i conti.
Questo articolo è quel confronto — con esempi svolti secondo le regole ucraine attuali — e il quadro decisionale per scegliere tra le strutture.
Perché si presenta questo problema
Uno — la forma giuridica è stata scelta per un motivo che non vale più. Molte TOV sono state costituite perché "potremmo aver bisogno di investitori" o "i clienti lo pretendono". Entrambe le condizioni potrebbero essere cambiate da allora.
Due — il costo del prelievo è invisibile finché non lo calcoli. L'imposta sugli utili societari + l'imposta sui dividendi si sommano in un modo che non è evidente da nessuna delle due aliquote presa singolarmente.
Tre — il sistema semplificato FOP è più flessibile di quanto i titolari credano. Per la maggior parte delle attività gestite dal titolare con ricavi sotto ₴8M, la FOP на 3-й групі (5%) è notevolmente efficiente. Per chi supera la soglia FOP, la scelta è più genuinamente sfumata.
Quattro — nessuno insegna questo confronto perché è specifico delle regole ucraine. I contenuti internazionali per le PMI lo saltano del tutto; gli articoli fiscali ucraini coprono la meccanica ma raramente la matematica del costo per il titolare.
Come capire che ti serve questa analisi
- Hai una struttura TOV e non hai ricalcolato il costo effettivo di prelievo negli ultimi due anni.
- Hai una struttura FOP ma i ricavi si stanno avvicinando o superano la soglia del gruppo.
- Mescoli una TOV e una FOP nelle stesse finanze personali e non hai una politica scritta su quale delle due ti paga.
- Senti che la tua forma giuridica e la forma reale della tua attività si sono allontanate.
Come risolverlo — il confronto dei costi e la decisione
I conti su ₴500K di utile annuo (illustrativo, si applicano le regole attuali)
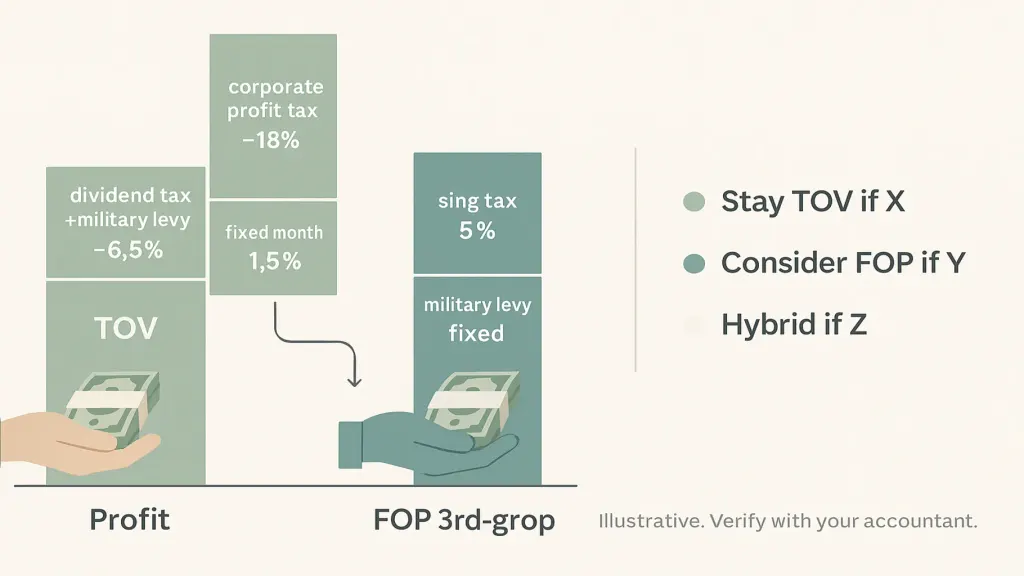
Percorso TOV (illustrazione semplificata, verifica con il tuo commercialista per la tua situazione specifica):
- Imposta sugli utili societari sui ₴500K di utile: ~18% = ₴90K
- I restanti ₴410K distribuiti come dividendo
- Imposta personale sui dividendi + contributo militare sul dividendo: ~6,5–9,5% a seconda della classificazione
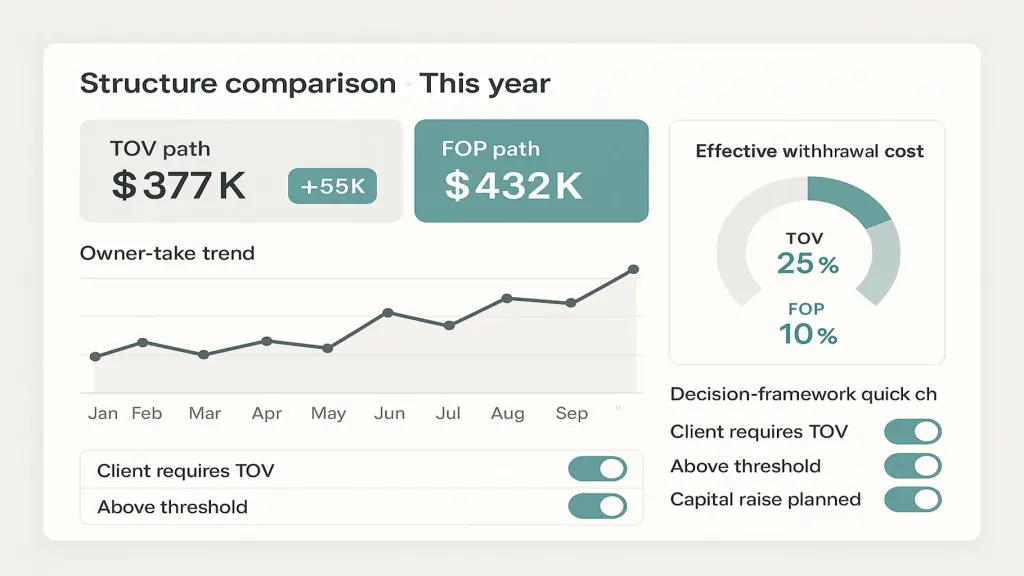
- Netto in mano al titolare: circa ₴370–₴385K — un costo effettivo di prelievo di ~23–26%
Percorso FOP nel 3° gruppo semplificato (5%), illustrativo:
- Imposta unica del 5% sui ₴500K di ricavi (ipotizzando che questo utile sia stato registrato come ricavo): ₴25K
- Contributo militare sulla stessa base: ~1,5% = ₴7,5K
- Contributo sociale unificato (ЄСВ), fisso mensile: circa ₴17K all'anno
- In mano al titolare: ₴450K+ — costo effettivo di prelievo intorno al 10%
Il divario in questo esempio semplificato è di 13–16 punti percentuali sullo stesso utile. Su ₴500K, sono ₴65–₴80K all'anno. Su ₴2M di utile, sono ₴260–₴320K all'anno.
Avvertenze importanti:
- Sono numeri illustrativi. Gli importi effettivi dipendono dal gruppo FOP, dal fatto che l'utile coincida con i ricavi, dalle aliquote esatte e da fattori non fiscali.
- Alcune situazioni richiedono legittimamente una TOV (grandi contratti B2B, investitori, clienti esteri con requisiti specifici).
- La FOP ha soglie di gruppo — il 3° gruppo ha un tetto di ricavi (attualmente intorno a ₴8M). Al di sopra esci dal sistema semplificato.
Consulta il tuo commercialista prima di ristrutturare. Il quadro decisionale qui sotto è l'analisi; i numeri sono i tuoi.
Il quadro decisionale
Resta TOV se:
- Hai davvero bisogno dello status di TOV per i contratti con i clienti o per gli accordi con gli investitori
- I ricavi sono ben oltre le soglie FOP e strutturali
- Prevedi di raccogliere capitale o vendere nei prossimi 24 mesi
- Ci sono già più soci che detengono quote
Valuta la FOP (o un ibrido) se:
- Titolare-operatore unico, sotto la soglia FOP
- I clienti non richiedono una TOV
- Nessun piano di investitori o di uscita nel breve termine
- La matematica del costo di prelievo mostra risparmi significativi che finanzierebbero riserve, assunzioni o vita personale
L'ibrido (TOV + FOP insieme) funziona quando:
- Flussi di ricavi diversi hanno strutture diverse in modo naturale (servizi sotto FOP, linea di prodotto sotto TOV)
- Una politica scritta stabilisce quale entità paga cosa al titolare
Una piattaforma come Finmap può tracciare separatamente le entità TOV e FOP con una vista consolidata del prelievo del titolare — così il costo effettivo totale di prelievo emerge ogni mese, non solo a fine anno.
Cosa cambia quando fai davvero l'analisi
Tre esiti silenziosi sono tipici.
Uno — alcuni titolari di TOV ristrutturano. Scoprono che la TOV era stata costituita per una condizione che non vale più e che il costo di prelievo è rilevante. Ristrutturare richiede mesi e ha costi una tantum; i risparmi annui spesso lo giustificano.
Due — alcuni titolari di FOP stringono la disciplina. I conti fanno emergere che la loro scelta è efficiente — ma solo se la contabilità semplificata è tenuta in modo pulito. La confusione tra cassa aziendale e personale annulla il vantaggio fiscale.
Tre — i titolari ibridi si danno una regola scritta. Non più "quello che è comodo" — una politica chiara che regge tutto l'anno.
La politica scritta del prelievo del titolare
Indipendentemente dalla struttura, metti per iscritto (una volta, per l'anno):
- Quale entità paga il titolare
- Importo mensile fisso (equivalente allo stipendio del titolare)
- Regole per i prelievi extra (frequenza, trigger, causale)
- Conguaglio annuale — quando il totale viene riconciliato con la pianificazione fiscale
Tre errori comuni
- Confrontare solo le aliquote marginali, non le aliquote effettive sommate. Lo stack societario + dividendi racconta la storia vera.
- Dimenticare le frizioni non fiscali. Commissioni bancarie, costo di contabilità per struttura, costo in tempo della compliance. Aggiungili al confronto fiscale.
- Fare l'analisi una volta e non rivederla mai. Le regole cambiano; i ricavi cambiano; la struttura giusta cambia. Rivedi ogni 24 mesi.
📌 Vedi TOV, FOP e prelievo del titolare fianco a fianco in un'unica vista integrata — così il costo effettivo di prelievo è visibile ogni mese, non solo a fine anno. Prenota una demo Finmap di 20 minuti → finmap.online/ua
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Questi numeri sono esatti?

No. Sono illustrativi. Il tuo commercialista produce i numeri esatti per la tua situazione e la tua giurisdizione.
Dovrei cambiare struttura?
Solo dopo un'analisi con il tuo commercialista. Un cambio di struttura ha costi una tantum (registrazione, banca, modifiche contrattuali) che vanno soppesati rispetto ai risparmi ricorrenti.
Posso gestire entrambe le strutture contemporaneamente?
Sì, se c'è una genuina ragione di business (flussi di ricavi diversi). È necessaria una politica scritta.
E le soglie dei gruppi FOP?
I gruppi hanno tetti di ricavi e restrizioni di attività. Se ti avvicini alla soglia, pianifica la transizione in anticipo.
Vale anche se ho clienti esteri?
Valuta e reportistica aggiungono livelli. Consulta il tuo commercialista per il trattamento dei contratti in valuta estera.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



