


Sommaire
Accueil
/
Blog
/
Dividendes d'une TOV vs prélèvements d'un FOP : le coût réel pour sortir votre propre argent

720

5 min

07.07.2026
Dividendes d'une TOV vs prélèvements d'un FOP : le coût réel pour sortir votre propre argent

Oleksandr Solovei
CEO & Co-founder Finmap
« Pendant des années, j'ai géré une TOV parce qu'on m'avait dit que c'était « plus sérieux ». Puis j'ai calculé ce que me coûtait réellement le retrait d'argent, comparé à une structure FOP. Ce n'était pas un petit montant. »
Entre la deuxième et la quatrième année, la plupart des dirigeants de petites entreprises ukrainiennes ont la même conversation avec un comptable, un conjoint ou eux-mêmes : ma structure juridique est-elle la bonne pour la façon dont je mène réellement ma vie et mon entreprise ?
La question se ramène généralement à une interrogation plus courte : combien me coûte réellement le retrait de mon bénéfice ? Un dividende de TOV paraît prestigieux ; un prélèvement de FOP paraît anodin. La comparaison fiscale, une fois posée sur le papier, raconte une histoire que la plupart des dirigeants n'ont jamais chiffrée.
Cet article est cette comparaison — avec des exemples chiffrés selon les règles ukrainiennes actuelles — et le cadre de décision pour choisir entre les structures.
Pourquoi ce problème survient
Un — la structure juridique a été choisie pour une raison qui n'est plus valable. De nombreuses TOV ont été créées parce que « on pourrait avoir besoin d'investisseurs » ou « les clients l'exigent ». Ces deux conditions ont pu changer depuis.
Deux — le coût du retrait est invisible tant qu'on ne le calcule pas. L'impôt sur les bénéfices des sociétés et l'impôt sur les dividendes s'additionnent d'une manière qui n'est évidente ni pour l'un ni pour l'autre pris isolément.
Trois — le régime simplifié du FOP est plus flexible que les dirigeants ne le pensent. Pour la plupart des entreprises dirigées par leur propriétaire avec un chiffre d'affaires inférieur à 8 M₴, le FOP du 3e groupe (5 %) est remarquablement efficace. Au-delà du seuil FOP, le choix est réellement plus nuancé.
Quatre — personne n'enseigne cette comparaison car elle est spécifique aux règles ukrainiennes. Le contenu international pour PME l'ignore totalement ; les articles fiscaux ukrainiens couvrent les mécanismes mais rarement le calcul du coût pour le dirigeant.
Comment reconnaître que vous avez besoin de cette analyse
- Vous êtes en structure TOV et n'avez pas recalculé le coût effectif de retrait depuis deux ans.
- Vous êtes en structure FOP mais votre chiffre d'affaires approche ou dépasse le seuil du groupe.
- Vous mélangez une TOV et un FOP dans vos finances personnelles sans politique écrite précisant lequel vous rémunère.
- Vous avez l'impression que votre structure juridique et la forme réelle de votre entreprise ont dérivé l'une de l'autre.
Comment le résoudre — la comparaison des coûts et la décision
Le calcul sur un bénéfice annuel de 500 K₴ (illustratif, règles actuelles applicables)
Parcours TOV (illustration simplifiée, à vérifier avec votre comptable selon votre situation) :
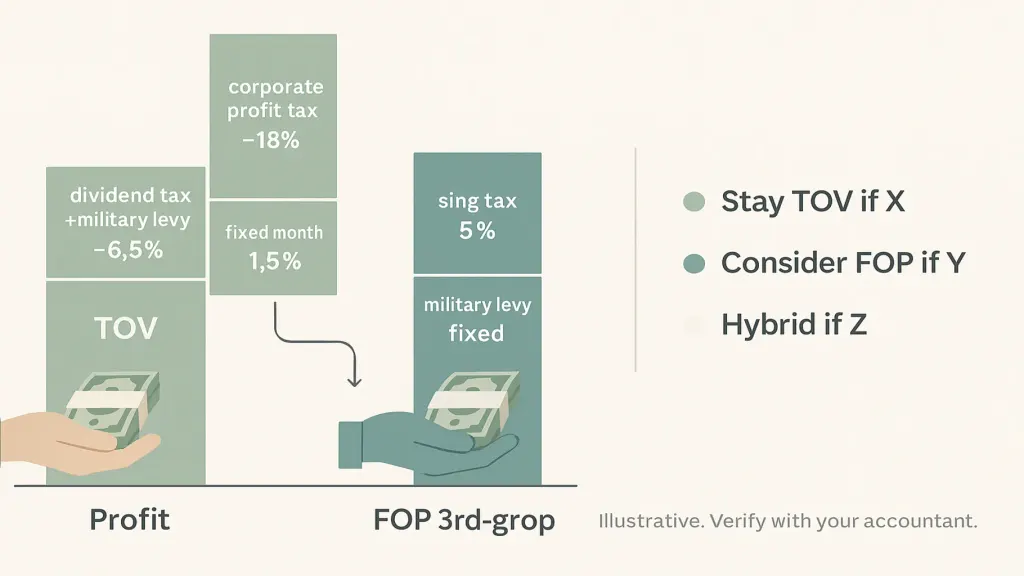
- Impôt sur les bénéfices des sociétés sur les 500 K₴ : ~18 % = 90 K₴
- Solde de 410 K₴ distribué en dividende
- Impôt personnel sur dividendes + taxe militaire sur ce dividende : ~6,5–9,5 % selon la classification
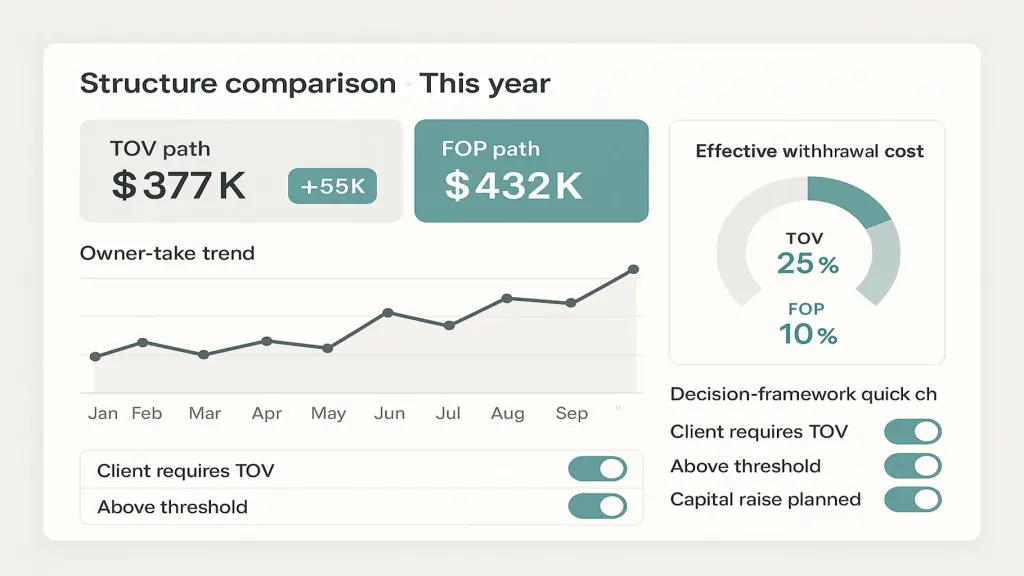
- Net dans la poche du dirigeant : environ 370–385 K₴ — un coût effectif de retrait d'environ 23–26 %
Parcours FOP en régime simplifié de 3e groupe (5 %), illustratif :
- Impôt unique de 5 % sur 500 K₴ de chiffre d'affaires (en supposant que ce bénéfice a été comptabilisé comme chiffre d'affaires) : 25 K₴
- Taxe militaire sur la même base : ~1,5 % = 7,5 K₴
- Cotisation sociale unifiée (ЄСВ), fixe mensuelle : environ 17 K₴ par an
- Dans la poche du dirigeant : 450 K₴ et plus — coût effectif de retrait autour de 10 %
L'écart dans cet exemple simplifié est de 13 à 16 points de pourcentage sur le même bénéfice. Sur 500 K₴, cela représente 65–80 K₴ par an. Sur un bénéfice de 2 M₴, cela représente 260–320 K₴ par an.
Mises en garde importantes :
- Ces chiffres sont illustratifs. Les montants réels dépendent du groupe FOP, du fait que le bénéfice équivaut ou non au chiffre d'affaires, des taux exacts et de facteurs non fiscaux.
- Certaines situations exigent légitimement une TOV (contrats B2B importants, investisseurs, clients étrangers avec exigences spécifiques).
- Le FOP a des seuils par groupe — le 3e groupe a un plafond de chiffre d'affaires (actuellement autour de 8 M₴). Au-delà, vous sortez du régime simplifié.
Consultez votre comptable avant toute restructuration. Le cadre de décision ci-dessous constitue l'analyse ; les chiffres vous appartiennent.
Le cadre de décision
Restez en TOV si :
- Vous avez réellement besoin du statut TOV pour des contrats clients ou des accords avec des investisseurs
- Votre chiffre d'affaires est nettement supérieur aux seuils FOP et cela est structurel
- Vous prévoyez de lever des fonds ou de vendre dans les 24 prochains mois
- Plusieurs propriétaires détiennent déjà des parts
Envisagez le FOP (ou une structure hybride) si :
- Vous êtes le seul propriétaire-exploitant, sous le seuil FOP
- Vos clients n'exigent pas de TOV
- Aucun projet d'investisseur ou de sortie à court terme
- Le calcul du coût de retrait montre des économies significatives qui financeraient des réserves, des embauches ou votre vie personnelle
La structure hybride (TOV + FOP ensemble) fonctionne quand :
- Différents flux de revenus relèvent naturellement de structures différentes (services sous FOP, gamme de produits sous TOV)
- Une politique écrite régit quelle entité paie quoi au dirigeant
Une plateforme comme Finmap peut suivre les entités TOV et FOP séparément avec une vue consolidée du prélèvement du dirigeant — pour que le coût effectif total de retrait apparaisse chaque mois, et pas seulement en fin d'année.
Ce qui change quand vous faites réellement l'analyse
Trois résultats discrets sont typiques.
Un — certains propriétaires de TOV se restructurent. Ils découvrent que la TOV a été créée pour une condition qui ne s'applique plus et que le coût de retrait est significatif. La restructuration prend des mois et entraîne des coûts ponctuels ; les économies annuelles le justifient souvent.
Deux — certains propriétaires de FOP renforcent leur discipline. Le calcul révèle que leur choix est efficace — mais seulement si la comptabilité simplifiée est tenue proprement. La confusion entre trésorerie professionnelle et personnelle annule l'avantage fiscal.
Trois — les propriétaires en structure hybride adoptent une règle écrite. Ce n'est plus « selon ce qui arrange » — mais une politique claire qui tient toute l'année.
La politique écrite de prélèvement du dirigeant
Quelle que soit la structure, notez par écrit (une fois, pour l'année) :
- Quelle entité paie le dirigeant
- Montant mensuel fixe (équivalent salaire du dirigeant)
- Règles pour les prélèvements supplémentaires (fréquence, déclencheur, note)
- Le bilan annuel — moment où le total est rapproché de la planification fiscale
Trois erreurs courantes
- Comparer uniquement les taux marginaux, pas les taux effectifs cumulés. C'est l'empilement impôt sur les sociétés + dividendes qui raconte la vraie histoire.
- Oublier les frictions non fiscales. Frais bancaires, coût comptable par structure, temps consacré à la conformité. Ajoutez-les à la comparaison fiscale.
- Faire l'analyse une fois et ne jamais y revenir. Les règles changent ; le chiffre d'affaires change ; la structure adéquate change. Revoyez tous les 24 mois.
📌 Visualisez TOV, FOP et prélèvement du dirigeant côte à côte dans une seule vue intégrée — pour que le coût effectif de retrait soit visible chaque mois, et pas seulement en fin d'année. Réservez une démo Finmap de 20 minutes → finmap.online/ua
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Ces chiffres sont-ils exacts ?

Non. Ils sont illustratifs. Votre comptable produira les chiffres exacts pour votre situation et votre juridiction.
Dois-je changer de structure ?
Seulement après une analyse avec votre comptable. Un changement de structure entraîne des coûts ponctuels (enregistrement, banque, avenants aux contrats) qu'il faut mettre en balance avec les économies durables.
Puis-je faire fonctionner les deux structures en même temps ?
Oui, s'il existe une raison commerciale réelle (flux de revenus différents). Une politique écrite est requise.
Qu'en est-il des seuils de groupe du FOP ?
Les groupes ont des plafonds de chiffre d'affaires et des restrictions d'activité. Si vous approchez du seuil, planifiez la transition à l'avance.
Est-ce que cela s'applique si j'ai des clients étrangers ?
La devise et le reporting ajoutent des complexités. Consultez votre comptable pour le traitement des contrats en devises étrangères.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



