



Índice
Início
/
Blog
/
Dividendos de uma TOV vs. retiradas de uma FOP: o custo real de tirar o seu próprio dinheiro

860

5 min

07.07.2026
Dividendos de uma TOV vs. retiradas de uma FOP: o custo real de tirar o seu próprio dinheiro

Oleksandr Solovei
CEO e cofundador da Finmap
"Durante anos, mantive uma TOV porque me disseram que era ‘mais sério’. Depois fui fazer as contas de quanto realmente me custava tirar dinheiro da empresa em comparação com uma estrutura de FOP. Não era pouca coisa."
Em algum momento entre o segundo e o quarto ano, a maioria dos pequenos empresários ucranianos acaba tendo a mesma conversa com o contador, com o cônjuge ou consigo mesmo: minha estrutura jurídica ainda faz sentido para a forma como eu realmente toco minha vida e meu negócio?
No fim, a pergunta costuma ficar mais direta: quanto me custa, na prática, retirar lucro? Um dividendo de TOV parece mais “profissional”; uma retirada como FOP parece mais informal. Mas, quando você coloca impostos e taxas no papel, a comparação conta uma história que muitos donos de empresa nunca pararam para calcular.
Este artigo faz exatamente essa comparação — com exemplos práticos pelas regras atuais da Ucrânia — e traz um critério de decisão para escolher entre as estruturas.
Por que esse problema acontece
Um — a estrutura jurídica foi escolhida por um motivo que não vale mais. Muitas TOVs foram abertas porque “talvez a gente precise de investidores” ou “os clientes exigem”. As duas coisas podem ter mudado desde então.
Dois — o custo de retirada fica invisível até você calcular. Imposto sobre o lucro da empresa + imposto sobre dividendos se acumulam de um jeito que não fica claro olhando cada alíquota isoladamente.
Três — o sistema simplificado do FOP é mais flexível do que muitos empresários imaginam. Para a maioria dos negócios operados pelo próprio dono com receita abaixo de ₴8 milhões, o FOP на 3-й групі (5%) é extremamente eficiente. Para quem passa do limite do FOP, a escolha fica de fato mais sofisticada.
Quatro — quase ninguém ensina essa comparação porque ela é muito específica das regras ucranianas. Conteúdos internacionais para pequenas empresas ignoram o tema; artigos tributários ucranianos explicam a mecânica, mas raramente mostram a conta real para o dono.
Como perceber que você precisa fazer essa análise
- Você opera como TOV e não recalculou o custo efetivo de retirada nos últimos dois anos.
- Você opera como FOP, mas a receita está chegando perto ou passando do limite do grupo.
- Você usa TOV e FOP nas mesmas finanças pessoais e não tem uma regra escrita sobre qual estrutura deve pagar você.
- Você sente que sua estrutura jurídica e o formato real do seu negócio se afastaram com o tempo.
Como resolver — comparação de custo e decisão
A conta sobre ₴500 mil de lucro anual (exemplo ilustrativo, considerando as regras atuais)
Caminho via TOV (ilustração simplificada; confirme com seu contador para o seu caso específico):
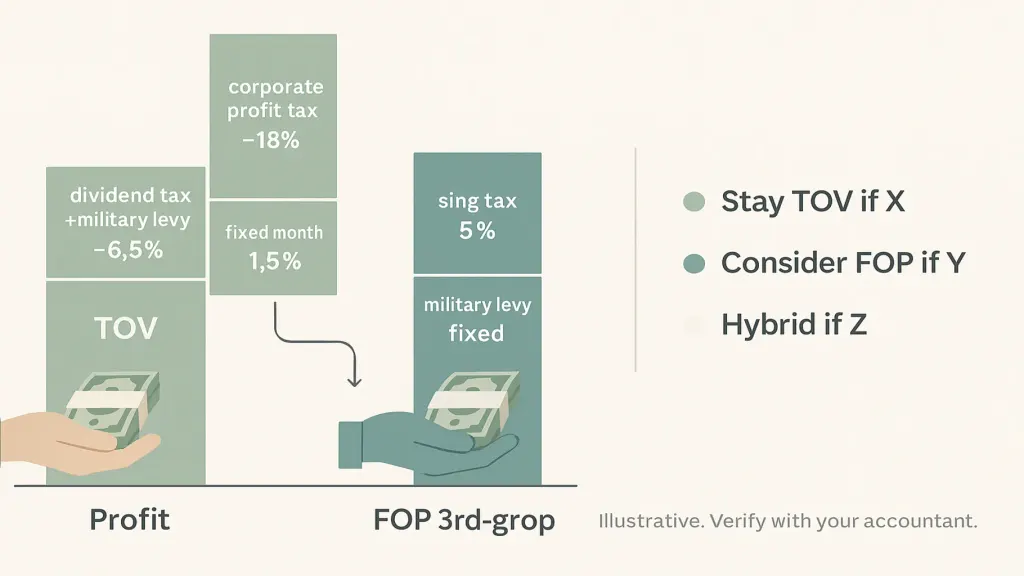
- Imposto sobre o lucro da empresa sobre ₴500 mil de lucro: ~18% = ₴90 mil
- Saldo de ₴410 mil distribuído como dividendo
- Imposto pessoal sobre dividendos + taxa militar sobre o dividendo: ~6,5–9,5%, dependendo da classificação
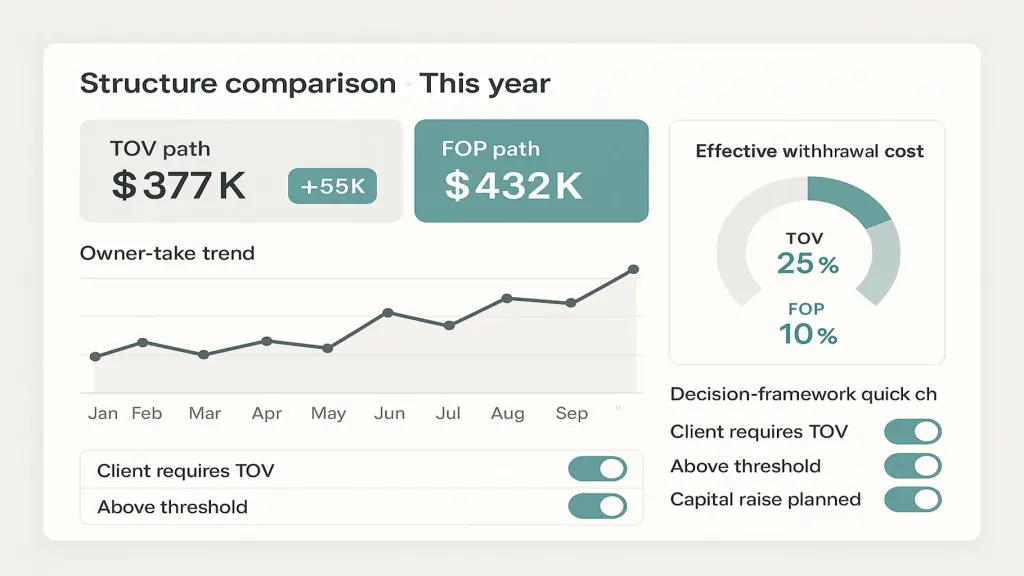
- Valor líquido na mão do dono: cerca de ₴370–₴385 mil — um custo efetivo de retirada de ~23–26%
Caminho via FOP no 3º grupo simplificado (5%), exemplo ilustrativo:
- Imposto único de 5% sobre ₴500 mil de receita (assumindo que esse lucro foi registrado como receita): ₴25 mil
- Taxa militar sobre a mesma base: ~1,5% = ₴7,5 mil
- Contribuição social unificada (ЄСВ), valor fixo mensal: aproximadamente ₴17 mil por ano
- Na mão do dono: ₴450 mil+ — custo efetivo de retirada em torno de 10%
A diferença nesse exemplo simplificado é de 13 a 16 pontos percentuais sobre o mesmo lucro. Em ₴500 mil, isso dá ₴65–₴80 mil por ano. Em ₴2 milhões de lucro, dá ₴260–₴320 mil por ano.
Observações importantes:
- Esses números são ilustrativos. Os valores reais dependem do grupo do FOP, de o lucro ser ou não igual à receita, das alíquotas exatas e de fatores não tributários.
- Algumas situações realmente exigem uma TOV: contratos B2B grandes, investidores, clientes estrangeiros com exigências específicas.
- O FOP tem limites por grupo — o 3º grupo tem um teto de receita (atualmente em torno de ₴8 milhões). Acima disso, você sai do sistema simplificado.
Converse com seu contador antes de reestruturar. O critério abaixo é a análise; os números são os seus.
O critério de decisão
Continue como TOV se:
- Você realmente precisa do status de TOV para contratos com clientes ou acordos com investidores
- A receita está bem acima dos limites do FOP e isso é estrutural
- Você pretende captar investimento ou vender a empresa nos próximos 24 meses
- Já existem vários sócios com participação na empresa
Considere FOP (ou uma estrutura híbrida) se:
- Você é dono-operador único e está abaixo do limite do FOP
- Seus clientes não exigem TOV
- Não há plano de investimento ou venda no curto prazo
- A conta do custo de retirada mostra uma economia relevante, que poderia financiar reserva, contratação ou vida pessoal
O modelo híbrido (TOV + FOP juntos) funciona quando:
- Diferentes fontes de receita têm estruturas naturalmente diferentes (serviços pelo FOP, linha de produtos pela TOV)
- Existe uma regra escrita definindo qual entidade paga o quê ao dono
Uma plataforma como Finmap consegue acompanhar entidades TOV e FOP separadamente, com uma visão consolidada das retiradas do dono — assim, o custo efetivo total de retirada aparece todo mês, não só no fechamento do ano.
O que muda quando você realmente faz essa análise
Três resultados discretos são comuns.
Um — alguns donos de TOV reestruturam. Eles descobrem que a TOV foi criada por uma condição que já não existe e que o custo de retirada é relevante. A reestruturação leva meses e tem custos pontuais; muitas vezes, a economia anual compensa.
Dois — alguns donos de FOP passam a ter mais disciplina. A conta mostra que a escolha é eficiente — mas só se a contabilidade simplificada for feita com organização. Misturar dinheiro da empresa com dinheiro pessoal destrói a vantagem tributária.
Três — donos com estrutura híbrida criam uma regra escrita. Deixa de ser “o que for mais conveniente” e passa a ser uma política clara que se sustenta ao longo do ano.
A política escrita de retirada do dono
Independentemente da estrutura, deixe registrado por escrito (uma vez, para o ano):
- Qual entidade paga o dono
- Valor fixo mensal (equivalente ao pró-labore do dono)
- Regras para retiradas extras (frequência, gatilho, observação)
- Acerto anual — quando o total será conciliado com o planejamento tributário
Três erros comuns
- Comparar só alíquotas marginais, e não as alíquotas efetivas acumuladas. A soma empresa + dividendos é o que mostra a história real.
- Esquecer os atritos que não são impostos. Tarifas bancárias, custo contábil por estrutura, tempo gasto com conformidade. Inclua tudo isso na comparação.
- Fazer a análise uma vez e nunca mais revisar. As regras mudam; a receita muda; a estrutura ideal muda. Revise a cada 24 meses.
📌 Veja TOV, FOP e retiradas do dono lado a lado em uma visão integrada — para que o custo efetivo de retirada apareça todo mês, não só no fim do ano. Agende uma demonstração de 20 minutos do Finmap → finmap.online/ua
Leia também
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Esses números são exatos?

Não. São apenas ilustrativos. Quem calcula os números exatos para o seu caso e a sua jurisdição é o seu contador.
Devo mudar de estrutura?
Só depois de uma análise com o seu contador. Mudar a estrutura gera custos pontuais (registro, bancos, alterações em contratos) que precisam ser comparados com a economia recorrente.
Posso operar com as duas estruturas ao mesmo tempo?
Sim, se houver um motivo empresarial real para isso (diferentes fontes de receita). É necessário ter uma política por escrito.
E os limites dos grupos de FOP?
Os grupos têm limites de receita e restrições de atividade. Se você estiver se aproximando do limite, planeje a transição com antecedência.
Isso se aplica se eu tiver clientes no exterior?
Moeda estrangeira e obrigações de reporte trazem camadas extras de complexidade. Consulte seu contador sobre o tratamento de contratos em moeda estrangeira.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



