


Daftar isi

952

5 mnt

07.07.2026
Dividen dari TOV vs Pengambilan dari FOP: Biaya Nyata Menarik Uang Anda Sendiri

Oleksandr Solovei
CEO & Co-founder Finmap
"Bertahun-tahun saya menjalankan TOV karena saya pernah diberi tahu itu 'lebih serius'. Lalu saya menghitung berapa biaya sebenarnya menarik uang keluar dibandingkan struktur FOP. Angkanya bukan angka kecil."
Di antara tahun kedua dan tahun keempat, sebagian besar pemilik bisnis kecil Ukraina mengalami percakapan yang sama dengan akuntannya, pasangannya, atau dirinya sendiri: apakah struktur hukum saya tepat untuk cara saya benar-benar menjalani hidup dan bisnis saya?
Kerangkanya biasanya menyusut jadi pertanyaan yang lebih singkat: berapa biayanya bagi saya, secara nyata, untuk menarik laba keluar? Dividen TOV terasa bergengsi; pengambilan FOP terasa santai. Perbandingan pajak dan biayanya, begitu Anda letakkan di atas kertas, menceritakan kisah yang hitungannya belum pernah dijalankan sebagian besar pemilik.
Artikel ini adalah perbandingan itu — dengan contoh terhitung menurut aturan Ukraina yang berlaku — dan kerangka keputusan untuk memilih antara dua struktur.
Kenapa Masalah Ini Terjadi
Satu — struktur hukumnya dipilih karena alasan yang sudah tidak berlaku lagi. Banyak TOV dibentuk karena "kami mungkin akan butuh investor" atau "klien menuntutnya". Kedua kondisi itu bisa saja sudah berubah.
Dua — biaya penarikannya tak terlihat sampai Anda menghitungnya. Pajak laba badan + pajak dividen bertumpuk dengan cara yang tidak kentara dari masing-masing tarifnya sendiri.
Tiga — sistem FOP yang disederhanakan lebih lentur daripada yang disadari para pemilik. Untuk sebagian besar bisnis yang dijalankan sendiri oleh pemiliknya dengan pendapatan di bawah ₴8 juta, FOP golongan 3 (5%) sangat efisien. Untuk yang di atas batas FOP, pilihannya memang lebih bernuansa.
Empat — tidak ada yang mengajarkan perbandingan ini karena ini spesifik untuk aturan Ukraina. Konten UKM internasional melewatkannya sama sekali; artikel pajak Ukraina membahas mekanismenya tapi jarang membahas hitungan biaya dari sisi si pemilik.
Cara Mengenali Bahwa Anda Perlu Analisis Ini
- Anda memakai struktur TOV dan belum menghitung ulang biaya penarikan efektifnya dalam dua tahun terakhir.
- Anda memakai struktur FOP tapi pendapatannya mendekati atau melampaui batas golongannya.
- Anda mencampur satu TOV dan satu FOP dalam keuangan pribadi yang sama dan tidak punya kebijakan tertulis tentang entitas mana yang membayar Anda.
- Anda merasa struktur hukum Anda dan bentuk bisnis Anda yang sebenarnya sudah saling menjauh.
Cara Menyelesaikannya — Perbandingan Biaya dan Keputusannya
Hitungan atas laba setahun ₴500 ribu (ilustratif, aturan yang berlaku diterapkan)
Jalur TOV (ilustrasi yang disederhanakan, verifikasi dengan akuntan Anda untuk situasi spesifik Anda):
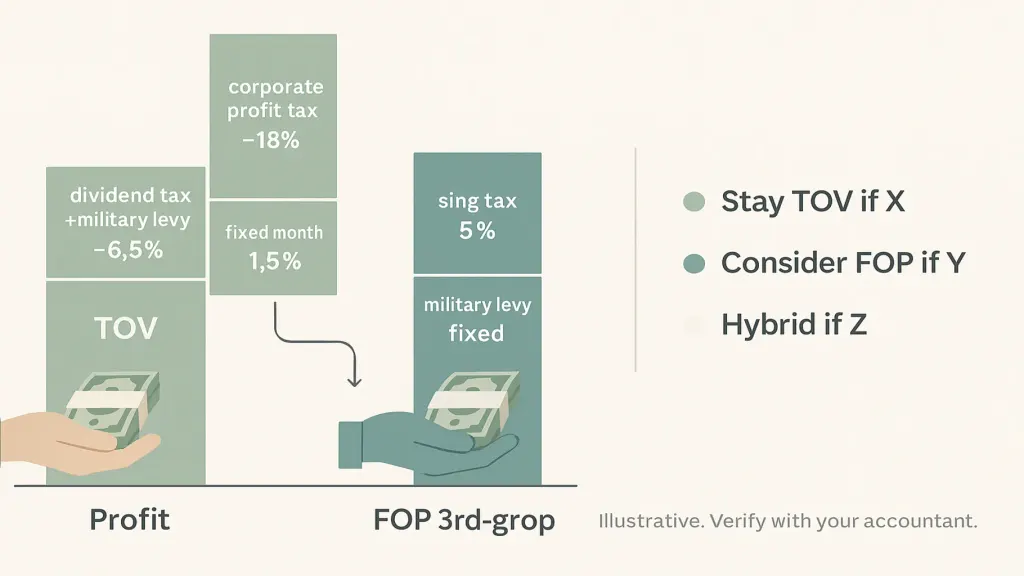
- Pajak laba badan atas laba ₴500 ribu: ~18% = ₴90 ribu
- Sisa ₴410 ribu dibagikan sebagai dividen
- Pajak dividen pribadi + pungutan militer atas dividennya: ~6,5–9,5% tergantung klasifikasinya
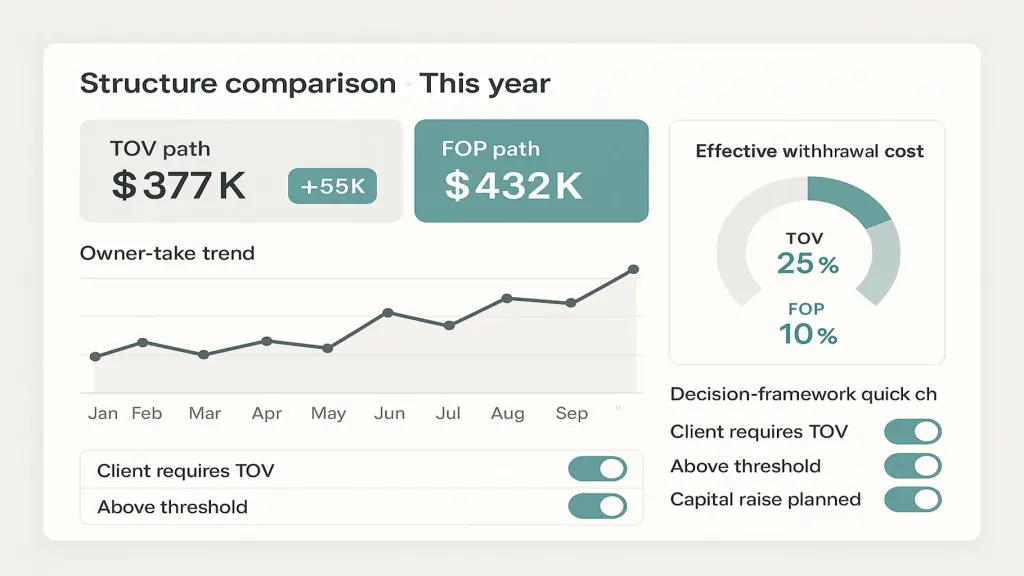
- Bersih sampai ke tangan si pemilik: kira-kira ₴370–₴385 ribu — biaya penarikan efektif ~23–26%
Jalur FOP golongan 3 yang disederhanakan (5%), ilustratif:
- Pajak tunggal 5% atas pendapatan ₴500 ribu (dengan asumsi laba ini dibukukan sebagai pendapatan): ₴25 ribu
- Pungutan militer atas basis yang sama: ~1,5% = ₴7,5 ribu
- Iuran sosial terpadu (ЄСВ), tetap per bulan: kira-kira ₴17 ribu setahun
- Sampai ke tangan si pemilik: ₴450 ribu+ — biaya penarikan efektif sekitar 10%
Selisih dalam contoh yang disederhanakan ini 13–16 poin persentase atas laba yang sama. Pada ₴500 ribu, itu ₴65–₴80 ribu per tahun. Pada laba ₴2 juta, itu ₴260–₴320 ribu per tahun.
Catatan penting:
- Ini angka ilustratif. Jumlah yang sebenarnya tergantung golongan FOP, apakah labanya sama dengan pendapatannya, tarif persisnya, dan faktor di luar pajak.
- Beberapa situasi memang sah-sah saja menuntut TOV (kontrak B2B besar, investor, klien luar negeri dengan kebutuhan tertentu).
- FOP punya batas golongan — golongan 3 punya plafon pendapatan (saat ini sekitar ₴8 juta). Di atas itu Anda keluar dari sistem yang disederhanakan.
Konsultasikan dengan akuntan Anda sebelum merestrukturisasi. Kerangka keputusan di bawah ini adalah analisisnya; angkanya milik Anda sendiri.
Kerangka keputusannya
Tetap TOV kalau:
- Anda memang memerlukan status TOV untuk kontrak klien atau kesepakatan investor
- Pendapatannya jauh di atas batas FOP dan sifatnya struktural
- Anda berencana menghimpun modal atau menjual dalam 24 bulan ke depan
- Beberapa pemilik sudah memegang saham
Pertimbangkan FOP (atau hibrida) kalau:
- Pemilik tunggal yang menjalankan sendiri, di bawah batas FOP
- Klien tidak menuntut TOV
- Tidak ada rencana investor atau exit dalam waktu dekat
- Hitungan biaya penarikannya menunjukkan penghematan berarti yang bisa mendanai cadangan, perekrutan, atau kehidupan pribadi
Hibrida (TOV + FOP bersama-sama) bekerja ketika:
- Aliran pendapatan yang berbeda secara alami punya struktur yang berbeda (jasa di bawah FOP, lini produk di bawah TOV)
- Kebijakan tertulis mengatur entitas mana yang membayar apa kepada si pemilik
Platform seperti Finmap bisa memantau entitas TOV dan FOP secara terpisah dengan satu tampilan pengambilan pemilik yang tersatukan — sehingga total biaya penarikan efektifnya muncul setiap bulan, bukan cuma di akhir tahun.
Apa yang Berubah Ketika Anda Benar-Benar Melakukan Analisisnya
Tiga hasil yang senyap biasanya muncul.
Satu — sebagian pemilik TOV merestrukturisasi. Mereka menemukan TOV-nya dibentuk untuk satu kondisi yang sudah tidak berlaku lagi dan biaya penarikannya berarti. Restrukturisasi memakan berbulan-bulan dan punya biaya sekali bayar; penghematan tahunannya sering membenarkan itu.
Dua — sebagian pemilik FOP memperketat disiplinnya. Hitungannya memunculkan bahwa pilihan mereka efisien — tapi hanya kalau pencatatan yang disederhanakan itu dikerjakan dengan bersih. Kebingungan antara kas bisnis dan kas pribadi membatalkan keuntungan pajaknya.
Tiga — pemilik hibrida mendapat satu aturan tertulis. Tidak lagi "mana saja yang praktis" — melainkan kebijakan yang jelas dan bertahan sepanjang tahun.
Kebijakan Pengambilan Pemilik yang Tertulis
Apa pun strukturnya, tuliskan (sekali, untuk setahun):
- Entitas mana yang membayar si pemilik
- Jumlah bulanan yang tetap (setara gaji pemilik)
- Aturan untuk pengambilan tambahan (frekuensi, pemicu, memo)
- Penyelesaian tahunan — kapan totalnya direkonsiliasi dengan perencanaan pajak
Tiga Kesalahan yang Umum
- Membandingkan tarif marjinal saja, bukan tarif efektif yang bertumpuk. Tumpukan pajak badan + dividen itulah yang menceritakan kisah yang sebenarnya.
- Melupakan gesekan di luar pajak. Biaya bank, biaya akuntansi per struktur, biaya waktu untuk kepatuhan. Tambahkan ini ke perbandingan pajaknya.
- Melakukan analisisnya sekali lalu tidak pernah meninjaunya lagi. Aturan berubah; pendapatan berubah; struktur yang tepat berubah. Tinjau setiap 24 bulan.
📌 Lihat TOV, FOP, dan pengambilan pemilik berdampingan dalam satu tampilan yang tersatukan — supaya biaya penarikan efektifnya terlihat setiap bulan, bukan cuma di akhir tahun. Pesan demo Finmap 20 menit → finmap.online/ua
Baca juga
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apakah angka-angka ini persis?

Tidak. Ini ilustratif. Akuntan Anda yang menghasilkan angka persisnya untuk situasi dan yurisdiksi Anda.
Haruskah saya mengganti struktur?
Hanya setelah analisis bersama akuntan Anda. Perubahan struktur punya biaya sekali bayar (pendaftaran, perbankan, amandemen kontrak) yang harus ditimbang terhadap penghematan yang berjalan.
Bisakah saya menjalankan kedua struktur sekaligus?
Bisa, kalau ada alasan bisnis yang sungguhan (aliran pendapatan yang berbeda). Kebijakan tertulis wajib ada.
Bagaimana dengan batas golongan FOP?
Setiap golongan punya plafon pendapatan dan batasan jenis kegiatan. Kalau Anda mendekati batasnya, rencanakan peralihannya lebih awal.
Apakah ini berlaku kalau saya punya klien luar negeri?
Mata uang dan pelaporan menambah lapisan. Konsultasikan dengan akuntan Anda soal perlakuan kontrak dalam mata uang asing.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



