Spis treści

207

9 min

12.08.2026
Jak planować finanse, gdy klienci płacą nierówno

Olena Smolikova
Financial expert at Finmap
Przychody agencji rzadko są równe. W jednym miesiącu wpada duży projekt i pełna faktura; w kolejnym — same abonamenty i cisza; potem znów skok. A pensje, czynsz i podatki co miesiąc są takie same, jak w zegarku. Przez tę niezgodność właściciel albo pływa w gotówce, albo w pocie czoła szuka pieniędzy na wypłaty. To nie oznaka złego biznesu — to brak planowania dostosowanego do nierównych przychodów.
Nierówne płatności to po prostu natura biznesu usługowego i można z nimi żyć spokojnie, gdy tylko przestaniesz opierać się na „średniej” i zaczniesz planować według konkretnych dat. Rozłóżmy to na czynniki pierwsze.
Dlaczego nierówne przychody to norma w usługach
W biznesie produktowym sprzedaż jest mniej więcej stała dzień po dniu. W usługach przychód zależy od projektów i ich etapów: zamkniesz duży projekt — wpada fala; między projektami jest sucho. Dodaj do tego sezonowość (latem klienci znikają, w grudniu jest gorączka) i opóźnienia w płatnościach, a stały przepływ po prostu nigdy nie nastąpi. To nie choroba, tylko cecha tego modelu biznesowego, a planowanie trzeba do niej dopasować. Więcej o wahaniach sezonowych przeczytasz w artykule Sezonowość biznesu a planowanie przepływów pieniężnych.
Błąd: planowanie „na średnią”
Najczęstsza pułapka to liczenie „średnio na miesiąc”. Jeśli agencja zarobiła w ciągu roku 3,6 mln, to „średnio” wychodzi 300 tysięcy miesięcznie, a wypłaty na poziomie 200 tysięcy wyglądają na łatwe do pokrycia. Ale w rzeczywistości był miesiąc z 700 tysiącami i miesiąc z 90 tysiącami. W chudym miesiącu średnia nic nie pomoże — wypłaty trzeba pokryć z tego, co jest na koncie właśnie teraz, a nie z rocznej średniej.
Średnia ukrywa właśnie to, co niebezpieczne — dołki. Trzeba planować według realnego harmonogramu wpływów, a nie według średniej.
Krok 1. Prognoza przychodów według dat
Zamiast pytania „ile średnio”, zbuduj listę: jakie płatności są oczekiwane, w jakiej kwocie i dokładnie kiedy. Abonamenty według dat płatności, etapy projektów według harmonogramu, jednorazowe zlecenia według umów (z korektą na opóźnienia). Dzięki temu widzisz nie abstrakcyjną sumę, a realny obraz: marzec jest mocny, kwiecień — chudy. Narzędziami do tego są kalendarz płatności i prognoza na 30 dni.
Krok 2. Rezerwa na chude miesiące
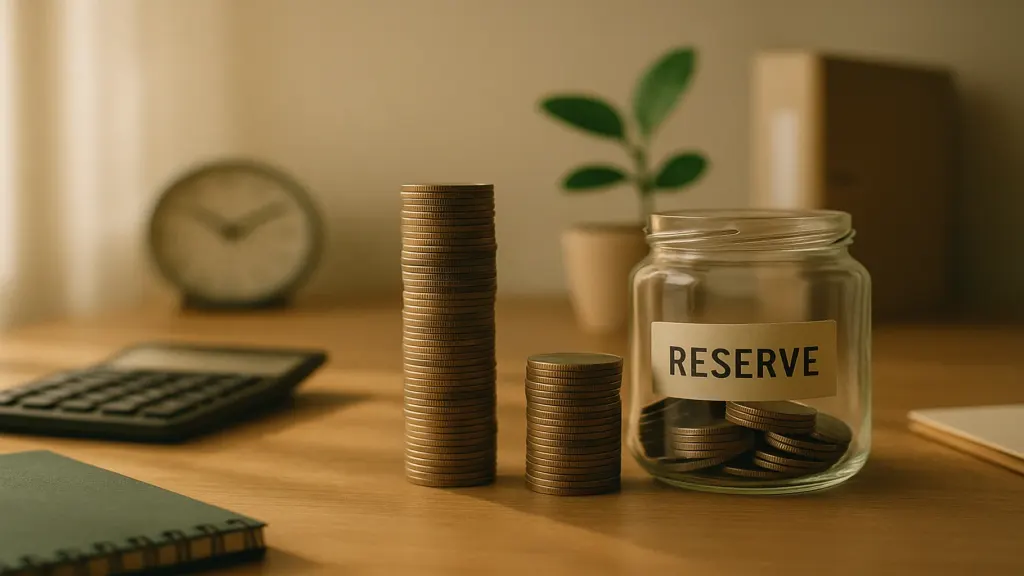
Gdy już widzisz, że miesiące są nierówne, logika jest prosta: w mocnych miesiącach odkładaj część nadwyżki, żeby pokryć te chude. To właśnie wygładzanie za pomocą rezerwy. Nie wydawaj całego skoku przychodów — ma on donieść cię do następnego. Rezerwa zamienia chaos nierównych przychodów w przewidywalny, uporządkowany harmonogram.
Krok 3. Wyrównywanie wypłat
Druga strona medalu to same wypłaty. Część dużych, nieregularnych wydatków (podatki, roczne subskrypcje, premie) można zaplanować na mocne miesiące, a nie na chude. Jeśli wiesz, że kwiecień będzie słaby, nie ustawiaj na niego dużej płatności podatkowej — przenieś przygotowanie do niej na marcowy skok. Planowanie według dat daje ci taką elastyczność.
Przykład: rok z nierównymi przychodami
W pierwszej połowie roku agencja ma następujące wpływy: styczeń 180 tys., luty 120, marzec 520 (zamknięto duży projekt), kwiecień 110, maj 260, czerwiec 150. Obowiązkowe wypłaty są stałe — 200 tysięcy miesięcznie. Według średniej (223 tys./miesiąc) wszystko wygląda dobrze. Ale luty (120), kwiecień (110) i czerwiec (150) spadają poniżej 200 — w tych miesiącach powstaje luka.
Rozwiązanie: z marcowego skoku (520 przy potrzebie 200) odłóż nadwyżkę — około 320 tysięcy — do rezerwy. To więcej niż wystarczy, by pokryć dołki w lutym, kwietniu i czerwcu. Przychód jest taki sam — ale dzięki planowaniu według dat i rezerwie ani jeden miesiąc nie zostaje bez wypłat. O to właśnie chodzi: nie zwiększyć przychodów, tylko rozłożyć je w czasie.
Od czego zacząć
Zbuduj prognozę przychodów według dat na najbliższe 2–3 miesiące i porównaj ją z obowiązkowymi wypłatami. Widzisz dołki? Zacznij odkładać rezerwę już od najbliższego mocnego miesiąca. Aby systematycznie unikać powtarzających się luk, zobacz artykuł Luki gotówkowe w agencji: jak ich unikać.
W Finmap wpływy i wypłaty trafiają do kalendarza według realnych dat, a prognoza z wyprzedzeniem oznacza chude miesiące. Wypróbuj za darmo przez 7 dni.
Podziel się wartościową treścią — zostań źródłem wiedzy



Najczęstsze pytania
Dlaczego nie mogę planować według średniego miesięcznego przychodu?

Ponieważ średnia ukrywa dołki. W chudym miesiącu wypłaty pokrywa się z gotówki, którą masz na koncie właśnie teraz, a nie z rocznej średniej. Trzeba planować według realnego harmonogramu wpływów, opartego na datach.
Ile powinienem odłożyć z mocnych miesięcy?
Tyle, by pokryć przewidywane dołki w nadchodzących miesiącach. W praktyce warto wstrzymać całą nadwyżkę ponad obowiązkowe wypłaty w miesiącu skoku, zamiast od razu ją wydawać.
Jak planować przychody, gdy klienci są nieprzewidywalni?
Planuj to, co znane (abonamenty, podpisane etapy), a jednorazowe zlecenia szacuj ostrożnie. Nawet częściowa prognoza jest lepsza niż planowanie „na średnią”.
Gdzie powinny trafiać duże, nieregularne wypłaty?
Na mocne miesiące, a nie na chude. Jeśli podatek czy premie wypadają w chudym miesiącu, przygotuj na nie pieniądze z wyprzedzeniem, z bieżącego skoku przychodów.
Masz jeszcze pytania?
Chętnie na nie odpowiemy.


Finmap support