


Πίνακας περιεχομένων

91

5 λεπτά

01.07.2026
Τρία Καφέ, Ένα P&L, και το Κατάστημα που «Έτρωγε» Σιωπηλά τα Άλλα Δύο
Julia Polinyak
Financial expert at Finmap
"Η μηνιαία αναφορά έλεγε ότι είχαμε κέρδος ₴180Κ. Μετά έφτιαξα ένα P&L ανά κατάστημα και είδα την αλήθεια — τα δύο καταστήματα έβγαζαν ₴260Κ. Το τρίτο έχανε ₴80Κ. Και ήταν αυτό που περνούσα κάθε μέρα πηγαίνοντας σπίτι."
Η ιδιοκτήτρια μιας μικρής αλυσίδας καφέ specialty — τρία καταστήματα σε δύο περιοχές, ετήσια έσοδα ₴4,8 εκατ., έξι υπάλληλοι συνολικά — περιέγραψε τη συζήτηση με τον λογιστή της που ξεκίνησε μια τετράμηνη αναδιάρθρωση.
Η αλυσίδα είχε αναπτυχθεί ευκαιριακά. Το πρώτο κατάστημα άνοιξε τον 8ο μήνα λειτουργίας, έγινε κερδοφόρο από τον 14ο μήνα. Το δεύτερο κατάστημα τον 20ό μήνα, κερδοφόρο από τον 26ο μήνα. Το τρίτο κατάστημα τον 34ο μήνα — ένα σημείο κοντά στο σπίτι της, σε γειτονιά που της άρεσε, σε κτίριο που παρακολουθούσε επί μήνες να βγαίνει προς ενοικίαση. Δεκαοκτώ μήνες μετά, το τρίτο κατάστημα "πήγαινε καλά σύμφωνα με τα νούμερα."
Τα νούμερα προέρχονταν από το ενοποιημένο μηνιαίο P&L που ετοίμαζε ο λογιστής της. Έσοδα: ₴4,8 εκατ. σε ετήσια βάση. Κόστος πωληθέντων (COGS): 32%. Ενοίκιο: ₴620Κ. Μισθοδοσία: ₴1,4 εκατ. Λοιπά λειτουργικά: ₴380Κ. Καθαρό κέρδος: ₴180Κ. Η επιχείρηση έδειχνε οριακή αλλά θετική.
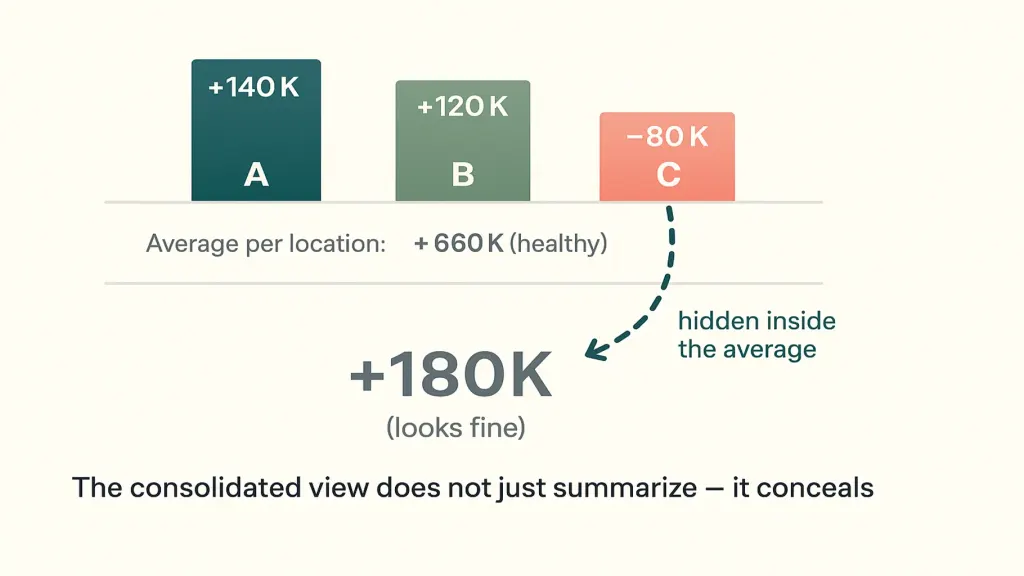
Και τότε έφτιαξε για πρώτη φορά μια ανάλυση ανά κατάστημα. Κατάστημα Α: +₴140Κ κέρδος. Κατάστημα Β: +₴120Κ κέρδος. Κατάστημα Γ: −₴80Κ ζημία. Το τρίτο κατάστημα δεν "πήγαινε καλά." Της κόστιζε σιωπηλά ₴80Κ τον μήνα και τραβούσε προς τα κάτω το φαινομενικά λεπτό περιθώριο της αλυσίδας, από άνετο σε ανησυχητικό. Ο λόγος που δεν το είχε δει: τα έσοδα στο κατάστημα Γ ήταν υγιή. Οι ζημίες κρύβονταν μέσα στο ενοίκιο (σημαντικά υψηλότερο από το Α ή το Β), στη μισθοδοσία (ένας επιπλέον μπαρίστα λόγω άβολης κάλυψης βαρδιών), και στη σπατάλη προμηθευτή (χειρότερο πρόγραμμα παραδόσεων σήμαινε περισσότερη αλλοίωση).
Αυτό το άρθρο είναι η ανάλυση του πώς το ανακάλυψε, τι άλλαξε, και το πλαίσιο που μπορεί να χρησιμοποιήσει κάθε ιδιοκτήτης πολλαπλών καταστημάτων για να κάνει το ίδιο.
Το Πρόβλημα με το Ενοποιημένο P&L για Επιχειρήσεις με Πολλά Καταστήματα
Ένα ενοποιημένο P&L σας λέει αν η αλυσίδα είναι κερδοφόρα. Δεν σας λέει αν κάθε κατάστημα είναι κερδοφόρο. Για μια επιχείρηση με ένα κατάστημα, αυτά είναι το ίδιο ερώτημα. Για μια επιχείρηση με πολλά καταστήματα, είναι εντελώς διαφορετικά — και η ενοποιημένη εικόνα ενεργά κρύβει προβλήματα σε επίπεδο καταστήματος μέσω του μέσου όρου.
- μια ταμειακή κρίση που δεν ταιριάζει με τη φαινομενική κερδοφορία
- μια ξαφνική ανεξήγητη πτώση στο ενοποιημένο νούμερο όταν ένα κατάστημα έχει έναν κακό μήνα
- έναν τραπεζίτη, λογιστή ή σύμβουλο που ρωτά "ποιο είναι το καλύτερό σας κατάστημα;" και η ιδιοκτήτρια δεν έχει απάντηση
Ο τρίτος παράγοντας είναι ο πιο συνηθισμένος. Η ερώτηση είναι λογική. Η αδυναμία να απαντηθεί είναι η διάγνωση.
Πώς να Φτιάξετε ένα P&L ανά Κατάστημα (η Πρακτική Εκδοχή)
Η ιδιοκτήτρια της αλυσίδας καφέ αφιέρωσε δύο σαββατοκύριακα για να το φτιάξει. Η δομή είναι απλή και εφαρμόζεται σχεδόν σε κάθε μικρή επιχείρηση με πολλά καταστήματα — καφετέριες, γυμναστήρια, ινστιτούτα ομορφιάς, λιανικό εμπόριο, εστιατόρια, οδοντιατρικές κλινικές.
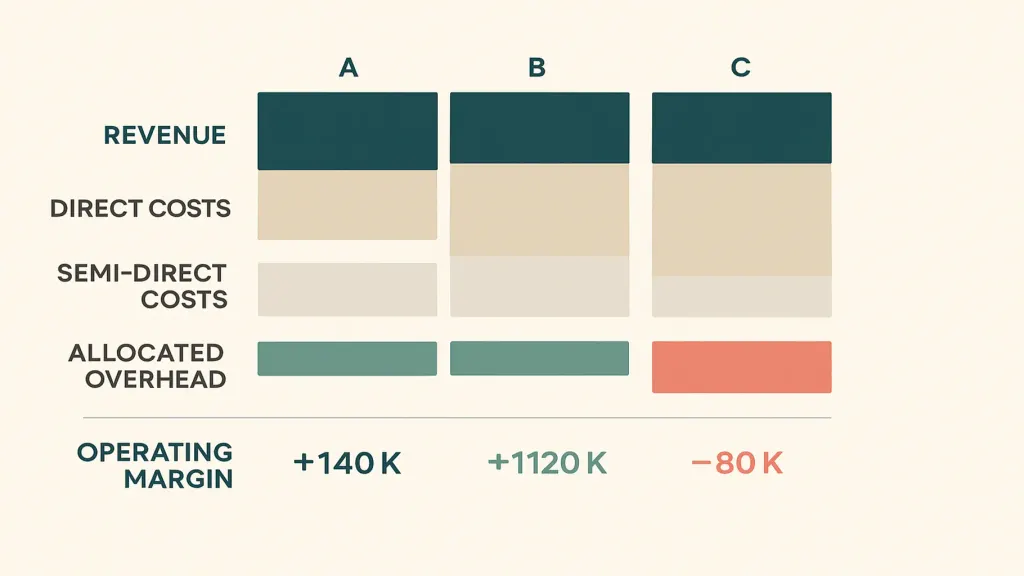
Ένα — έσοδα ανά κατάστημα. Συνήθως το ευκολότερο, καθώς τα συστήματα POS ήδη αναφέρουν ανά κατάστημα. Αντλήστε δώδεκα μήνες. Μην κάνετε μέσο όρο — κρατήστε μηνιαία λεπτομέρεια, γιατί η εποχικότητα σε ένα κατάστημα μπορεί να μην ταιριάζει με ένα άλλο.
Δύο — άμεσα κόστη ανά κατάστημα. Κόστος πωληθέντων (πρώτες ύλες, προϊόντα που καταναλώνονται σε αυτό το κατάστημα), μισθοί προσωπικού που εργάζεται μόνο σε αυτό το κατάστημα, ενοίκιο, κοινόχρηστα του καταστήματος, αναλώσιμα. Αυτά θα πρέπει να αποτελούν το 60–80% του συνολικού κόστους και είναι σαφή.
Τρία — κατανεμημένα ημι-άμεσα κόστη. Ένας διευθυντής που καλύπτει δύο καταστήματα: κατανέμεται με βάση τον χρόνο που αφιερώνει ή το μερίδιο εσόδων. Μια παράδοση προμηθευτή που εξυπηρετεί δύο καταστήματα: κατανέμεται με βάση τον όγκο. Αυτά χρειάζονται έναν κανόνα κατανομής, ο οποίος όμως πρέπει να είναι διαφανής και συνεπής.
Τέσσερα — κατανεμημένα κοινά γενικά έξοδα. Μάρκετινγκ που τρέχει σε όλη την αλυσίδα, ο λογιστής, η αμοιβή της ιδιοκτήτριας, συνδρομές λογισμικού. Κατανείμετέ τα με βάση το μερίδιο εσόδων — δεν είναι τέλειο, αλλά είναι υπερασπίσιμο και δεν απαιτεί υπερβολική προσπάθεια.
Πέντε — λειτουργικό περιθώριο ανά κατάστημα. Έσοδα μείον άμεσα κόστη μείον ημι-άμεσα κόστη μείον κατανεμημένα γενικά έξοδα. Αυτό είναι το νούμερο που σας λέει αν το κατάστημα καλύπτει τον εαυτό του συν το μερίδιό του στην αλυσίδα.
Τι Έκανε με την Αλήθεια
Τρεις επιλογές ήταν στο τραπέζι. Κλείσιμο του καταστήματος Γ. Επιθετική επαναδιαπραγμάτευση των κοστών του καταστήματος Γ. Επανατοποθέτηση του καταστήματος Γ ως διαφορετικού τύπου σημείου πώλησης.
Δοκίμασε πρώτα την επαναδιαπραγμάτευση. Ο ιδιοκτήτης του ακινήτου συμφώνησε σε μείωση ενοικίου κατά 15% με αντάλλαγμα μεγαλύτερη μίσθωση, επειδή το κατάστημα Γ είχε δυσκολία να βρει ενοικιαστή πριν από εκείνη και δεν ήθελε να το ξαναζήσει. Το πρόγραμμα βαρδιών αναδιαμορφώθηκε ώστε ο επιπλέον μπαρίστα να ανακατανεμηθεί σε όλη την αλυσίδα. Οι παραδόσεις προμηθευτή ενοποιήθηκαν για να μειωθεί η αλλοίωση.
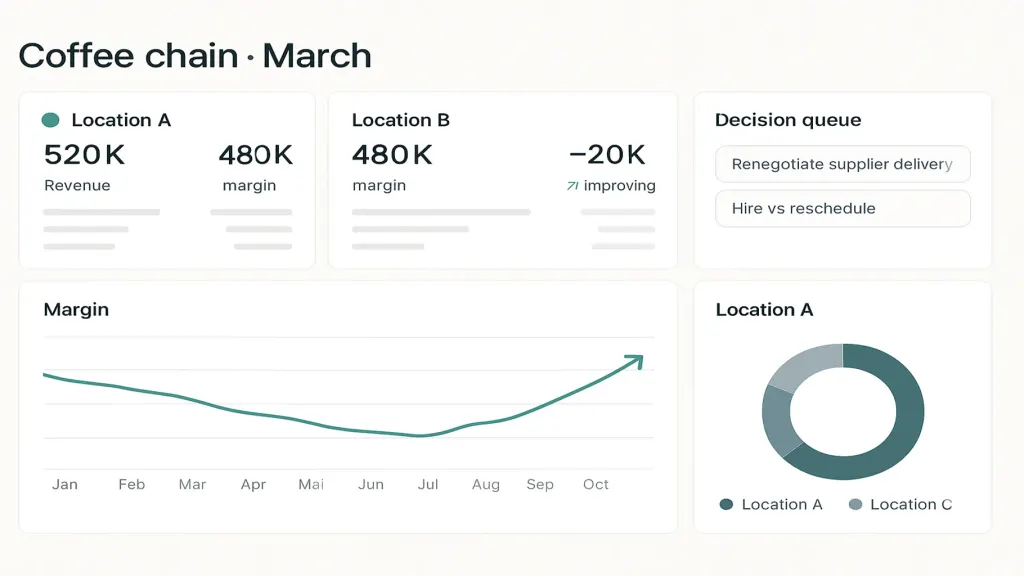
Το πιο ακριβό στοιχείο για το κατάστημα Γ δεν ήταν η ζημία των ₴80Κ τον μήνα. Ήταν οι δεκαοκτώ μήνες που η ζημία παρέμενε αόρατη. Η ιδιοκτήτρια τώρα κάνει επισκόπηση του P&L ανά κατάστημα κάθε μήνα, με τη λογίστρια, σε 30 λεπτά. Θα της είχε πάρει έξι μήνες να μάθει το ίδιο μάθημα τυχαία, και το μάθημα θα είχε κοστίσει περισσότερο.
📌 Θέλετε να δείτε αν κάποιο από τα καταστήματα, προϊόντα ή τις υπηρεσίες σας χάνει σιωπηλά χρήματα; Στείλτε τα δεδομένα εσόδων και κόστους των τελευταίων τριών μηνών σας — θα φτιάξουμε ένα διαγνωστικό μίας σελίδας και θα σας το παρουσιάσουμε σε 15 λεπτά. [Ζητήστε το δωρεάν διαγνωστικό Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Πώς κατανέμω δίκαια τα κοινά γενικά έξοδα;

Χρησιμοποιήστε το μερίδιο εσόδων για τις περισσότερες κατηγορίες. Δεν είναι τέλειο, αλλά είναι διαφανές και υπερασπίσιμο. Χρησιμοποιήστε διαφορετικό κανόνα μόνο αν έχετε συγκεκριμένο λόγο (π.χ. η λογίστρια αφιερώνει πράγματι το 70% του χρόνου της σε ένα κατάστημα — τότε χρησιμοποιήστε κατανομή βάσει χρόνου για αυτή τη γραμμή).
Το POS μου δεν διαχωρίζει τα έσοδα ανά κατάστημα. Τι κάνω;
Τα περισσότερα σύγχρονα συστήματα POS μπορούν. Αν το δικό σας δεν μπορεί, είτε επαναδιαμορφώστε το (αξίζει τον κόπο), είτε κάντε εκτίμηση με βάση τον διαχωρισμό τραπεζικών καταθέσεων και γνωστά μοτίβα πωλήσεων. Μην το παραλείψετε αυτό — τα έσοδα ανά κατάστημα είναι το θεμέλιο.
Πρέπει να το κάνω αυτό πριν ή αφού αποκτήσω τρίτο κατάστημα;
Πριν. Η πειθαρχία να φτιάχνετε νούμερα ανά κατάστημα από την αρχή σας αποτρέπει από το να κάνετε το ίδιο λάθος με την ιδιοκτήτρια της αλυσίδας καφέ — να αγοράσετε τρίτο κατάστημα με βάση την ενοποιημένη αισιοδοξία.
Μπορεί ένα λογιστικό φύλλο να το χειριστεί αυτό;
Ναι, για 2–5 καταστήματα. Πάνω από 5, η συντήρηση γίνεται επίπονη και η ανάγκη για μια πλατφόρμα γίνεται ξεκάθαρη.
Τι γίνεται αν ένα κατάστημα είναι νέο και ακόμα αναπτύσσεται;
Παρακολουθήστε το ξεχωριστά και μην περιμένετε νεκρό σημείο τους πρώτους 6–12 μήνες. Το διαγνωστικό ενεργοποιείται αν το νέο κατάστημα δεν έχει βελτιώσει την πορεία του μέχρι τον 12ο μήνα.
Πόσο συχνά πρέπει να επανεξετάζω το P&L ανά κατάστημα;
Ο μηνιαίος ρυθμός είναι ο σωστός. Τριμηνιαίως είναι πολύ αργά για να εντοπίσετε τάσεις. Εβδομαδιαίως είναι πολύ θορυβώδες για να ενεργήσετε.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



