


Cuprins
Acasă
/
Blog
/
Trei cafenele, un singur cont de profit și pierdere, și locația care le mânca în tăcere pe celelalte două

108

5 min

01.07.2026
Trei cafenele, un singur cont de profit și pierdere, și locația care le mânca în tăcere pe celelalte două
Julia Polinyak
Financial expert at Finmap
"Raportul lunar spunea că am făcut ₴180K profit. Apoi am construit un cont de profit și pierdere pe fiecare locație și am văzut adevărul — două cafenele făceau ₴260K. A treia pierdea ₴80K. Și era cea pe lângă care treceam cu mașina în fiecare zi, în drum spre casă."
Proprietara unui mic lanț de cafenele de specialitate — trei locații în două cartiere, venituri anuale de ₴4,8M, șase angajați în total — a povestit discuția cu contabila ei care a declanșat o restructurare de patru luni.
Lanțul crescuse oportunist. Prima locație la luna 8 de activitate, profitabilă din luna 14. A doua locație la luna 20, profitabilă din luna 26. A treia locație la luna 34 — un spațiu lângă casa ei, într-un cartier care îi plăcea, într-o clădire pe care o urmărise luni de zile cum așteaptă chiriaș. La optsprezece luni de la deschidere, a treia locație "se descurca bine, conform cifrelor".
Cifrele erau contul de profit și pierdere consolidat, lunar, pregătit de contabila ei. Venituri: ₴4,8M anualizate. Costul mărfurilor vândute: 32%. Chirie: ₴620K. Salarii: ₴1,4M. Alte cheltuieli operaționale: ₴380K. Net: ₴180K. Afacerea părea subțire, dar pozitivă.
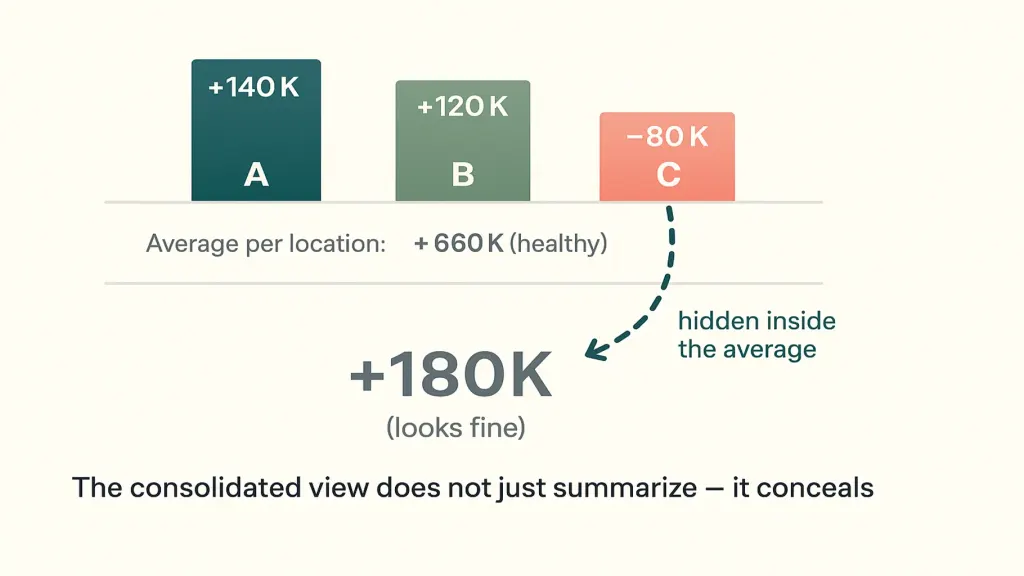
Apoi a construit, pentru prima dată, o defalcare pe fiecare locație. Locația A: +₴140K profit. Locația B: +₴120K profit. Locația C: −₴80K pierdere. A treia locație nu "se descurca bine". Îi costa în tăcere ₴80K pe lună și trăgea marja aparent subțire a lanțului dintr-o zonă confortabilă într-una îngrijorătoare. Motivul pentru care nu văzuse asta: veniturile la locația C erau sănătoase. Pierderile erau ascunse în chirie (semnificativ mai mare decât la A sau B), în salarii (o baristă în plus din cauza unei acoperiri incomode a turelor), și în risipa furnizorilor (un program de livrare mai prost însemna mai multă alterare a produselor).
Acest articol este defalcarea modului în care a găsit problema, ce a schimbat, și cadrul pe care orice proprietar cu locații multiple îl poate folosi pentru a face la fel.
Problema contului de profit și pierdere consolidat pentru o afacere cu locații multiple
Un cont de profit și pierdere consolidat îți spune dacă lanțul este profitabil. Nu îți spune dacă fiecare locație în parte este profitabilă. Pentru o afacere cu o singură locație, acestea sunt aceeași întrebare. Pentru o afacere cu locații multiple, sunt complet diferite — iar vederea consolidată ascunde activ problemele de la nivel de locație prin mediere.
- o strângere de lichiditate care nu se potrivește cu profitabilitatea aparentă
- o scădere bruscă și neexplicată a cifrei consolidate atunci când o locație are o lună proastă
- un bancher, contabil sau consultant care întreabă "care este cea mai bună locație a ta?" iar proprietarul nu are un răspuns
Al treilea declanșator este cel mai frecvent. Întrebarea este rezonabilă. Incapacitatea de a răspunde este diagnosticul.
Cum construiești un cont de profit și pierdere pe fiecare locație (versiunea practică)
Proprietara lanțului de cafenele a petrecut două weekenduri construind-o pe a ei. Structura este simplă și se aplică aproape oricărei afaceri mici cu locații multiple — cafenele, săli de fitness, saloane de înfrumusețare, retail, restaurante, clinici dentare.
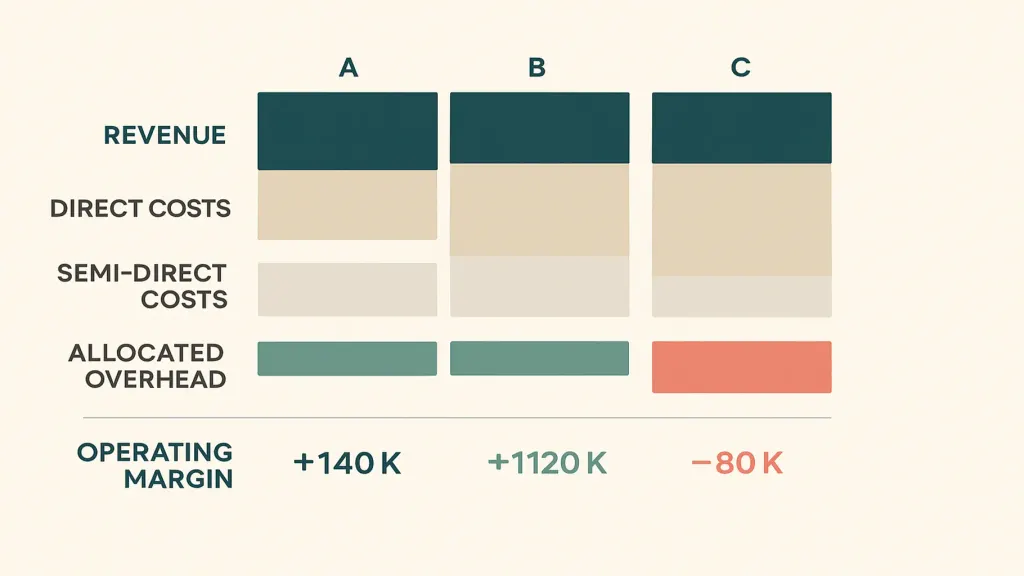
Unu — venituri pe locație. De obicei cel mai simplu, deoarece sistemele POS raportează deja pe locație. Extrage douăsprezece luni. Nu media — păstrează granularitatea lunară, pentru că sezonalitatea unei locații poate să nu se potrivească cu a alteia.
Doi — costuri directe pe locație. Costul mărfurilor vândute (ingrediente, produse consumate la acea locație), salariile personalului care lucrează doar la acea locație, chiria, utilitățile pentru acea locație, consumabile. Acestea ar trebui să reprezinte 60–80% din costurile totale și sunt neambigue.
Trei — costuri semi-directe alocate. Un manager care acoperă două locații: se împarte în funcție de timpul petrecut sau de cota din venituri. O livrare de la un furnizor care deservește două locații: se împarte în funcție de volum. Acestea au nevoie de o regulă de alocare, dar regula trebuie să fie transparentă și consecventă.
Patru — cheltuieli generale comune alocate. Marketingul care rulează la nivelul întregului lanț, contabilul, retragerile proprietarului, abonamentele software. Alocă în funcție de cota din venituri — nu este perfect, dar este justificabil și nu necesită un efort excesiv.
Cinci — marja operațională pe locație. Venituri minus costuri directe minus costuri semi-directe minus cheltuieli generale alocate. Acesta este numărul care îți spune dacă locația se autofinanțează plus cota ei din lanț.
Ce a făcut cu adevărul
Pe masă erau trei opțiuni. Închiderea locației C. Renegocierea agresivă a costurilor locației C. Repoziționarea locației C ca un alt tip de punct de vânzare.
A încercat mai întâi renegocierea. Proprietarul spațiului a acceptat o reducere de 15% a chiriei în schimbul unui contract de închiriere mai lung, pentru că locația C fusese greu de închiriat înainte de ea, iar proprietarul nu voia să repete asta. Programul turelor a fost reorganizat astfel încât baristă în plus a fost redistribuită în cadrul lanțului. Livrările de la furnizori au fost consolidate pentru a reduce alterarea produselor.
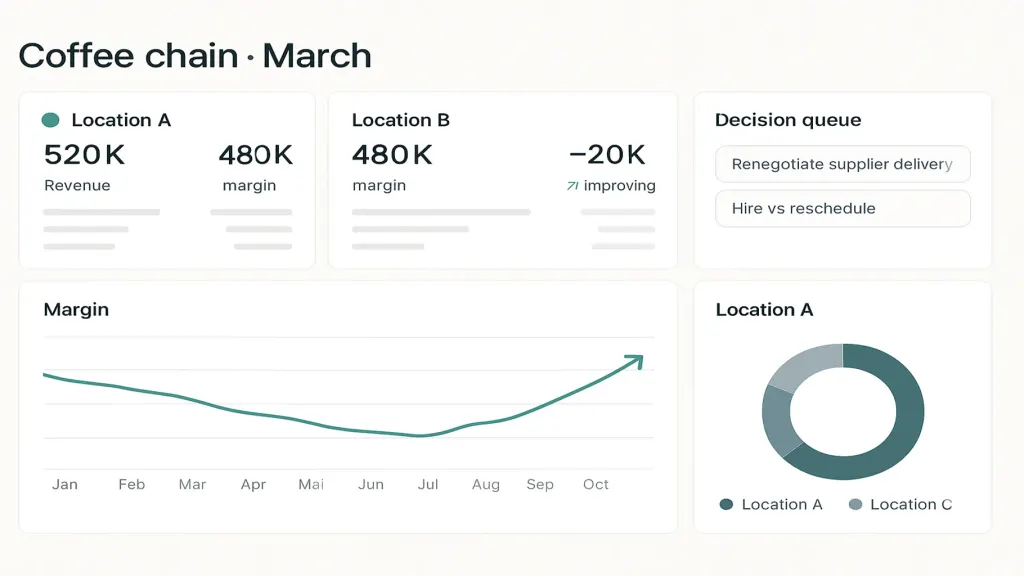
Cel mai costisitor lucru legat de locația C nu a fost pierderea de ₴80K pe lună. A fost cele optsprezece luni în care pierderea rămăsese invizibilă. Acum proprietara face o revizuire a contului de profit și pierdere pe fiecare locație în fiecare lună, împreună cu contabila, în 30 de minute. I-ar fi luat șase luni din timpul ei să învețe aceeași lecție din întâmplare, iar lecția ar fi fost mai costisitoare.
📌 Vrei să afli dacă una dintre locațiile, produsele sau liniile tale de servicii pierde bani în tăcere? Trimite-ne datele tale despre venituri și costuri din ultimele trei luni — îți vom construi un diagnostic de o pagină și te vom ghida prin el în 15 minute. [Solicită diagnosticul gratuit Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Frequently Asked Questions
Cum aloc corect cheltuielile generale comune?

Folosește cota din venituri pentru majoritatea categoriilor. Nu este perfect, dar este transparent și justificabil. Folosește o altă regulă doar dacă ai un motiv specific (de ex., contabilul chiar petrece 70% din timp pe o singură locație — atunci folosește cota de timp pentru acea linie).
Sistemul meu POS nu separă veniturile pe locație. Ce fac?
Majoritatea sistemelor POS moderne pot face asta. Dacă al tău nu poate, fie îl reconfigurezi (merită efortul), fie estimezi pe baza segregării depunerilor bancare și a tiparelor cunoscute de vânzări. Nu sări peste acest pas — veniturile pe locație sunt fundația.
Ar trebui să fac asta înainte sau după ce am o a treia locație?
Înainte. Disciplina de a construi cifre pe fiecare locație de la început te împiedică să faci aceeași greșeală pe care a făcut-o proprietara lanțului de cafenele — să cumperi o a treia locație bazându-te pe optimismul cifrelor consolidate.
Poate un tabel Excel să gestioneze asta?
Da, pentru 2–5 locații. Peste 5, mentenanța devine dureroasă și argumentul pentru o platformă devine clar.
Ce se întâmplă dacă o locație este nouă și încă se dezvoltă?
Urmărește-o separat și nu te aștepta la pragul de rentabilitate în primele 6–12 luni. Diagnosticul intervine dacă noua locație nu și-a îmbunătățit traiectoria până în luna 12.
Cât de des ar trebui să revizuiesc contul de profit și pierdere pe fiecare locație?
Lunar este ritmul potrivit. Trimestrial este prea lent pentru a prinde tendințele. Săptămânal este prea zgomotos pentru a acționa pe baza lui.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



