


Indice
Home
/
Blog
/
Tre caffetterie, un solo conto economico, e il locale che divorava in silenzio gli altri due

93

5 min

01.07.2026
Tre caffetterie, un solo conto economico, e il locale che divorava in silenzio gli altri due
Julia Polinyak
Financial expert at Finmap
"Il report mensile diceva che avevamo fatto ₴180K di utile. Poi ho costruito un conto economico per locale e ho visto la verità — due locali facevano ₴260K. Il terzo perdeva ₴80K. Ed era proprio quello davanti al quale passavo ogni giorno tornando a casa."
La proprietaria di una piccola catena di caffetterie specialty — tre locali in due quartieri, ₴4,8 M di ricavi annui, sei dipendenti in totale — ha raccontato la conversazione con la sua commercialista che ha dato il via a una ristrutturazione durata quattro mesi.
La catena era cresciuta in modo opportunistico. Primo locale all'8° mese di attività, in utile dal 14°. Secondo locale al 20° mese, in utile dal 26°. Terzo locale al 34° mese — un posto vicino a casa sua, in un quartiere che le piaceva, in un edificio che aveva tenuto d'occhio per mesi finché non si era liberato in affitto. Dopo diciotto mesi, il terzo locale "andava bene, a giudicare dai numeri."
I numeri erano il conto economico mensile consolidato preparato dalla sua commercialista. Ricavi: ₴4,8 M su base annua. Costo del venduto: 32%. Affitto: ₴620K. Stipendi: ₴1,4 M. Altri costi operativi: ₴380K. Utile netto: ₴180K. L'attività sembrava risicata ma positiva.
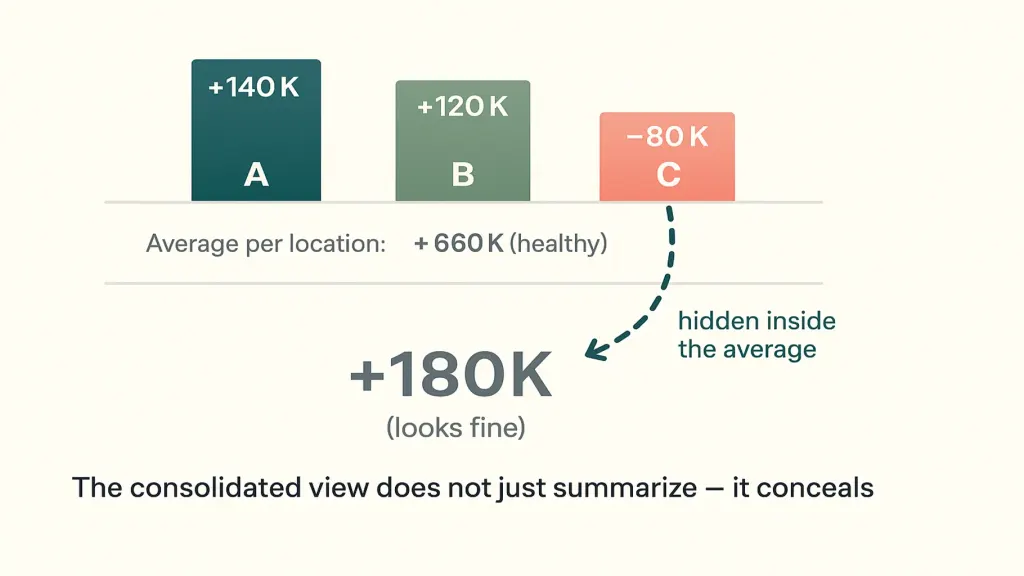
E poi ha costruito per la prima volta una ripartizione per locale. Locale A: +₴140K di utile. Locale B: +₴120K di utile. Locale C: −₴80K di perdita. Il terzo locale non "andava bene." Le costava silenziosamente ₴80K al mese, trascinando il margine già risicato della catena da tranquillo ad allarmante. Il motivo per cui non se n'era accorta: i ricavi del locale C erano sani. Le perdite erano nascoste nell'affitto (molto più alto rispetto ad A o B), negli stipendi (un barista in più per una copertura turni scomoda) e negli sprechi del fornitore (un calendario di consegne peggiore significava più deperimento).
Questo articolo racconta come l'ha scoperto, cosa ha cambiato, e il metodo che qualsiasi proprietario con più locali può usare per fare lo stesso.
Il problema del conto economico consolidato per le attività multi-locale
Un conto economico consolidato ti dice se la catena è redditizia. Non ti dice se ogni singolo locale lo è. Per un'attività con un solo locale, è la stessa domanda. Per un'attività multi-locale, sono domande completamente diverse — e la vista consolidata nasconde attivamente i problemi a livello di locale facendone la media.
- una stretta di liquidità che non corrisponde alla redditività apparente
- un calo improvviso e inspiegabile del numero consolidato quando un locale ha un mese negativo
- un banchiere, un commercialista o un consulente che chiede "qual è il tuo locale migliore?" e il proprietario non ha una risposta
Il terzo segnale è il più comune. La domanda è ragionevole. L'incapacità di rispondere è già la diagnosi.
Come costruire un conto economico per locale (la versione pratica)
La proprietaria della catena di caffetterie ha passato due weekend a costruire il suo. La struttura è semplice e si applica a quasi ogni piccola attività multi-locale — caffetterie, palestre, saloni di bellezza, negozi al dettaglio, ristoranti, studi dentistici.
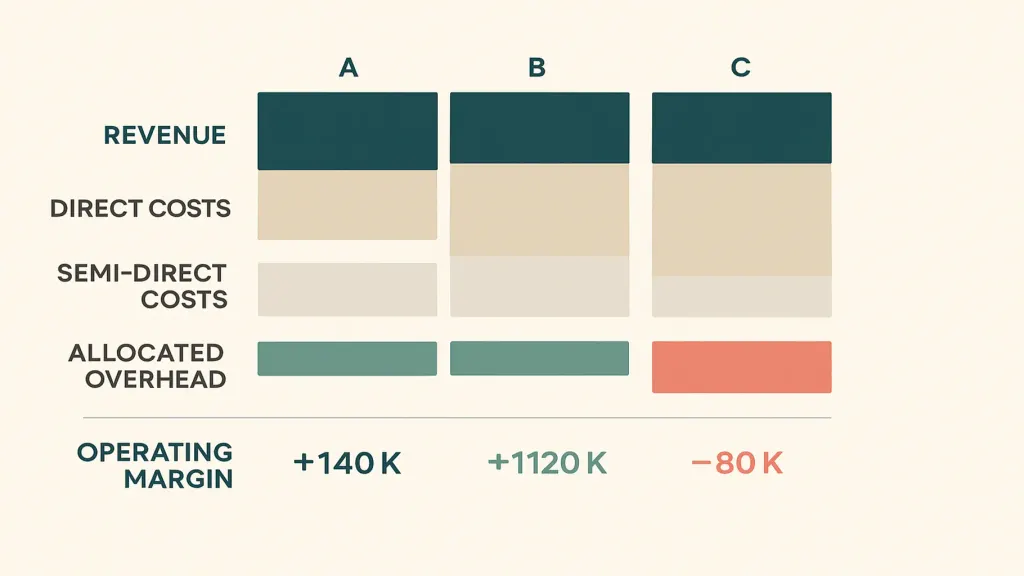
Uno — ricavi per locale. Di solito il più semplice, perché i sistemi POS già riportano i dati per locale. Estrai dodici mesi. Non fare la media — mantieni la granularità mensile, perché la stagionalità di un locale può non corrispondere a quella di un altro.
Due — costi diretti per locale. Costo del venduto (ingredienti, prodotti consumati in quel locale), stipendi del personale che lavora solo in quel locale, affitto, utenze di quel locale, forniture e materiali di consumo. Dovrebbero rappresentare il 60–80% dei costi totali e sono inequivocabili.
Tre — costi semi-diretti ripartiti. Un manager che segue due locali: si divide in base al tempo dedicato o alla quota di ricavi. Una consegna del fornitore che serve due locali: si divide per volume. Servono regole di ripartizione, ma devono essere trasparenti e coerenti.
Quattro — costi generali condivisi ripartiti. Marketing a livello di catena, il commercialista, il compenso del proprietario, gli abbonamenti software. Ripartisci in base alla quota di ricavi — non è perfetto, ma è difendibile e non richiede uno sforzo eccessivo.
Cinque — margine operativo a livello di locale. Ricavi meno costi diretti meno costi semi-diretti meno costi generali ripartiti. Questo è il numero che ti dice se il locale si ripaga da solo, più la sua quota della catena.
Cosa ha fatto con la verità
Sul tavolo c'erano tre opzioni. Chiudere il locale C. Rinegoziare aggressivamente i costi del locale C. Riposizionare il locale C come un formato diverso.
Ha provato prima la rinegoziazione. Il proprietario dell'immobile ha accettato una riduzione del 15% dell'affitto in cambio di un contratto più lungo, perché il locale C era stato difficile da affittare prima di lei e il proprietario non voleva ripetere quell'esperienza. I turni sono stati riorganizzati in modo che il barista in più venisse ridistribuito su tutta la catena. Le consegne dei fornitori sono state consolidate per ridurre il deperimento.
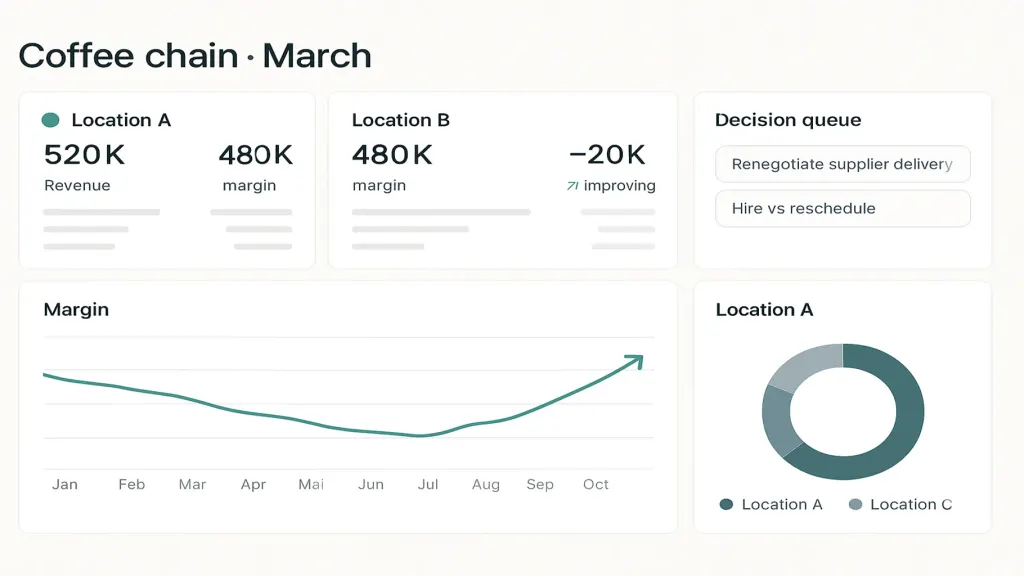
La cosa più costosa del locale C non era la perdita di ₴80K al mese. Erano i diciotto mesi in cui quella perdita era rimasta invisibile. Ora la proprietaria fa una revisione del conto economico per locale ogni mese, con la commercialista, in 30 minuti. Le sarebbe costato sei mesi del suo tempo imparare la stessa lezione per caso, e la lezione sarebbe stata più cara.
📌 Vuoi scoprire se uno dei tuoi locali, prodotti o servizi sta silenziosamente perdendo soldi? Inviaci i dati di ricavi e costi degli ultimi tre mesi — costruiremo una diagnosi di una pagina e la esamineremo insieme a te in 15 minuti. [Richiedi la tua diagnosi gratuita Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Come ripartisco in modo equo i costi generali condivisi?

Usa la quota di ricavi per la maggior parte delle categorie. Non è perfetto, ma è trasparente e difendibile. Usa una regola diversa solo se hai un motivo specifico (ad esempio, il commercialista dedica davvero il 70% del tempo a un solo locale — allora usa la quota di tempo per quella voce).
Il mio POS non separa i ricavi per locale. Cosa faccio?
La maggior parte dei sistemi POS moderni può farlo. Se il tuo non può, riconfiguralo (ne vale la pena) oppure stima i dati basandoti sulla segregazione dei versamenti bancari e sui pattern di vendita noti. Non saltare questo passaggio — i ricavi per locale sono la base di tutto.
Devo farlo prima o dopo aver aperto un terzo locale?
Prima. La disciplina di costruire i numeri per locale fin dall'inizio ti evita di commettere lo stesso errore fatto dalla proprietaria della catena di caffetterie — comprare un terzo locale basandosi sull'ottimismo del dato consolidato.
Un foglio di calcolo può gestire tutto questo?
Sì, per 2–5 locali. Oltre i 5, la manutenzione diventa faticosa e il vantaggio di una piattaforma dedicata diventa evidente.
E se un locale è nuovo e ancora in fase di avviamento?
Monitoralo separatamente e non aspettarti il pareggio nei primi 6–12 mesi. La diagnosi scatta se il nuovo locale non ha mostrato miglioramenti nella traiettoria entro il 12° mese.
Ogni quanto dovrei rivedere il conto economico per locale?
Mensilmente è il ritmo giusto. Trimestralmente è troppo lento per cogliere le tendenze. Settimanalmente è troppo rumoroso per agire.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



