



Índice
Início
/
Blog
/
Três cafeterias, um DRE e a unidade que estava, em silêncio, consumindo o lucro das outras duas

220

5 min

01.07.2026
Três cafeterias, um DRE e a unidade que estava, em silêncio, consumindo o lucro das outras duas
Julia Polinyak
Especialista financeira na Finmap
"O relatório mensal dizia que tínhamos lucrado ₴180 mil. Aí montei um DRE por unidade e enxerguei a verdade: duas lojas estavam gerando ₴260 mil. A terceira perdia ₴80 mil. E era justamente a loja pela qual eu passava todos os dias voltando para casa."
A dona de uma pequena rede de cafés especiais — três unidades em dois bairros, ₴4,8 milhões de faturamento anual e seis funcionários no total — descreveu assim a conversa com a contadora que deu início a uma reestruturação de quatro meses.
A rede tinha crescido conforme as oportunidades apareciam. A primeira unidade abriu no oitavo mês de operação e começou a dar lucro no mês 14. A segunda abriu no mês 20 e passou a lucrar no mês 26. A terceira veio no mês 34 — um ponto perto da casa dela, em um bairro de que ela gostava, em um prédio que ela vinha acompanhando havia meses até ficar disponível para locação. Dezoito meses depois, a terceira unidade “ia bem, segundo os números”.
Os números eram o DRE mensal consolidado preparado pela contadora. Receita: ₴4,8 milhões anualizados. CMV: 32%. Aluguel: ₴620 mil. Salários: ₴1,4 milhão. Outras despesas operacionais: ₴380 mil. Resultado líquido: ₴180 mil. O negócio parecia apertado, mas positivo.
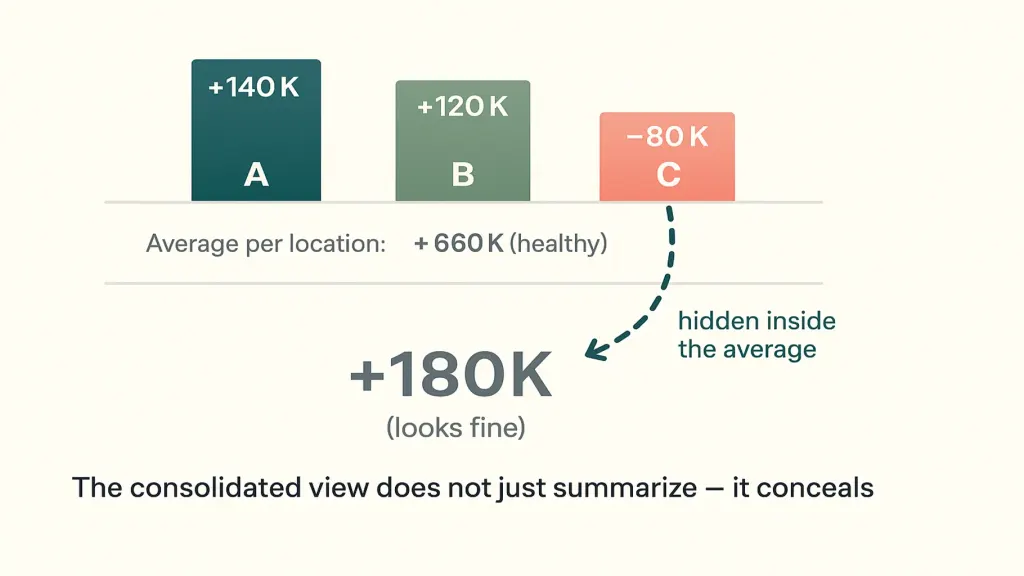
Até que ela montou, pela primeira vez, uma visão por unidade. Unidade A: +₴140 mil de lucro. Unidade B: +₴120 mil de lucro. Unidade C: −₴80 mil de prejuízo. A terceira unidade não estava “indo bem”. Ela estava consumindo silenciosamente ₴80 mil por mês e puxando a margem da rede de um patamar confortável para um cenário de preocupação. O motivo de ela não ter percebido antes: a receita da unidade C era boa. O prejuízo estava escondido no aluguel, bem mais alto do que nas unidades A e B, nos salários, com uma barista a mais por causa de uma escala difícil de fechar, e nas perdas com fornecedores, já que uma agenda de entregas pior gerava mais desperdício.
Este artigo mostra como ela descobriu o problema, o que mudou e qual estrutura qualquer dono de negócio com várias unidades pode usar para fazer o mesmo.
O problema do DRE consolidado em negócios com várias unidades
Um DRE consolidado mostra se a rede é lucrativa. Ele não mostra se cada unidade é lucrativa. Em um negócio de uma única unidade, essa é a mesma pergunta. Em um negócio com várias unidades, são perguntas completamente diferentes — e a visão consolidada ainda esconde ativamente os problemas de cada ponto ao colocá-los todos na média.
- um aperto de caixa que não combina com a lucratividade aparente
- uma queda repentina e sem explicação no resultado consolidado quando uma unidade tem um mês ruim
- um gerente do banco, contador ou consultor perguntando “qual é a sua melhor unidade?” e o dono não tendo resposta
O terceiro gatilho é o mais comum. A pergunta faz sentido. Não conseguir respondê-la é o diagnóstico.
Como montar um DRE por unidade na prática
A dona da rede de cafés levou dois fins de semana para montar o dela. A estrutura é simples e funciona para quase qualquer pequeno negócio com várias unidades — cafeterias, academias, salões de beleza, lojas, restaurantes, clínicas odontológicas.
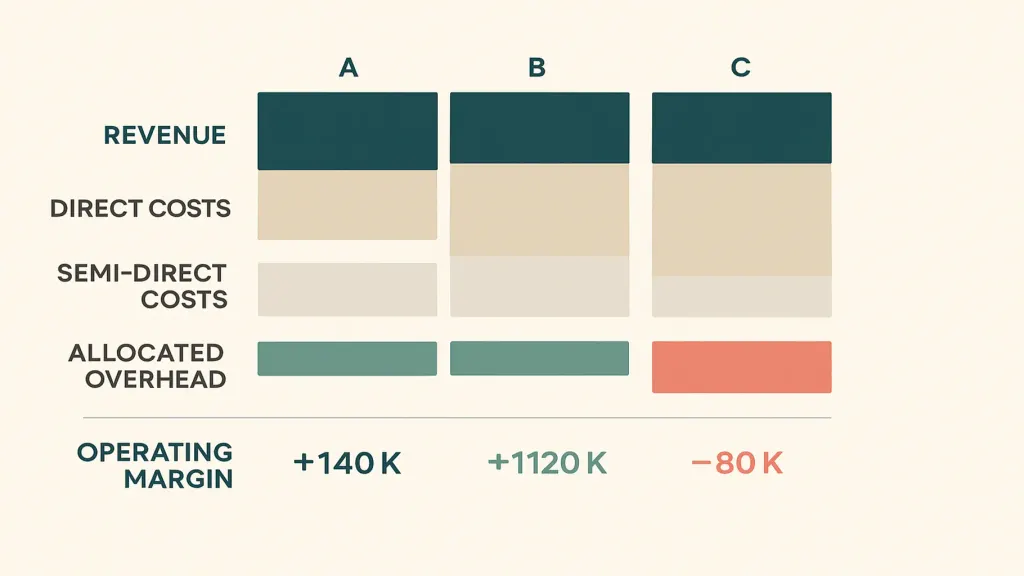
Um — receita por unidade. Geralmente é a parte mais fácil, já que os sistemas de PDV costumam gerar relatórios por loja. Puxe os dados dos últimos doze meses. Não faça apenas uma média: mantenha a visão mês a mês, porque a sazonalidade de uma unidade pode ser diferente da de outra.
Dois — custos diretos por unidade. CMV, como ingredientes e produtos consumidos naquela unidade, salários da equipe que trabalha só naquele ponto, aluguel, contas de consumo, insumos e materiais. Esses itens costumam representar 60% a 80% dos custos totais e não deixam muita dúvida.
Três — custos semidiretos alocados. Um gerente que cobre duas unidades: divida pelo tempo dedicado a cada uma ou pela participação na receita. Uma entrega de fornecedor que atende duas lojas: divida por volume. Esses custos precisam de uma regra de rateio, mas a regra deve ser clara e consistente.
Quatro — despesas compartilhadas alocadas. Marketing feito para a rede inteira, o serviço de contabilidade, o pró-labore da dona, assinaturas de software. Rateie pela participação na receita. Não é perfeito, mas é defensável e não exige um esforço exagerado.
Cinco — margem operacional por unidade. Receita menos custos diretos, menos custos semidiretos, menos despesas compartilhadas alocadas. Esse é o número que mostra se a unidade se paga e ainda cobre a sua parte da estrutura da rede.
O que ela fez com a verdade
Havia três opções na mesa. Fechar a unidade C. Renegociar agressivamente os custos da unidade C. Reposicionar a unidade C como um tipo diferente de ponto de venda.
Ela tentou primeiro a renegociação. O proprietário aceitou reduzir o aluguel em 15% em troca de um contrato mais longo, porque o ponto da unidade C já tinha sido difícil de alugar antes dela e ele não queria passar por isso de novo. A escala de turnos foi refeita para que a barista extra fosse redistribuída entre as unidades da rede. As entregas de fornecedores foram consolidadas para reduzir perdas.
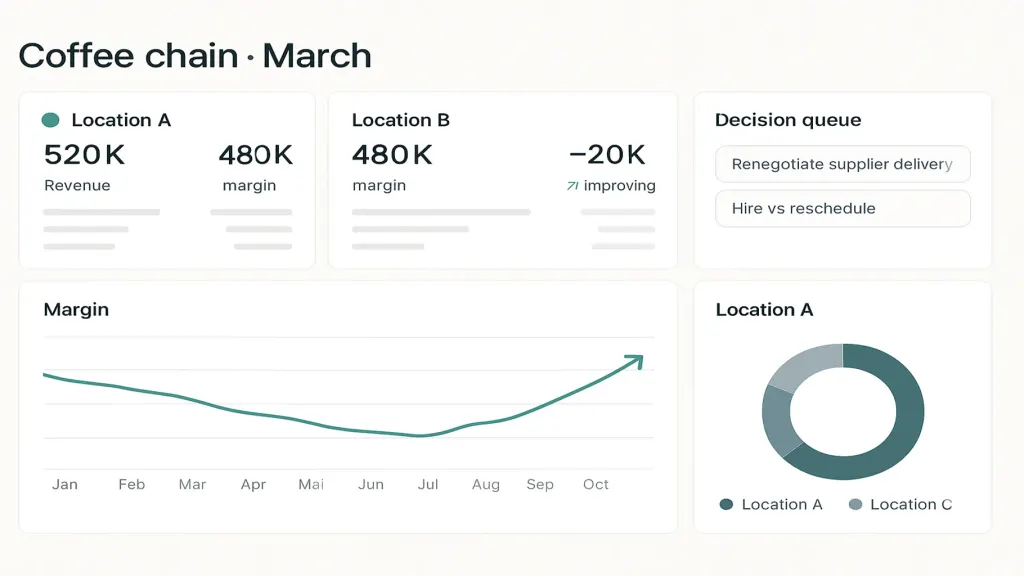
O mais caro na unidade C não era o prejuízo de ₴80 mil por mês. Eram os dezoito meses em que esse prejuízo ficou invisível. Hoje, a dona faz uma revisão mensal do DRE por unidade com a contadora, em 30 minutos. Levaria seis meses para aprender a mesma lição por acidente — e essa lição teria saído muito mais cara.
📌 Quer descobrir se alguma das suas unidades, produtos ou linhas de serviço está perdendo dinheiro em silêncio? Envie seus dados de receita e custos dos últimos três meses — nós montamos um diagnóstico de uma página e explicamos tudo para você em 15 minutos. Solicite seu diagnóstico gratuito da Finmap →
Leia também
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Como faço para ratear os custos fixos compartilhados de forma justa?

Use a participação na receita para a maioria das categorias. Não é perfeito, mas é transparente e fácil de justificar. Use outra regra só quando houver um motivo específico (por exemplo, se o responsável pela contabilidade realmente dedica 70% do tempo a uma unidade — nesse caso, use a proporção de tempo para essa linha).
Meu PDV não separa a receita por unidade. O que eu faço?
A maioria dos sistemas de PDV modernos faz isso. Se o seu não faz, reconfigure o sistema (vale o esforço) ou estime com base na separação dos depósitos bancários e nos padrões de venda conhecidos. Não pule essa etapa — a receita por unidade é a base de tudo.
Devo fazer isso antes ou depois de abrir a terceira unidade?
Antes. A disciplina de montar os números por unidade desde o início evita que você cometa o mesmo erro do dono da rede de cafeterias — comprar uma terceira unidade com base no otimismo dos números consolidados.
Uma planilha dá conta disso?
Sim, para 2 a 5 unidades. Acima de 5, a manutenção fica trabalhosa, e a necessidade de uma plataforma fica evidente.
E se uma unidade for nova e ainda estiver ganhando tração?
Acompanhe essa unidade separadamente e não espere ponto de equilíbrio nos primeiros 6 a 12 meses. O sinal de alerta aparece se a nova unidade não mostrar melhora de trajetória até o 12º mês.
Com que frequência devo revisar o DRE por unidade?
Mensalmente é o ritmo ideal. Trimestralmente é lento demais para identificar tendências. Semanalmente gera ruído demais para tomar decisões.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



