


Tabla de contenidos
Inicio
/
Blog
/
Tres cafeterías, una cuenta de resultados y el local que se comía en silencio a los otros dos

73

5 min

01.07.2026
Tres cafeterías, una cuenta de resultados y el local que se comía en silencio a los otros dos
Julia Polinyak
Financial expert at Finmap
"El informe mensual decía que habíamos ganado ₴180K de beneficio. Luego elaboré una cuenta de resultados por local y vi la verdad: dos cafeterías generaban ₴260K. La tercera perdía ₴80K. Y era la que pasaba en coche todos los días de camino a casa."
La propietaria de una pequeña cadena de cafeterías de especialidad —tres locales en dos distritos, ₴4,8M de ingresos anuales, seis empleados en total— describió la conversación con su contable que dio inicio a una reestructuración de cuatro meses.
La cadena había crecido de forma oportunista. El primer local abrió en el mes 8 de actividad y fue rentable a partir del mes 14. El segundo local abrió en el mes 20 y fue rentable a partir del mes 26. El tercer local abrió en el mes 34 —un local cerca de su casa, en un barrio que le gustaba, en un edificio que llevaba meses observando en alquiler—. Dieciocho meses después, el tercer local "iba bien según los números".
Esos números eran la cuenta de resultados mensual consolidada que preparaba su contable. Ingresos: ₴4,8M anualizados. Coste de ventas: 32%. Alquiler: ₴620K. Salarios: ₴1,4M. Otros gastos operativos: ₴380K. Neto: ₴180K. El negocio parecía ajustado pero positivo.
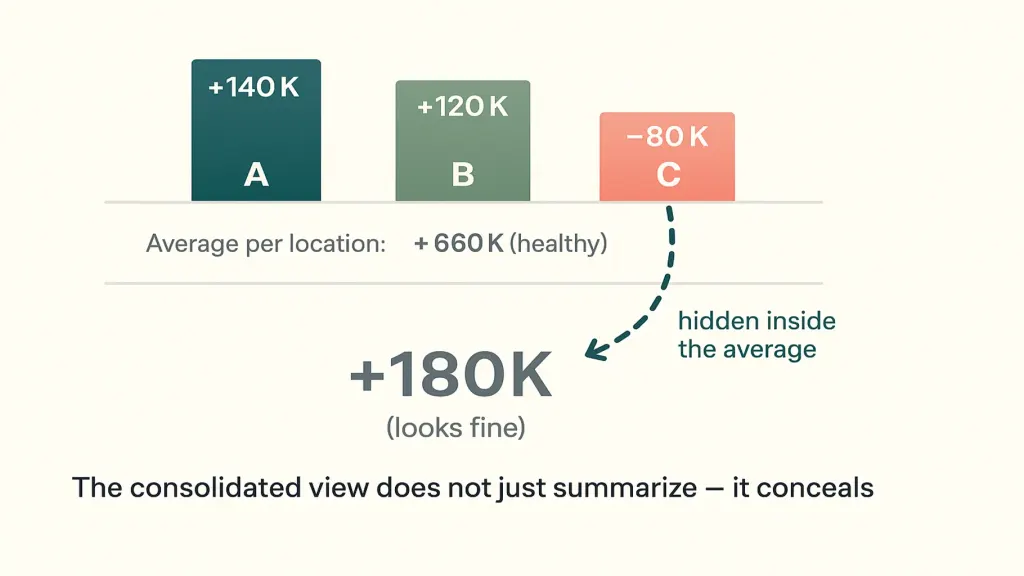
Y entonces elaboró por primera vez un desglose por local. Local A: +₴140K de beneficio. Local B: +₴120K de beneficio. Local C: −₴80K de pérdida. El tercer local no "iba bien". Le estaba costando en silencio ₴80K al mes y arrastraba el margen aparentemente ajustado de la cadena desde algo cómodo hasta algo preocupante. El motivo por el que no lo había visto: los ingresos del local C eran saludables. Las pérdidas estaban escondidas en el alquiler (significativamente más alto que en A o B), en los salarios (un barista adicional por una cobertura de turnos poco eficiente) y en el desperdicio de proveedores (un peor calendario de entregas provocaba más mermas).
Este artículo es el desglose de cómo lo descubrió, qué cambió y el marco que cualquier propietario con varios locales puede usar para hacer lo mismo.
El problema de la cuenta de resultados consolidada en negocios con varios locales
Una cuenta de resultados consolidada te dice si la cadena es rentable. No te dice si cada local es rentable. En un negocio con un solo local, es la misma pregunta. En un negocio con varios locales, son preguntas completamente distintas — y la vista consolidada oculta activamente los problemas a nivel de local al promediarlos.
- una tensión de caja que no cuadra con la rentabilidad aparente
- una caída repentina e inexplicada del número consolidado cuando un local tiene un mal mes
- un banquero, contable o asesor que pregunta "¿cuál es tu mejor local?" y la propietaria no tiene respuesta
El tercer desencadenante es el más habitual. La pregunta es razonable. No poder responderla es el diagnóstico.
Cómo construir una cuenta de resultados por local (la versión práctica)
La propietaria de la cadena de cafeterías dedicó dos fines de semana a construir la suya. La estructura es sencilla y se aplica a casi cualquier pequeño negocio con varios locales — cafeterías, gimnasios, salones de belleza, retail, restaurantes, clínicas dentales.
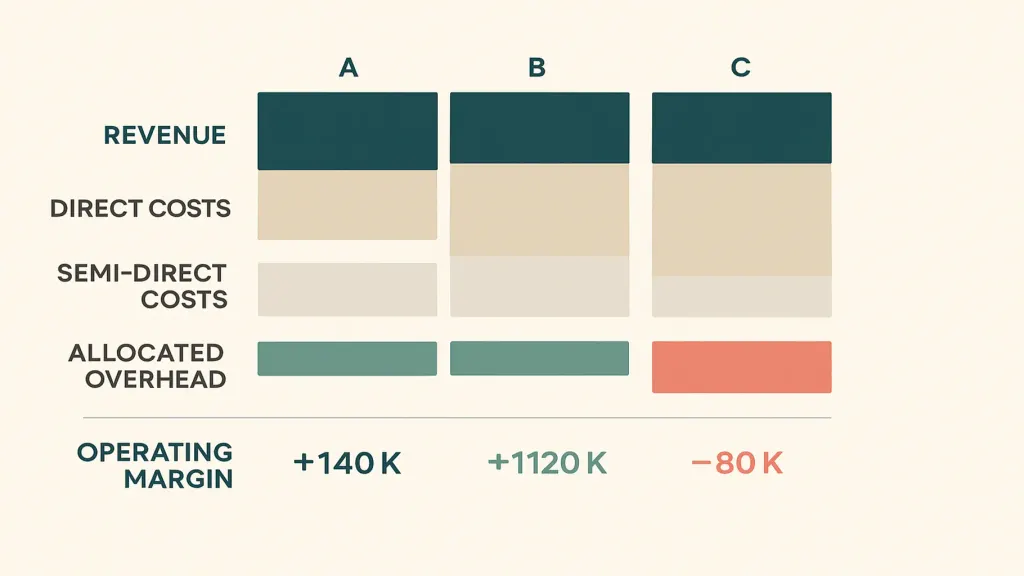
Uno — ingresos por local. Suele ser lo más sencillo, ya que los sistemas de punto de venta (POS) ya reportan por local. Extrae doce meses. No promedies — mantén la granularidad mensual, porque la estacionalidad de un local puede no coincidir con la de otro.
Dos — costes directos por local. Coste de ventas (ingredientes, productos consumidos en ese local), salarios del personal que trabaja solo en ese local, alquiler, suministros de ese local, insumos y consumibles. Deberían representar entre el 60% y el 80% de los costes totales y son inequívocos.
Tres — costes semidirectos asignados. Un encargado que cubre dos locales: se reparte según el tiempo dedicado o la proporción de ingresos. Una entrega de proveedor que sirve a dos locales: se reparte según el volumen. Estos costes necesitan una regla de asignación, pero la regla debe ser transparente y coherente.
Cuatro — gastos generales compartidos asignados. El marketing que se ejecuta para toda la cadena, el contable, la retirada de la propietaria, las suscripciones de software. Asígnalos según la proporción de ingresos — no es perfecto, pero es defendible y no requiere un esfuerzo excesivo.
Cinco — margen operativo por local. Ingresos menos costes directos menos costes semidirectos menos gastos generales asignados. Este es el número que te dice si el local se paga a sí mismo más su parte de la cadena.
Qué hizo con la verdad
Había tres opciones sobre la mesa. Cerrar el local C. Renegociar agresivamente los costes del local C. Reposicionar el local C como otro tipo de establecimiento.
Primero probó la renegociación. El propietario del local aceptó una reducción del alquiler del 15% a cambio de un contrato más largo, porque el local C había sido difícil de alquilar antes de ella y el propietario no quería repetir esa situación. Se reorganizó el calendario de turnos para redistribuir el barista adicional por toda la cadena. Se consolidaron las entregas de proveedores para reducir las mermas.
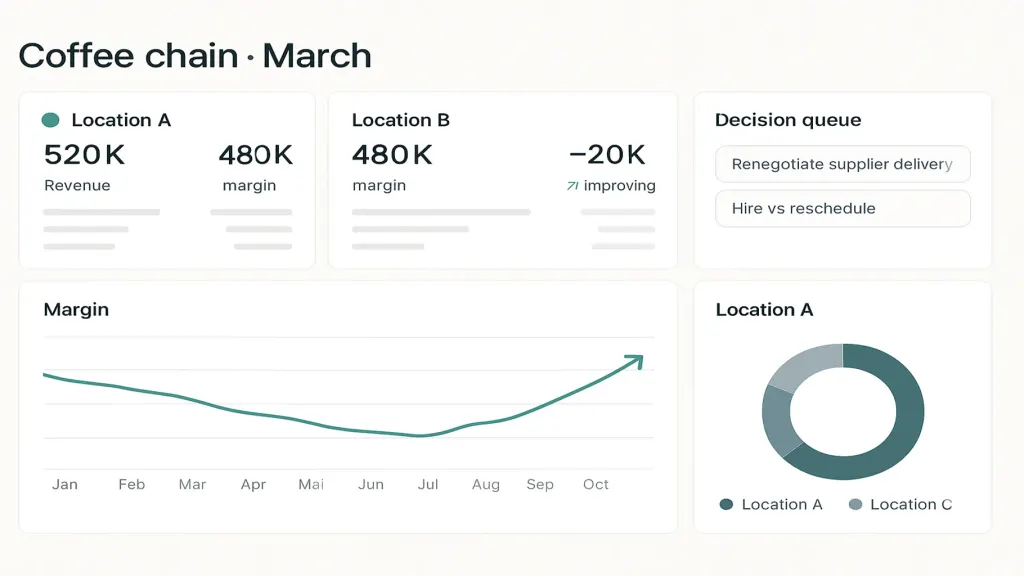
Lo más caro del local C no fue la pérdida de ₴80K al mes. Fueron los dieciocho meses durante los cuales esa pérdida fue invisible. Ahora la propietaria hace una revisión de la cuenta de resultados por local cada mes, con su contable, en 30 minutos. Le habría llevado seis meses de su tiempo aprender la misma lección por accidente, y la lección habría sido más cara.
📌 ¿Quieres saber si uno de tus locales, productos o líneas de servicio está perdiendo dinero en silencio? Envíanos tus últimos tres meses de datos de ingresos y costes — elaboraremos un diagnóstico de una página y te lo explicaremos en 15 minutos. [Solicita tu diagnóstico gratuito de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cómo asigno los gastos generales compartidos de forma justa?

Usa la proporción de ingresos para la mayoría de las categorías. No es perfecto, pero es transparente y defendible. Usa una regla distinta solo si tienes un motivo concreto (por ejemplo, si el contable dedica realmente el 70% de su tiempo a un local — en ese caso, usa el reparto por tiempo dedicado para esa partida).
Mi sistema de punto de venta (POS) no separa los ingresos por local. ¿Qué hago?
La mayoría de los sistemas POS modernos pueden hacerlo. Si el tuyo no puede, reconfigúralo (vale la pena el esfuerzo) o estímalo a partir de la segregación de los depósitos bancarios y los patrones de venta conocidos. No te saltes este paso — los ingresos por local son la base.
¿Debo hacer esto antes o después de tener un tercer local?
Antes. La disciplina de construir los números por local desde el principio evita que cometas el mismo error que cometió la propietaria de la cadena de cafeterías — comprar un tercer local basándose en el optimismo consolidado.
¿Puede llevar esto una hoja de cálculo?
Sí, para 2–5 locales. Por encima de 5, el mantenimiento se vuelve tedioso y la necesidad de una plataforma se hace evidente.
¿Qué pasa si un local es nuevo y todavía está arrancando?
Haz el seguimiento por separado y no esperes el punto de equilibrio en los primeros 6–12 meses. El diagnóstico se activa si el nuevo local no ha mejorado su trayectoria para el mes 12.
¿Con qué frecuencia debo revisar la cuenta de resultados por local?
La cadencia debe ser mensual. Trimestral es demasiado lento para detectar tendencias. Semanal genera demasiado ruido para actuar sobre él.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



