


Inhaltsverzeichnis
Startseite
/
Blog
/
Drei Coffee-Shops, eine GuV – und der Standort, der die anderen beiden leise auffraß

73

5 Min.

01.07.2026
Drei Coffee-Shops, eine GuV – und der Standort, der die anderen beiden leise auffraß
Julia Polinyak
Financial expert at Finmap
"Der Monatsbericht sagte, wir hätten ₴180K Gewinn gemacht. Dann habe ich eine GuV pro Standort erstellt und die Wahrheit gesehen — zwei Filialen machten ₴260K. Die dritte verlor ₴80K. Und es war genau die, an der ich jeden Tag auf dem Heimweg vorbeifuhr."
Die Inhaberin einer kleinen Specialty-Coffee-Kette — drei Standorte in zwei Bezirken, ₴4,8 Mio. Jahresumsatz, insgesamt sechs Mitarbeiter — schilderte das Gespräch mit ihrer Buchhalterin, das einen vier Monate dauernden Umbau auslöste.
Die Kette war opportunistisch gewachsen. Erster Standort im 8. Betriebsmonat, profitabel ab Monat 14. Zweiter Standort in Monat 20, profitabel ab Monat 26. Dritter Standort in Monat 34 — ein Ort in der Nähe ihres Zuhauses, in einer Gegend, die ihr gefiel, in einem Gebäude, das sie monatelang beobachtet hatte, bis es zur Miete frei wurde. Achtzehn Monate später lief der dritte Standort "den Zahlen nach ganz gut."
Die Zahlen stammten aus der konsolidierten monatlichen GuV, die ihre Buchhalterin erstellte. Umsatz: ₴4,8 Mio. p.a. Wareneinsatz: 32%. Miete: ₴620K. Gehälter: ₴1,4 Mio. Sonstiger Betrieb: ₴380K. Netto: ₴180K. Das Geschäft sah knapp, aber positiv aus.
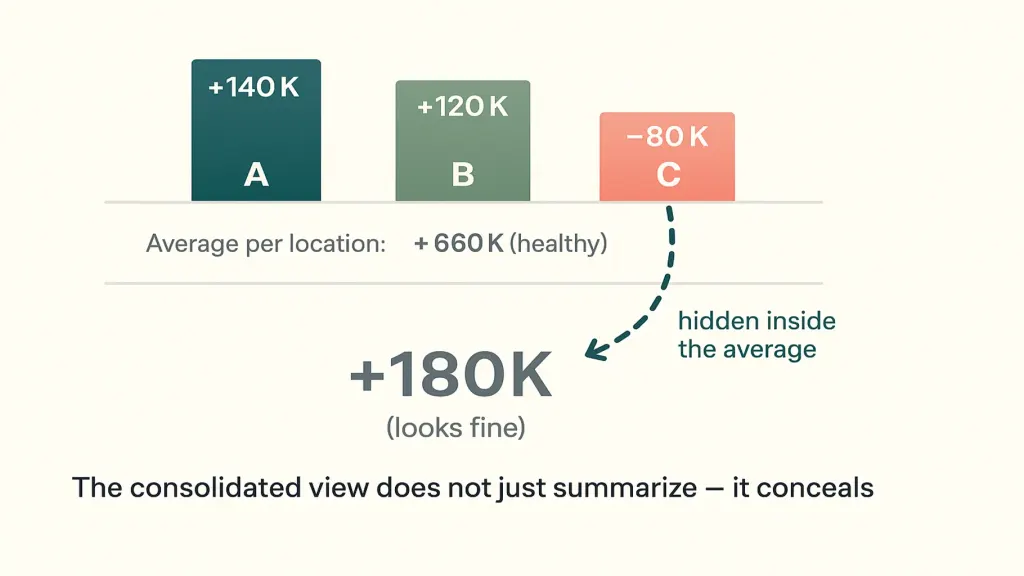
Und dann erstellte sie zum ersten Mal eine Aufschlüsselung pro Standort. Standort A: +₴140K Gewinn. Standort B: +₴120K Gewinn. Standort C: −₴80K Verlust. Der dritte Standort lief nicht "ganz gut." Er kostete sie still und leise ₴80K im Monat und zog die ohnehin knappe Marge der Kette von komfortabel auf besorgniserregend herunter. Der Grund, warum sie es nicht gesehen hatte: Der Umsatz an Standort C war gesund. Die Verluste versteckten sich in der Miete (deutlich höher als bei A oder B), in den Gehältern (ein zusätzlicher Barista wegen ungünstiger Schichtabdeckung) und im Lieferantenverschnitt (ein schlechterer Lieferplan bedeutete mehr Verderb).
Dieser Artikel zeigt, wie sie es herausfand, was sie änderte, und das Framework, das jede Inhaberin oder jeder Inhaber mit mehreren Standorten dafür nutzen kann.
Das Problem mit der konsolidierten GuV bei Unternehmen mit mehreren Standorten
Eine konsolidierte GuV sagt Ihnen, ob die Kette profitabel ist. Sie sagt Ihnen nicht, ob jeder einzelne Standort profitabel ist. Bei einem Unternehmen mit nur einem Standort ist das dieselbe Frage. Bei mehreren Standorten sind das völlig unterschiedliche Fragen — und die konsolidierte Ansicht verschleiert aktiv Probleme auf Standortebene, indem sie sie mittelt.
- ein Liquiditätsengpass, der nicht zur scheinbaren Profitabilität passt
- ein plötzlicher, unerklärlicher Einbruch der konsolidierten Zahl, wenn ein Standort einen schlechten Monat hat
- ein Banker, eine Buchhalterin oder ein Berater, der fragt "welcher Standort ist Ihr bester?" — und der Inhaber keine Antwort hat
Der dritte Auslöser ist der häufigste. Die Frage ist berechtigt. Die Unfähigkeit, sie zu beantworten, ist die Diagnose.
Wie man eine GuV pro Standort erstellt (die praktische Version)
Die Inhaberin der Kaffeekette verbrachte zwei Wochenenden damit, ihre eigene zu erstellen. Die Struktur ist unkompliziert und lässt sich auf fast jedes Kleinunternehmen mit mehreren Standorten anwenden — Coffee-Shops, Fitnessstudios, Kosmetiksalons, Einzelhandel, Restaurants, Zahnarztpraxen.
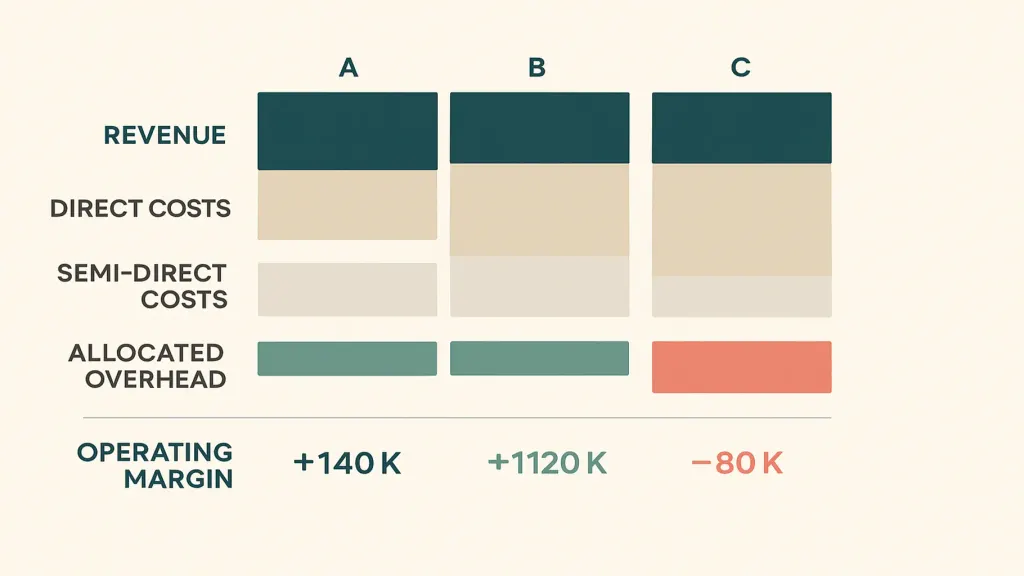
Eins — Umsatz pro Standort. Meist am einfachsten, da POS-Systeme bereits nach Standort berichten. Ziehen Sie zwölf Monate. Nicht mitteln — behalten Sie die monatliche Granularität, weil die Saisonalität an einem Standort nicht der an einem anderen entsprechen muss.
Zwei — direkte Kosten pro Standort. Wareneinsatz (Zutaten, an diesem Standort verbrauchte Produkte), Löhne für Personal, das ausschließlich an diesem Standort arbeitet, Miete, Nebenkosten für diesen Standort, Verbrauchsmaterial. Diese sollten 60–80% der Gesamtkosten ausmachen und sind eindeutig zuordenbar.
Drei — halbdirekte Kosten, zugeordnet. Ein Manager, der zwei Standorte betreut: aufteilen nach Zeitaufwand oder Umsatzanteil. Eine Lieferantenlieferung, die zwei Standorte bedient: aufteilen nach Menge. Diese brauchen eine Zuordnungsregel, aber die Regel sollte transparent und konsistent sein.
Vier — gemeinsame Gemeinkosten, zugeordnet. Kettenweites Marketing, die Buchhalterin, die Entnahme des Inhabers, Software-Abonnements. Zuordnung nach Umsatzanteil — nicht perfekt, aber nachvollziehbar und ohne übermäßigen Aufwand.
Fünf — Betriebsmarge auf Standortebene. Umsatz minus direkte Kosten minus halbdirekte Kosten minus zugeordnete Gemeinkosten. Das ist die Zahl, die Ihnen sagt, ob der Standort sich selbst trägt — plus seinen Anteil an der Kette.
Was sie mit der Wahrheit gemacht hat
Drei Optionen standen zur Wahl. Standort C schließen. Die Kosten von Standort C aggressiv neu verhandeln. Standort C als eine andere Art von Filiale neu positionieren.
Sie versuchte zuerst die Neuverhandlung. Der Vermieter stimmte einer Mietsenkung um 15% im Austausch gegen eine längere Laufzeit zu, weil Standort C vor ihr schwer zu vermieten gewesen war und der Vermieter das nicht wiederholen wollte. Der Schichtplan wurde überarbeitet, sodass der zusätzliche Barista auf die ganze Kette umverteilt wurde. Die Lieferantenlieferungen wurden konsolidiert, um den Verderb zu reduzieren.
Das Teuerste an Standort C war nicht der Verlust von ₴80K im Monat. Es waren die achtzehn Monate, in denen dieser Verlust unsichtbar geblieben war. Die Inhaberin führt heute jeden Monat eine GuV-Überprüfung pro Standort durch, gemeinsam mit der Buchhalterin, in 30 Minuten. Es hätte sechs Monate ihrer Zeit gekostet, dieselbe Lektion zufällig zu lernen — und die Lektion wäre teurer ausgefallen.
📌 Möchten Sie sehen, ob einer Ihrer Standorte, Produkte oder Dienstleistungsbereiche still und leise Geld verliert? Senden Sie uns Ihre Umsatz- und Kostendaten der letzten drei Monate — wir erstellen Ihnen eine einseitige Diagnose und besprechen sie in 15 Minuten mit Ihnen. [Fordern Sie Ihre kostenlose Finmap-Diagnose an →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie teile ich gemeinsame Gemeinkosten fair auf?

Nutzen Sie für die meisten Kategorien den Umsatzanteil. Das ist nicht perfekt, aber transparent und nachvollziehbar. Verwenden Sie nur dann eine andere Regel, wenn Sie einen konkreten Grund haben (z. B. wenn die Buchhalterin tatsächlich 70% ihrer Zeit für einen Standort aufwendet — dann nutzen Sie für diese Position den Zeitanteil).
Mein Kassensystem trennt den Umsatz nicht nach Standort. Was soll ich tun?
Die meisten modernen POS-Systeme können das. Wenn Ihres es nicht kann, konfigurieren Sie es entweder um (der Aufwand lohnt sich), oder schätzen Sie auf Basis der Bankeinzahlungstrennung und bekannter Verkaufsmuster. Überspringen Sie das nicht — der Umsatz pro Standort ist die Grundlage.
Sollte ich das vor oder nach der Eröffnung eines dritten Standorts machen?
Davor. Die Disziplin, Zahlen pro Standort von Anfang an aufzubauen, bewahrt Sie davor, denselben Fehler wie die Inhaberin der Kaffeekette zu machen — einen dritten Standort auf Basis konsolidierten Optimismus zu kaufen.
Kann eine Tabellenkalkulation das leisten?
Ja, für 2–5 Standorte. Über 5 wird die Pflege mühsam, und der Nutzen einer Plattform wird deutlich.
Was, wenn ein Standort neu ist und sich noch entwickelt?
Verfolgen Sie ihn separat und erwarten Sie in den ersten 6–12 Monaten keinen Break-even. Die Diagnose greift, wenn der neue Standort bis Monat 12 keine Verbesserung der Entwicklung zeigt.
Wie oft sollte ich die GuV pro Standort überprüfen?
Monatlich ist der richtige Rhythmus. Vierteljährlich ist zu langsam, um Trends zu erkennen. Wöchentlich ist zu unruhig, um daraus Handlungen abzuleiten.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



