


Sommaire
Accueil
/
Blog
/
Trois cafés, un seul compte de résultat, et l'établissement qui dévorait en silence les deux autres

73

5 min

01.07.2026
Trois cafés, un seul compte de résultat, et l'établissement qui dévorait en silence les deux autres
Julia Polinyak
Financial expert at Finmap
« Le rapport mensuel indiquait ₴180K de bénéfice. Puis j'ai construit un compte de résultat par établissement et j'ai vu la vérité — deux cafés généraient ₴260K. Le troisième perdait ₴80K. Et c'était celui devant lequel je passais tous les jours en rentrant chez moi. »
La propriétaire d'une petite chaîne de cafés de spécialité — trois établissements dans deux quartiers, ₴4,8M de chiffre d'affaires annuel, six salariés au total — raconte la conversation avec sa comptable qui a déclenché une restructuration de quatre mois.
La chaîne avait grandi de façon opportuniste. Premier établissement au 8e mois d'activité, rentable dès le 14e mois. Deuxième établissement au 20e mois, rentable dès le 26e mois. Troisième établissement au 34e mois — un local près de chez elle, dans un quartier qu'elle aimait, dans un immeuble qu'elle surveillait depuis des mois. Dix-huit mois plus tard, le troisième établissement « se portait bien, selon les chiffres ».
Ces chiffres, c'était le compte de résultat mensuel consolidé préparé par sa comptable. Chiffre d'affaires : ₴4,8M en rythme annuel. Coût des marchandises vendues : 32 %. Loyer : ₴620K. Salaires : ₴1,4M. Autres charges d'exploitation : ₴380K. Résultat net : ₴180K. L'affaire paraissait serrée, mais positive.
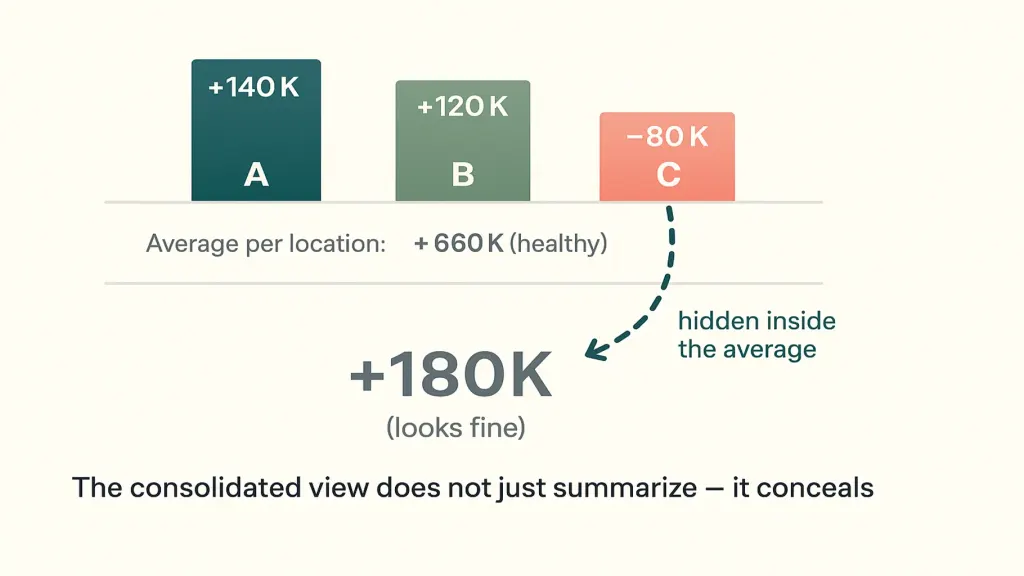
Puis elle a construit, pour la première fois, une répartition par établissement. Établissement A : +₴140K de bénéfice. Établissement B : +₴120K de bénéfice. Établissement C : −₴80K de perte. Le troisième établissement ne « se portait » pas bien. Il lui coûtait discrètement ₴80K par mois et tirait la marge, déjà serrée, de la chaîne d'une situation confortable vers une situation préoccupante. La raison pour laquelle elle ne l'avait pas vu : le chiffre d'affaires de l'établissement C était sain. Les pertes se cachaient dans le loyer (nettement plus élevé qu'en A ou B), dans les salaires (une barista supplémentaire à cause d'une couverture des équipes mal ajustée) et dans le gaspillage fournisseur (un calendrier de livraison moins bon entraînait plus de pertes de produits).
Cet article détaille comment elle l'a découvert, ce qu'elle a changé, et la méthode que tout propriétaire de plusieurs établissements peut appliquer pour faire de même.
Le problème du compte de résultat consolidé pour une entreprise multi-établissements
Un compte de résultat consolidé vous dit si la chaîne est rentable. Il ne vous dit pas si chaque établissement l'est. Pour une entreprise à un seul établissement, c'est la même question. Pour une entreprise multi-établissements, ce sont deux questions totalement différentes — et la vue consolidée dissimule activement les problèmes propres à chaque établissement en les moyennant.
- une tension de trésorerie qui ne colle pas avec la rentabilité apparente
- une chute soudaine et inexpliquée du chiffre consolidé quand un établissement a un mauvais mois
- un banquier, une comptable ou un conseiller qui demande « quel est votre meilleur établissement ? » et la propriétaire qui n'a pas de réponse
Le troisième déclencheur est le plus fréquent. La question est légitime. L'incapacité à y répondre est le diagnostic.
Comment construire un compte de résultat par établissement (la version pratique)
La propriétaire de la chaîne de cafés a passé deux week-ends à construire le sien. La structure est simple et s'applique à presque toute petite entreprise multi-établissements — cafés, salles de sport, instituts de beauté, commerce de détail, restaurants, cabinets dentaires.
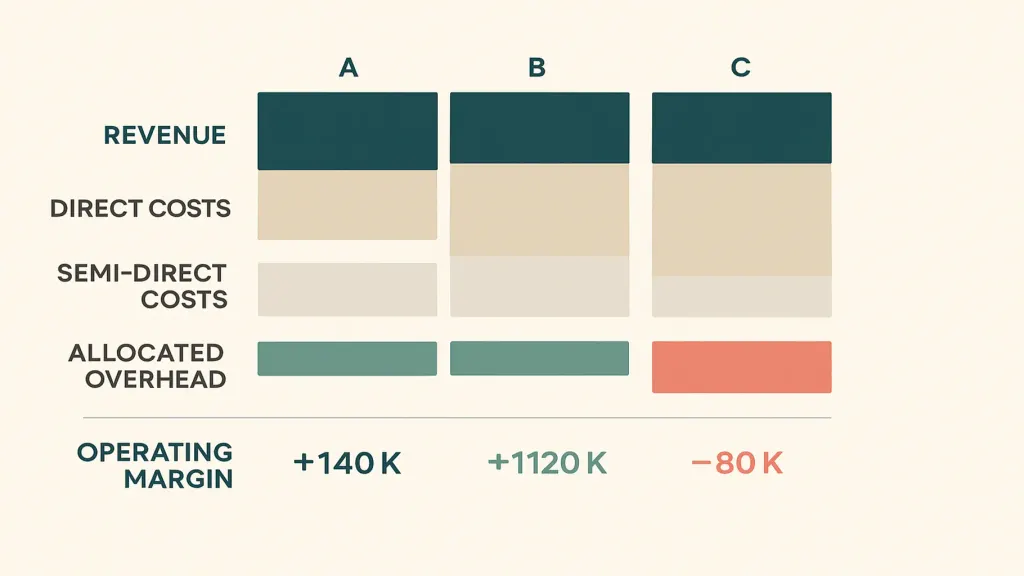
Un — le chiffre d'affaires par établissement. Généralement le plus simple, puisque les systèmes de caisse (POS) le déclinent déjà par établissement. Extrayez douze mois. Ne moyennez pas — conservez la granularité mensuelle, car la saisonnalité d'un établissement peut ne pas correspondre à celle d'un autre.
Deux — les coûts directs par établissement. Coût des marchandises (ingrédients, produits consommés sur place), salaires du personnel qui travaille uniquement à cet établissement, loyer, charges de cet établissement, fournitures et consommables. Cela devrait représenter 60 à 80 % des coûts totaux et c'est sans ambiguïté.
Trois — les coûts semi-directs répartis. Un manager qui couvre deux établissements : répartir selon le temps passé ou la part de chiffre d'affaires. Une livraison fournisseur qui dessert deux établissements : répartir selon le volume. Ces coûts nécessitent une règle de répartition, mais celle-ci doit être transparente et constante.
Quatre — les frais généraux communs répartis. Le marketing de toute la chaîne, la comptable, la rémunération de la propriétaire, les abonnements logiciels. Répartissez selon la part de chiffre d'affaires — ce n'est pas parfait, mais c'est défendable et cela n'exige pas un effort excessif.
Cinq — la marge opérationnelle par établissement. Chiffre d'affaires moins coûts directs moins coûts semi-directs moins frais généraux répartis. C'est le chiffre qui vous dit si l'établissement couvre ses propres coûts, plus sa part de la chaîne.
Ce qu'elle a fait de cette vérité
Trois options étaient sur la table. Fermer l'établissement C. Renégocier agressivement les coûts de l'établissement C. Repositionner l'établissement C sous une autre forme.
Elle a d'abord tenté la renégociation. Le propriétaire a accepté une réduction de loyer de 15 % en échange d'un bail plus long, car l'établissement C avait été difficile à louer avant elle et le propriétaire ne voulait pas revivre cela. Le planning des équipes a été réorganisé pour redistribuer la barista en trop dans toute la chaîne. Les livraisons fournisseurs ont été regroupées pour réduire les pertes de produits.
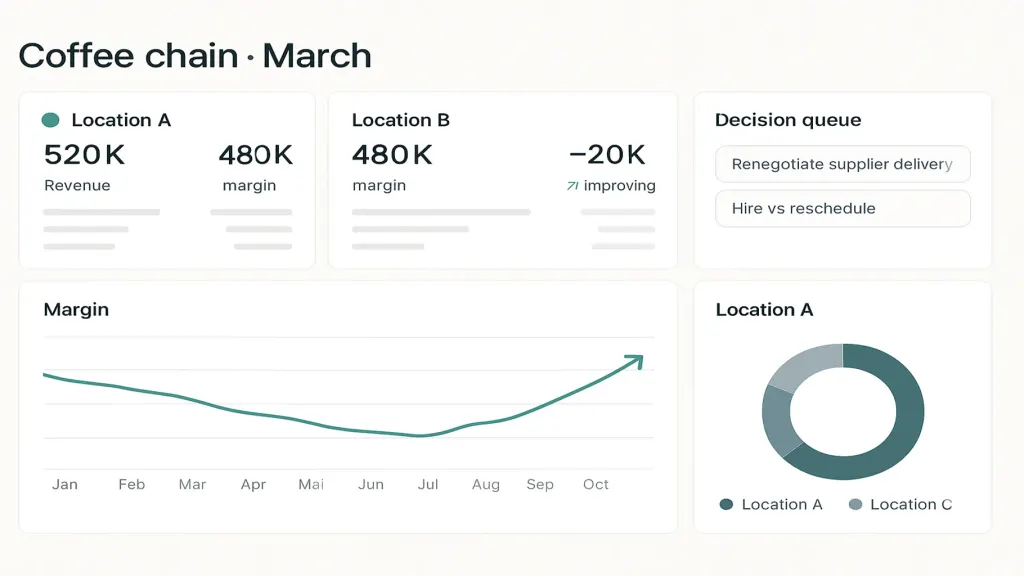
Le plus coûteux, dans l'histoire de l'établissement C, n'était pas la perte de ₴80K par mois. C'étaient les dix-huit mois pendant lesquels cette perte était restée invisible. La propriétaire fait désormais une revue mensuelle du compte de résultat par établissement, avec sa comptable, en 30 minutes. Il lui aurait fallu six mois de plus pour apprendre la même leçon par accident — et la leçon aurait coûté bien plus cher.
📌 Envie de savoir si l'un de vos établissements, produits ou services perd discrètement de l'argent ? Envoyez-nous vos trois derniers mois de données de chiffre d'affaires et de coûts — nous vous construirons un diagnostic sur une page et vous l'expliquerons en 15 minutes. [Demandez votre diagnostic Finmap gratuit →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Comment répartir équitablement les frais généraux communs ?

Utilisez la part de chiffre d'affaires pour la plupart des catégories. Ce n'est pas parfait, mais c'est transparent et défendable. N'utilisez une autre règle que si vous avez une raison précise (par exemple, si la comptable passe réellement 70 % de son temps sur un établissement — utilisez alors une répartition au temps passé pour cette ligne).
Mon système de caisse (POS) ne sépare pas le chiffre d'affaires par établissement. Que faire ?
La plupart des systèmes de caisse modernes le peuvent. Si le vôtre ne le peut pas, reconfigurez-le (l'effort en vaut la peine), ou estimez-le à partir de la ségrégation des dépôts bancaires et des schémas de vente connus. Ne sautez pas cette étape — le chiffre d'affaires par établissement est le socle de tout le reste.
Faut-il faire cela avant ou après l'ouverture d'un troisième établissement ?
Avant. La discipline de construire des chiffres par établissement dès le départ vous évite de commettre la même erreur que la propriétaire de la chaîne de cafés — acheter un troisième établissement sur la foi d'un optimisme consolidé.
Un tableur peut-il suffire ?
Oui, pour 2 à 5 établissements. Au-delà de 5, la maintenance devient pénible et l'intérêt d'une plateforme dédiée devient évident.
Que faire si un établissement est nouveau et encore en montée en puissance ?
Suivez-le séparément et n'attendez pas le point mort dans les 6 à 12 premiers mois. Le diagnostic s'active si le nouvel établissement n'a pas amélioré sa trajectoire d'ici le 12e mois.
À quelle fréquence revoir le compte de résultat par établissement ?
Le mensuel est le bon rythme. Le trimestriel est trop lent pour repérer les tendances. L'hebdomadaire est trop bruité pour en tirer des décisions.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



