


Inhoudsopgave
Home
/
Blog
/
Drie koffiezaken, één winst-en-verliesrekening, en de vestiging die stilletjes de andere twee opat

97

5 min

01.07.2026
Drie koffiezaken, één winst-en-verliesrekening, en de vestiging die stilletjes de andere twee opat
Julia Polinyak
Financial expert at Finmap
"Het maandrapport zei dat we ₴180K winst hadden gemaakt. Toen maakte ik een P&L per locatie en zag de waarheid — twee zaken maakten ₴260K. De derde verloor ₴80K. En dat was degene waar ik elke dag langsreed op weg naar huis."
De eigenaresse van een kleine specialty-koffieketen — drie locaties in twee wijken, ₴4,8M jaaromzet, in totaal zes medewerkers — beschreef het gesprek met haar boekhouder dat een vier maanden durende reorganisatie op gang bracht.
De keten was opportunistisch gegroeid. Eerste locatie na 8 maanden, winstgevend vanaf maand 14. Tweede locatie na 20 maanden, winstgevend vanaf maand 26. Derde locatie na 34 maanden — een plek vlak bij haar huis, in een wijk die ze fijn vond, in een pand dat ze maandenlang had zien leegstaan. Achttien maanden later "deed de derde locatie het prima, volgens de cijfers."
Die cijfers waren de geconsolideerde maandelijkse P&L die haar boekhouder opstelde. Omzet: ₴4,8M op jaarbasis. Kostprijs verkopen: 32%. Huur: ₴620K. Salarissen: ₴1,4M. Overige operationele kosten: ₴380K. Netto: ₴180K. De zaak zag er mager maar positief uit.
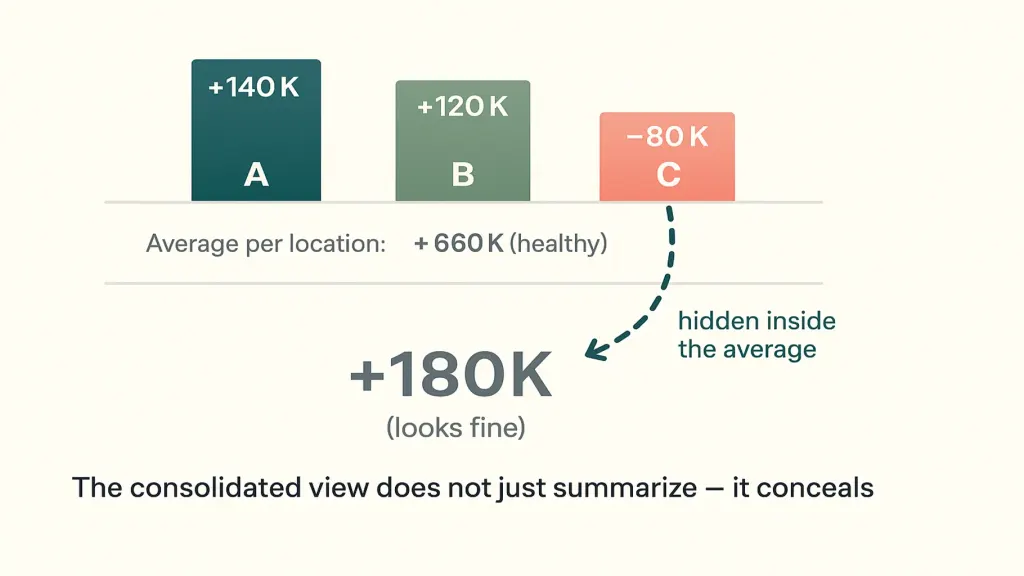
En toen maakte ze voor het eerst een uitsplitsing per locatie. Locatie A: +₴140K winst. Locatie B: +₴120K winst. Locatie C: −₴80K verlies. De derde locatie "deed het" helemaal niet prima. Ze kostte haar stilletjes ₴80K per maand en trok de schijnbaar dunne marge van de keten van comfortabel naar zorgwekkend. De reden dat ze het niet had gezien: de omzet op locatie C was gezond. De verliezen zaten verstopt in de huur (aanzienlijk hoger dan bij A of B), in de salarissen (één extra barista door lastige dienstroosters) en in leveranciersverspilling (een slechter bezorgschema betekende meer bederf).
Dit artikel is de uitsplitsing van hoe ze het ontdekte, wat ze veranderde, en het raamwerk dat elke eigenaar met meerdere locaties hetzelfde kan doen.
Het probleem met een geconsolideerde P&L bij meerdere locaties
Een geconsolideerde P&L vertelt je of de keten winstgevend is. Ze vertelt je niet of elke locatie afzonderlijk winstgevend is. Bij één locatie zijn dat dezelfde vraag. Bij meerdere locaties zijn het compleet verschillende vragen — en het geconsolideerde overzicht verbergt actief problemen per locatie doordat het ze middelt.
- een kasprobleem dat niet strookt met de schijnbare winstgevendheid
- een plotselinge, onverklaarbare daling van het geconsolideerde getal wanneer één locatie een slechte maand heeft
- een bankier, boekhouder of adviseur die vraagt "welke locatie is je beste?" en de eigenaar die geen antwoord heeft
De derde trigger komt het vaakst voor. De vraag is redelijk. Het onvermogen om hem te beantwoorden is de diagnose.
Hoe bouw je een P&L per locatie (de praktische versie)
De eigenaresse van de koffieketen besteedde er twee weekenden aan om de hare te bouwen. De structuur is eenvoudig en geldt voor bijna elk klein bedrijf met meerdere locaties — koffiezaken, sportscholen, schoonheidssalons, winkels, restaurants, tandartspraktijken.
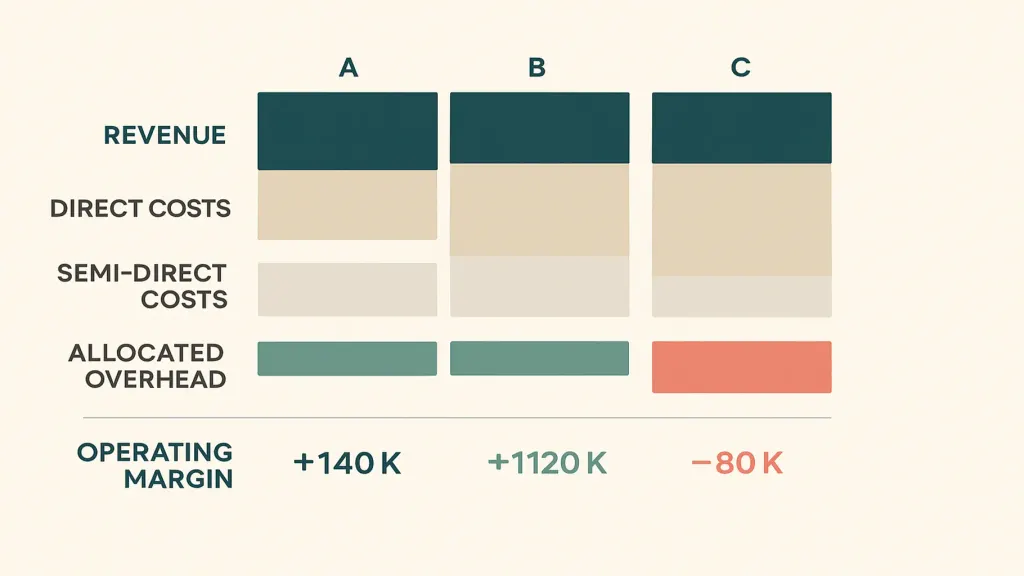
Eén — omzet per locatie. Meestal het makkelijkst, want de kassasystemen rapporteren vaak al per locatie. Trek twaalf maanden uit het systeem. Middel niet — houd de maandelijkse detaillering aan, want de seizoensinvloeden bij de ene locatie kunnen anders liggen dan bij de andere.
Twee — directe kosten per locatie. Kostprijs verkopen (ingrediënten, producten verbruikt op die locatie), lonen van personeel dat alleen op die locatie werkt, huur, nutsvoorzieningen voor die locatie, benodigdheden en verbruiksartikelen. Dit zou 60–80% van de totale kosten moeten zijn en is ondubbelzinnig.
Drie — semidirecte kosten toewijzen. Een manager die twee locaties aanstuurt: verdeel op basis van bestede tijd of omzetaandeel. Een leverancier die twee locaties bevoorraadt: verdeel op volume. Hiervoor heb je een verdeelregel nodig, maar die regel moet transparant en consistent zijn.
Vier — gedeelde overhead toewijzen. Marketing die keten-breed draait, de boekhouder, het salaris van de eigenaar, softwareabonnementen. Verdeel op basis van omzetaandeel — niet perfect, maar verdedigbaar en zonder overmatige inspanning.
Vijf — operationele marge per locatie. Omzet min directe kosten min semidirecte kosten min toegewezen overhead. Dit is het getal dat je vertelt of de locatie zichzelf plus haar aandeel in de keten terugverdient.
Wat ze met de waarheid deed
Drie opties lagen op tafel. Locatie C sluiten. De kosten van locatie C agressief heronderhandelen. Locatie C repositioneren als ander soort vestiging.
Ze probeerde eerst de heronderhandeling. De verhuurder ging akkoord met 15% huurverlaging in ruil voor een langere huurtermijn, omdat locatie C voordat zij het overnam moeilijk te verhuren was geweest en de verhuurder dat niet nog eens wilde meemaken. Het dienstrooster werd herzien, zodat de extra barista over de keten werd herverdeeld. Leveringen van leveranciers werden samengevoegd om bederf te verminderen.
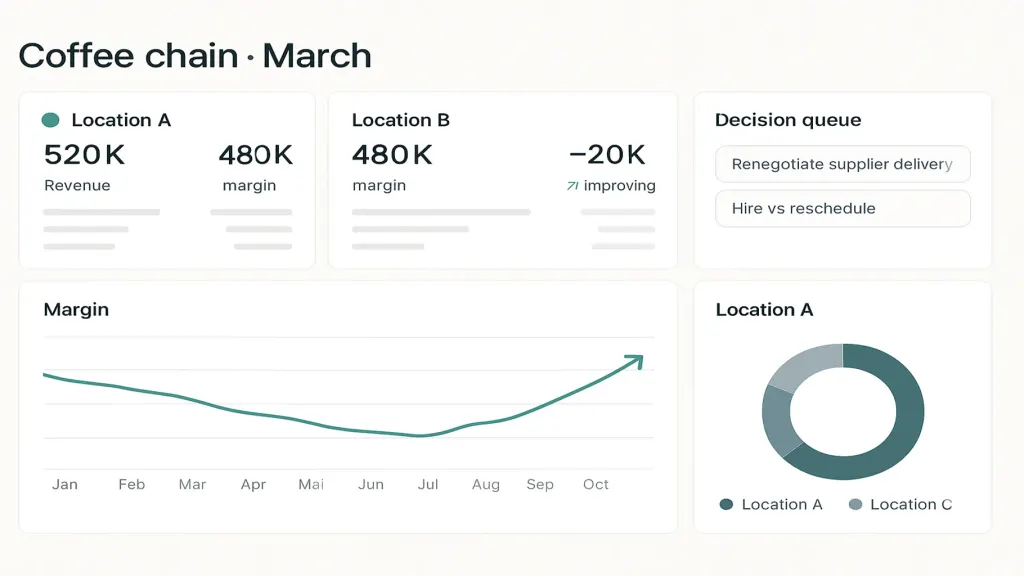
Het duurste aan locatie C was niet het verlies van ₴80K per maand. Het waren de achttien maanden waarin dat verlies onzichtbaar was gebleven. De eigenaresse doet nu elke maand samen met haar boekhouder een P&L-review per locatie, in 30 minuten. Het had zes maanden van haar tijd gekost om dezelfde les per ongeluk te leren, en die les zou duurder zijn uitgevallen.
📌 Wil je weten of een van je locaties, producten of dienstenlijnen stilletjes geld verliest? Stuur ons je omzet- en kostengegevens van de laatste drie maanden — wij maken een diagnose van één pagina en lopen die in 15 minuten met je door. [Vraag je gratis Finmap-diagnose aan →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Hoe verdeel ik gedeelde overhead eerlijk?

Gebruik voor de meeste categorieën het omzetaandeel. Niet perfect, maar transparant en verdedigbaar. Gebruik alleen een andere regel als je een specifieke reden hebt (bijvoorbeeld: de boekhouder besteedt daadwerkelijk 70% van de tijd aan één locatie — gebruik dan tijdsverdeling voor die regel).
Mijn kassasysteem splitst omzet niet per locatie. Wat nu?
De meeste moderne kassasystemen kunnen dat wel. Kan het jouwe niet, herconfigureer het dan (de moeite waard), of schat op basis van de scheiding in bankstortingen en bekende verkooppatronen. Sla dit niet over — omzet per locatie is de basis.
Moet ik dit doen vóór of ná mijn derde locatie?
Ervoor. De discipline om vanaf het begin cijfers per locatie op te bouwen voorkomt dat je dezelfde fout maakt als de eigenaresse van de koffieketen — een derde locatie kopen op basis van geconsolideerd optimisme.
Kan een spreadsheet dit aan?
Ja, voor 2–5 locaties. Boven de 5 wordt het onderhoud vervelend en wordt het pleidooi voor een platform duidelijk.
Wat als één locatie nieuw is en nog aan het opbouwen is?
Volg die apart en verwacht geen break-even in de eerste 6–12 maanden. Het alarmsignaal gaat af als de nieuwe locatie na maand 12 nog geen verbetering in de trend laat zien.
Hoe vaak moet ik de P&L per locatie beoordelen?
Maandelijks is het juiste ritme. Per kwartaal is te traag om trends op te vangen. Wekelijks is te ruisrijk om op te acteren.
Nog vragen?
We beantwoorden ze graag.


Finmap support



