Ponto de Equilíbrio
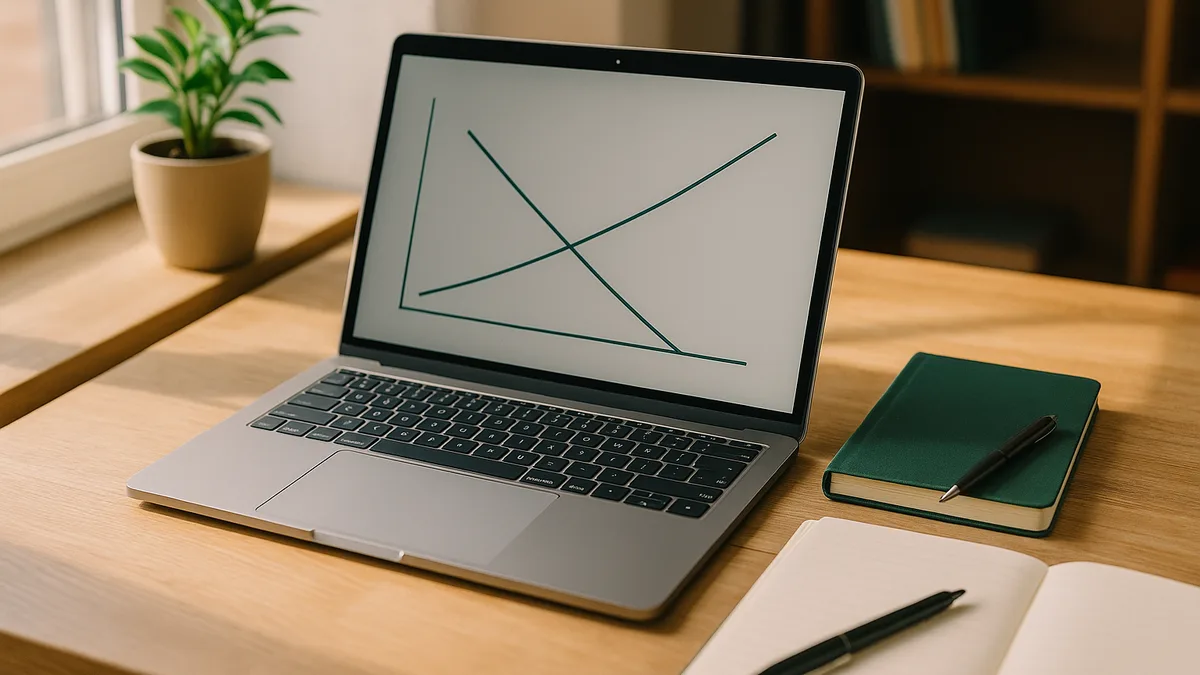
O ponto de equilíbrio é o volume de vendas ou o nível de receita em que uma empresa não obtém lucro nem incorre em prejuízo — a receita total é igual aos custos totais.

O Prazo Médio de Recebimento, conhecido internacionalmente pela sigla DSO (Days Sales Outstanding) ou PMR em Portugal, é o número médio de dias que a sua empresa demora a cobrar o pagamento após realizar uma venda. É um indicador de eficiência fundamental que revela a rapidez com que converte vendas em dinheiro disponível. Um DSO mais baixo é melhor – significa que está a cobrar mais depressa e que o seu fundo de maneio não fica empatado à espera dos pagamentos dos clientes. O DSO é especialmente importante para empresas que vendem a crédito (emitindo faturas com prazo de pagamento em vez de cobrarem a pronto).
O DSO varia em função das condições de pagamento concedidas (a 30 dias, a 60 dias, etc.), do rigor no acompanhamento das faturas vencidas, do perfil de clientes e das práticas do setor. As empresas B2B têm habitualmente um DSO mais elevado do que o retalho. Acompanhar a evolução do DSO ajuda a detetar problemas de cobrança cedo – uma subida do DSO pode indicar que os clientes estão a demorar mais a pagar, que o controlo de crédito abrandou ou que precisa de rever os prazos de pagamento.
DSO = (Contas a Receber ÷ Receita) × Número de Dias
Ou, para um período específico: DSO = (Média de Contas a Receber ÷ Receita Total) × Número de Dias do Período
Uma agência de marketing tem 60.000 € em contas a receber e gerou 240.000 € de receita num mês de 30 dias. DSO = (60.000 € ÷ 240.000 €) × 30 = 7,5 dias. Em média, os clientes pagam as faturas em cerca de uma semana – uma excelente eficiência de cobrança e forte conversão em caixa.
Se o DSO subir para 15 dias no mês seguinte (as contas a receber aumentam enquanto a receita estagna), isso sinaliza um abrandamento nas cobranças, talvez porque novos clientes negociaram prazos a 30 dias ou porque há faturas por pagar a acumular-se.
A Finmap acompanha o DSO automaticamente e alerta para tendências, permitindo identificar atrasos nas cobranças e tomar medidas corretivas – contactos de cobrança, revisão de condições de pagamento ou descontos de pronto pagamento – antes que a tesouraria seja afetada.