Ponto de Equilíbrio
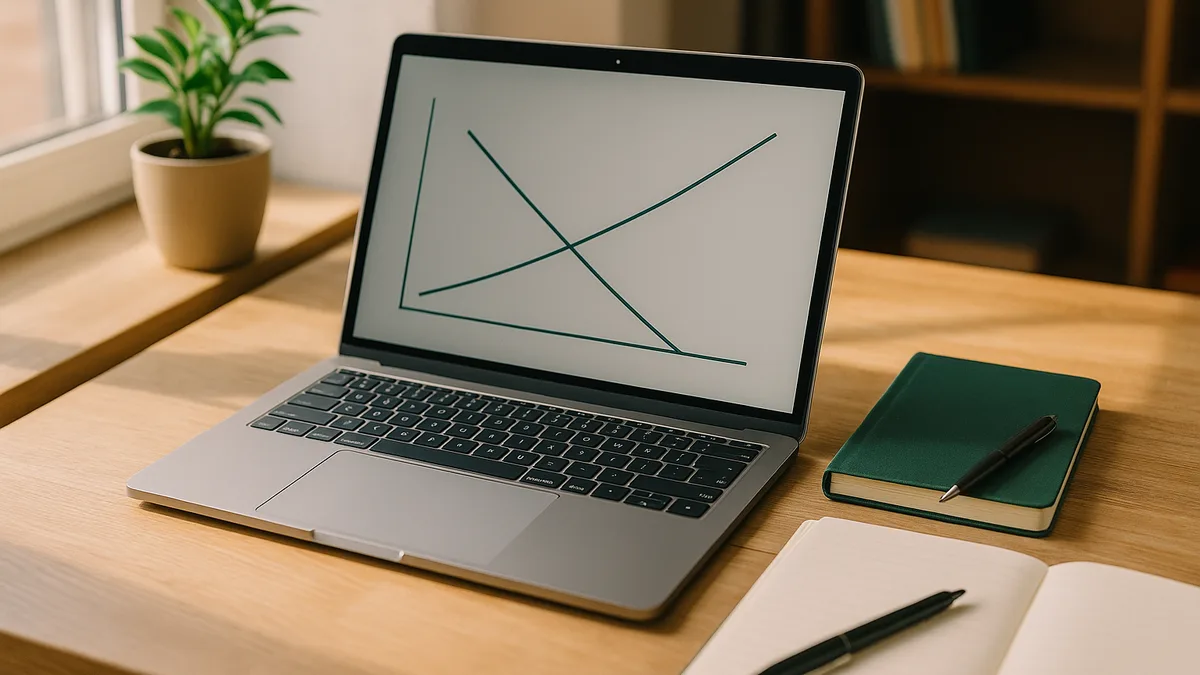
O ponto de equilíbrio é o volume de vendas ou o nível de receita em que uma empresa não obtém lucro nem incorre em prejuízo — a receita total é igual aos custos totais.

Os custos fixos são gastos que permanecem constantes independentemente da quantidade que a sua empresa produz ou vende. Exemplos comuns incluem a renda das instalações, os salários base da equipa permanente, seguros, prestações de empréstimos e serviços contratados que não variam significativamente com o volume de atividade.
Ao contrário dos custos variáveis, que sobem ou descem com a produção, os custos fixos são previsíveis e não mudam de mês para mês (pelo menos a curto prazo). Compreender os seus custos fixos é fundamental para a análise do ponto de equilíbrio, estratégia de preços e planeamento da rentabilidade. As empresas com custos fixos elevados necessitam de um volume de vendas superior para cobrir esses custos e atingir o ponto de equilíbrio.
Os custos fixos são frequentemente designados por gastos de estrutura (overhead) e formam a base das despesas operacionais. Mesmo que a sua empresa registe zero vendas num mês, continua obrigada a suportar estes custos. Isto torna o controlo dos custos fixos essencial para a gestão do fluxo de caixa, sobretudo em períodos de quebra de faturação.
Uma padaria paga mensalmente 3.000 € de renda, 2.500 € pelo salário de um padeiro a tempo inteiro e 400 € de seguros. Estes 5.900 € de custos fixos existem todos os meses, quer a padaria venda 100 pães quer venda 1.000 pães. A farinha e o açúcar (custos variáveis) aumentam com a produção, mas os custos fixos mantêm-se inalterados.
A Finmap ajuda a acompanhar os custos fixos separadamente das despesas variáveis, tornando simples prever os gastos operacionais de base e identificar a receita mínima necessária para manter a rentabilidade todos os meses.