Fedezeti pont
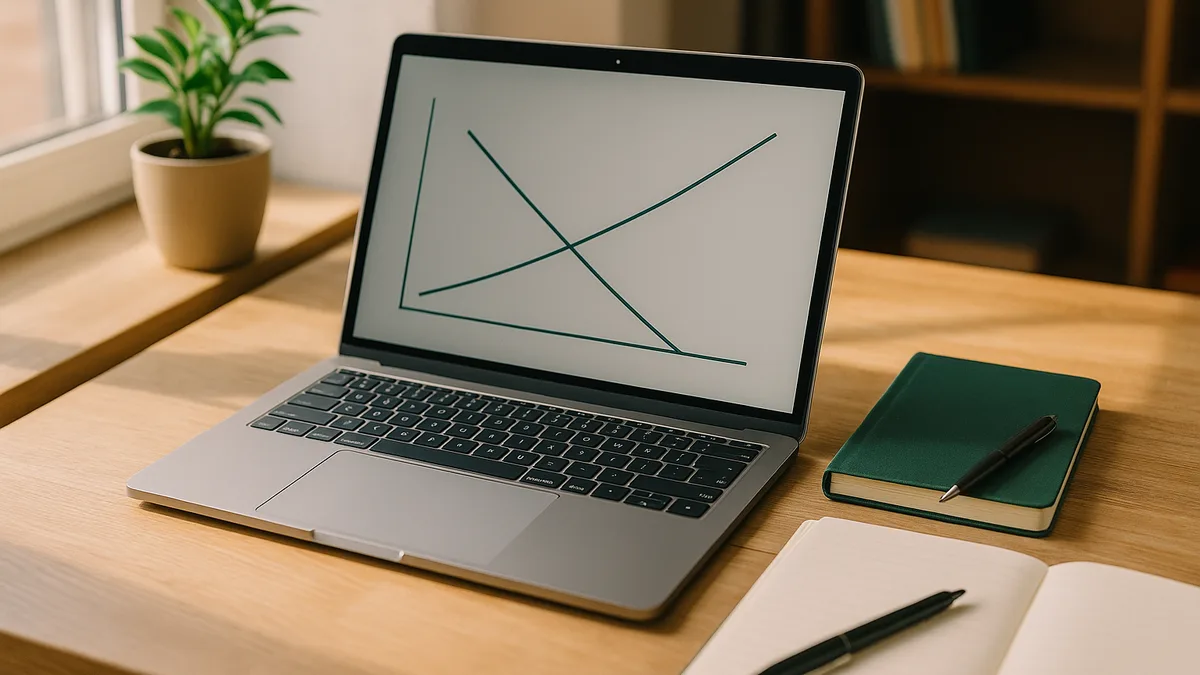
A fedezeti pont az eladási mennyiség vagy bevétel szintje, amelynél a vállalkozás sem nyereséget nem termel, sem veszteséget nem szenved – a teljes bevétel egyenlő a teljes költségek összegével.

A változó költségek olyan kiadások, amelyek arányosan ingadoznak az Ön termelési mennyiségével vagy értékesítésével. A gyakori példák közé tartoznak az alapanyagok, a közvetlen munkaerő (órabér), a csomagolás, a szállítás és az értékesítési jutalékok. Ahogy több terméket termel vagy ad el, a változó költségek nőnek; ahogy a mennyiség csökken, ezek a költségek is csökkennek.
A fix költségektől eltérően a változó költségek az Ön üzleti tevékenységével skálázódnak. Ez megkönnyíti az előrejelzést egységenkénti alapon: ha minden termék 2 eurós anyagköltséggel rendelkezik, 1000 egység 2000 euró anyagköltségbe kerül. Az egységenkénti változó költségek megértése lényeges az árképzési stratégiához, a jövedelmezőség-elemzéshez és a fedezeti pont meghatározásához.
A változó költségek ellenőrzése gyakran könnyebb, mint a fix költségek, mivel gyorsan módosíthatók. Azonban közvetlenül befolyásolják az egyes értékesítések nyereségmargóját. Az üzletek gyakran módokat keresnek az egységenkénti változó költségek csökkentésére tömeges beszerzésen, hatékonyabb termelésen vagy szállítói tárgyalásokon keresztül.
A pékség változó költségei közé tartozik a liszt (0,50 euró egy kenyérhez), a tojás (0,20 euró), a csomagolás (0,10 euró) és a szállítás (0,05 euró egy kenyérhez). Összes változó költség egy kenyérhez = 0,85 euró. Ha a pékség 500 kenyeret termel, a változó költségek 425 eurót tesznek ki. Ha 1000 kenyeret termel, a változó költségek a 850 euróra duplázódnak.
A Finmap segít a változó költségek nyomon követésében a fix költségek mellett, megkönnyítve az egyes értékesítések valódi jövedelmezőségének meglátását és a pénzügyi hatás előrejelzését az elvárt értékesítési mennyiségek alapján.